本記事には広告(アフィリエイトリンク)を含みます。
こどもNISAは、0〜17歳の子ども名義で投資信託を非課税で積み立てられる新しい枠です。2026年3月に改正法が公布され、開始日も決まりました。
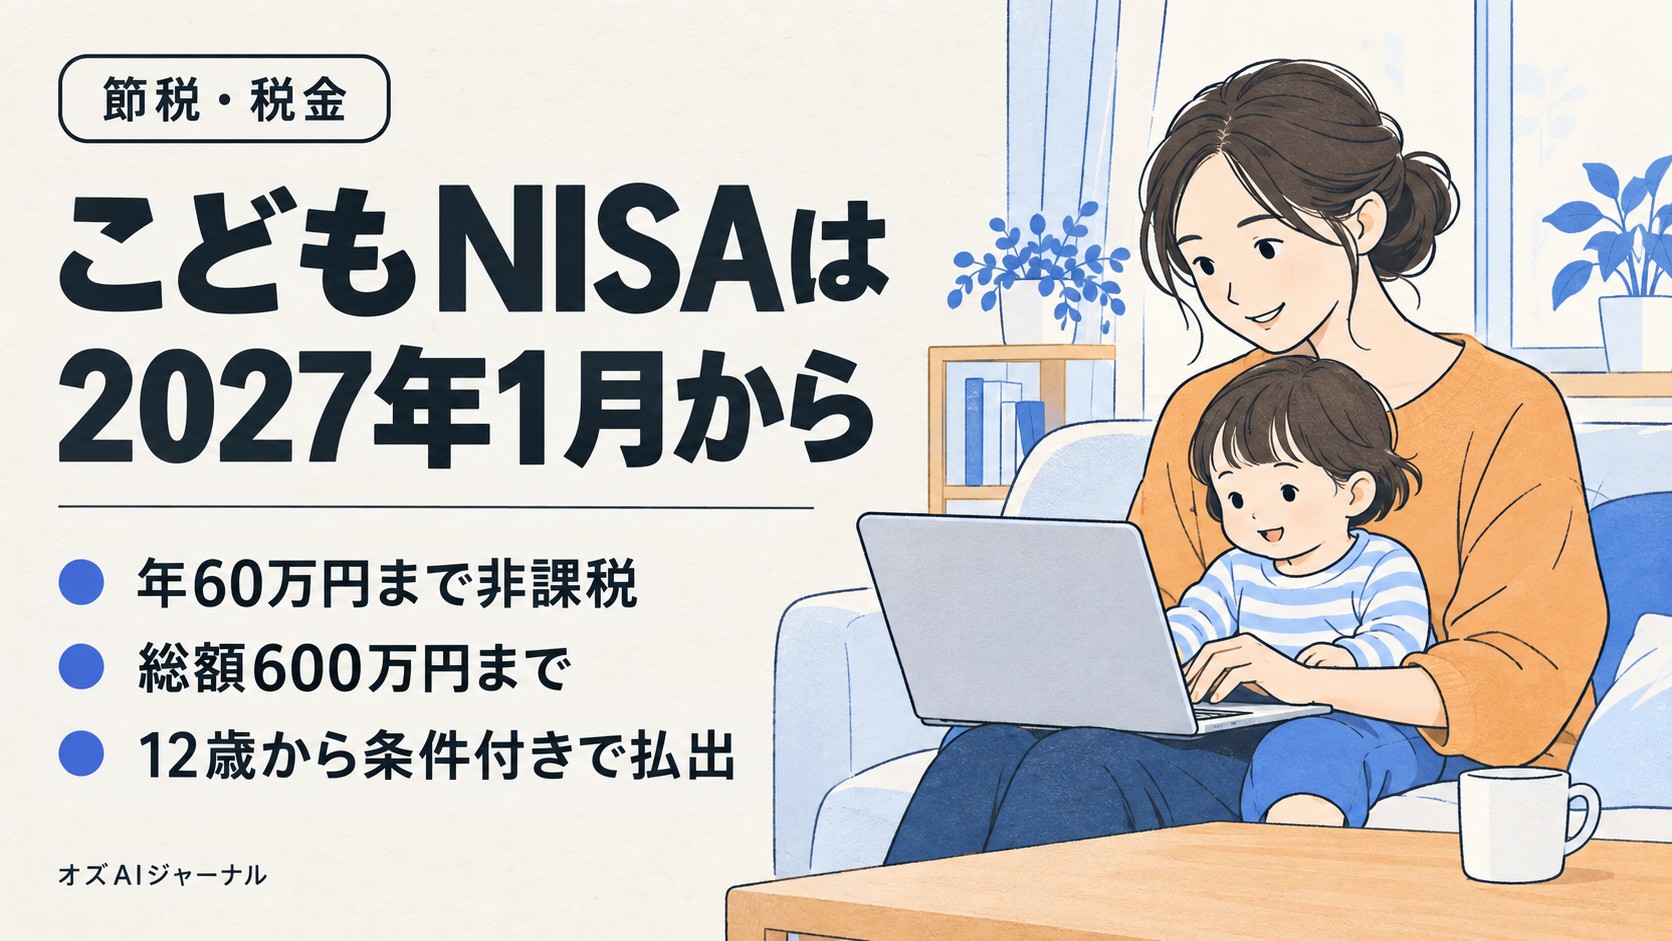
結論として、こどもNISAは2027年1月1日に始まり、年60万円・総額600万円まで非課税で積み立てられます。
この記事では、金融庁・財務省・国税庁の資料をもとに、仕組みと始め方を整理します。
この記事でわかること
こどもNISAとは?いつから始まるのか
こどもNISAは、2027年1月1日から適用が始まることが法律で決まっています。
「令和8年度税制改正の大綱」(2025年12月閣議決定)で方針が示されました。その後、「所得税法等の一部を改正する法律(令和8年法律第12号)」が2026年3月31日に公布されています(国税庁資料)。
中身は、NISAの「つみたて投資枠」の年齢要件を撤廃するものです。「こどもNISA」は通称で、国税庁資料では「未成年つみたて投資枠」と呼ばれています。
こどもNISAの上限額・対象商品
子どもの枠は、大人のNISAより小さめに設計されています。数字は次のとおりです。
| 項目 | こどもNISA(0〜17歳) | 大人のつみたて投資枠(18歳以上) |
|---|---|---|
| 年間投資枠 | 60万円 | 120万円 |
| 非課税保有限度額 | 600万円 | 1,800万円(成長投資枠と合計) |
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託 | 同左 |
| 成長投資枠 | 使えない | 年240万円まで使える |
| 非課税期間 | 無期限 | 無期限 |
投資方法は「契約に基づき、定期かつ継続的な方法」に限られます。つまり毎月などの積立専用の枠です。
年60万円なら、毎月5万円が上限の目安。満額を10年続けると600万円に達します。
子どもが18歳に達すると、特段の手続きなしで大人のつみたて投資枠へ自動移行します(金融庁「アクセスFSA」2026年2月号)。
何歳から引き出せる?こどもNISAの払出し制限
引き出しは「原則18歳まで不可、12歳以降は条件付きで可」です。
国税庁資料では、12歳の基準を「その年3月31日に12歳である年」以後としています。おおむね小学校を卒業する年にあたります。
12歳以降に引き出すには、次の3点がそろう必要があります(金融庁)。
- 資金の使い道が子どものため(教育費・生活費)であること
- 子どもが払出しに同意したことを示す書面があること
- 親権者等(口座管理者)が申出書を金融機関に出すこと
12歳より前は、災害等のやむを得ない事由による全額の払い出し(税務署長の確認が必要)や、上場廃止による払い出しなどに限られます。
私が国税庁の「あらまし」を読んで気づいたのは、制限が投資信託だけでなく口座内の現金にもかかる点です。一度入金した資金は、自由に使えないと考えてください。
旧ジュニアNISA・親のNISAとの違い
こどもNISAは、旧ジュニアNISAの弱点をかなり解消した制度です。ジュニアNISAは利用実績が乏しく、2023年末で新規口座の開設が終わりました。
| 比較項目 | 旧ジュニアNISA | こどもNISA | 親のNISA |
|---|---|---|---|
| 年間投資枠 | 80万円 | 60万円 | 360万円(2枠合計) |
| 非課税期間 | 5年(ロールオーバーが必要) | 無期限 | 無期限 |
| 引き出し | 2024年以降は年齢・理由を問わず全額払い出し可(一部だけは不可、口座は廃止) | 12歳以降は条件付きで可 | いつでも可 |
| 18歳以降 | (2023年末で新規投資は終了。持っている分は18歳まで非課税で保有できる) | 大人のNISAへ自動移行 | ― |
| 名義 | 子ども | 子ども | 親 |
親のNISAは引き出しが自由です。そのぶん、親の老後資金と教育資金が混ざりやすくなります。
こどもNISAは親の1,800万円枠とは別に、子ども自身の枠を使えるのが利点です。親の枠が余っている家庭は、まず親のNISAを優先する考え方もあります。
親の積立方法は「新NISA成長投資枠で積立を始める方法2026年版」で解説しています。
児童手当をこどもNISAで積み立てた場合のシミュレーション
児童手当を全額積み立てると、18年で元本は234万円になります。
児童手当の月額は、3歳未満が1万5,000円、3歳から高校生年代までが1万円です(第3子以降は3万円。こども家庭庁)。第1子・第2子を前提に計算しました。
(試算:表の毎月の積立額・年利0%/3%/5%(月複利)・各期間を前提。運用成果を保証するものではありません)
| ケース | 積立総額 | 年3%の場合 | 年5%の場合 |
|---|---|---|---|
| 0歳から18年・児童手当を全額 | 234万円 | 約316万円 | 約392万円 |
| 7歳から11年・毎月1万円 | 132万円 | 約157万円 | 約176万円 |
| 12歳から6年・毎月1万円 | 72万円 | 約79万円 | 約84万円 |
0歳から年3%で運用できた場合、運用益は約82万円。課税口座なら約20.315%、つまり約16.7万円の税金がかからない計算です。
一方で、始める年齢が遅いほど複利の効果は小さくなります。マイナス運用の年があれば、元本を下回ることもあります。
立場別:こどもNISAの使い方
同じ制度でも、子どもの年齢と家計の状況で使い方が変わります。
0歳児の親は、期間を最も長く取れる立場です。児童手当の振込先から自動で積み立てる形が続けやすいでしょう。
小学生の親は、中学入学の年から条件付きで引き出せます。高校・大学の入学金に充てる計画が立てやすい時期です。
高校生の親は、運用期間が短くなります。元本割れの可能性を考え、近く使う学費は預金で残してください。
共働き世帯は、親のNISA枠を埋めたうえで上乗せ先として使う形が合います。片働き世帯は、生活防衛資金を先に確保することが重要です。
開始までの準備フロー
口座開設の手続きは、2026年10月から証券各社で順次始まっています(日本経済新聞)。
申込前に、次のチェックリストで準備状況を確かめてください。
- ☐ 親の証券口座(または銀行の投資信託口座)がある
- ☐ 子ども名義の銀行口座がある
- ☐ 毎月いくら積み立てるか決めた
- ☐ 12歳まで使わないお金だけを入れると決めた
- ☐ 金融機関は変更できない前提で選んだ
金融機関の変更ができない点は見落としがちです。手数料や商品数を比べてから申し込みましょう。
始める前に知っておきたい注意点
こどもNISAは非課税で有利な一方、元本保証はありません。投資信託は値下がりし、元本割れする可能性がある商品です。
また、NISA口座で出た損失は税制上ないものとされます。他の口座の利益と相殺できない点も覚えておいてください。
祖父母などから資金を受け取る場合は、贈与税にも注意が必要です。暦年課税の基礎控除は年110万円で、ほかの贈与と合算されます(国税庁)。
金融庁の資料を読み比べて私が感じたのは、「12歳まで動かせないお金」と割り切れるかが分かれ目だということです。急な出費に備える預金は、別に確保してください。
よくある質問
Q1. こどもNISAはいつから始まりますか?
2027年1月1日から適用されます。2026年3月31日公布の改正法で決まりました。口座開設の受付時期は金融機関ごとに異なり、2026年10月から始めた証券会社もあります。
Q2. こどもNISAの年間上限額はいくらですか?
年間60万円、非課税保有限度額は600万円です。使えるのはつみたて投資枠のみで、成長投資枠は利用できません。
Q3. こどもNISAのお金は何歳から引き出せますか?
その年3月31日に12歳である年以後、条件付きで引き出せます。子どものための資金であること、子どもの同意書面、親権者等の申出書が必要です。
Q4. 18歳になったらこどもNISAはどうなりますか?
特段の手続きなしで、大人のNISAのつみたて投資枠へ自動的に移行します。非課税期間は無期限なので、そのまま保有を続けられます。
Q5. 旧ジュニアNISAの口座を持っていても使えますか?
ジュニアNISA口座の扱いや手続きは金融機関によって異なる可能性があります。口座を持つ金融機関の案内を確認してください。なお、こどもNISAは金融機関を変更できません。
Q6. 親のNISAとこどもNISAはどちらを優先すべきですか?
引き出しの自由度を重視するなら親のNISAが向いています。親の枠を使い切りそうな家庭や、教育資金を分けて管理したい家庭はこどもNISAが向いています。
今すぐできること
こどもNISAは2027年1月に始まるため、今のうちに準備できます。
- 金融庁のNISA特設ウェブサイトで制度の最新情報を確認する
- 親の証券口座の有無と、子ども名義の銀行口座を確認する
- 毎月の積立額を「12歳まで使わない金額」で決める
銘柄選びの考え方は「新NISA成長投資枠の銘柄選び方2026年版」も参考にしてください。親自身の老後資金は「iDeCo 2026年12月大改革」で整理できます。
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資は元本割れのリスクがあります。最終判断はご自身で行ってください。
※ アイキャッチ画像はChatGPTで生成したイメージ画像です
(PR)

投資には元本割れのリスクがあります。
参考情報源
- 金融庁「NISAを知る:NISA特設ウェブサイト」 https://www.fsa.go.jp/policy/nisa2/know/index.html (確認日: 2026-10-19)
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」 https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf (確認日: 2026-10-19)
- 金融庁「アクセスFSA 2026年2月号 政策解説『令和8年度税制改正の大綱』の概要」 https://www.fsa.go.jp/access/r7/270/270_03.pdf (確認日: 2026-10-19)
- 財務省「令和8年度の税制改正」 https://www.mof.go.jp/tax_policy/publication/brochure/zeisei2026_pdf/zeisei26_all.pdf (確認日: 2026-10-19)
- 国税庁「個人の方が株式等や土地・建物等を譲渡した場合の主な改正のあらまし(令和8年)」 https://www.nta.go.jp/publication/pamph/joto-sanrin/r08aramashi.pdf (確認日: 2026-10-19)
- 国税庁「No.4402 贈与税がかかる場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm (確認日: 2026-10-19)
- 金融庁「2023年までのNISA(ジュニアNISA)」 https://www.fsa.go.jp/policy/nisa2/about/junior/knowledge/index.html (確認日: 2026-10-19)
- こども家庭庁「児童手当制度のご案内」 https://www.cfa.go.jp/policies/kokoseido/jidouteate/annai (確認日: 2026-10-19)
- 時事ドットコム「『こどもNISA』2027年スタート 子育て世帯の資産形成後押し―税制改正」 https://www.jiji.com/jc/article?k=2025121900988&g=eco (確認日: 2026-10-19)
- 日本経済新聞「『こどもNISA』口座開設手続き、10月から開始 孫への生前贈与にも」 https://www.nikkei.com/article/DGXZQOUB098MD0Z00C26A9000000/ (確認日: 2026-10-19)
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。