本記事には広告(アフィリエイトリンク)を含みます。
青色申告特別控除は2027年分(令和9年分)から、最大75万円に引き上げられます。一方で、紙で申告すると控除は最大10万円に下がります。今は紙でも55万円を受けられるので、e-Taxに切り替えない人は大きく損をします。
「フリーランスで紙の申告を続けているけど大丈夫?」と気になった方もいるでしょう。私も国税庁のリーフレットと税制改正の大綱を読み比べ、誰がいくら変わるのかを計算しました。75万円を狙うなら、2027年1月1日から帳簿の準備が必要です。
この記事でわかること
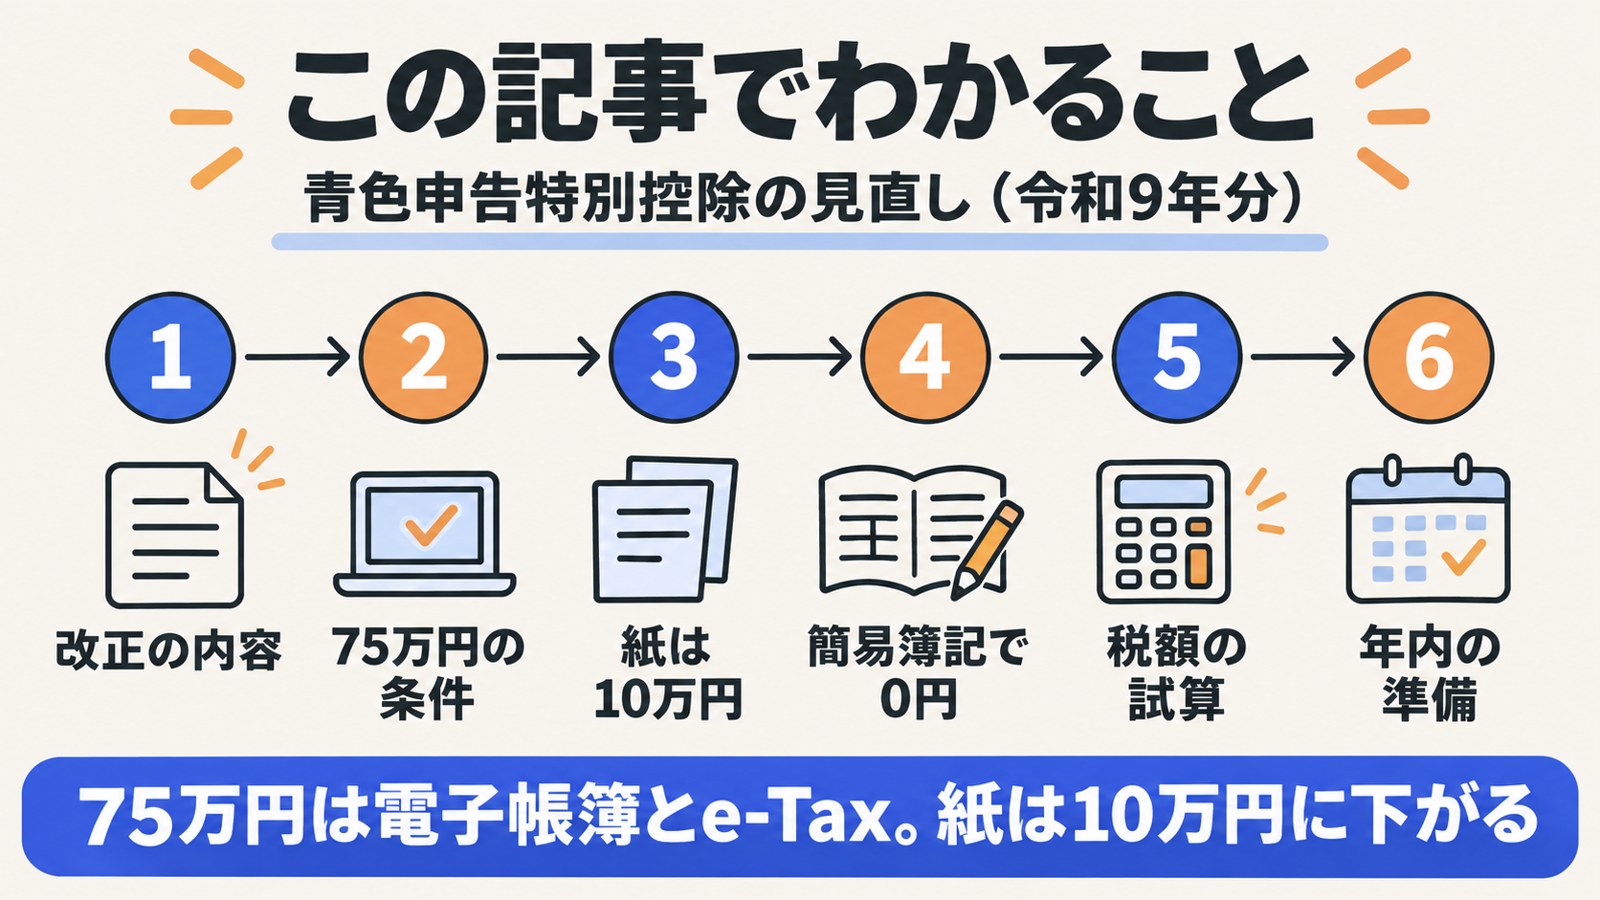
青色申告特別控除75万円の改正内容
結論として、控除は「75万円・65万円・10万円」の3区分になり、55万円はなくなります。
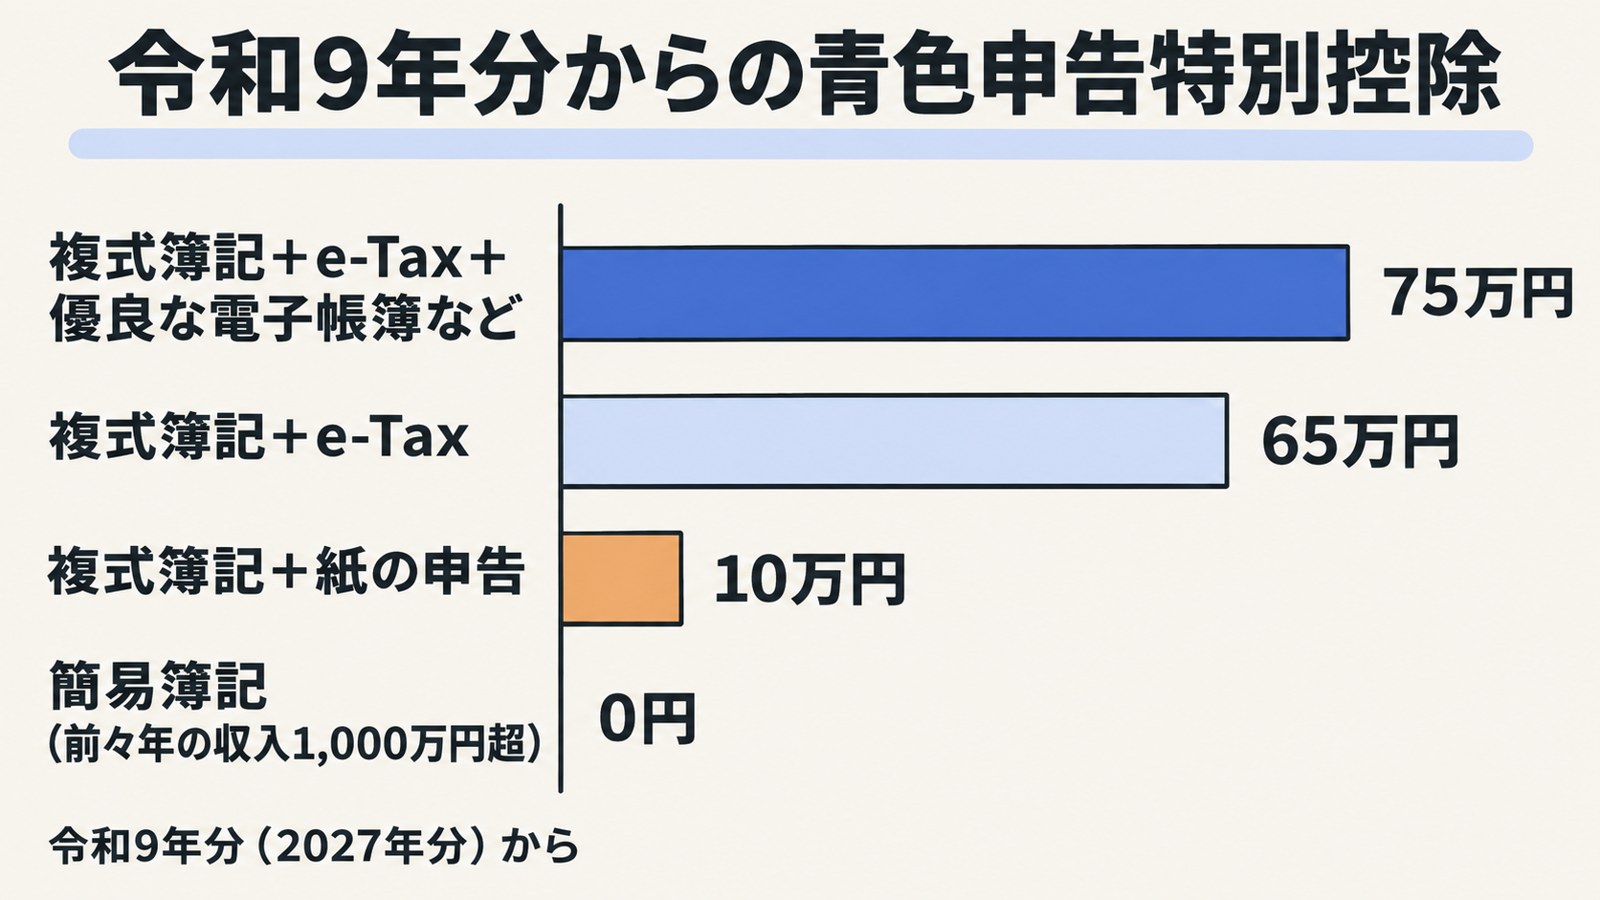
青色申告特別控除は、帳簿をつけて青色申告する個人事業主が、所得から差し引ける控除です。改正は、2025年12月26日に閣議決定された令和8年度税制改正の大綱に盛り込まれました。適用は令和9年分以後の所得税からです。
| 帳簿と申告の方法 | 令和8年分まで | 令和9年分から |
|---|---|---|
| 複式簿記+e-Tax+優良な電子帳簿など | 65万円 | 75万円 |
| 複式簿記+e-Tax | 65万円 | 65万円 |
| 複式簿記+紙の申告 | 55万円 | 10万円 |
| 複式簿記+優良な電子帳簿+紙の申告 | 65万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円超) | 10万円 | 0円 |
(出典:国税庁 75万円の青色申告特別控除のリーフレット、財務省 令和8年度税制改正の大綱)
複式簿記は、取引を借方と貸方の両面で記録する帳簿のつけ方です。会計ソフトを使えば、仕訳を入れるだけで自動的に作れます。
国税庁のタックスアンサー No.2072 は、2026年11月時点でまだ改正前の内容です。今の制度の説明として読んでください。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

75万円を受ける条件
結論として、複式簿記とe-Taxに加えて、優良な電子帳簿などが必要です。
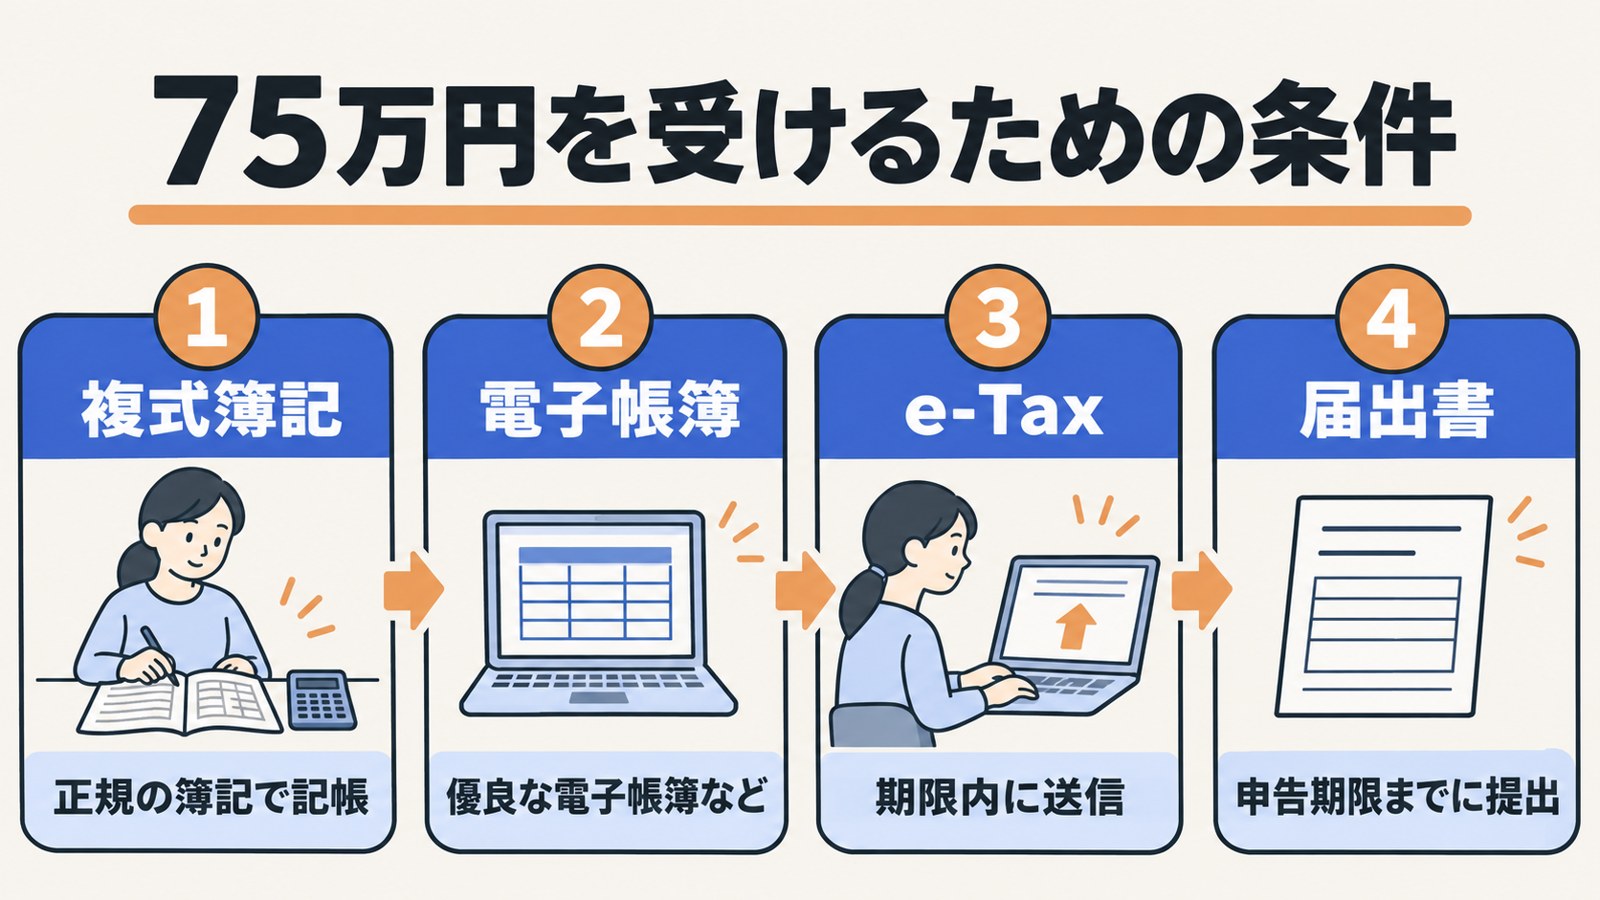
まず、65万円の条件を満たす必要があります。正規の簿記(一般的には複式簿記)で記帳し、決算書と申告書をe-Taxで期限内に送ることです。そのうえで、次のどちらかを満たします。
| 方法 | 中身 |
|---|---|
| 優良な電子帳簿 | 仕訳帳と総勘定元帳を、履歴が残り検索できる形で保存する |
| デジタルシームレス保存 | デジタルインボイスや口座の決済データを、基準に合うシステムで保存する |
(出典:国税庁 75万円の青色申告特別控除のリーフレット、国税庁 デジタルシームレス保存の届出書)
優良な電子帳簿の3つの要件
優良な電子帳簿は、次の3つをすべて満たす帳簿です。①訂正・削除の履歴が残る、②帳簿どうしの関連がわかる、③日付・金額・取引先で検索できる。国税庁は、JIIMA(日本文書情報マネジメント協会)の認証を受けたソフトの利用を案内しています。
大事なのは開始のタイミングです。仕訳帳と総勘定元帳は、その年の最初から要件を満たして保存する必要があります。2027年分で75万円を受けるなら、2027年1月1日からの対応です。
デジタルシームレス保存とは
デジタルシームレス保存は、請求書や決済のデータを、手入力を挟まずに帳簿へつなげて保存する方法です。対象は、デジタル庁の仕様のデジタルインボイスや、銀行口座の決済データです。
改ざん防止など3つの要件があり、JIIMAの認証リストも公開されています。年の途中から始められるかは、国税庁の資料では確認できませんでした。
個人のフリーランスにとって、現実的なのは優良な電子帳簿のほうでしょう。銀行口座やクレジットカードと連携できる会計ソフトなら、明細の取り込みから仕訳まで手間がかかりません。
紙の申告は10万円に下がる
結論として、令和9年分からは、どんな帳簿をつけていても紙で申告すると控除は最大10万円です。
今は、複式簿記で期限内に紙で出せば55万円を受けられます。国税庁のリーフレットも「令和8年分の確定申告までは、書面申告でも55万円」と明記しています。令和9年分からは、この55万円がなくなります。
控除が45万円減ると、税金は所得税と住民税で年10万円を超えて増える方も出ます。具体的な金額は、後の試算で確認してください。
自分がどの区分になるかを確認
次の順に答えていくと、令和9年分の控除額の目安がわかります。
| 質問 | 答え | 控除の目安 |
|---|---|---|
| 複式簿記で記帳している | いいえ | 10万円(前々年の収入1,000万円超は原則0円) |
| e-Taxで期限内に申告する | いいえ | 10万円 |
| 優良な電子帳簿などで保存する | いいえ | 65万円 |
| 優良な電子帳簿などで保存する | はい | 75万円 |
(出典:国税庁 75万円の青色申告特別控除のリーフレットをもとに作成)
資料を読んで意外だったのは、優良な電子帳簿で保存していても、紙で出すと10万円になる点です。今は紙でも65万円を受けられる区分なので、気づかずに損をする方が出そうです。
簡易簿記で0円になる人
結論として、簡易簿記で、前々年の事業の収入金額が1,000万円を超える人は、控除が0円になります。
簡易簿記は、現金出納帳などで記録する簡単な帳簿です。今は誰でも10万円を受けられますが、令和9年分からは条件が付きます。判定に使うのは「所得」ではなく「収入金額」(売上)です。経費を引く前の金額なので、利益が少なくても対象になりえます。
たとえば2025年の売上が1,200万円だった方は、2027年分の控除が0円になります。不動産所得は、事業的規模で貸している方だけが対象です。
(出典:国税庁 簡易簿記による10万円の青色申告特別控除の見直し)
国税庁は、該当する方に複式簿記とe-Taxへの切り替えを促しています。切り替えれば、65万円か75万円を受けられます。
消費税は、前々年の課税売上高1,000万円超で原則課税事業者です(出典:国税庁 No.6501)。インボイスの対応とあわせて、帳簿を会計ソフトにまとめる良い機会です。2026年の売上が1,000万円を超えそうな方は要注意。2028年分の控除が0円になります。
試算:税金はいくら変わる
結論として、75万円なら年約2万〜3万円の得、紙のままだと年約13万〜17万円の損です。
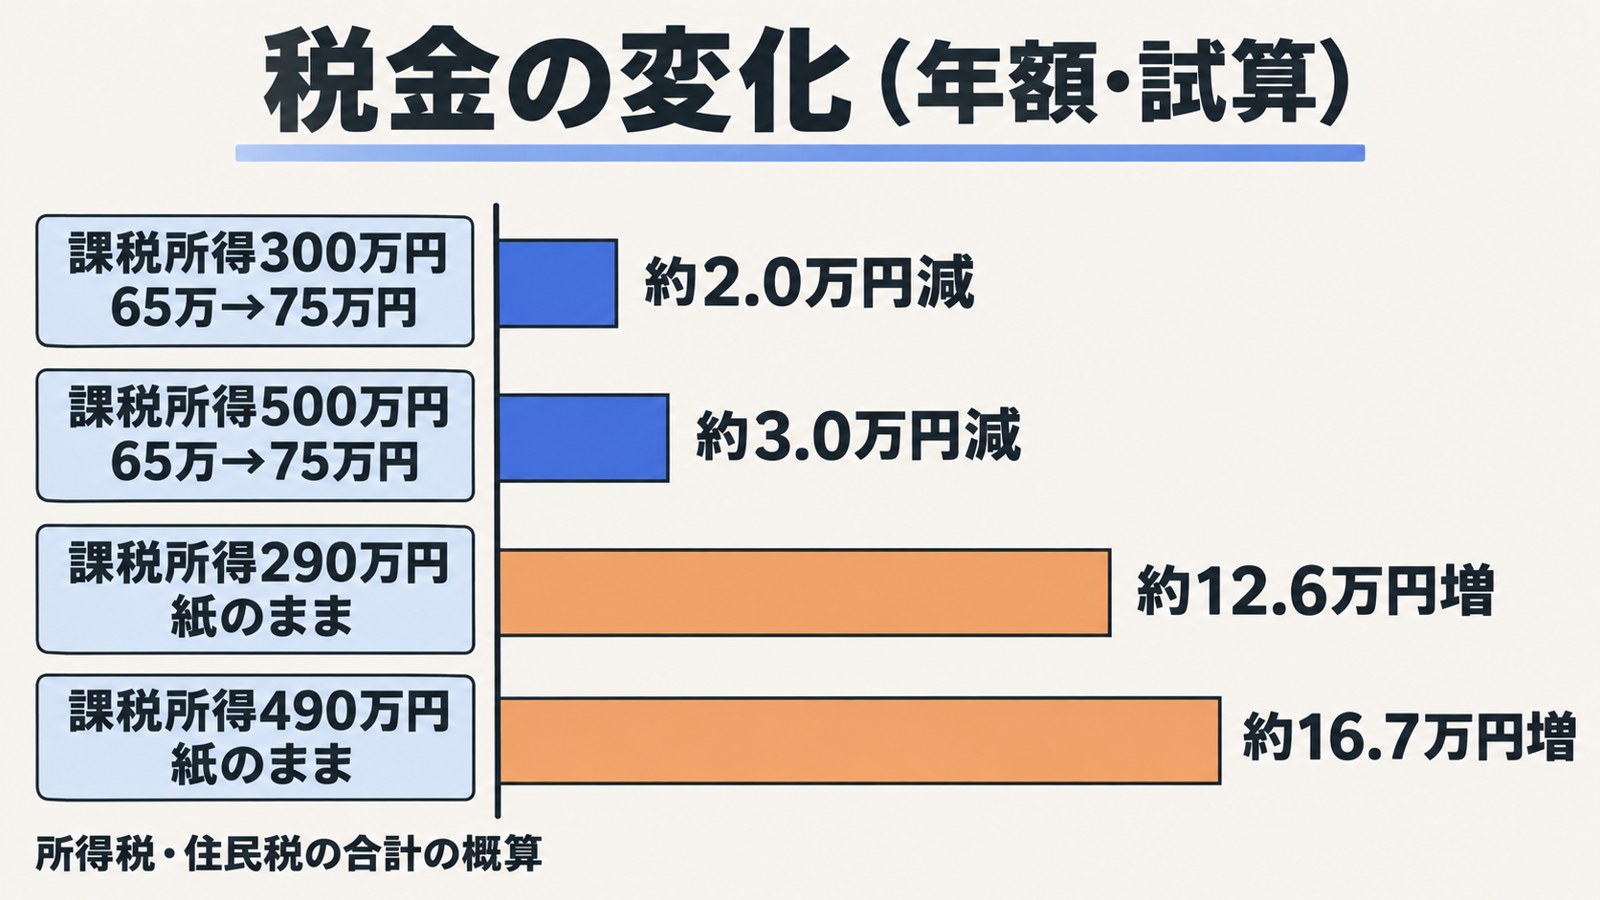
所得税・復興特別所得税・住民税の合計で計算しました。
| ケース | 税金の変化(年額) |
|---|---|
| 課税所得300万円の人が65万→75万円 | 約2.0万円減る |
| 課税所得500万円の人が65万→75万円 | 約3.0万円減る |
| e-Taxなら課税所得290万円の人が紙のまま(10万円) | 約12.6万円増える |
| e-Taxなら課税所得490万円の人が紙のまま(10万円) | 約16.7万円増える |
(試算:控除の差額がそのまま課税所得の差になると仮定。所得税は速算表、復興特別所得税と防衛特別所得税の合計2.1%、住民税所得割10%。国民健康保険料・個人事業税は含まない概算。出典:国税庁 No.2260 所得税の税率)
課税所得290万円の方が紙で申告すると、課税所得は345万円に上がります。所得税の税率が10%から20%の区分に上がるため、負担が大きくなります。
計算してみて気づいたのは、75万円との差より「紙のままの損」のほうがずっと大きいことでした。優先すべきは、e-Taxへの切り替え。e-Taxはマイナンバーカードとスマートフォンがあれば、自宅から送信できます。国民健康保険料も所得で決まるため、実際の負担差はさらに広がります。
年内にやる準備と届出の期限
結論として、75万円を狙うなら、年内にソフトを選び2027年1月1日から記帳します。
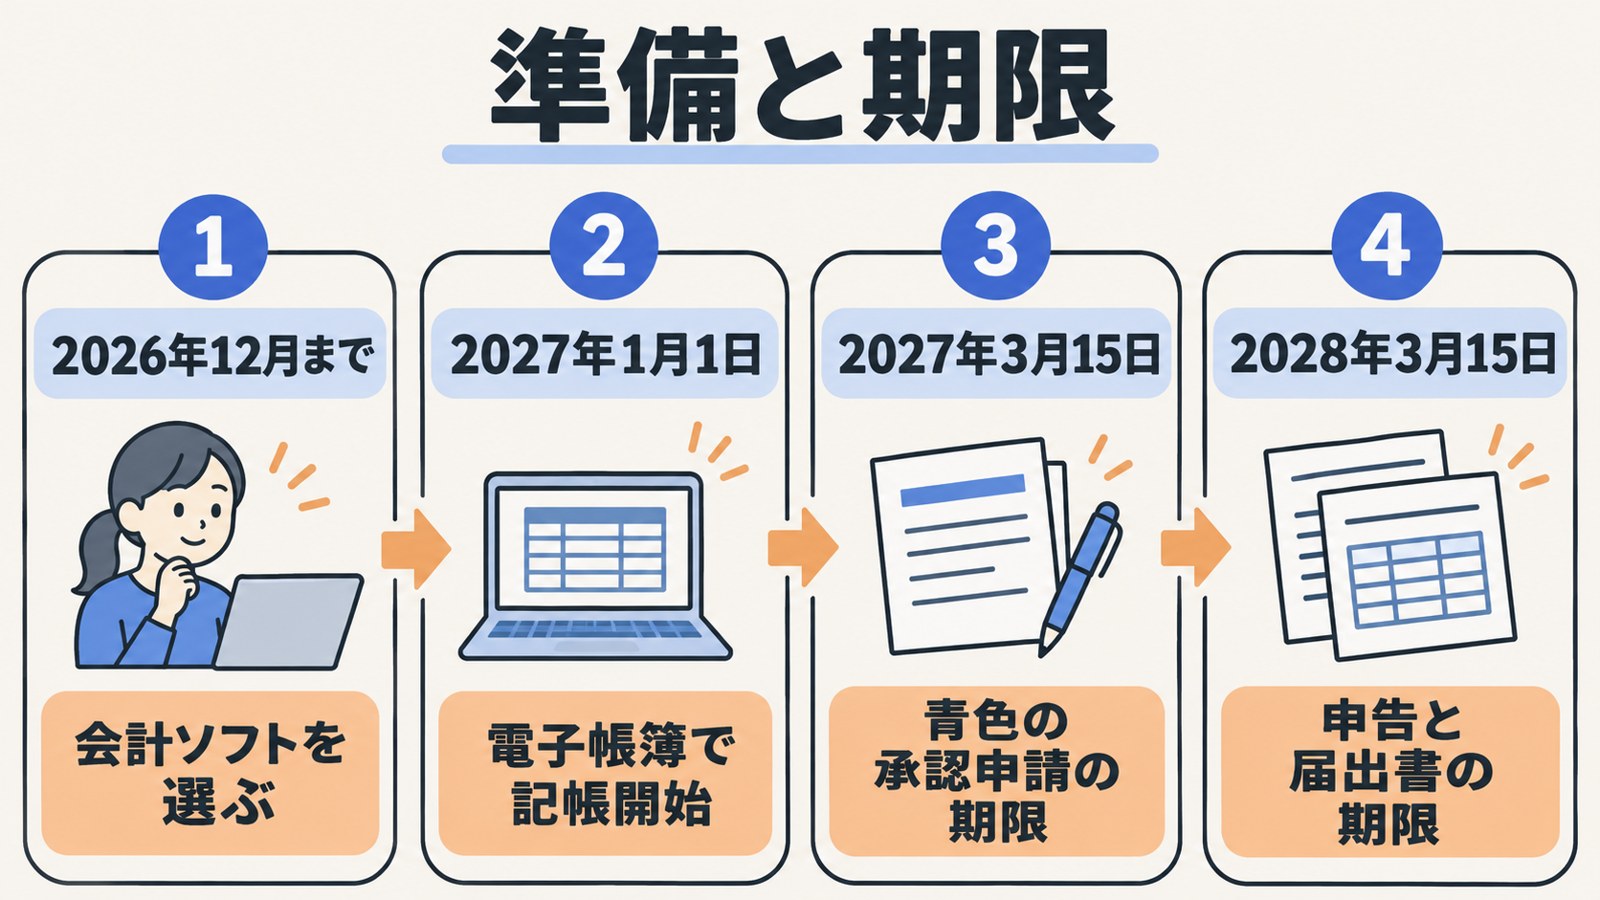
準備と期限を時系列でまとめました。
| 時期 | やること |
|---|---|
| 2026年12月まで | 優良な電子帳簿に対応した会計ソフトを選ぶ |
| 2027年1月1日 | 仕訳帳・総勘定元帳を電子帳簿で記録し始める |
| 2027年3月15日 | 2027年分から青色にする人は承認申請の期限 |
| 2028年3月15日 | 2027年分の確定申告と届出書の提出期限 |
(出典:国税庁 No.2070 青色申告制度、国税庁 優良な電子帳簿の届出)
届出書は申告期限までに
優良な電子帳簿で75万円を受けるには、届出書を確定申告の期限までに税務署へ出します。すでに優良な電子帳簿で65万円を受けている方は、出し直す必要はありません。届出書の名前は、2027年3月ごろに「65万円」から「75万円」に変わる予定です。
2027年1月16日以後に開業する方は、開業日から2か月以内に青色申告の承認申請をします。
住民税への反映
住民税にも同じ見直しが入ります。令和9年分の所得は、令和10年度(2028年度)の住民税に反映される流れです。大綱では、住民税の適用年度の明記は確認できませんでした。
住民税は所得税の確定申告の内容をもとに計算されるため、別に手続きをする必要はありません。控除が減れば、所得税と同じように住民税の所得割も増えます。国民健康保険に入っている方は、保険料の計算にも影響します。
自分はどうなる?立場別の影響
結論として、影響が大きいのは、紙で申告するフリーランスと売上1,000万円超の簡易簿記の方です。
| 立場 | 押さえておきたいこと |
|---|---|
| フリーランス(紙で申告) | e-Taxに切り替えないと55万→10万円 |
| フリーランス(e-Taxで申告) | 65万円は維持。電子帳簿で75万円も狙える |
| 副業の会社員(白色申告) | 事業所得なら、青色の承認+複式簿記+e-Taxで65万円 |
| パート・主婦(主夫)の個人事業 | 簡易簿記なら10万円のまま |
| 定年前後の不動産オーナー | 事業的規模・簡易簿記で売上1,000万円超は0円 |
(出典:国税庁 75万円の青色申告特別控除のリーフレット、国税庁 簡易簿記による10万円の青色申告特別控除の見直し)
副業の所得が雑所得の場合は、青色申告そのものが使えません。事業所得か不動産所得であることが前提です。
消費税の負担も2027年に変わります。インボイスの特例はインボイス2割特例は令和8年分で終了で解説しています。所得税の上乗せは防衛特別所得税はいつから?もあわせてご覧ください。
よくある質問
Q1. 75万円はいつの申告から使えますか?
A. 令和9年分(2027年分)の所得からです。実際に申告するのは2028年2〜3月の確定申告です。
Q2. 今年(2026年分)の申告は紙でも55万円ですか?
A. はい。令和8年分までは、複式簿記で期限内に紙で出せば55万円を受けられます。
Q3. Excelで作った帳簿でも75万円を受けられますか?
A. 優良な電子帳簿は、訂正履歴や検索の要件を満たす必要があります。対応した会計ソフトの利用が現実的です。
Q4. 期限を過ぎて申告したらどうなりますか?
A. 今の制度では、期限後の申告は10万円控除になります。65万円・75万円は期限内の申告が条件です。
Q5. 簡易簿記の判定は所得と売上のどちらですか?
A. 売上にあたる「収入金額」で判定します。前々年分の収入金額が1,000万円を超えると0円です。
Q6. 届出書は毎年出す必要がありますか?
A. 一度出せば足ります。すでに65万円用の届出書を出している方は、出し直す必要はありません。
まとめ・次にやること
青色申告特別控除は2027年分から最大75万円に上がる一方、紙の申告は10万円に下がります。まずはe-Taxへの切り替えが最優先です。
年末までに、次の3つを進めてください。
- 12月中に、マイナンバーカードでe-Taxにログインできるか確かめる
- 年内に、優良な電子帳簿に対応した会計ソフトを選ぶ
- 2027年1月1日から、新しいソフトで仕訳を入れ始める
申告準備には年末調整の変更点2026年分やセルフメディケーション税制2026年版も役立ちます。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 国税庁 優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!(確認日: 2026-11-05)
- 国税庁 令和9年分から青色申告特別控除はどう変わる?(簡易簿記の方へ)(確認日: 2026-11-05)
- 財務省 令和8年度税制改正の大綱(確認日: 2026-11-05)
- 国税庁 No.2072 青色申告特別控除(確認日: 2026-11-05)
- 国税庁 No.2070 青色申告制度(確認日: 2026-11-05)
- 国税庁 国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出(確認日: 2026-11-05)
- 国税庁 デジタルシームレス保存と75万円の青色申告特別控除の届出書(確認日: 2026-11-05)
- 国税庁 No.2260 所得税の税率(確認日: 2026-11-05)
- 国税庁 No.6501 納税義務の免除(確認日: 2026-11-05)
※本記事は2026年11月5日時点の公的資料をもとに作成しています。税額の試算は概算で、実際の額は所得や控除の状況により異なります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。