本記事には広告(アフィリエイトリンク)を含みます。
就業者負担軽減支援金は、働いて税と社会保険料を払う中低所得の人への新しい給付です。法案は2026年11月6日に衆議院を通過し、いまは参議院での審議を待つ段階。この記事では、自分が対象かの判定と、受け取りの手続きを整理します。
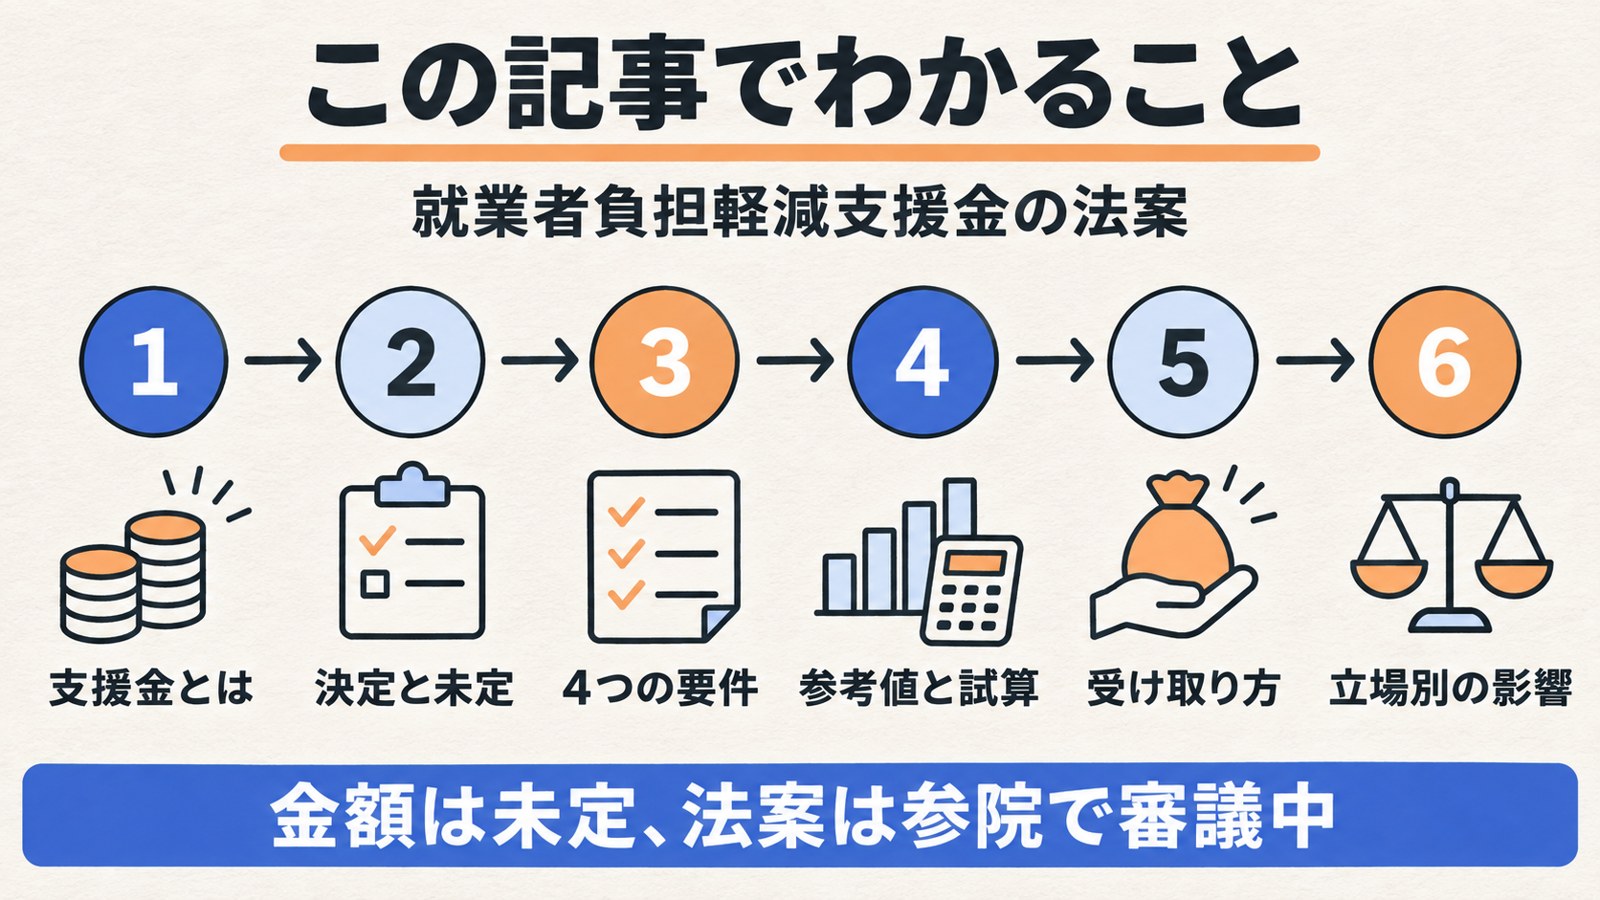
この記事でわかること
就業者負担軽減支援金とは?衆院通過までの流れ
結論として、法案は衆院を通過しましたが、参院で可決されるまでは成立していません。
この支援金は、飲食料品の消費税率を2年間1%に下げる措置と、1本の法案にまとめられています。目的は、中低所得の就業者の手取りを増やし、「働くほど生活が良くなる」と感じられる社会にすることです。
法案のキーワードは「純負担率」です。払った税と社会保険料から、受け取った社会保障の現金給付を引き、収入で割った割合を指します。法案は、日本と諸外国の純負担率の状況を踏まえて、要件や額を決めるとしています。
| 日付 | できごと |
|---|---|
| 2026年10月9日 | 内閣が国会に法案を提出 |
| 2026年10月20日 | 衆院の財務金融委員会に付託 |
| 2026年11月6日 | 衆院の委員会と本会議で可決(起立による多数) |
| 11月8日時点 | 参院は受領済み。委員会の付託・議決は未掲載 |
| 2027年4月1日 | 施行予定日(成立した場合) |
共同通信によると、採決では野党がすべて反対しました。参院は与党が少数で、賛同を得られるかが焦点です(出典:共同通信)。
なお、同じ日に野党議員が出した別の法案は否決されました(出典:参議院 議案情報)。件名が似ているため、ニュースを読むときは混同しないよう注意してください。
参院で可決されたあとの流れ
成立したあとも、すぐに金額がわかるわけではありません。
法律が公布されると、次に政令(内閣が定める細かいルール)で所得の線引きや支給額が決まります。施行は2027年4月1日の予定です。判定には2027年度分の住民税の額を使うため、その額が決まる前には判定できない仕組み。いつ振り込まれるかは、政令と市区町村の準備しだいです。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

法案で決まっていることと未定のこと
結論として、金額と所得の線引きは、政令に任されています。仕組みと手続きは法案で決まりました。
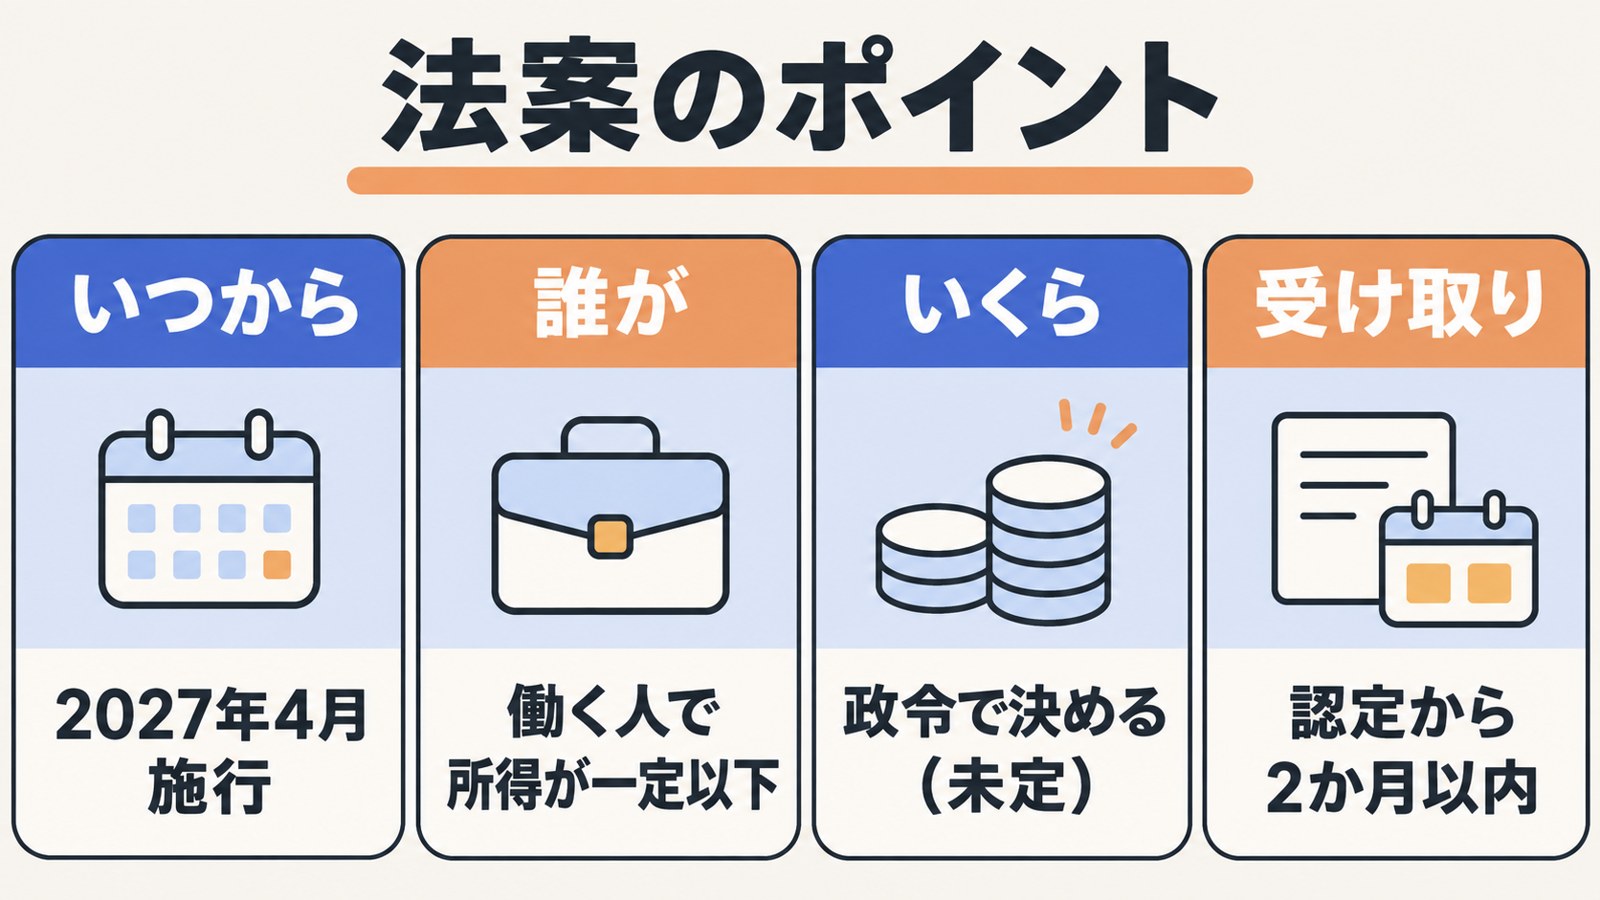
内閣官房・財務省の概要資料と、法律案要綱(法案の要点をまとめた文書)を突き合わせました。
| 項目 | 法案で決まっていること | 未定(政令などで決める) |
|---|---|---|
| 支給の回数 | 原則として年度ごとに1回(2028年度分の加算は2029年4月) | 支給月 |
| 判定の基準 | 前年の所得(2027年度分は2026年の所得) | 所得の下限額・上限額 |
| 金額の決め方 | 前年の所得・子どもの数・社会保険料控除額で決める | 具体的な支給額 |
| 2027年度分の総額 | 食料品の消費税を1%にした場合の税収見込額を超えないよう考慮 | 総額そのもの |
| 手続き | 市区町村長の認定。公金受取口座なら職権認定も可 | 請求の締切日 |
| 税金 | 支援金に税金はかからず、差押えも原則禁止(国税の滞納処分は例外) | ― |
(出典:内閣官房・財務省「法律案について」、同 法律案要綱)
費用は国が3分の2以上を負担し、残りを都道府県と市区町村が半分ずつ持ちます。支給の窓口は、住んでいる市区町村です。
資料を読み比べて気づいたのは、「いくら」「いつ」が法案のどこにも書かれていないことでした。数字が出ている解説は、どれも報道や参考値がもとになっています。
2028年度と2029年度の特別ルール
消費税の引下げが終わる時期に合わせて、2年目と3年目には特別な扱いがあります。
2028年度分は、通常の額に「加算」が上乗せされます。加算の目安は、2029年度分の額の2分の1です。この加算分だけは、2029年4月に支払われます。2029年度からは配偶者の要件が加わり、こども加算の対象も19歳未満に広がります。
今後見直される項目
法案には、検討を続ける項目もたくさん書かれています。主なものは次の3つ。1つ目は、金融所得(利子や配当など)を判定に入れることです。2つ目は税額控除との組合せ、3つ目は第3号被保険者(会社員などに扶養される配偶者)の見直しです。
支援金の対象にならない低所得の人への措置は、2028年度中に結論を出すとされています。施行から5年をめどに、法律全体も見直す予定です。
誰がもらえる?4つの要件と判定チェック表
結論として、「働いて一定以上稼ぎ、所得が上限以下で、税と保険料を一定以上払っている人」が対象です。
就業者負担軽減支援金の要件は4つあります。ただし、2027年度と2028年度は配偶者の要件を除いた3つで判定します。
| 要件 | 中身 | 2027・2028年度 |
|---|---|---|
| ① 勤労所得 | 給与や事業の所得が政令の下限額を超える | 適用 |
| ② 合計所得 | 前年の合計所得が政令の上限額以下 | 適用 |
| ③ 純負担 | (住民税×政令の倍率+社会保険料控除額)−公的年金の収入が基準超 | 適用 |
| ④ 配偶者 | 配偶者の合計所得が政令の額以下 | 適用しない |
(出典:内閣官房・財務省 法律案要綱)
①の勤労所得(働いて得た所得)には、給与のほか、一定額を超える事業所得や副業の雑所得も入ります。
③は少し複雑です。住民税には所得割(所得に応じた部分)と均等割(定額の部分)があります。この2つに政令の倍率をかけ、社会保険料控除額(払った保険料の合計)を足します。そこから前年の公的年金の収入を引いて判定します。
自分が対象か判定するチェック表
次の質問に順に答えると、対象になりそうかの目安がわかります。
| 質問 | 答え |
|---|---|
| 2027年1月1日に日本国内に住所がある | はい→次へ(いいえは対象外) |
| 2026年に給与や事業の収入がある | はい→次へ |
| 住民税や社会保険料を払っている | はい→次へ |
| 収入の中心は年金ではない | はい→対象になりうる |
(出典:内閣官房・財務省 法律案要綱をもとに作成。下限・上限の額は未定のため目安です)
すべて「はい」でも、所得の下限と上限が決まるまで最終判定はできません。金額の線引きは、政令が出てから見直してください。
配偶者がいる人の届出(2029年度から)
2029年度からは、配偶者の所得も判定に入ります。
法案では、配偶者がいて、本人の所得が④の政令の額を超える人に届出の義務を課しています。その年の3月15日までに、配偶者の住所地の市区町村へ、氏名などを書いた書面を出す仕組みです。一定の場合は、提出したものとみなされます。2028年度までは配偶者の要件がなく、届出も関係しません。
確定申告・経理に使えるサービス(PR)

いくらもらえる?報道された参考値と試算
結論として、公式の金額はまだありません。報道では年収119万円まで年5,000円程度という参考値が出ています。
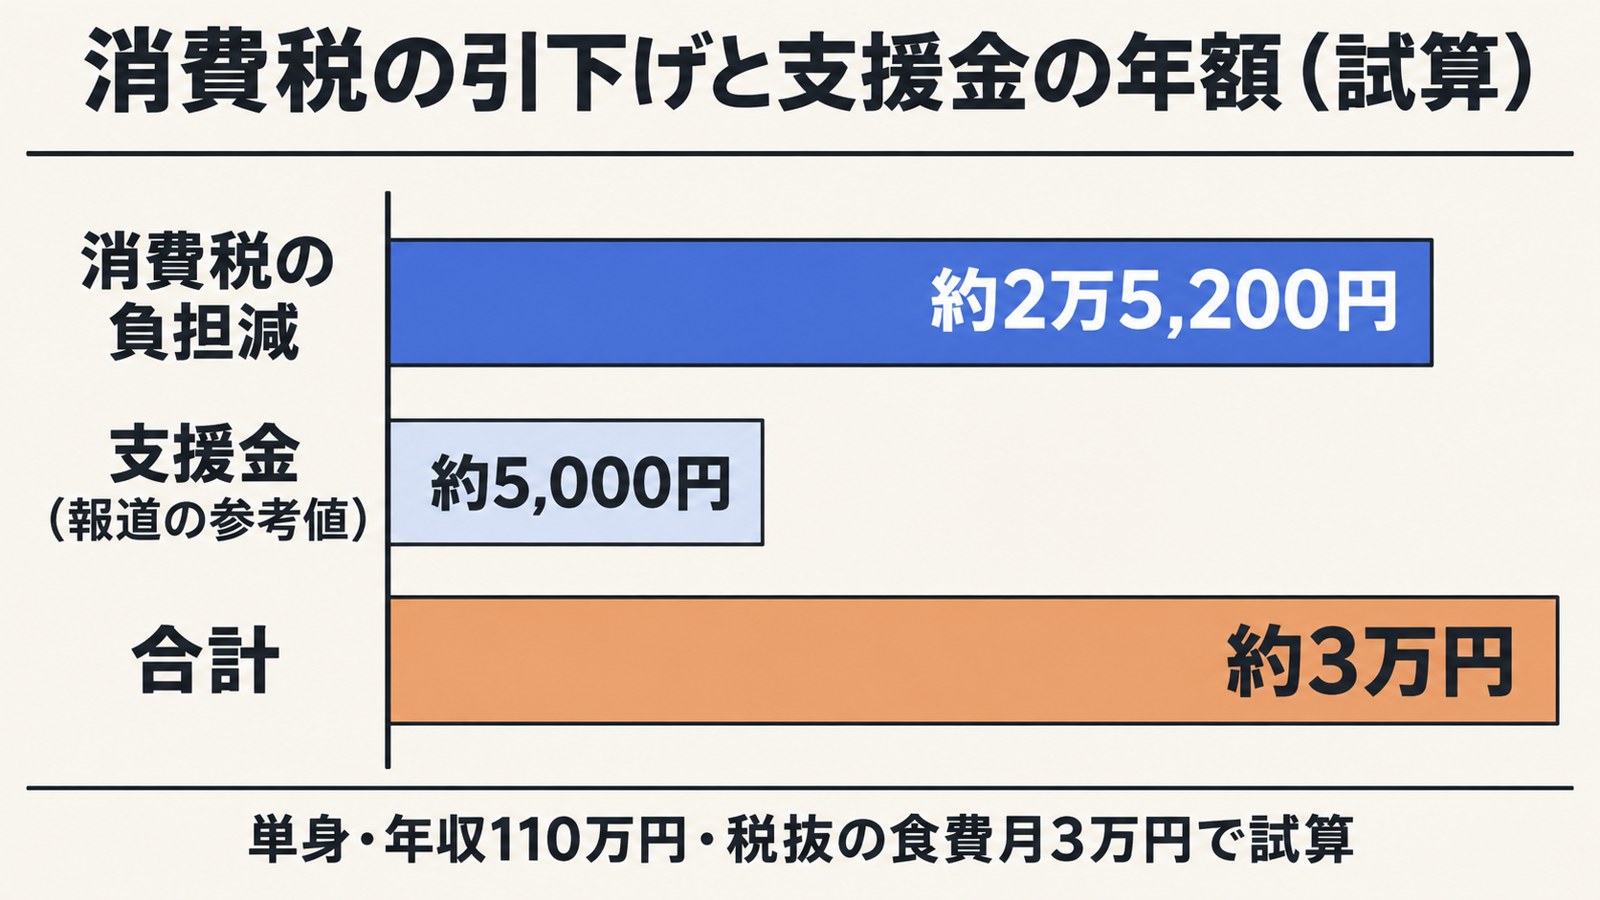
KAB(テレビ朝日系)によると、政府は10月30日に支給額の参考値を示しました。財務大臣は全体の形を「台形」と表現したと報じられています(出典:KAB)。政府側は、具体的な額は予算編成の過程で検討すると答弁しました。
| 年収(報道の参考値) | 支給のイメージ |
|---|---|
| 下限まで | 対象外(下限は53万・74万・106万円の3案) |
| 下限〜119万円 | 年5,000円程度の定額 |
| 119万円超 | 徐々に増える |
| 支給額が最大の区間の後〜350万円 | 徐々に減り、350万円で終了 |
(出典:KAB「新たな支援金で論戦 誰にいくら?財源は?」。政府資料そのものは未確認の報道ベースの参考値)
年5,000円は、月に直すと約417円です。一方、高市首相は衆院の委員会で、対象を就業者全体の3割と同程度以上にする方針を示しました。報道では、従来の参考は年収100万〜350万円の約2,000万人とされます。首相は「もう少し幅広く」と述べたと報じられています(出典:共同通信)。
2027年度分の総額にも、法案で枠がはめられています。食料品の消費税を1%にしたときの税収見込みを、総額が超えないよう考慮する決まりです。つまり、初年度は残る1%分の税収がおおよその枠になる考え方です。
食料品の消費税1%と合わせた試算
支援金だけでは小さく見えるため、同じ法案の消費税引下げと合わせて計算してみました。
| 項目 | 年額の目安 |
|---|---|
| 消費税の負担減(税抜の食費が月3万円) | 約2万5,200円 |
| 支援金(報道の参考値) | 約5,000円 |
| 合計 | 約3万円 |
(試算:単身・年収110万円のパートを想定。食費は消費税8%→1%で月2,100円減、全額が店頭価格に反映された場合の筆者計算。支援金は報道の参考値で、確定額ではありません)
私も計算してみて、負担減の大半は消費税の側だとわかりました。消費税の引下げは2029年3月末までの2年間です。支援金のほうは、その後も毎年続く仕組みとして作られています。
受け取り方|公金受取口座と認定の手続き
結論として、市区町村の「認定」を受けて受け取ります。公金受取口座(給付金の受け取り用に国へ登録する口座)があれば、申請なしで認定される道があります。
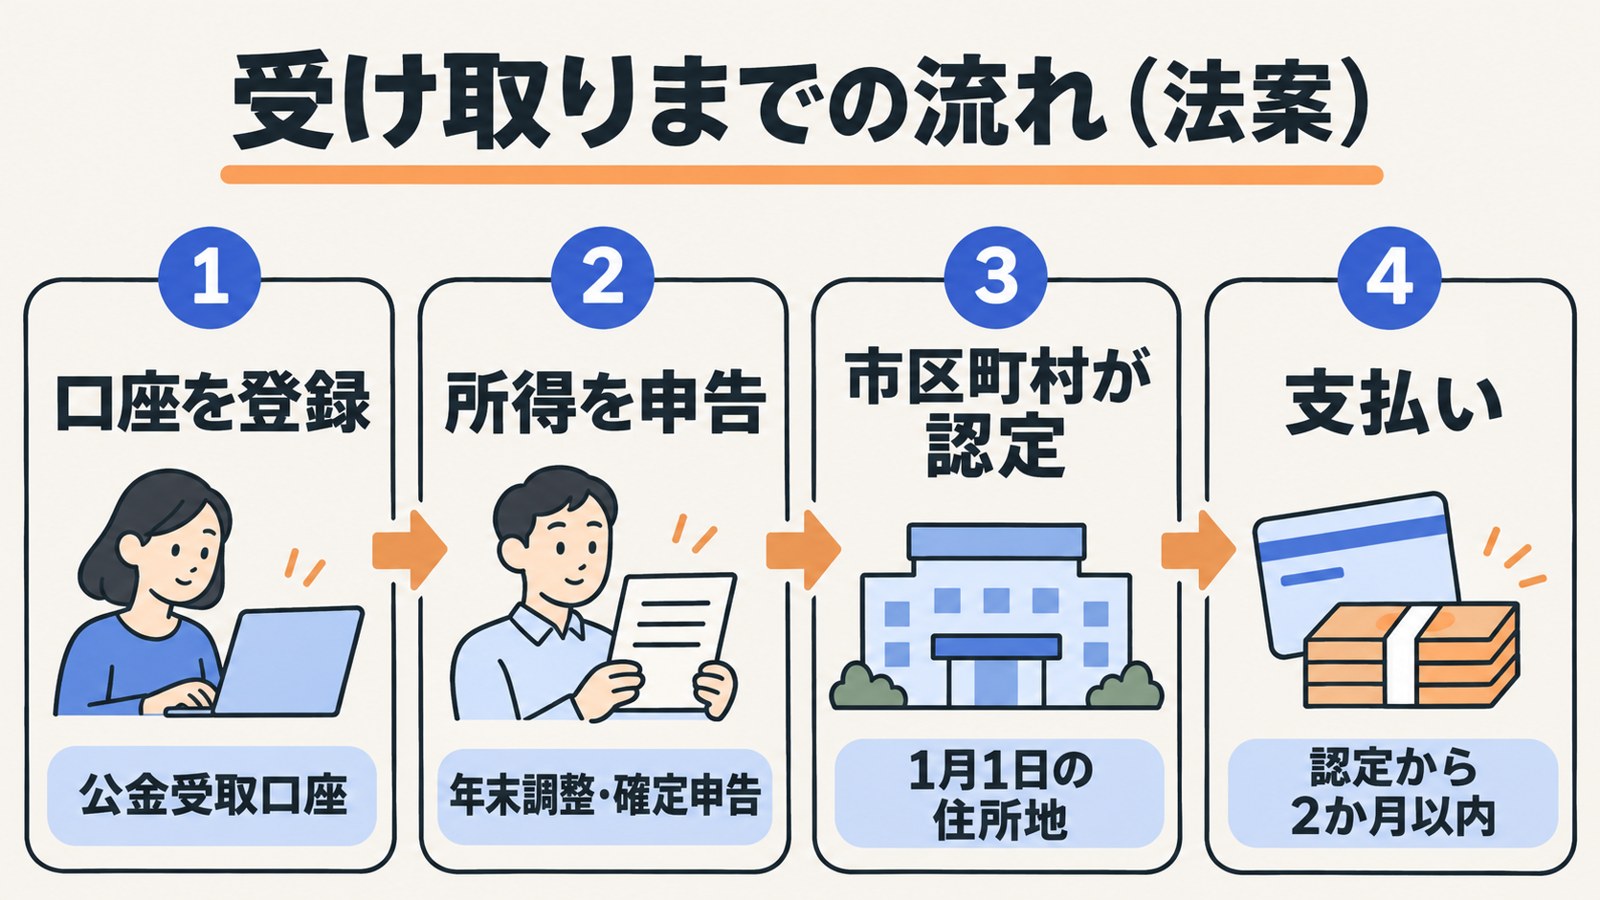
法案では、1月1日に住んでいる市区町村長が認定と支給をします。
| 段階 | 中身 |
|---|---|
| 認定の請求 | 1月1日の住所地の市区町村に、政令の締切日までに請求 |
| 職権による認定 | 公金受取口座の登録者で、資格と額が明らかなら市区町村が認定できる |
| 支払い | 認定などの日から2か月以内 |
| 翌年度以降 | 引き続き要件を満たせば、市区町村が額を決定 |
| 2028年度分の加算 | 2029年4月に支払う |
(出典:内閣官房・財務省 法律案要綱)
公金受取口座は、マイナポータルで登録できます。年金の受取口座を使った登録の案内は、公金受取口座の意向確認書で解説しています。
ただし、職権認定は市区町村が「できる」と定めた規定です。登録者全員が自動で認定されるとは限りません。市区町村から届く通知や案内は、捨てずに中身を確かめてください。
住民税の申告が判定の土台になる
市区町村は、住民税の課税情報を認定に使えると法案に書かれています。要件③にも住民税の額が入っています。
窓口になるのは、その年の1月1日に住んでいた市区町村です。2026年の年末に引っ越す人は、2027年度分の窓口が新しい住所地になる点に注意してください。
つまり、2026年の所得を市区町村が正しく把握していることが前提です。会社員は年末調整、フリーランスは確定申告の内容が住民税に反映されます。収入が少なく申告していない人は、住民税の申告が必要になるか、市区町村の案内を確かめてください。
自分はどうなる?立場別の影響
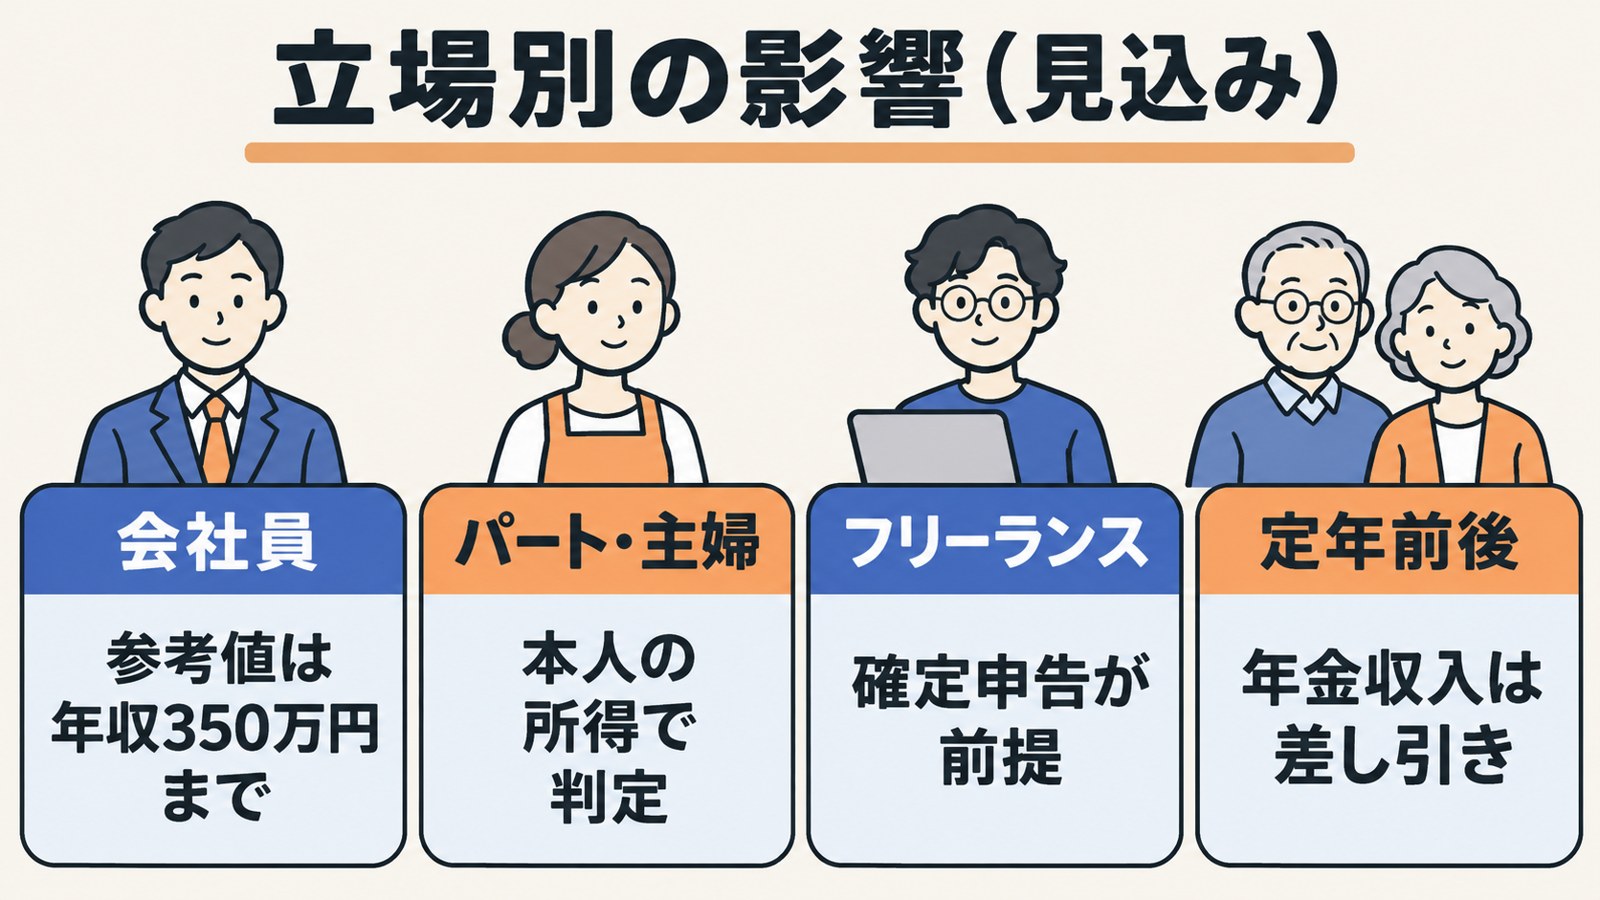
結論として、影響が大きいのはパートで働く人とフリーランスです。年金が中心の人は対象になりにくい作りです。
| 立場 | 2027年度分の見込み |
|---|---|
| 会社員(年収350万円前後まで) | 対象になりうる。上限は政令待ち |
| 会社員(年収が高い人) | 参考値では対象外の見込み |
| パート・主婦(主夫) | 本人の所得で判定。2028年度までは配偶者の所得を問わない |
| フリーランス | 事業所得も勤労所得に入る。確定申告が前提 |
| 定年前後(再雇用・年金) | 公的年金の収入が差し引かれ、要件③を満たしにくい |
(出典:内閣官房・財務省「法律案について」。年収の目安はKABの参考値)
会社員は「年収350万円」が目安
会社員の所得は、年末調整を経て住民税の計算に回ります。法案では、市区町村がその課税情報を認定に使えます。
報道の参考値では、支給は年収350万円で終わります。年収400万円以上の会社員は、今の案のままなら対象外です。ただし首相が対象を広げる考えを示しており、上限は動くかもしれません。年収300万円前後の人は、政令の公表まで判断を保留してください。
パートで働く人と「年収の壁」
支援額は、当分の間、社会保険料控除額も加えて決めます。概要資料は、これを「年収の壁」に配慮した就業促進特例加算と呼んでいます。
社会保険に入ると手取りが減る壁が、支援金で和らぐ方向です。ただし加算の金額は未定です。保険料が下がる別の制度は保険料調整制度で解説しています。
子育て世帯と定年前後の人
子どもの数に応じた「こども加算」もあります。2027・2028年度は16歳未満、2029年度からは19歳未満の扶養親族が対象です。
定年前後の人は、働いていても年金の収入が差し引かれます。法案は、働いていない高齢者などの扱いを別途検討すると定めています。
フリーランスと副業がある人
フリーランスの事業所得も、一定額を超えれば勤労所得に数えられます。
副業で給与と事業の両方がある人は、合計で判定されます。2026年分の確定申告は、2027年3月15日が期限です(出典:所得税法 第120条)。期限内に申告を済ませないと、市区町村が所得を把握できません。経費の記帳や領収書の整理を、年内から進めておきましょう。
よくある質問
読者が迷いやすい疑問を、法案の内容に沿って6つにまとめました。
Q1. 就業者負担軽減支援金はもう決まった制度ですか?
A. まだ決まっていません。11月6日に衆院を通過し、参院で可決されれば成立します。
Q2. 最初の支給はいつですか?
A. 施行は2027年4月1日の予定です。支給月は政令などで決まるため、現時点で公式の日付はありません。
Q3. 年金だけで暮らしている人はもらえますか?
A. 働いて得た所得が要件のため、年金だけの人は対象外の作りです。対象外の人への措置は、別途検討するとされています。
Q4. 支援金に税金はかかりますか?
A. かかりません。法案は、支援金に租税などを課さないと定めています。受け取る権利の差押えも原則禁止ですが、国税の滞納処分は例外です。
Q5. 子ども・子育て支援金とは何が違いますか?
A. 子ども・子育て支援金は、医療保険料に上乗せして集める負担です。就業者負担軽減支援金は、受け取る給付です。
Q6. 給付付き税額控除とは同じものですか?
A. 給付付き税額控除への第一歩と位置づけられています。税額控除と組み合わせる仕組みは、引き続き検討されます。制度の全体像は給付付き税額控除はいつから?で解説しました。
まとめ・次にやること
就業者負担軽減支援金は、法案の仕組みは固まり、金額と時期は未定という段階です。参院の審議と、その後の政令が次の山場になります。
今のうちにできることは、次の3つです。
- 年内に、公金受取口座がマイナポータルに登録されているか確かめる
- 2026年の所得を、年末調整か2027年3月15日までの確定申告で正しく申告する
- 参院の可決と政令の公表を待ち、公表後にチェック表で判定し直す
住民税の計算がどう変わるかは、住民税の2027年度改正で確認できます。判定に使う住民税の額と合わせて、自分の位置を見ておきましょう。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
参考情報源
この記事で確認した公的資料と報道です。
- 参議院 議案情報(第222回国会 閣法第1号)(確認日: 2026-11-08)
- 内閣官房・財務省「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」について(確認日: 2026-11-08)
- 内閣官房 同法律案要綱(確認日: 2026-11-08)
- 参議院 議案情報(就業者の租税及び社会保険料による負担の軽減のために講ずべき措置に関する法律案)(確認日: 2026-11-08)
- 共同通信「消費減税法案が衆院通過 現金給付対象、就業者の3割以上」(Yahoo!ニュース)(確認日: 2026-11-08)
- 琉球新報「給付対象 就業者3割以上 消費減税法案、衆院通過」(確認日: 2026-11-08)
- KAB「新たな支援金で論戦 誰にいくら?財源は?」(確認日: 2026-11-08)
- e-Gov法令検索 所得税法(第120条 確定申告の期限)(確認日: 2026-11-08)
※本記事は2026年11月8日時点の法案と公的資料・報道をもとに作成しています。法案は審議中のため、成立時の内容や政令で決まる金額は変わることがあります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。