本記事には広告(アフィリエイトリンク)を含みます。
住民税の2027年度改正では、給与所得控除の最低保障額が65万円から74万円に上がります。2026年の収入にかかる住民税が対象で、2027年6月の天引きから反映されます。
一方で、住民税の基礎控除は43万円のまま据え置きです。所得税ほど大きくは減らないため、「思ったより下がらない」と感じる人も出てきそうです。私も総務省と国税庁の資料を読み比べ、年収ごとに税額を計算してみました。
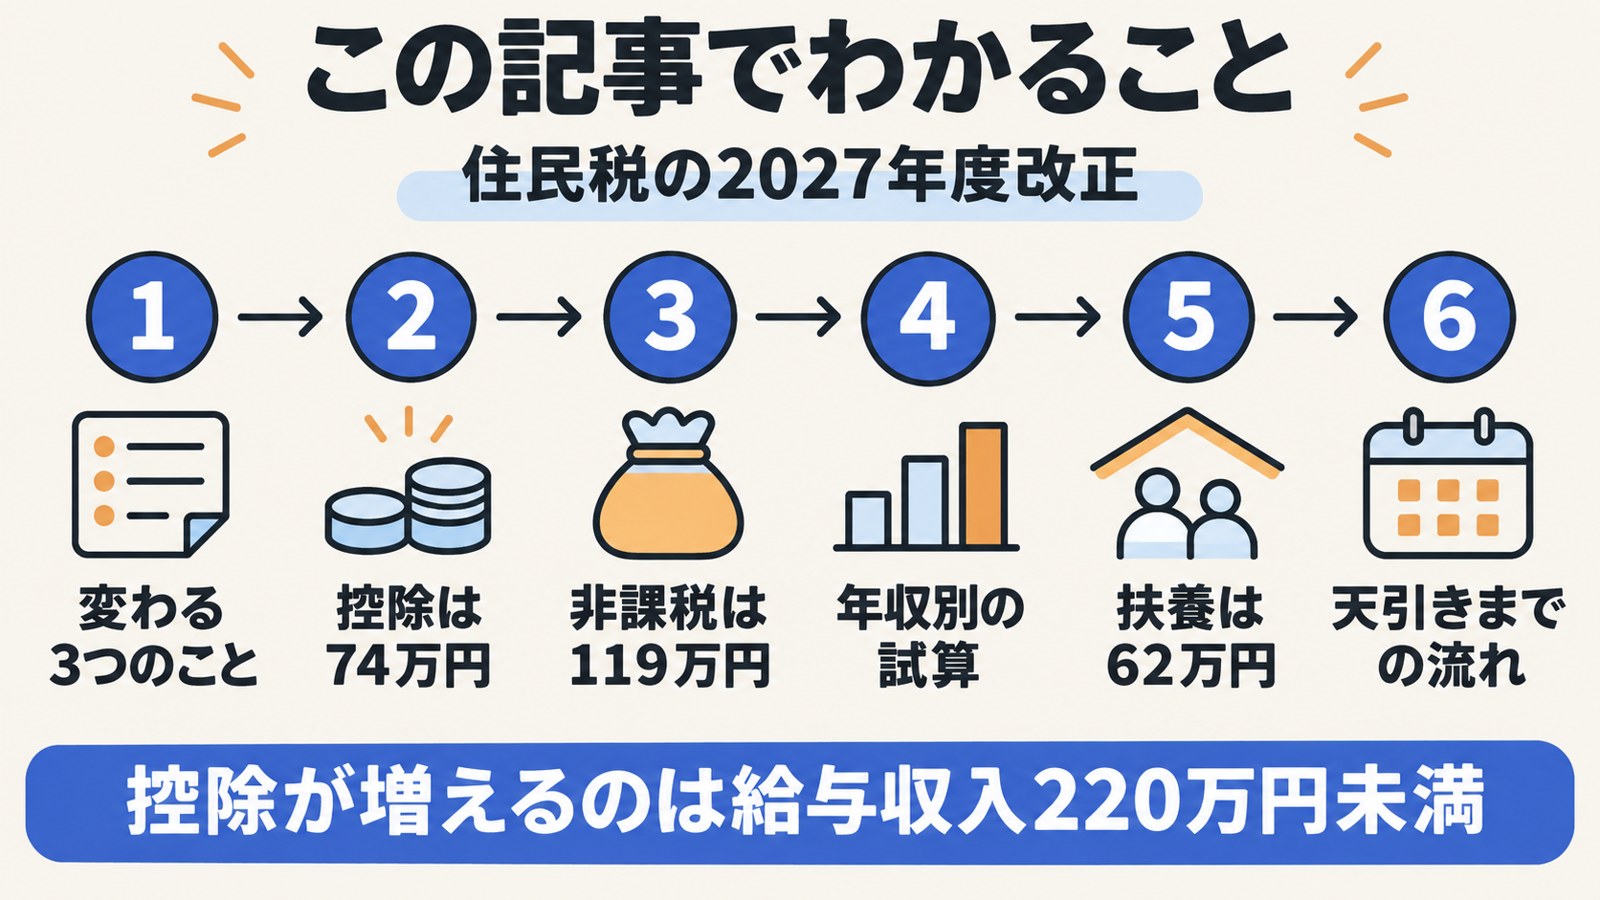
この記事でわかること
住民税の2027年度改正で変わる3つのこと
結論として、変わるのは「給与所得控除」「非課税ライン」「扶養の所得要件」の3つです。
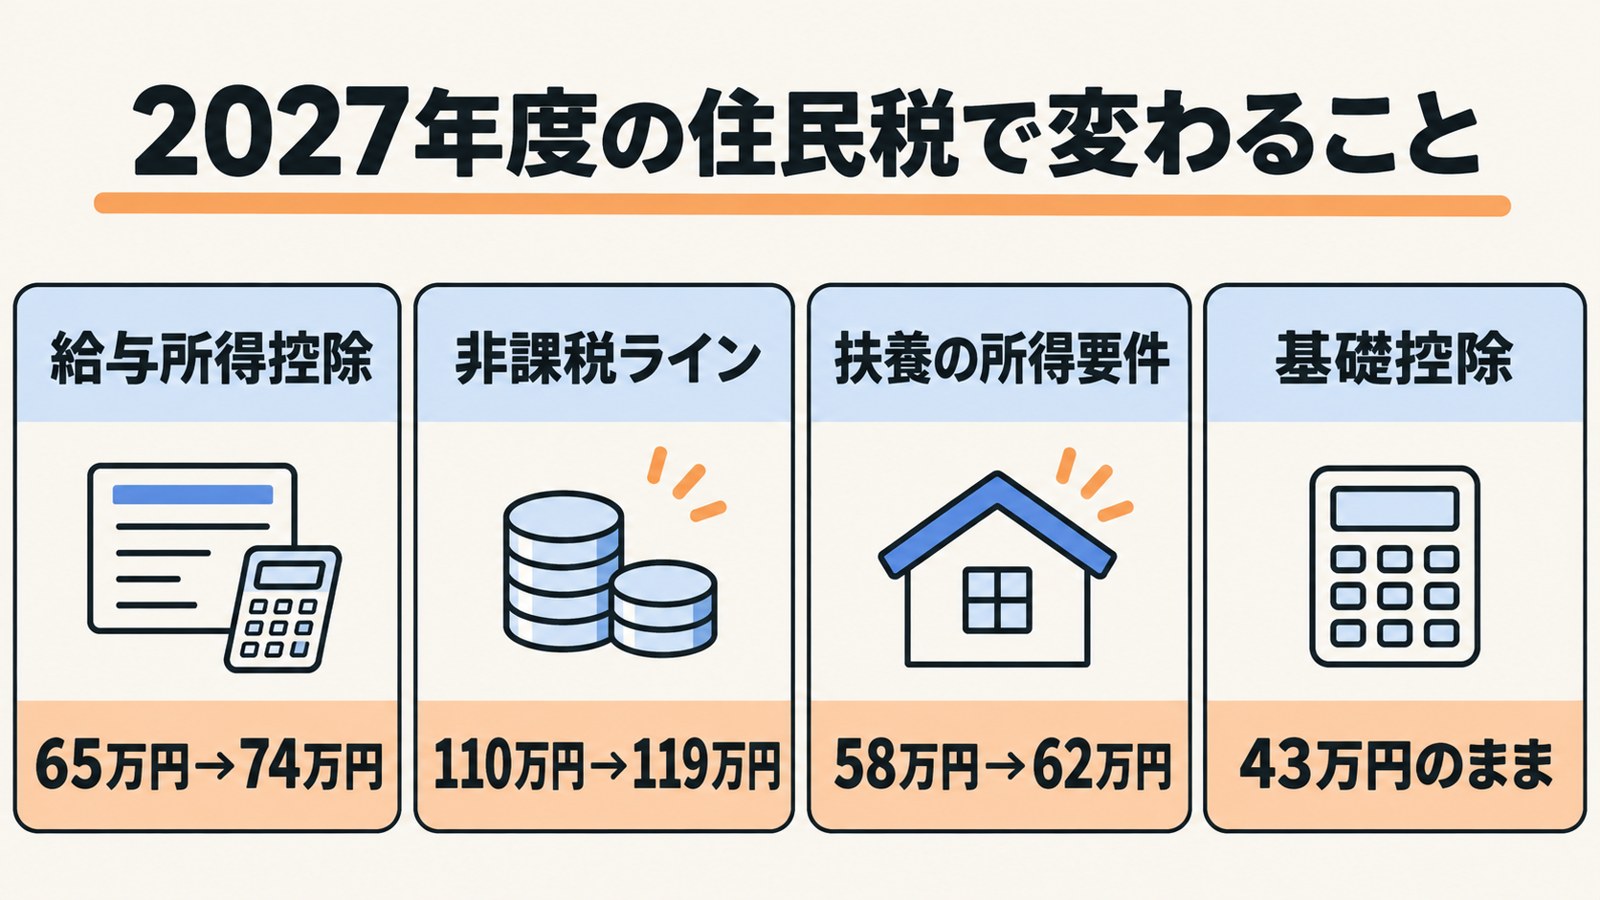
住民税は、前の年の所得をもとに計算されます。2027年度(令和9年度)の住民税は、2026年1〜12月の収入が基準です。改正の中身は、2025年12月に閣議決定された令和8年度税制改正の大綱で決まりました。
| 項目 | 2026年度(令和8年度) | 2027年度(令和9年度) |
|---|---|---|
| 給与所得控除の最低保障額 | 65万円 | 74万円(うち5万円は2年間の時限措置) |
| 住民税の基礎控除 | 43万円 | 43万円(改正なし) |
| 単身の非課税ライン(給与収入) | 110万円 | 119万円 |
| 扶養親族などの所得要件 | 58万円以下 | 62万円以下 |
| ひとり親控除(住民税) | 30万円 | 30万円(33万円は2028年度から) |
(出典:総務省 地方税法等の一部を改正する法律の概要、総務省 令和8年度税制改正の大綱の概要、仙台市 令和9年度から適用される個人市県民税の税制改正等)
ひとり親控除の引上げは、住民税では1年遅れて2028年度分からです。詳しくはひとり親控除の改正2026にまとめています。
給与所得控除の最低保障額は74万円に
結論として、給与収入220万円未満なら所得が最大9万円減ります。
給与所得控除(給与から差し引ける経費の代わりの額)は、収入が少ない人ほど「最低保障額」が効きます。2027年度と2028年度の住民税では、この額が74万円です。内訳は、恒久的な引上げ分の69万円と、2年間だけの上乗せ5万円です。
| 給与収入 | 2026年度の給与所得 | 2027・2028年度の給与所得 |
|---|---|---|
| 65万999円まで | 0円 | 0円 |
| 65万1,000円〜74万999円 | 収入−65万円 | 0円 |
| 74万1,000円〜189万9,999円 | 収入−65万円 | 収入−74万円 |
| 190万円〜219万999円 | 収入÷4×2.8−8万円 | 収入−74万円 |
| 220万円以上 | 改正なし | 改正なし |
(出典:仙台市 令和9年度から適用される個人市県民税の税制改正等。収入÷4は千円未満切捨て。219万1,000円〜220万円未満は145万1,000〜145万6,000円の特例額)
220万円を超える人は変わらない
控除が増えるのは、給与収入が220万円未満の人だけです。年収400万円や600万円の会社員は、給与所得の計算が今と同じです。住民税の基礎控除も43万円のままなので、住民税額は変わりません。
190万〜220万円の人は増え方が小さい
控除の増え方は、年収によって9万円から0円まで段階的に変わります。
年収74万円以上190万円未満の人は、給与所得がまるまる9万円減ります。74万円未満では減り方が9万円より小さくなります。年収200万円では、今の控除は68万円です。74万円との差は6万円にとどまります。年収210万円なら差は3万円で、220万円に近づくほどゼロに近づきます。
資料を読み比べると、この「段階的に効果が小さくなる」点を書いていない解説も見かけました。年収200万円前後の人は、9万円まるごと減るわけではない点に注意してください。
非課税ラインは単身で119万円に
結論として、単身なら年収119万円以下で非課税です。
給与だけの単身者は、2026年の年収が119万円以下なら住民税がかかりません。
非課税ラインは「所得45万円以下」で、この基準自体は変わっていません。給与所得控除が9万円増えた分、年収に直すと110万円から119万円に上がります。
| 世帯 | 所得の基準 | 給与収入の目安(2027年度) |
|---|---|---|
| 単身(扶養なし) | 45万円以下 | 119万円以下 |
| 扶養1人(均等割も非課税) | 101万円以下 | 175万円以下 |
| 扶養1人(所得割が非課税) | 112万円以下 | 186万円以下 |
(出典:総務省 個人住民税の基礎控除等について(個人住民税検討会 資料3)、仙台市 令和9年度から適用される個人市県民税の税制改正等。扶養ありは1級地の仙台市の例)
住民税には、定額の「均等割」と、所得に10%をかける「所得割」があります。所得割の非課税基準は全国共通です。均等割の基準は市区町村の条例で決まり、地域の区分(級地)によって少し低くなります。
自分が非課税か判定するチェック表
次の質問に順に答えると、2027年度の住民税がかかるかの目安がわかります。
| 質問 | はい / いいえ |
|---|---|
| 2026年の収入は給与だけ | はい→次へ |
| 扶養している家族はいない | はい→次へ |
| 2026年の給与収入(額面)は119万円以下 | はい→非課税の目安 |
(出典:仙台市 令和9年度から適用される個人市県民税の税制改正等をもとに作成)
複数の勤め先がある人は、すべての給与を合計して判定します。
年収別の試算|住民税はいくら変わる?
結論として、年収120万〜200万円の単身者は年6,000〜9,000円ほど下がります。
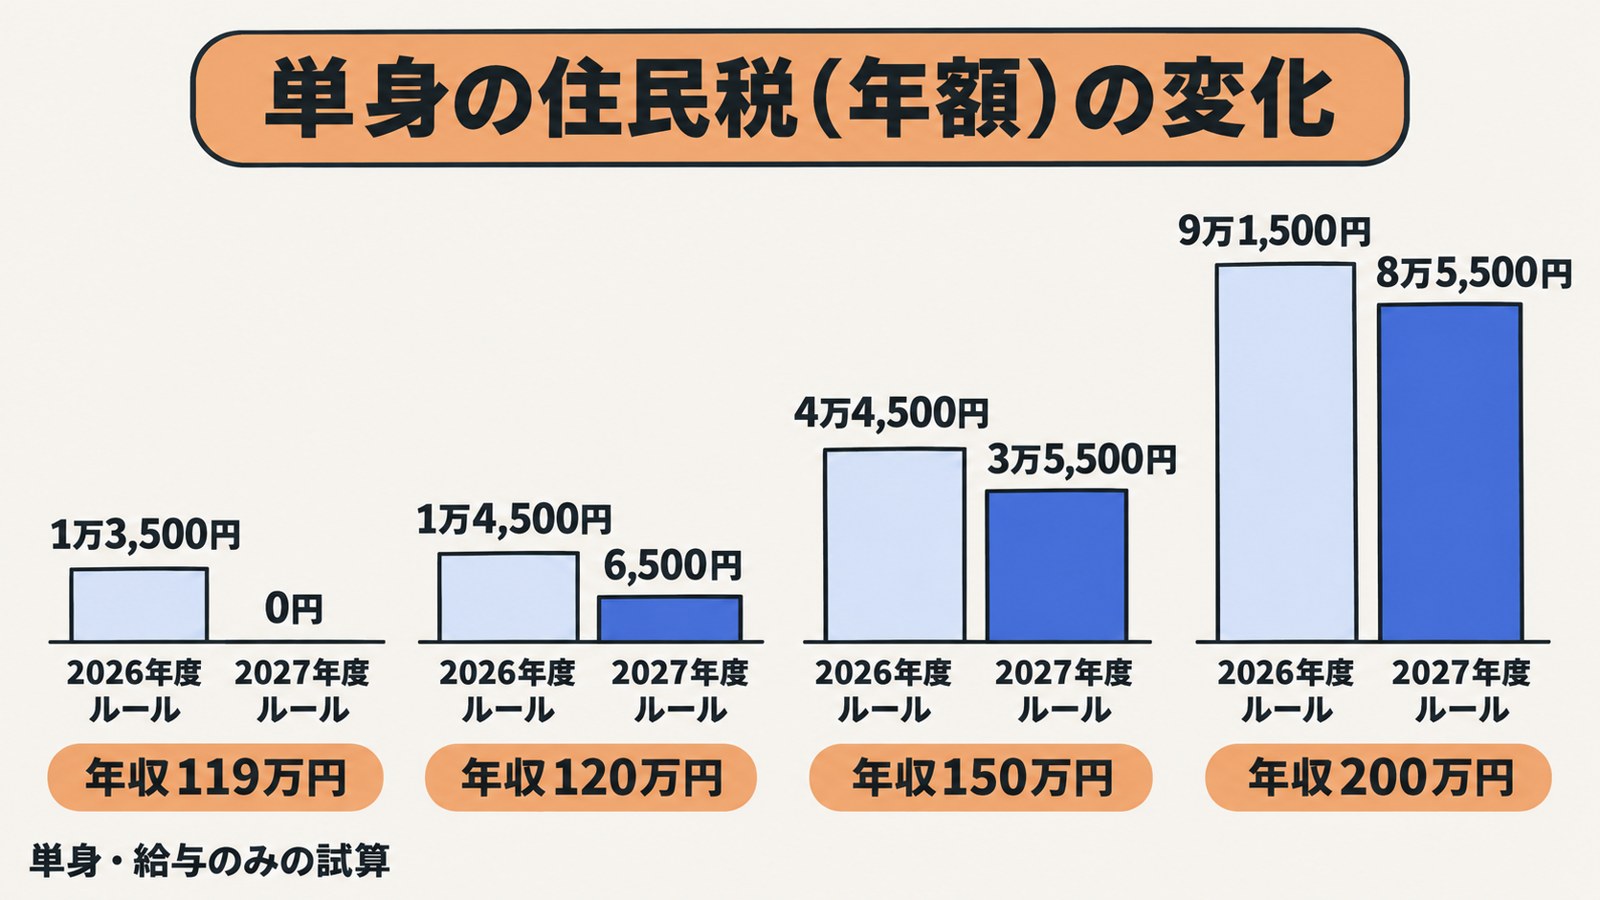
同じ年収を、2026年度のルールと2027年度のルールで計算して比べました。
| 給与収入 | 2026年度ルール | 2027年度ルール | 差(年額) |
|---|---|---|---|
| 110万円 | 0円 | 0円 | 0円 |
| 115万円 | 9,500円 | 0円 | −9,500円 |
| 119万円 | 1万3,500円 | 0円 | −1万3,500円 |
| 120万円 | 1万4,500円 | 6,500円 | −8,000円 |
| 150万円 | 4万4,500円 | 3万5,500円 | −9,000円 |
| 200万円 | 9万1,500円 | 8万5,500円 | −6,000円 |
| 400万円 | 17万5,500円 | 17万5,500円 | 0円 |
(試算:単身・給与のみ。所得割10%、均等割4,000円+森林環境税1,000円、基礎控除43万円、調整控除は基礎控除分のみ。社会保険料控除は400万円のみ60万円、ほかは0円とした筆者計算)
年収115万〜119万円の人は、課税から非課税に変わります。月に直すと約800〜1,100円の差です。年収120万円の人は、非課税ラインをわずかに超えます。それでも所得割は3,000円から調整控除を引いた1,500円だけ。
年収400万円の会社員は、住民税が1円も変わりません。私もここが一番意外でした。所得税は減るのに、住民税は今までどおりです。
税率や均等割は、自治体の独自の上乗せで変わることがあります。正確な額は、2027年5〜6月に届く通知書で確かめてください。
夫婦の家計で見るとどうなるか
パートで働く妻と、会社員の夫の世帯で考えてみます。妻の2026年の年収が130万円のケースです。
妻本人は、所得56万円で住民税がかかります。2026年度ルールの所得65万円と比べると、妻の住民税は9,000円下がります。夫の側は、妻が配偶者控除の対象(給与136万円以下)に入ります。
| 年収130万円の妻 | 2026年度ルール | 2027年度ルール |
|---|---|---|
| 妻の所得 | 65万円 | 56万円 |
| 妻の住民税 | 2万4,500円 | 1万5,500円 |
| 夫が受ける控除の区分 | 配偶者特別控除 | 配偶者控除 |
(試算:妻は給与のみ・社会保険料控除なし。所得割10%、均等割4,000円+森林環境税1,000円、調整控除は基礎控除分のみの筆者計算。夫の控除区分は国税庁 令和8年分 年末調整のしかた(変わった点)の所得要件による)
控除額は夫の所得によっても変わるため、ここでは区分の変化だけを示しています。夫の分は、年末調整の申告書で正しく区分を書けば自動で計算されます。
扶養・配偶者の所得要件は62万円に
結論として、家族の年収136万円以下なら扶養の対象です。
配偶者控除の対象になる配偶者も、同じく給与収入136万円以下が目安です。
給与所得控除が増えたのに合わせて、家族の所得要件も4万円上がりました。
| 対象 | 2026年度 | 2027年度 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 所得58万円以下(給与123万円以下) | 所得62万円以下(給与136万円以下) |
| 配偶者特別控除の配偶者 | 給与123万円超201万5,999円以下 | 給与136万円超207万円以下 |
| 特定親族(19〜22歳) | 給与123万円超188万円以下 | 給与136万円超197万円以下 |
| 勤労学生 | 給与150万円以下 | 給与163万円以下 |
(出典:神戸市 令和9年度の市民税・県民税の主な改正、国税庁 令和8年分 年末調整のしかた(変わった点))
たとえば、23歳以上の子どもがアルバイトで年収130万円だったとします。2026年度のルールでは所得65万円で、扶養から外れていました。2027年度は所得56万円となり、親は扶養控除33万円を受けられます。親の住民税は、およそ3万3,000円軽くなる計算です。
大学生世代の控除の仕組みは、特定扶養控除2026年改正で詳しく解説しています。
所得税と住民税で違うところ
結論として、反映の時期と基礎控除の額が違います。
所得税は2026年分の年末調整から、住民税は2027年6月の天引きから変わります。
同じ2026年の収入でも、所得税と住民税では控除の額が違います。
| 項目 | 所得税(2026年分) | 住民税(2027年度) |
|---|---|---|
| 給与所得控除の最低保障額 | 74万円 | 74万円 |
| 基礎控除 | 最高104万円 | 43万円 |
| 税金がかからない年収(単身) | 178万円まで | 119万円まで |
| 反映される時期 | 2026年12月の年末調整 | 2027年6月の給与から |
(出典:国税庁 令和8年分 年末調整のしかた(変わった点)、総務省 地方税法等の一部を改正する法律の概要)
住民税は「地域社会の会費」という性格から、基礎控除を所得税より低くしています。総務省の資料にも、そう書かれていました。そのため、年収120万〜178万円の人は「所得税0円でも住民税はかかる」状態になります。所得税側の仕組みは所得税の基礎控除が104万円に引上げをご覧ください。
「103万円の壁」はどこへ行ったか
以前は、年収103万円を超えると所得税がかかり始めました。2026年分は、所得税がかかり始める年収が178万円まで上がります。
ところが、住民税は119万円を超えるとかかり始めます。つまり、本人の税金で見た最初の壁は「住民税の119万円」です。とはいえ、119万円を少し超えても住民税は数千円にとどまります。手取りが逆転するほどの差ではありません。
社会保険の扶養(年収130万円未満が目安)は、税とは別の基準です。働く時間を決めるときは、税と社会保険を分けて確かめてください。
2027年6月の天引きまでの流れ
結論として、会社員とパートの手続きは不要です。
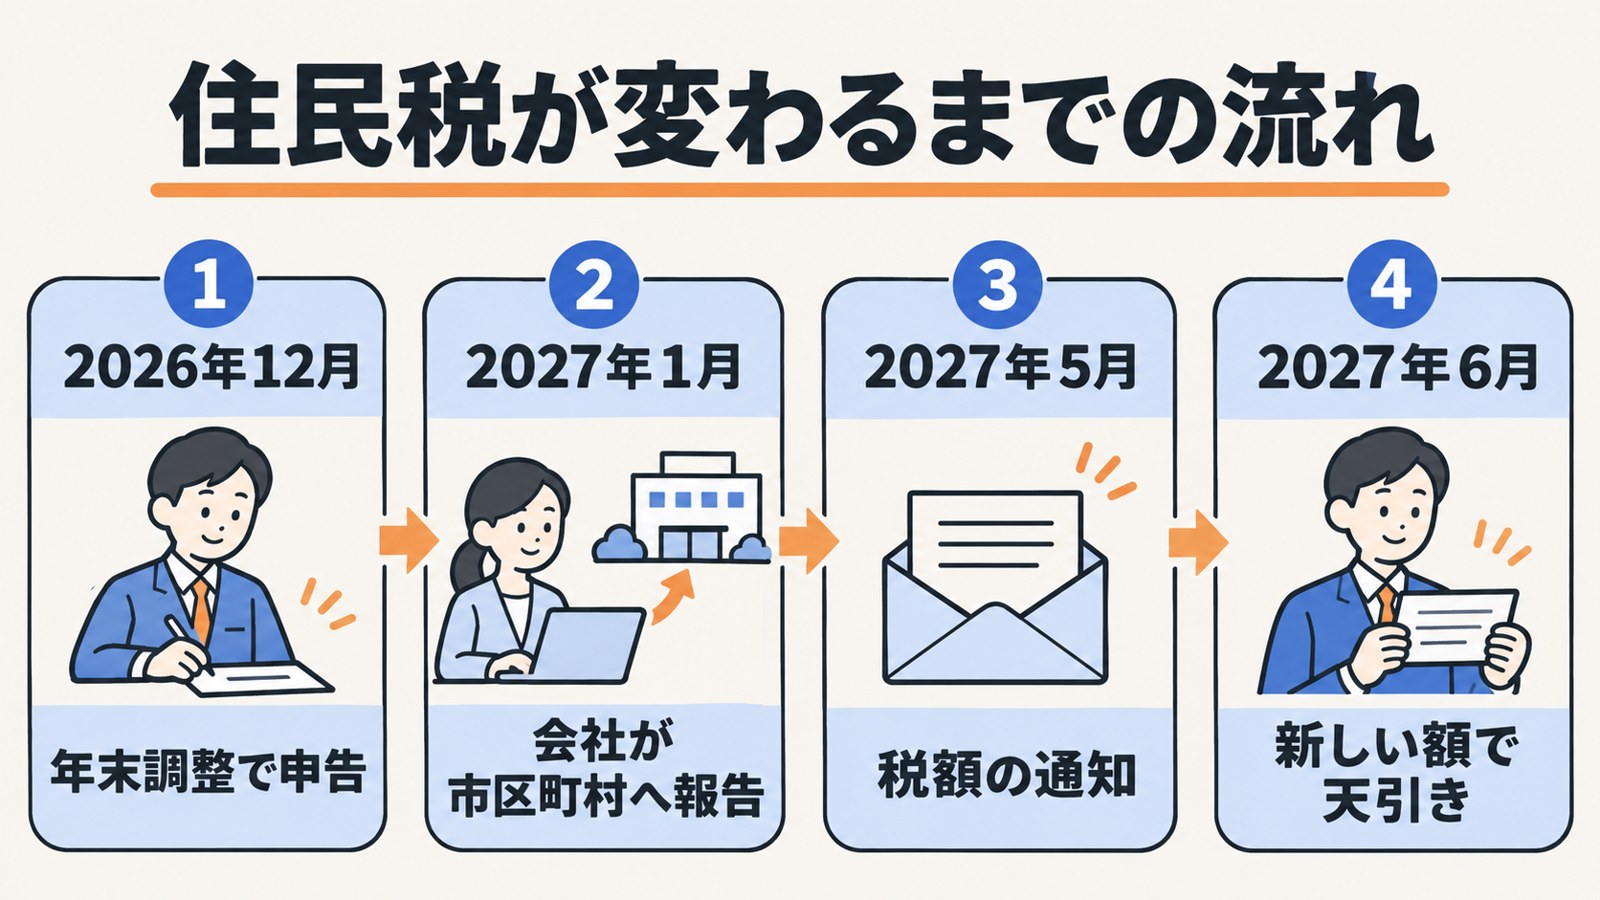
住民税のために、自分で役所へ出向く必要はありません。
| 時期 | 起きること |
|---|---|
| 2026年12月 | 年末調整(扶養や配偶者の所得をここで申告) |
| 2027年2月1日(月)まで(1月31日が日曜のため) | 勤め先が給与支払報告書を市区町村へ提出 |
| 2027年5月31日まで | 市区町村が特別徴収税額の通知書を勤め先へ送付 |
| 2027年6月〜2028年5月 | 新しい住民税額を12回に分けて給与から天引き |
年末調整で書いた家族の所得は、そのまま住民税の計算にも使われます。家族の年収を古い基準で判断すると、控除を受けそびれます。2026年分の書き方は年末調整の変更点2026年分で確認できます。
年末調整で見落としやすい点
国税庁の資料によると、扶養の所得要件の改正は2026年12月1日以後の給与から適用されます。新しく扶養の要件を満たした家族がいる場合は、扶養控除等申告書の提出が必要です。
たとえば、家族の年収が125万円で、これまで扶養に入れていなかったケース。2026年分からは対象になるため、年末調整の前に申告書を出し直してください。会社員の本人が書き忘れると、所得税も住民税も控除が抜けたままになります。
年末調整を受けない人は、確定申告で反映できます。期限は2027年3月15日です。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

自分はどうなる?立場別の影響
結論として、住民税が下がるのは給与収入220万円未満の人と、その家族を扶養する人です。
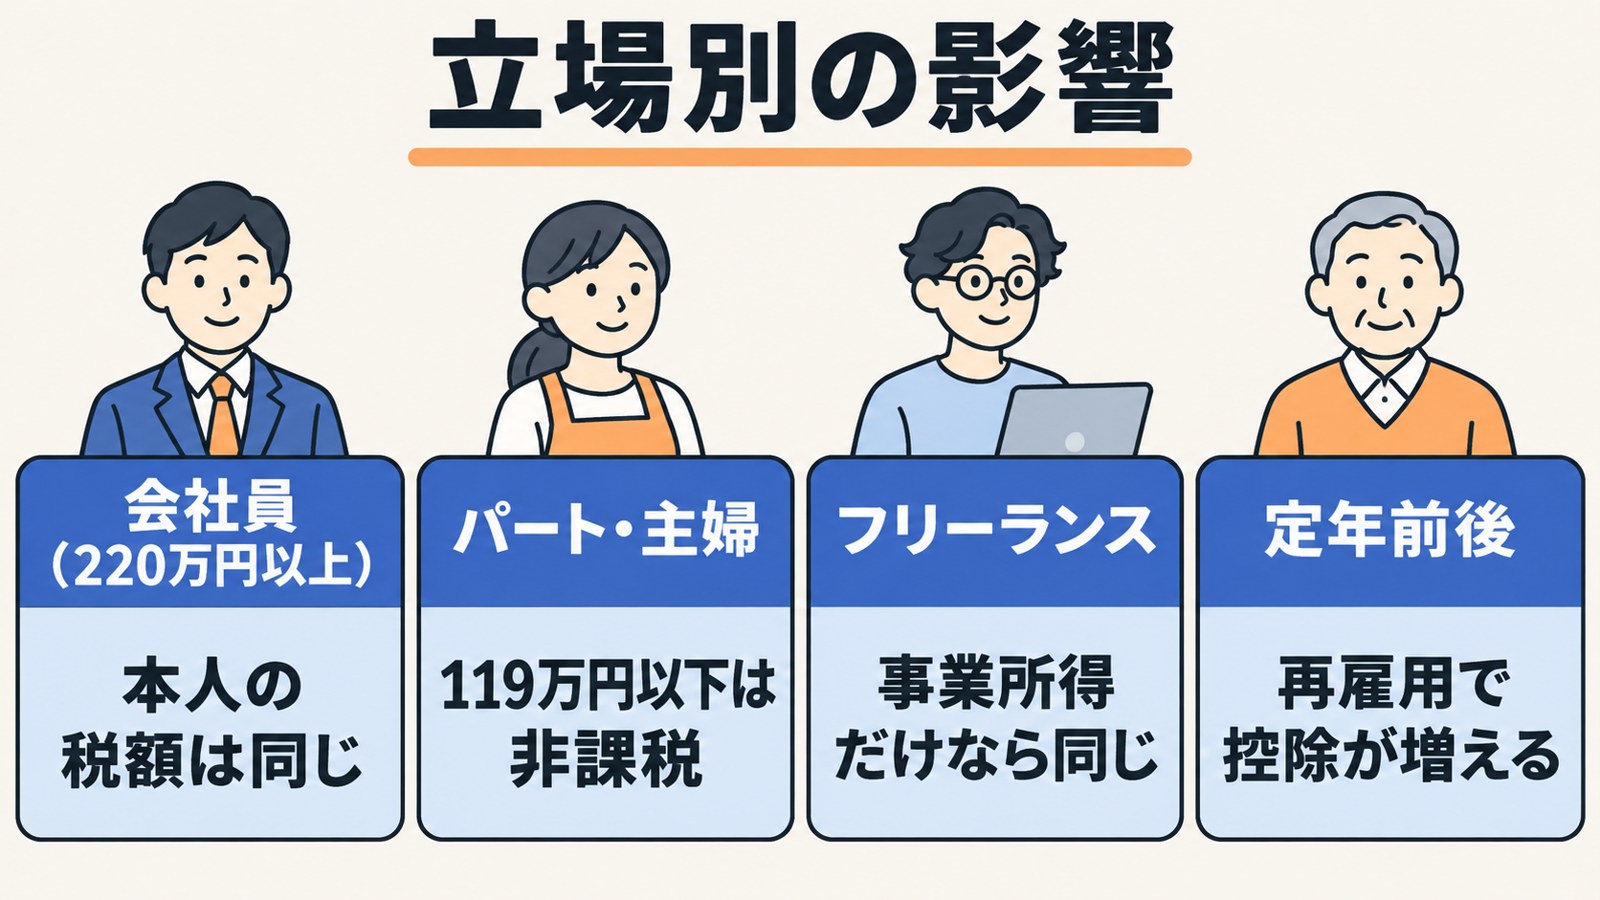
| 立場 | 2027年度の住民税への影響 |
|---|---|
| 会社員(年収220万円以上) | 本人の税額は変わらない。家族の扶養範囲は広がる |
| パート・主婦(主夫) | 年収119万円以下なら非課税。120万〜200万円は年6,000〜9,000円ほど減る |
| フリーランス | 給与所得控除がないため、事業所得だけなら変わらない |
| 定年前後(再雇用・年金) | 再雇用の給与が220万円未満なら控除が増える |
(出典:総務省 地方税法等の一部を改正する法律の概要、仙台市 令和9年度から適用される個人市県民税の税制改正等)
フリーランスは、2027年3月15日までの確定申告が住民税の計算に使われます。2027年からの所得税の上乗せは防衛特別所得税はいつから?で解説しています。
非課税になると、自治体の給付や保険料の軽減の対象が変わることがあります。扱いは制度ごとに違うため、気になる人は担当課に確かめてください。
フリーランスと内職の人
事業所得だけのフリーランスには、給与所得控除がありません。住民税の基礎控除も43万円のままなので、税額は今までと同じです。
例外は、家で内職をする家内労働者などの特例です。必要経費として認められる最低額が、65万円から69万円に上がりました。副業で給与と事業所得の両方がある人は、給与の部分だけが改正の対象になります。
定年前後の人
再雇用で給与が下がり、年収220万円未満になる人は控除が増えます。たとえば再雇用後の年収が200万円なら、住民税は年6,000円ほど下がる計算です。
一方、年金の控除(公的年金等控除)の改正は見当たりません。今回確認した総務省と自治体の資料には、記載がありませんでした。給与と年金の両方がある人は、給与の部分だけが改正の対象と考えてください。
よくある質問
Q1. 住民税の改正はいつから反映されますか?
A. 2026年の収入にかかる2027年度分からです。会社員やパートは、2027年6月の給与から新しい税額で天引きされます。
Q2. 住民税の基礎控除も上がりますか?
A. 上がりません。基礎控除の引上げは所得税だけで、住民税は43万円のままです。
Q3. 年収119万円以下なら、どこに住んでいても非課税ですか?
A. 所得割はどこでも非課税です。均等割は市区町村の条例で基準が決まるため、地域によっては少額の課税がある場合があります。
Q4. 74万円の最低保障額はずっと続きますか?
A. 5万円の上乗せは2027年度と2028年度の2年間だけの措置です。その後の扱いは、今後の税制改正で決まります。
Q5. 年収400万円の会社員の住民税は下がりますか?
A. 給与収入220万円以上は給与所得控除が変わらないため、本人の住民税額は変わりません。
Q6. 何か手続きは必要ですか?
A. 住民税のための特別な手続きはありません。年末調整の申告書に、家族の2026年の所得を正しく書いてください。
まとめ・次にやること
改正の柱は、給与所得控除74万円と非課税ライン119万円です。一方、基礎控除は43万円のまま据え置き。
2027年6月の天引きに備えて、次の3つを進めてください。
- 12月の給与明細などで、2026年の給与収入の見込みを確かめる
- 年末調整の申告書に、家族の所得を62万円の基準で書く
- 2027年5〜6月に届く住民税の通知書で、税額が試算と合っているか見る
住民税の2027年度改正で控除が増えるのは、給与収入220万円未満の人だけです。家族の働き方を決めるときは、所得税の178万円と住民税の119万円を分けて考えましょう。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 総務省 地方税法等の一部を改正する法律の概要(確認日: 2026-11-07)
- 総務省 令和8年度税制改正の大綱の概要(確認日: 2026-11-07)
- 総務省 個人住民税の基礎控除等について(令和8年度第1回個人住民税検討会 資料3)(確認日: 2026-11-07)
- 総務省 個人住民税(確認日: 2026-11-07)
- 国税庁 令和8年分 年末調整のしかた(昨年と比べて変わった点)(確認日: 2026-11-07)
- 仙台市 令和9年度(令和8年分)から適用される個人市県民税の税制改正等について(確認日: 2026-11-07)
- 神戸市 令和9年度の市民税・県民税の主な改正(確認日: 2026-11-07)
- 中央区 令和9年度からの特別区民税・都民税の改正(確認日: 2026-11-07)
- 練馬区 調整控除(確認日: 2026-11-07)
- 東京都主税局 個人住民税の特別徴収の手続き(確認日: 2026-11-07)
※本記事は2026年11月7日時点の公的資料をもとに作成しています。実際の税額は、お住まいの自治体の税率や各種控除によって異なります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。