国民年金保険料は2027年度(令和9年度)に月18,290円になります。2026年度の17,920円から月370円、年4,440円の引上げです。
自営業や退職した60歳未満の人に向けて、前納でいくら安くなるかも試算しました。
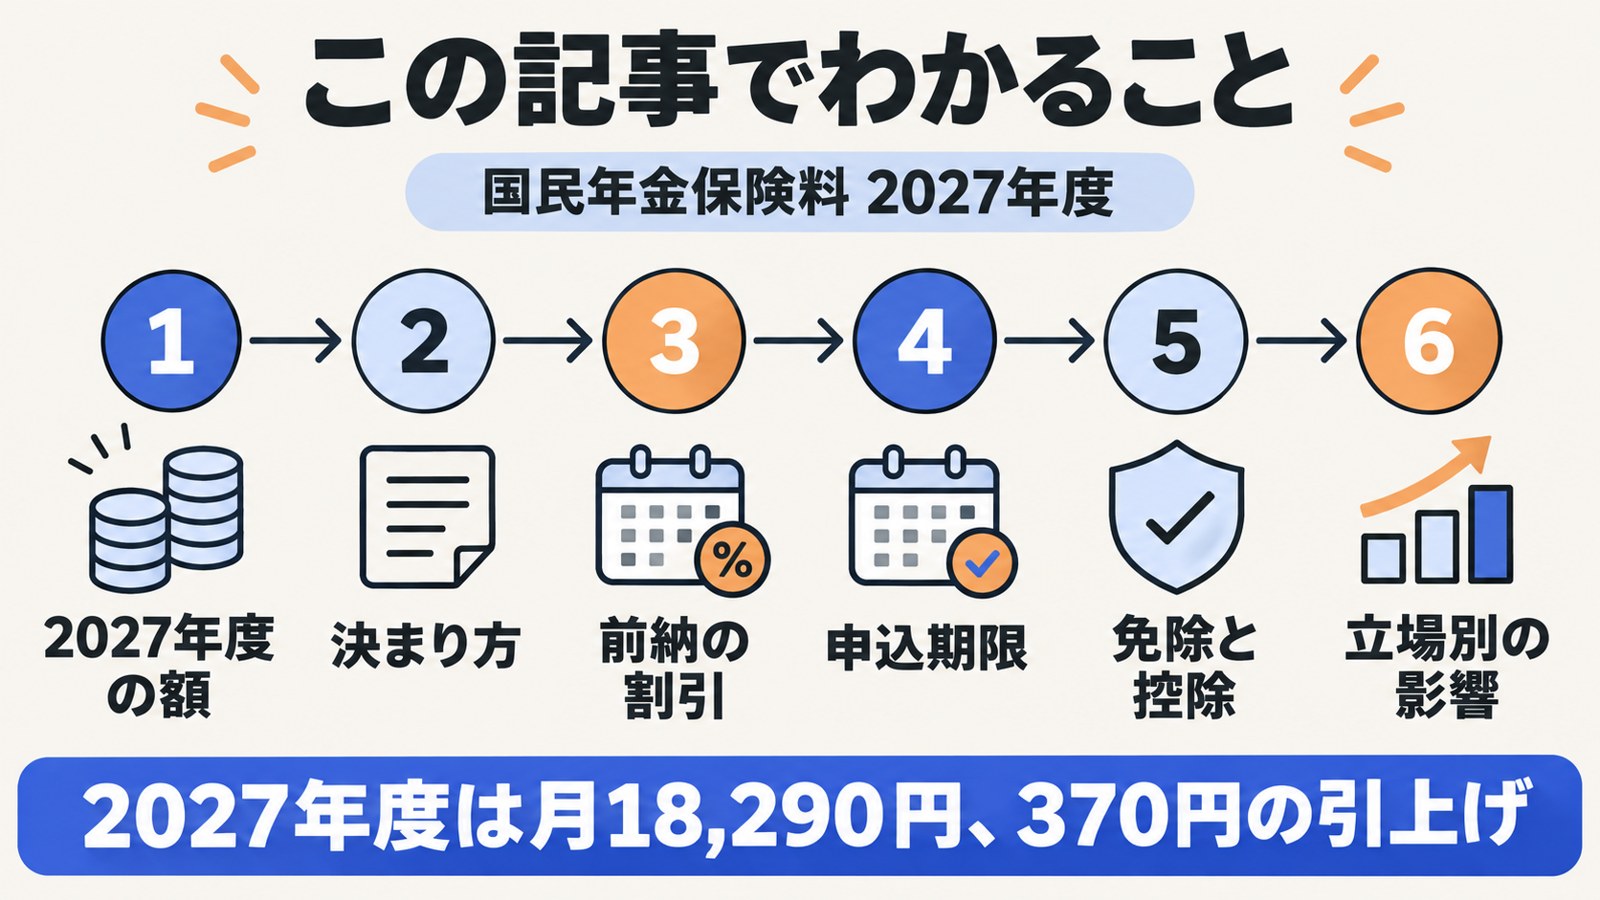
この記事でわかること
国民年金保険料は2027年度に月18,290円へ
結論として、2027年度は月18,290円、年額21万9,480円です。
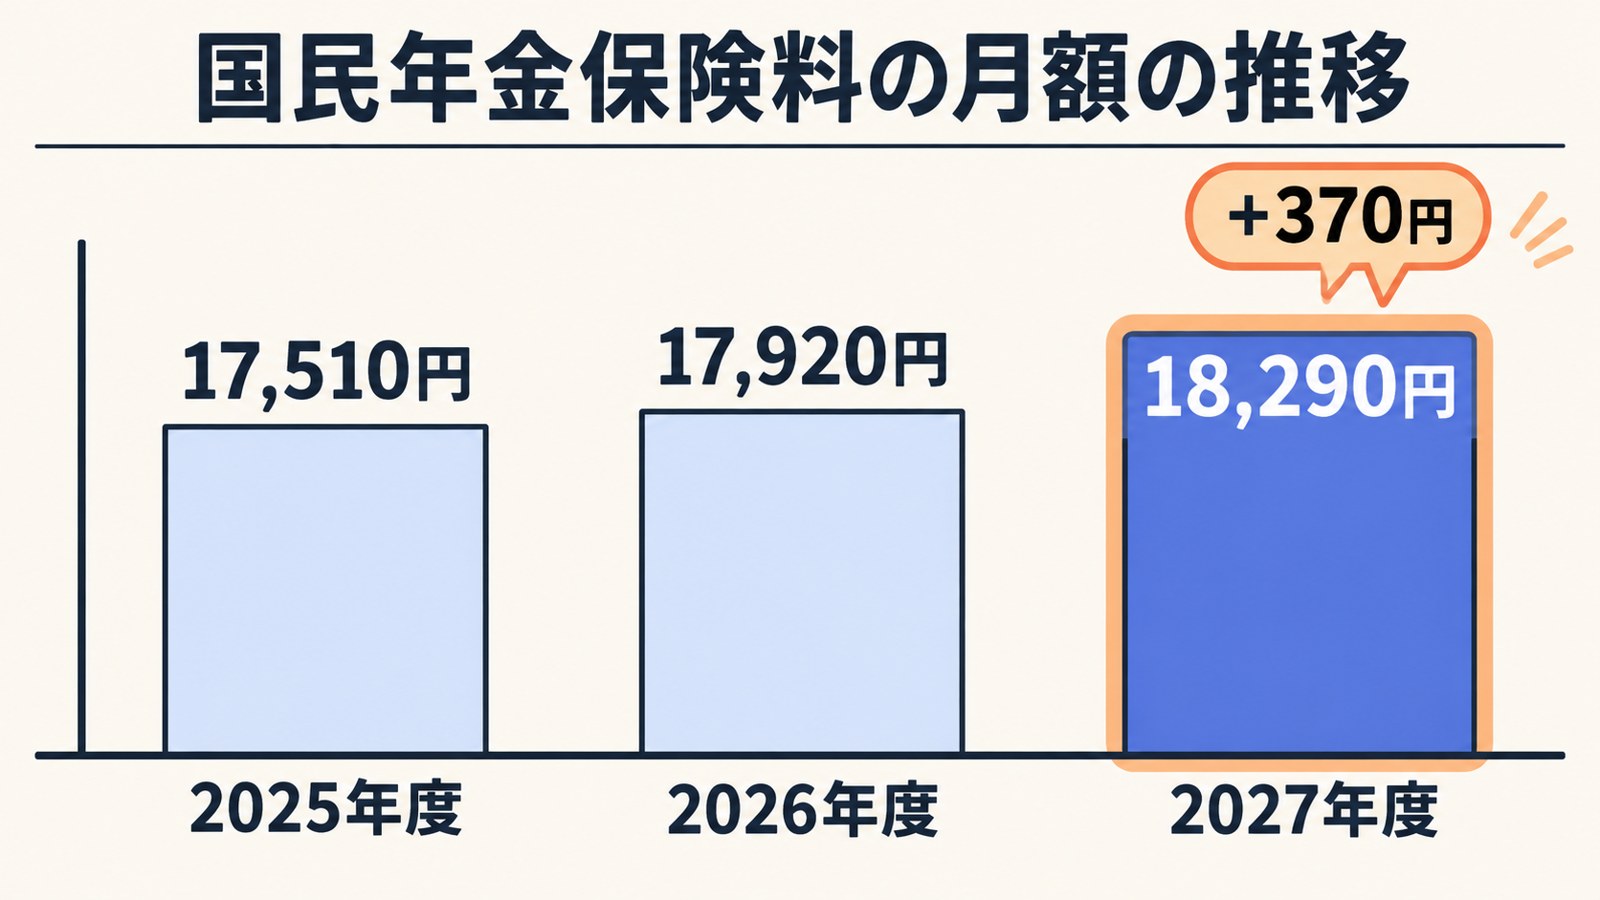
この金額は、2026年1月に厚生労働省が年金額の改定とあわせて公表しました。2027年4月分から2028年3月分までが対象です。
| 年度 | 月額 | 前年度との差 | 年額(毎月納付) |
|---|---|---|---|
| 2025年度(令和7年度) | 17,510円 | ― | 210,120円 |
| 2026年度(令和8年度) | 17,920円 | +410円 | 215,040円 |
| 2027年度(令和9年度) | 18,290円 | +370円 | 219,480円 |
(出典:厚生労働省 令和8年度の年金額改定についてお知らせします、日本年金機構 保険料の前納。年額は月額×12の筆者計算)
夫婦2人とも国民年金だけに入っている世帯では、2027年度の保険料は年43万8,960円です。月の差は370円でも、2人分の1年では8,880円の負担増になります。
納付期限は、納める月の翌月末日です。2027年4月分なら、2027年5月末が期限になります。
保険料はどう決まる?改定率の仕組み
結論として、法律で決めた17,000円に「保険料改定率」を掛けて決まります。
国民年金保険料は、2004年の制度改正で毎年の引上げが決まり、2017年度に上限へ達しました。2019年4月からは産前産後の保険料免除が始まった分、月100円上がっています。法律上の額は、2004年度の物価や賃金を基準にした17,000円です。
この17,000円に、賃金の変動を反映した保険料改定率(賃金の変動に合わせる倍率)を掛けます。その結果を10円単位にそろえた額が、実際の保険料です。
| 年度 | 法律上の額 | 保険料改定率 | 実際の保険料 |
|---|---|---|---|
| 2026年度 | 17,000円 | 1.054 | 17,920円 |
| 2027年度 | 17,000円 | 1.076 | 18,290円 |
(出典:厚生労働省 国民年金法による改定率の改定等に関する政令、厚生労働省 令和8年度の年金額改定について)
私も電卓で確かめました。17,000円×1.076は18,292円です。10円単位にすると、公表額の18,290円とぴったり合います。
2年先の保険料まで決まっている理由
2027年度の額は、2026年1月の時点で先に公表されました。2年前納(2年分をまとめて払う方法)の割引額も、この2年度分の保険料をもとに計算されています。一方で、2028年度の額は2026年11月8日時点で未公表です。
前納でいくら安くなる?2026年度の割引額
結論として、口座振替の2年前納なら毎月払いより1万7,370円安くなります。
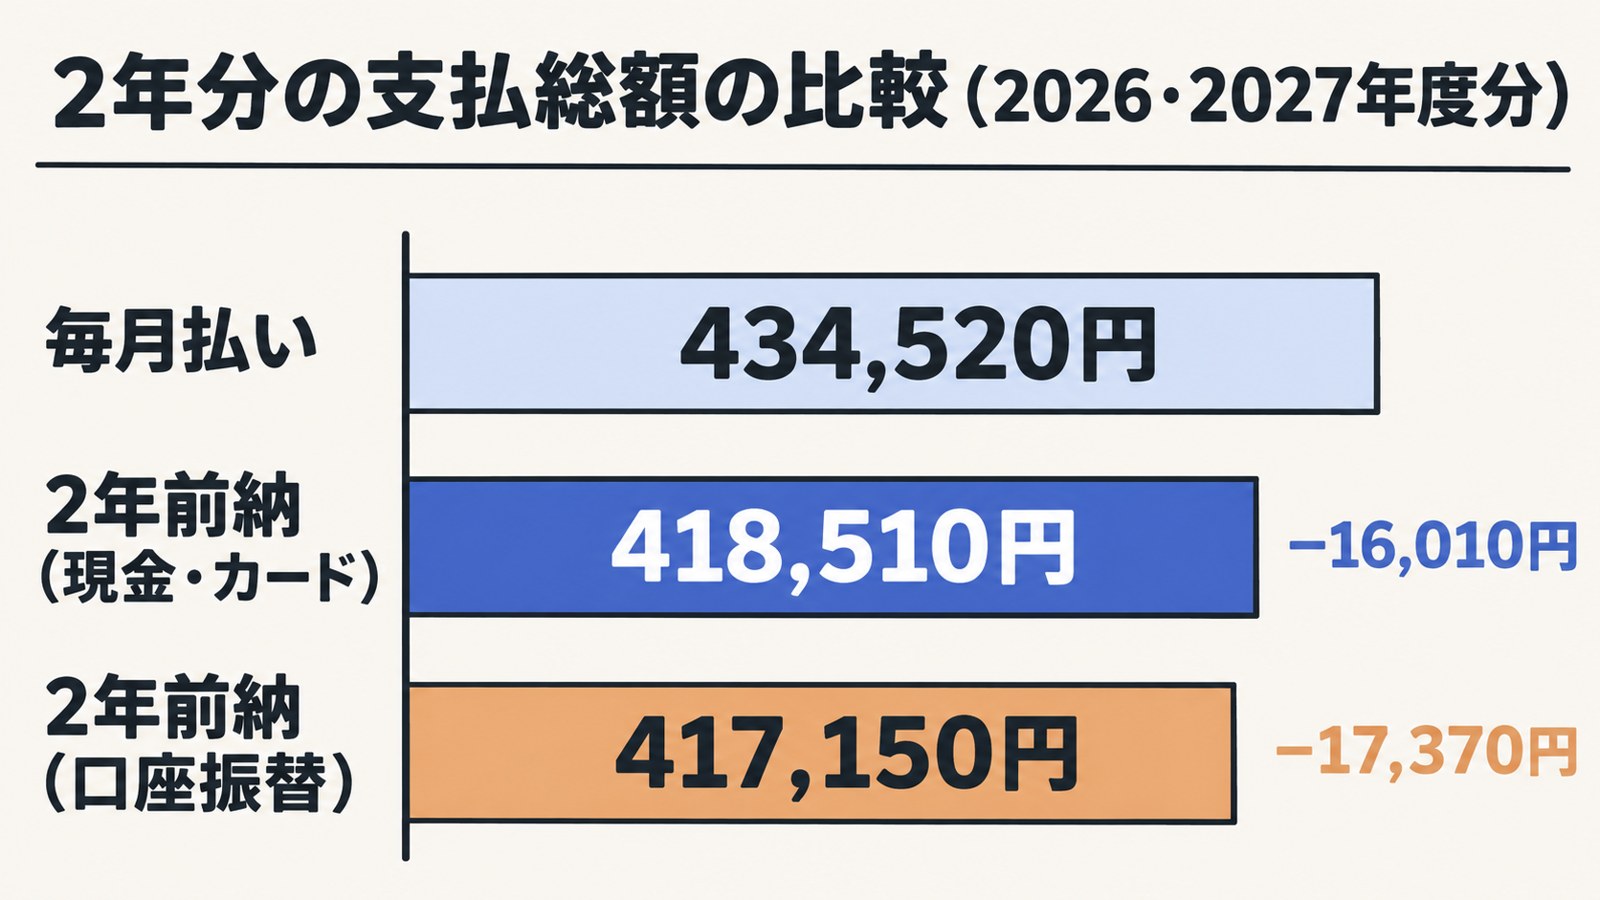
前納とは、何か月分かの保険料を先にまとめて払う制度です。期間が長く、払い方が口座振替のときほど割引が大きくなります。
| 払い方 | 2年前納 | 1年前納 | 6か月前納 | 早割 |
|---|---|---|---|---|
| 口座振替 | 417,150円(−17,370円) | 210,530円(−4,510円) | 106,300円(−1,220円) | 月17,860円(−60円) |
| 現金・クレジットカード | 418,510円(−16,010円) | 211,220円(−3,820円) | 106,650円(−870円) | ― |
(出典:日本年金機構 保険料の前納、厚生労働省 令和8年度における国民年金保険料の前納額について。2年前納は2026・2027年度分、1年・6か月前納は2026年度分)
2年前納の割引は、2026年度と2027年度を毎月払った合計43万4,520円との比較です。割引率にすると約4.0%。早割(当月末の口座振替)は月60円で、1年続けても720円にとどまります。
資料を読み比べて気づいたのは、クレジットカードの前納額は現金と同じという点です。カードのポイントが付く分、還元率によっては差が縮まります。前納の基本は国民年金前納割引の解説でも紹介しています。
払い方別に2年分の総額を比べる
同じ2年分でも、払い方によって総額が変わります。2026・2027年度分で比べました。
| 払い方(2026・2027年度分) | 支払総額 | 毎月払いとの差 |
|---|---|---|
| 毎月払い(納付書) | 434,520円 | ― |
| 2年前納(現金・クレジットカード) | 418,510円 | −16,010円 |
| 2年前納(口座振替) | 417,150円 | −17,370円 |
(出典:日本年金機構 保険料の前納)
口座振替の2年前納を24か月で割ると、ひと月あたり約1万7,381円です。2027年度の月額18,290円と比べると、900円ほど軽い計算になります。
(試算:417,150円÷24か月の筆者計算)
ただし、4月末に約42万円が一度に引き落とされます。フリーランスの人は、事業の運転資金と分けて準備してください。まとまった資金がなければ、1年前納や6か月前納でも割引は受けられます。
2027年度分の前納額はまだ出ていない
2027年度分の1年前納・6か月前納の額は、確認日時点で日本年金機構のページに載っていません。2027年4月から始まる2年前納(2027・2028年度分)も同じです。
2026年度分の前納額は、2026年1月23日に厚生労働省が発表しました。2027年度分も、確定してから金額を確かめてください。
付加保険料も前納できる
第1号被保険者(自分で保険料を払う自営業や学生など)は、月400円の付加保険料を上乗せできます。65歳未満の任意加入(希望して加入する制度)の人も対象です。将来の年金に「200円×納めた月数」が年額で加わる仕組みです。
ただし、免除・納付猶予を受けている人(産前産後免除を除く)や国民年金基金の加入員は納められません。付加保険料も前納でき、2年前納なら口座振替で9,220円(割引380円)です。
(出典:江東区 国民年金保険料、日本年金機構 保険料の前納)
2年前納の申込期限は2027年2月末
結論として、2027年4月から2年前納を始めるなら、2027年2月末(必着)までに申し出ます。
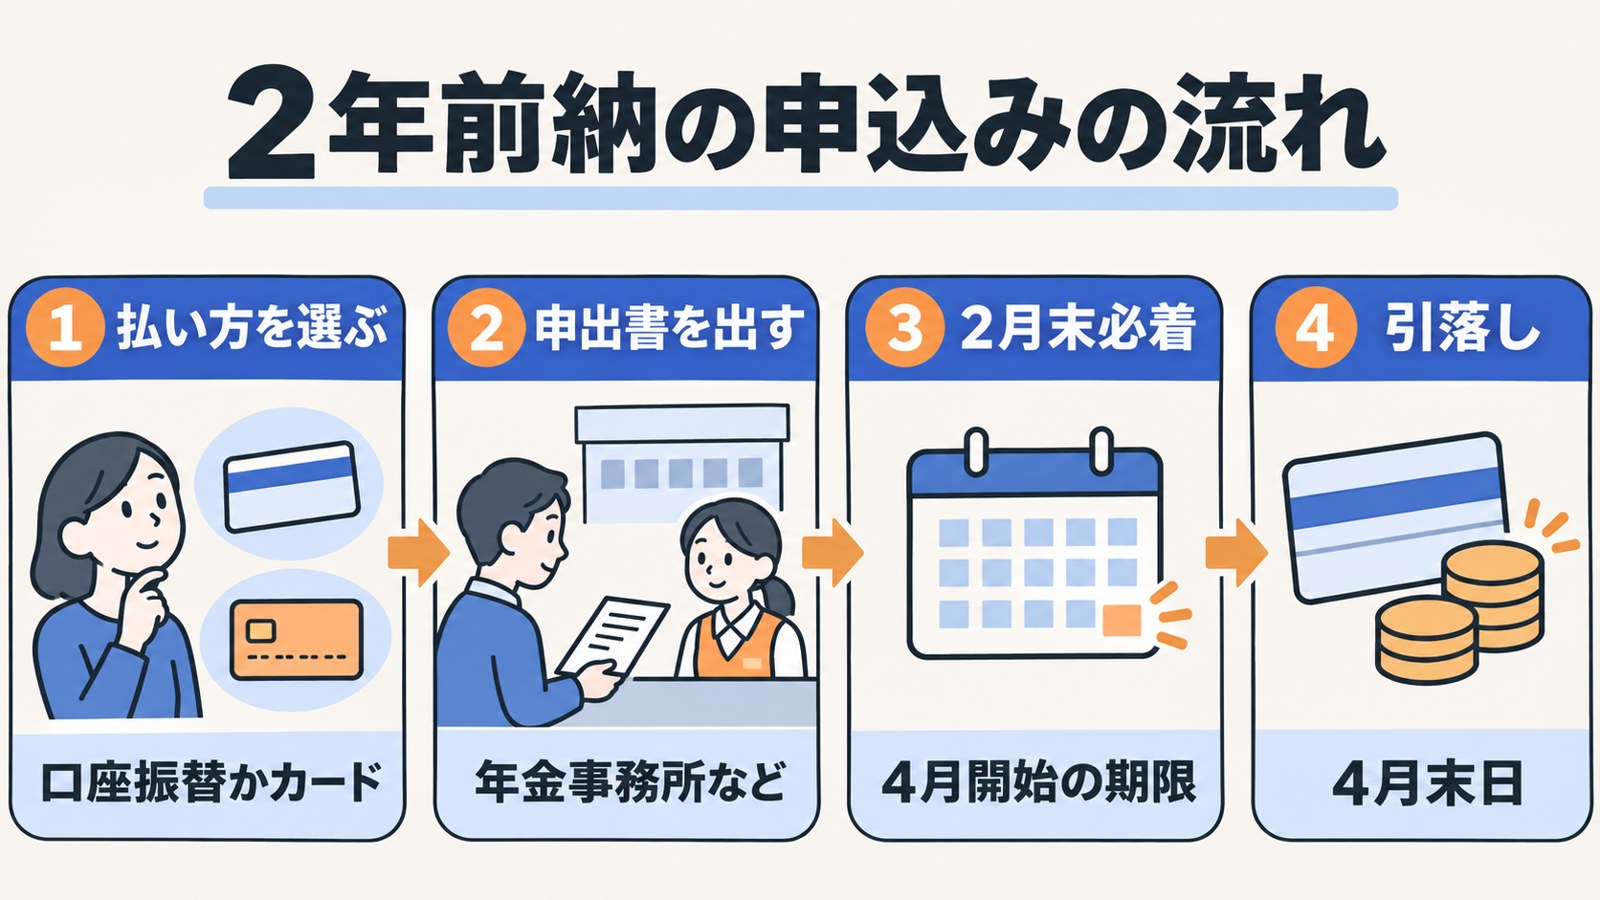
口座振替もクレジットカードも、申込み自体はいつでもできます。ただし、直近の4月から始めるには「2年前納(4月開始)」を選びます。申出書は2月末までに届ける必要があります。
| 項目 | 口座振替 | クレジットカード |
|---|---|---|
| 4月開始の期限 | 2月末(必着) | 2月末(必着) |
| 2年・1年前納の引落し日 | 4月末日 | 4月末日(立替納付) |
| 6か月前納の引落し日 | 4月末日・10月末日 | 4月末日・10月末日 |
| 書面の提出先 | 年金事務所(郵送可)・金融機関 | 年金事務所(郵送可) |
| オンライン | マイナポータル→ねんきんネット | 公式ページに記載なし |
(出典:日本年金機構 口座振替でのお支払い、日本年金機構 クレジットカードでのお支払い)
どちらも、街角の年金相談センターでは手続きできません。一部免除を受けている人は、クレジットカードで払えない点にも注意してください。
「4月開始」を選ぶと3月まではどうなる?
「2年前納(4月開始)」は2025年1月に加わった振替方法です。申し込んでから3月までは、毎月末に1か月分ずつ割引なしで引き落とされます。最初の4月末に、2年分がまとめて引き落とされる流れです。
口座の確認に時間がかかると、4月に間に合わないことがあります。日本年金機構は、口座振替ならオンライン申込みのほうが早いと案内しています。12月〜1月のうちに申し込むと安心です。
(出典:日本年金機構 令和7年1月から前納に新たな振替方法・納付方法を追加しました)
払うのが厳しいときの免除・納付猶予
結論として、所得が少ないときは未納にせず、免除か納付猶予を申請してください。
未納のままだと、将来の年金に反映されません。免除が認められれば、全額免除でも年金額の2分の1が保障されます。国が年金の半分を負担しているためです。
| 制度 | 対象 | 所得の目安(前年) | 年金額への反映 |
|---|---|---|---|
| 全額免除 | 本人・配偶者・世帯主の所得で判定 | (扶養親族等の数+1)×35万円+32万円 | 2分の1 |
| 一部免除(4分の3・半額・4分の1) | 同上 | 88万円・128万円・168万円+控除額等 | 免除の割合に応じて反映 |
| 納付猶予 | 20歳以上50歳未満 | 全額免除と同じ(本人・配偶者のみ) | 反映されない |
| 学生納付特例 | 学生本人 | 128万円+扶養親族等の数×38万円+控除等 | 反映されない |
(出典:日本年金機構 保険料の免除・納付猶予制度、日本年金機構 学生納付特例制度)
単身なら、前年の所得が67万円以下で全額免除の目安になります。申請先は市区町村の国民年金窓口か年金事務所で、郵送や電子申請もできます。申請時点から2年1か月前の分まで、さかのぼって申請できます。
免除や猶予を受けた期間は、10年以内なら後から納める「追納」ができます。失業した人は、離職票などを出せば本人の所得を除いて審査する特例があります。
全額免除になる所得の目安
全額免除の基準は、扶養している家族の数で変わります。前年の所得で並べると次のとおりです。
| 扶養親族等の数 | 全額免除の所得の目安 |
|---|---|
| 0人(単身) | 67万円以下 |
| 1人 | 102万円以下 |
| 2人 | 137万円以下 |
(試算:日本年金機構 保険料の免除・納付猶予制度の「(扶養親族等の数+1)×35万円+32万円」による筆者計算)
ここでの所得は、収入から必要経費や給与所得控除を引いた後の額です。本人の所得が低くても、配偶者や世帯主の所得が基準を超えると全額免除は受けられません。
免除と未納では、将来の年金に大きな差が出ます。全額免除なら年金額の2分の1が残りますが、未納の期間はゼロ。
2026年10月からは、1歳までの子を育てる親の保険料が最大12か月免除される制度も始まりました。所得の制限はありません。詳しくは国民年金の育児期間免除をご覧ください。
社会保険料控除で税金も軽くなる
結論として、払った国民年金保険料は全額が所得から差し引けます。
社会保険料控除(払った保険料を所得から引ける仕組み)は、家族の分を払った場合も対象です。生計を一にする子や配偶者の保険料を親や夫が払えば、払った人の控除になります。
2年前納した場合は、次のどちらかを選べます。
| 控除の方法 | 内容 |
|---|---|
| 一括で控除 | 払った年に2年分の全額を控除。翌年以降は控除できない |
| 各年で控除 | その年の分に当たる額を、年ごとに控除 |
(出典:国税庁 2年前納された国民年金保険料の社会保険料控除について、国税庁 No.1130 社会保険料控除)
所得税5%・住民税10%の人で計算してみます。2027年度分の21万9,480円なら、税金は約3万2,900円軽くなります。
(試算:所得税率5%・住民税10%、復興特別所得税は含めない筆者計算)
2年前納で一括控除を選ぶと、払った年の所得から約42万円を引けます。その代わり、翌年以降はその前納分を控除できません。どちらが得かは、2年間の所得の見込みで決まります。
会社員が家族の分を年末調整で控除するときは、日本年金機構の控除証明書が必要です。証明書が届く時期と使い方は社会保険料控除証明書はいつ届く?にまとめています。
自分はどうなる?立場別の影響
結論として、保険料を払うのは第1号と任意加入の人で、会社員の配偶者(第3号)は対象外です。
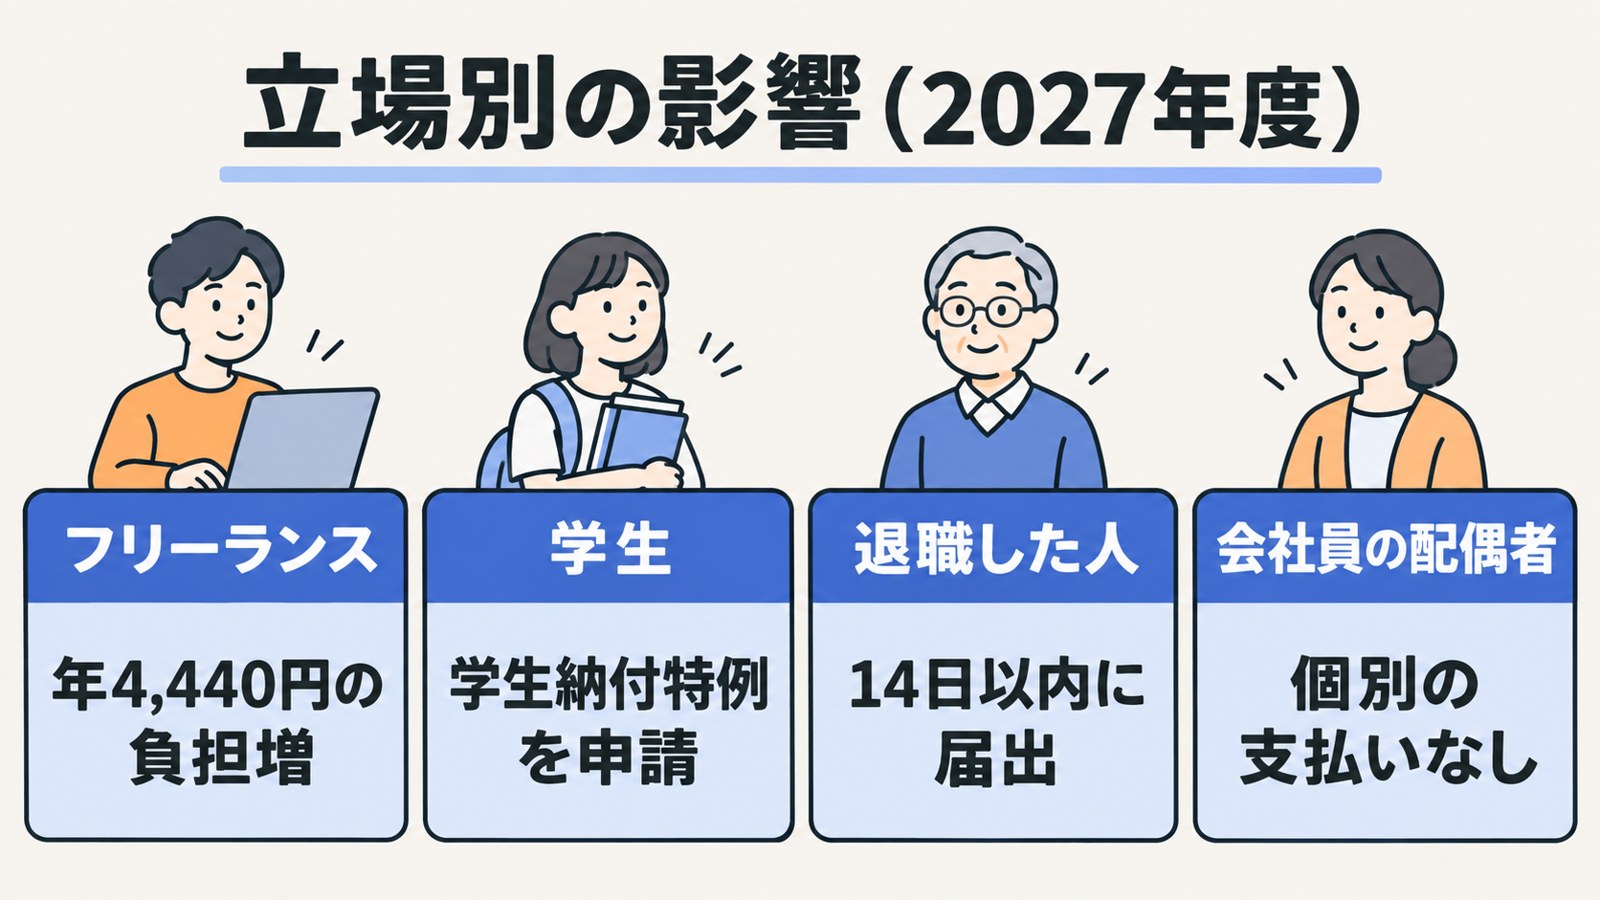
任意加入は、60歳以降に年金額を増やしたい人などが自ら加入する仕組みです。
まずは次の表で、自分が払う側かを確かめてください。
| 質問 | はい / いいえ |
|---|---|
| 20歳以上60歳未満で、日本に住んでいる | はい→次へ |
| 会社の厚生年金に入っていない | はい→次へ |
| 厚生年金に入る配偶者の扶養(第3号)でもない | はい→2027年度は月18,290円を払う |
(出典:日本年金機構 国民年金に加入するための手続き、日本年金機構 会社を退職したときの国民年金の手続きをもとに作成)
立場ごとの影響を整理すると、次のとおりです。
| 立場 | 2027年度の影響 | まずやること |
|---|---|---|
| フリーランス・自営業 | 月370円、年4,440円の負担増 | 2年前納か1年前納を検討 |
| 学生(20歳以上) | 払えば月18,290円 | 学生納付特例を毎年度申請 |
| 退職した60歳未満 | 原則は第1号になり保険料が発生(配偶者の扶養に入る人は第3号) | 14日以内に市区町村へ届出 |
| 会社員の配偶者(第3号) | 個別に払う必要なし | 配偶者の退職時は第1号へ切替え |
(出典:日本年金機構 保険料の免除・納付猶予制度、日本年金機構 会社を退職したときの国民年金の手続き)
フリーランス・自営業の人
国民年金保険料に加えて、国民健康保険料も自分で払います。国保料の上限や軽減は国民健康保険料の上限2026年度で解説しています。資金に余裕があるなら、2年前納で割引を受けるのが最も得です。
学生の人
20歳になると、学生も第1号被保険者です。払えないときは、学生納付特例を申請してください。家族の所得は問わず、学生本人の所得だけで判定されます。
本人の所得の目安は「128万円+扶養親族等の数×38万円+社会保険料控除等」です。対象は4月から翌年3月までなので、原則として毎年度の申請が要ります。許可を受けた大学などでは、学校の窓口でも申請できます。
承認された期間は、10年以内なら追納できます。ただし3年度目以降は、当時の保険料に加算額が上乗せされます。
退職した60歳未満の人
厚生年金の配偶者に扶養される人は第3号になり、保険料はかかりません。それ以外で再就職しない人は、退職日の翌日から14日以内に住所地の市区町村役場へ届け出ます。必要なのは届書と、基礎年金番号かマイナンバーがわかる書類です。退職直後に届け出るときは、退職日がわかる離職票なども用意してください。
会社員の夫や妻が退職すると、扶養されていた配偶者も第3号でなくなります。本人だけでなく、配偶者の届出も忘れずにしてください。
よくある質問
2027年度の保険料と前納について、よく出る疑問をまとめました。
Q1. 国民年金保険料は2027年度いくらですか?
A. 月18,290円です。2026年度の17,920円から370円上がり、年額では21万9,480円になります。
Q2. 2027年度分の前納額はいつわかりますか?
A. 2026年11月8日時点では未公表です。2026年度分の前納額は、2026年1月23日に厚生労働省が発表しました。
Q3. 2年前納の申込みはいつまでですか?
A. 2027年4月から始めるなら、2027年2月末(必着)までです。口座振替もクレジットカードも同じ期限です。
Q4. クレジットカードと口座振替はどちらが得ですか?
A. 2026・2027年度の2年前納では、口座振替のほうが1,360円安くなります。カードのポイント還元と比べて決めてください。
Q5. 会社員の妻(夫)も保険料を払いますか?
A. 第3号被保険者は個別に払う必要はありません。ただし、配偶者が退職すると第1号になり、保険料を払います。
Q6. 払えない月があったらどうすればいいですか?
A. 市区町村の窓口か年金事務所で、免除か納付猶予を申請してください。2年1か月前の分まで、さかのぼって申請できます。
まとめ・次にやること
国民年金保険料は2027年度に月18,290円です。年額では21万9,480円。
2027年度に向けて、次の3つを進めてください。
- 自分や家族が第1号被保険者かを、チェック表で確かめる
- 2年前納を使うなら、2027年2月末までに口座振替かカードを申し込む
- 払うのが厳しいときは、未納にせず免除・納付猶予を申請する
2027年度分の前納額は、公表されてから日本年金機構のページで確かめましょう。月370円の値上げでも、払い方を選べば負担は抑えられます。前納の割引と社会保険料控除を、あわせて使ってください。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
参考情報源
- 厚生労働省 令和8年度の年金額改定についてお知らせします(確認日: 2026-11-08)
- 厚生労働省 国民年金法による改定率の改定等に関する政令(確認日: 2026-11-08)
- 厚生労働省 令和8年度における国民年金保険料の前納額について(確認日: 2026-11-08)
- 日本年金機構 保険料の前納(確認日: 2026-11-08)
- 日本年金機構 国民年金保険料(確認日: 2026-11-08)
- 日本年金機構 口座振替でのお支払い(確認日: 2026-11-08)
- 日本年金機構 クレジットカードでのお支払い(確認日: 2026-11-08)
- 日本年金機構 令和7年1月から前納に新たな振替方法・納付方法を追加しました(確認日: 2026-11-08)
- 日本年金機構 保険料の免除・納付猶予制度(確認日: 2026-11-08)
- 日本年金機構 学生納付特例制度(確認日: 2026-11-08)
- 日本年金機構 国民年金に加入するための手続き(確認日: 2026-11-08)
- 日本年金機構 会社を退職したときの国民年金の手続き(確認日: 2026-11-08)
- 国税庁 2年前納された国民年金保険料の社会保険料控除について(確認日: 2026-11-08)
- 国税庁 No.1130 社会保険料控除(確認日: 2026-11-08)
- 江東区 国民年金保険料(確認日: 2026-11-08)
※本記事は2026年11月8日時点の公的資料をもとに作成しています。2027年度分の前納額は未公表のため、確定後に日本年金機構の案内をご確認ください。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。