この記事でわかること
ひとり親控除は、令和8年度税制改正で拡充されることが決まりました。 ただし、改正点ごとに始まる時期がばらばらです。
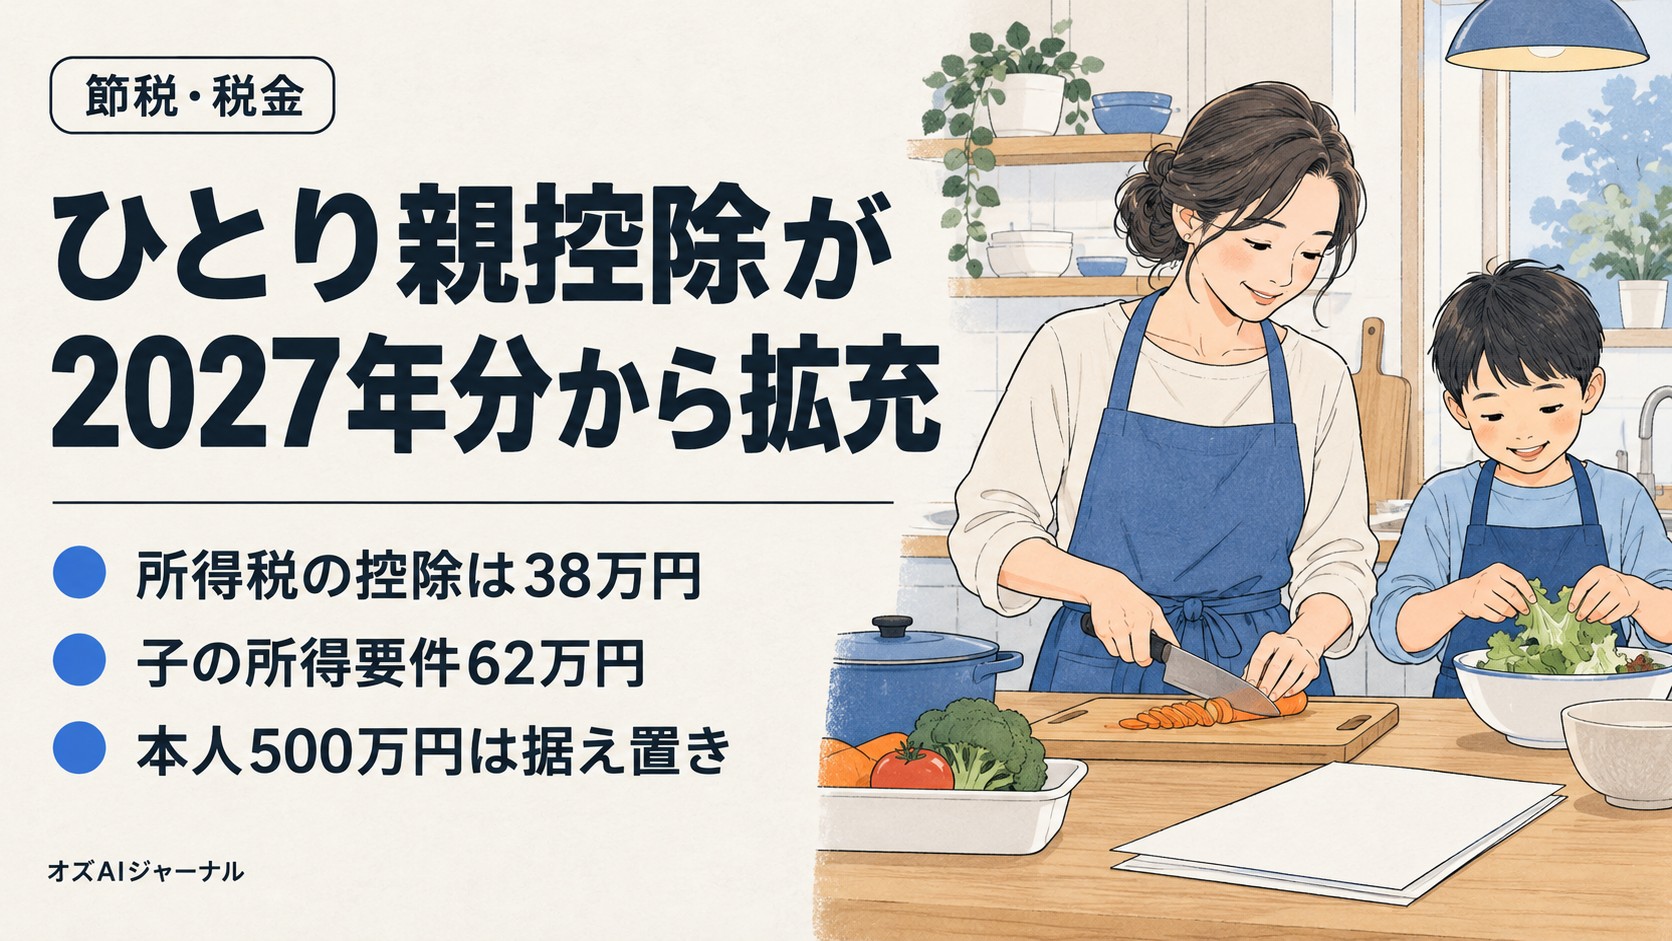
所得税の控除額が38万円になるのは2027年分から。一方で、子の所得要件は2026年分から緩和されます。
ネット上では「本人の所得制限が1,000万円になった」という情報も見かけます。私が財務省の大綱を確認した範囲では、そうした改正は見当たりませんでした。この記事では、ひとり親控除の正確な改正内容を一次資料で整理します。
ひとり親控除とは?2026年時点の基本ルール
この控除は、結婚していない(または配偶者の生死が不明な)人が、生計を一にする子を育てている場合に受けられる所得控除です。
国税庁のタックスアンサーによると、要件は次の4つです(その年の12月31日時点で判定)。
| 要件 | 内容 |
|---|---|
| 婚姻の状況 | 婚姻をしていない、または配偶者の生死が明らかでない一定の人 |
| 事実婚 | 事実上婚姻関係と同様の事情にある人がいない |
| 子 | 生計を一にする子がいる(子の総所得金額等が一定額以下で、他の人の扶養親族等になっていない) |
| 本人の所得 | 合計所得金額が500万円以下 |
性別や、離婚・死別・未婚といった理由は問いません。2026年分の控除額は、所得税で35万円、住民税で30万円です。
令和8年度税制改正で変わる3つのポイント
改正点は、「子の所得要件」「所得税の控除額」「住民税の控除額」の3つです。
| 改正点 | 改正前 | 改正後 | 適用時期 |
|---|---|---|---|
| 子の所得要件(所得税) | 58万円以下 | 62万円以下 | 2026年(令和8年)分から |
| 子の所得要件(住民税) | 58万円以下 | 62万円以下 | 2027年度(令和9年度)分から |
| 控除額(所得税) | 35万円 | 38万円 | 2027年(令和9年)分から |
| 控除額(住民税) | 30万円 | 33万円 | 2028年度(令和10年度)分から |
財務省の「令和8年度税制改正の大綱」(2025年12月26日閣議決定)で所得税・住民税の改正内容を確認しました。日本年金機構の案内でも、子の所得要件62万円と所得税の控除額38万円を確認できます。
子の所得要件 62万円以下→2027年分(所得税)
控除額 35万→38万円→2028年度分(住民税)
控除額 30万→33万円
2026年分の年末調整で変わること
2026年分(今年の年末調整)で効いてくるのは、子の所得要件の緩和だけです。控除額は35万円のままです。
子の所得要件が62万円以下に
子の総所得金額等が62万円以下なら、控除の対象になる子として扱われます。国税庁によると、この改正は2026年12月1日に施行され、2026年分から適用されます。
子がアルバイトをしていて給与収入だけの場合、年収136万円以下が目安です(解説記事の試算。2026年分は給与所得控除の最低保障額69万円と特例5万円を合わせた額で計算)。
| 子の給与収入(2026年分) | 総所得金額等の目安 | 判定(62万円以下) |
|---|---|---|
| 120万円 | 46万円 | 対象 |
| 136万円 | 62万円 | 対象 |
| 140万円 | 66万円 | 対象外 |
(試算:給与収入のみの場合。子の収入が136万円前後の人は、勤務先や税務署で確認してください)
高校生・大学生の子がアルバイトで稼いでいる家庭ほど、この改正の恩恵があります。
「所得制限1,000万円」は本当?誤情報に注意
結論として、本人の所得要件は500万円以下のままです。
財務省の大綱で該当する記述を確認すると、改正項目は「控除額の引上げ」と「子の所得要件の引上げ」だけでした。本人の所得要件を変える記述はありません。
大綱には「1,000万円」という数字も出てきます。ただしこれは、個人事業者の前々年の収入金額に関する要件など、別の制度の記述です。この数字が混同されて広まった可能性があります。
国税庁のタックスアンサーでも、本人の要件は「合計所得金額が500万円以下」と記載されています(確認日時点)。
改正で税金はいくら軽くなる?試算
所得税の控除額が3万円増えるため、所得税は「3万円×税率」分だけ軽くなります。
| 課税所得の目安 | 所得税率 | 所得税の軽減額(2027年分〜) | 住民税の軽減額(2028年度分〜) |
|---|---|---|---|
| 195万円以下 | 5% | 約1,500円 | 約3,000円 |
| 195万円超330万円以下 | 10% | 約3,000円 | 約3,000円 |
| 330万円超695万円以下 | 20% | 約6,000円 | 約3,000円 |
(試算:所得税は控除額の増加分3万円×税率、住民税は3万円×10%で計算。復興特別所得税は含めていません)
金額だけ見ると大きくはありません。ただ、所得税・住民税の両方の軽減が毎年続くため、数年単位では数万円の差になります。
控除額が大きいからこそ「申告漏れ」に注意
この控除そのものは所得税で35万円(2027年分から38万円)と大きな控除です。申告漏れのほうが、改正による差額よりずっと損が大きいと私は考えています。
離婚や死別で年の途中にひとり親になった人は、勤務先に申告しないと年末調整で反映されません。
寡婦控除との違い
ひとり親控除の対象にならない人でも、寡婦控除(27万円)が使える場合があります。
| 比較 | ひとり親控除 | 寡婦控除 |
|---|---|---|
| 対象 | 性別を問わない | 女性のみ |
| 子の要件 | 生計を一にする子が必要 | 子以外の扶養親族でも可(死別なら扶養親族不要) |
| 控除額(所得税) | 35万円(2027年分〜38万円) | 27万円 |
| 本人の所得要件 | 500万円以下 | 500万円以下 |
両方の要件を満たす場合は、控除額の大きいひとり親控除が優先されます。今回の大綱では、寡婦控除の控除額を変える記述は見当たりませんでした。
今すぐできること
2026年分の年末調整に向けて、次の3点を確認してください。
- 扶養控除等申告書のひとり親欄にチェックが入っているか(年の途中で状況が変わった人は特に)
- 子のアルバイト収入の見込みが年136万円以下に収まりそうか
- 子が他の人(元配偶者など)の扶養親族になっていないか
年末調整の全体像は、年末調整の変更点2026年分の解説にまとめています。大学生の子がいる家庭は、特定扶養控除と特定親族特別控除の解説もあわせて確認してください。
よくある質問(FAQ)
Q1. ひとり親控除の控除額が38万円になるのはいつからですか? 所得税は2027年(令和9年)分からです。住民税の控除額33万円は2028年度(令和10年度)分からです。2026年分の控除額は所得税35万円のままです。
Q2. 2026年分の年末調整では何が変わりますか? 子の総所得金額等の要件が58万円以下から62万円以下に緩和されます。給与収入だけの子なら年収136万円以下が目安です。
Q3. 本人の所得制限は1,000万円に引き上げられましたか? 引き上げられていません。財務省の令和8年度税制改正の大綱にその記述はなく、国税庁のタックスアンサーでも本人の要件は合計所得金額500万円以下です。
Q4. 年の途中で離婚した場合もひとり親控除を受けられますか? 受けられます。ひとり親かどうかは原則としてその年の12月31日時点で判定します。勤務先に扶養控除等申告書を出し直すか、確定申告で適用を受けてください。
Q5. 男性もひとり親控除を受けられますか? 受けられます。この控除は性別を問いません。要件を満たせば父子家庭の父も対象です。
Q6. 子が元配偶者の扶養に入っている場合はどうなりますか? その子は、控除の要件となる子に該当しません。他の人の同一生計配偶者や扶養親族になっていないことが条件のためです。
まとめ
ひとり親控除の2026年改正のポイントです。
- 子の所得要件は2026年分から62万円以下(給与収入のみなら年136万円以下が目安)
- 所得税の控除額は2027年分から38万円、住民税は2028年度分から33万円
- 本人の所得要件500万円以下は据え置き。「1,000万円」は誤情報の可能性が高い
- 控除額アップによる軽減は年数千円程度。申告漏れのほうが損失は大きい
まずは今年の年末調整で、ひとり親欄のチェックと子の収入見込みを確認してください。
※ アイキャッチ画像はChatGPTで生成したイメージ画像です
参考情報源
- 財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)(確認日: 2026-10-21): https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/20251226taikou.pdf
- 国税庁「No.1171 ひとり親控除」(確認日: 2026-10-21): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1171.htm
- 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」(確認日: 2026-10-21): https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202606/0617.html
- わかる税「ひとり親控除がアップ!令和8年度税制改正で変わる支援のカタチ」(確認日: 2026-10-21): https://wakaruzei.com/r8-hitorioyakoujo/
- 三菱UFJ銀行「ひとり親控除とは?適用の条件や控除額」(確認日: 2026-10-21): https://www.bk.mufg.jp/column/others/b0116.html
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。