本記事には広告(アフィリエイトリンク)を含みます。
給付付き税額控除は、2027年4月に第一歩の給付が始まり、2029年度に本格導入の予定です。最初の給付の名前は「就業者負担軽減支援金」。働いて税・社会保険料を払う中低所得の人に、所得に応じた現金を原則年1回配る仕組みです。
「結局いつ、いくらもらえるの?」と気になっている方も多いはずです。私も政府の基本方針と法律案の概要を読み比べました。開始時期は決まった一方、金額はまだ決まっていません。
結論を先に言うと、年収が中低所得で、働いて税・社会保険料を払っている人は対象になる見込みです。この記事では、決まったことと未定のことを分けて整理します。
この記事でわかること
給付付き税額控除はいつから始まるか
結論として、先行給付は2027年4月1日施行、本格導入は2029年度というスケジュールです。
給付付き税額控除とは、税額控除と現金給付を組み合わせた仕組みです。税金から引ききれない分を、現金で受け取れます。日本では当面、税額控除ではなく市区町村からの「給付」として始まります。
基本方針を閣議決定
法律案を国会に提出
食品の消費税1%+先行給付
本格導入(4月にも支給)
※2026年10月26日時点。法律案は審議中。出典:内閣官房「基本方針」「法律案の概要」
本格導入されるのは、基本方針の言葉でいう「所得に連動したきめ細かな給付」です。税額控除と給付を組み合わせる方式は、引き続き検討するとされています。
政府は2026年8月5日に「『給付付き税額控除』の制度導入の基本方針」を閣議決定しました。続いて10月9日、関連する法律案が国会に提出されています。
| 時期 | 内容 | 状態 |
|---|---|---|
| 2026年8月5日 | 制度導入の基本方針を閣議決定 | 決定 |
| 2026年10月9日 | 法律案を国会に提出(衆議院先議) | 審議中 |
| 2027年4月1日 | 食品の消費税1%・先行給付の開始 | 法案の施行日 |
| 2029年3月31日 | 食品の消費税1%が終了 | 法案どおりなら |
| 2029年度 | 本格導入(2029年4月にも支給) | 予定 |
参議院の議案情報では、10月20日に衆議院の財務金融委員会へ付託されたところです。法律が成立するまでは、日程が変わることもありえます。
先行給付「就業者負担軽減支援金」の対象者
ポイントは「働いて得た所得がある」「税・社会保険料を払っている」の2点です。
法律案での正式名称は「就業者負担軽減支援金」です。基本方針は、これを本格的な給付付き税額控除への「第一歩」と位置づけています。
対象になる4つの条件
法律案の概要では、次の4つの条件が示されています。2027・2028年度の先行給付は①〜③で判定し、④の配偶者の条件は2029年度から加わります。
| 条件 | 中身 | 金額 |
|---|---|---|
| ① 勤労所得 | 給与・事業所得・業務の雑所得が一定額を超える | 政令で決める |
| ② 合計所得 | 合計所得金額が一定額以下 | 政令で決める |
| ③ 純負担(税・社会保険料の負担) | 税・社会保険料から年金収入を引いた額が一定額超 | 政令で決める |
| ④ 配偶者 | 配偶者の所得が一定額以下 | 2029年度から適用 |
判定は世帯ではなく「個人単位」です。単身者も対象で、共働き夫婦なら2人それぞれが判定されます。
純負担とは、払った税・社会保険料から、受け取った年金などを差し引いた実質的な負担のことです。
対象になる人・ならない人
対象になりやすいのは、年収が中低所得の会社員・パート・フリーランスです。基本方針は、事業所得や業務の雑所得も一定額以上なら勤労所得に含めるとしています。
一方、働いていない年金生活者は原則として対象外です。ただし、働いていて現役並みの純負担がある高齢者は対象とされています。
給付額の決まり方と、まだ決まっていないこと
結論から言うと、給付額・所得の上限下限は、すべて今後の政令で決まります。
給付額のカーブ
基本方針が示した給付額の形は、次の3段階です。
- 勤労所得が増えるほど、給付額も増える(逓増)
- 一定の水準からは定額
- 総所得が一定額を超えると減り、最後はゼロ(逓減・消失)
非課税ライン以下の所得は、誤支給を防ぐため定額とされています。
「年収の壁」とは、年収が一定額を超えると社会保険料がかかり、手取りが減る境目のことです。この壁を超えて手取りが減る人には、壁が解消するまでの時限的な加算があります。法律案では「当分の間、社会保険料控除額も加味する」と書かれています。
基本方針は、壁の解消策として第3号被保険者制度の見直しも挙げています。第3号被保険者とは、会社員や公務員に扶養される配偶者で、自分で年金保険料を払わない人のことです。結論は次期年金法改正までに出すとされています。
こども加算の年齢
子どもがいる人には加算があります。ただ、時期によって対象年齢が違う点に注意してください。
| 時期 | こども加算の対象 | 配偶者の所得要件 |
|---|---|---|
| 2027・2028年度(先行) | 16歳未満の扶養親族 | なし |
| 2029年度〜(本格) | 19歳未満の扶養親族 | あり |
報道ベースの情報
共同通信は9月30日、年収上限を300万円程度とする案を報じました(熊本日日新聞)。あくまで報道段階の案で、政府の決定ではありません。同じ記事では、2027・2028年度の財源は年約6,000億円とされています。支給は秋に年1回の想定です。
食品の消費税1%と合わせた家計への影響
先行給付は、食品の消費税引き下げとセットの「つなぎ」措置です。
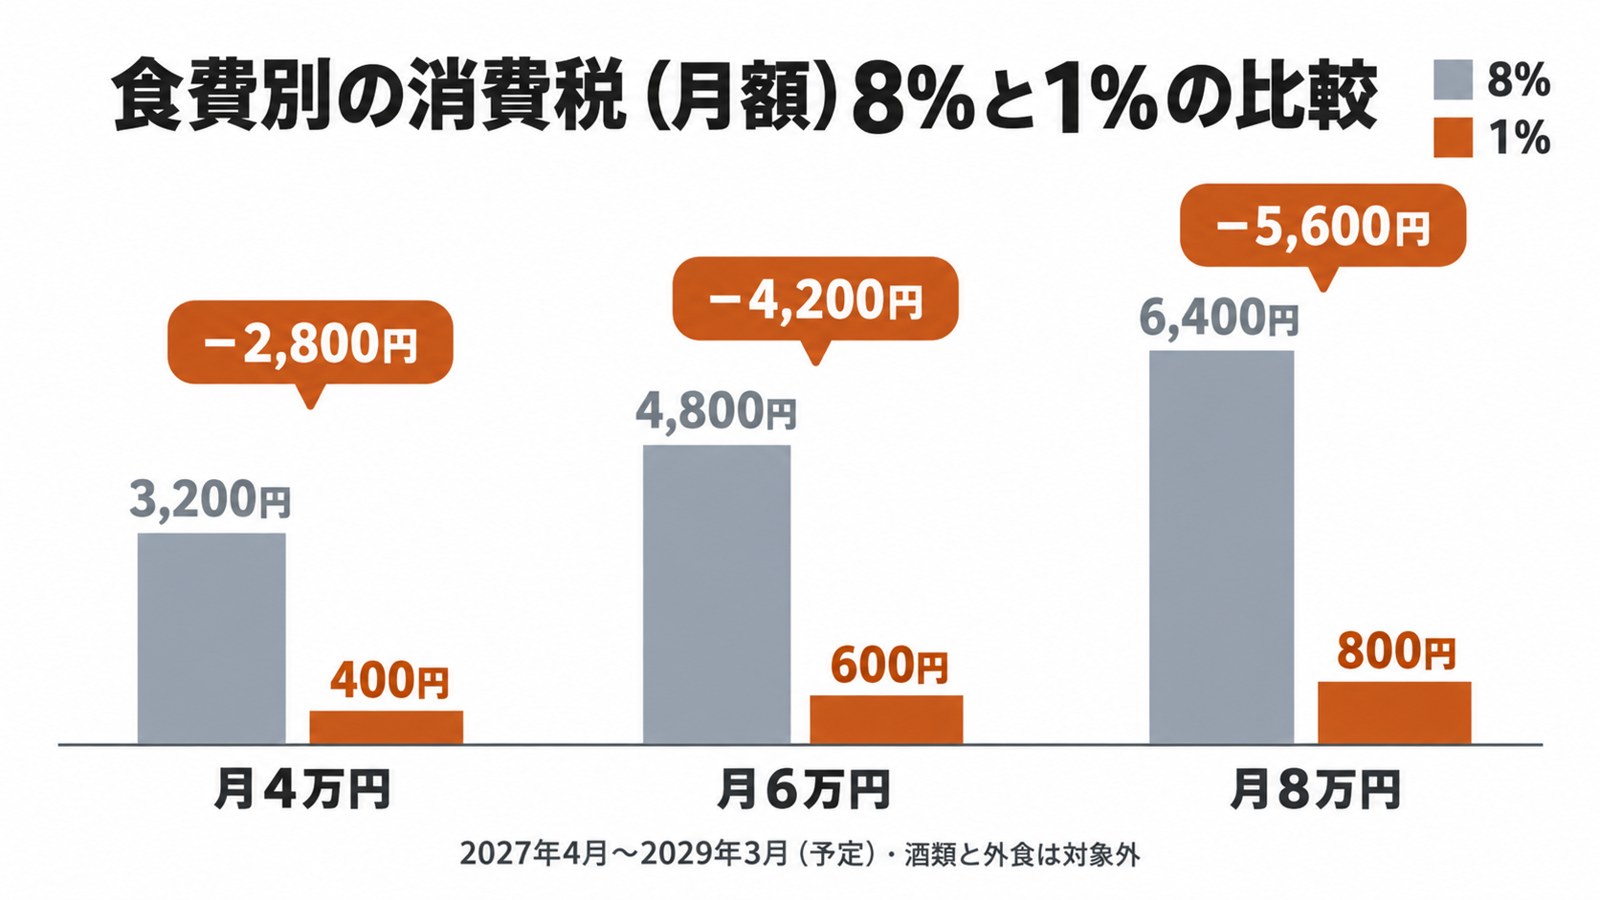
法律案では、飲食料品の消費税率が8%から1%に下がります。期間は2027年4月1日から2029年3月31日までの2年間です。対象は今の軽減税率と同じ飲食料品で、酒類と外食は含まれません。
食品の消費税については食料品の消費税が8%から1%に引き下げ!2027年4月施行の内容と家計への影響で詳しく解説しています。
食費別の消費税の差(試算)
税抜の食費が毎月一定だと仮定して、消費税の差を計算しました。
| 税抜の食費(月) | 税率8%の消費税 | 税率1%の消費税 | 月の差 | 年の差 |
|---|---|---|---|---|
| 4万円 | 3,200円 | 400円 | 2,800円 | 3万3,600円 |
| 6万円 | 4,800円 | 600円 | 4,200円 | 5万400円 |
| 8万円 | 6,400円 | 800円 | 5,600円 | 6万7,200円 |
(試算:酒類・外食を除く食品の税抜価格に税率をかけた額。値下げがそのまま価格に反映される前提)
食費が月6万円の家庭なら、年5万円ほどの負担減が見込めます。ただし店頭価格にどこまで反映されるかは、お店ごとに異なります。
財源規模から見た給付の目安(試算)
報道された財源の年約6,000億円を、対象人数で割ると次のようになります。
| 対象人数の仮定 | 1人あたりの年間平均 |
|---|---|
| 1,000万人 | 約6万円 |
| 2,000万人 | 約3万円 |
| 3,000万人 | 約2万円 |
(試算:報道の財源額を対象人数で単純に割った平均。実際の給付額は所得に応じて変わり、政令で決まる)
人数次第で平均額は大きく変わる、というのが実情。「1人いくら」と断定できる段階ではない、というのが資料を読んだ私の正直な見方です。
海外の制度との違い
結論として、日本は「税額控除」ではなく「給付」から始める点が海外と違います。
政府の有識者会議では、海外の例が紹介されました。議事要旨を読むと、日本がなぜ給付方式を選んだかが見えてきます。
| 国 | 仕組み | 日本との違い |
|---|---|---|
| アメリカ・カナダ | 税額から控除し、引ききれない分を給付 | 確定申告が前提 |
| イギリス・フランス | 当初は控除型、のちに全額給付へ変更 | 日本の先行給付に近い |
| 日本(2027年〜) | 市区町村が年1回給付 | 税額控除は今後検討 |
同じ議事要旨では、アメリカで2〜3割程度の誤支給がある、という指摘もありました。日本の制度が「非課税ライン以下は定額」としたのは、この誤支給を防ぐためです。
所得をどこまで正確につかめるかが、制度の出来を左右します。金融所得や預金の利子をどう扱うかは、本格導入後に段階的に検討するとされています。
立場別の影響と今すぐできる準備
結論として、今からできる準備は「公金受取口座の登録」と「所得の把握」の2つです。
立場別の影響
自分がどこに当てはまるかを確認してください。
| 立場 | 先行給付(2027年度〜) | 注意点 |
|---|---|---|
| 会社員(中低所得) | 対象の中心 | 年収の上限は政令待ち |
| パート・主婦(主夫) | 勤労所得が下限を超えれば対象 | 年収の壁の加算あり |
| フリーランス | 事業所得・業務の雑所得が一定額以上なら対象 | 確定申告の内容がもとになる |
| 定年前後・年金生活 | 働いて純負担がある人のみ | 年金だけの人は原則対象外 |
パートで働く方は、社会保険料の負担を軽くする別の制度も始まっています。社会保険料の負担軽減はいつから?2026年10月開始の「保険料調整制度」も合わせて確認してください。
公金受取口座を登録しておく
公金受取口座を登録している人は、請求しなくても市区町村が支給を認定できる仕組みです。基本方針によると、登録率は5割程度にとどまっています。
登録はマイナポータルのほか、対応する金融機関の窓口でもできます。所得税の還付申告をするときに登録する方法もあります。口座は本人名義の1口座に限られます。
自分の所得を確認しておく
給付額は前年の所得をもとに決まります。2026年分の源泉徴収票や確定申告書は、捨てずに保管してください。
関連する税金の変更点は、次の記事で解説しています。
よくある質問
Q1. 給付付き税額控除はいつからもらえますか? 先行給付は2027年4月1日施行の法律案に盛り込まれています。報道では支給は秋に年1回の想定です。本格導入の2029年度は、移行のため2029年4月にも支給されます。
Q2. 1人いくらもらえますか? まだ決まっていません。給付額は前年の所得や子どもの人数に応じて、政令で定めるとされています。
Q3. 専業主婦(主夫)や無職の人は対象ですか? 勤労所得が一定額を超えることが条件なので、働いていない人は原則として対象外です。
Q4. 年金生活者は対象ですか? 年金だけで暮らしている人は原則対象外です。働いていて、税・社会保険料から年金収入を引いた負担が一定額を超える人は対象になります。
Q5. 申請は必要ですか? 原則は請求にもとづいて市区町村が認定します。公金受取口座を登録している人は、請求なしで支給を認定できる仕組みが設けられます。
Q6. 確定申告や年末調整で税金が減る仕組みですか? 当面は違います。市区町村から現金で支給される給付です。税額控除と組み合わせる方式は、今後も検討を続けるとされています。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

まとめ・次にやること
給付付き税額控除の第一歩として、2027年4月に「就業者負担軽減支援金」が始まり、2029年度に本格導入される予定です。対象は働いて税・社会保険料を払う中低所得の人で、金額はこれから政令で決まります。
今のうちにやることは次の3つです。
- マイナポータルで公金受取口座が登録済みかを確認する(11月中が目安)
- 2026年分の源泉徴収票・確定申告書を保管する
- 法律の成立と政令の内容を、内閣官房の国民会議ページで確認する
国会審議の結果が出たら、この記事も更新する予定です。成立と政令の中身、この2つが次の注目点。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 参議院 議案情報(第222回国会 内閣提出第1号)(確認日: 2026-10-26)
- デジタル庁 公金受取口座登録制度(確認日: 2026-10-26)
- 熊本日日新聞(共同通信)「年収300万円上限に給付 新制度案、働き手支援」(確認日: 2026-10-26)
※本記事は2026年10月26日時点の公的資料と報道をもとに作成しています。法律案は国会で審議中で、内容が変わる可能性があります。試算は記事内に示した前提による目安です。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。