本記事には広告(アフィリエイトリンク)を含みます。
金融所得 後期高齢者の保険料への反映は、2029年8月から始まる案が示されました。上場株式の配当や売却益を、確定申告をしなくても保険料と窓口負担の判定に使う仕組みです。2026年6月に公布された改正法で決まり、日程は政令で確定します。
「配当があると、保険料はいくら上がるの?」と気になる方も多いでしょう。私も厚生労働省の部会資料を読み込みました。配当が年50万円なら、保険料は年5万円ほど増える計算です。
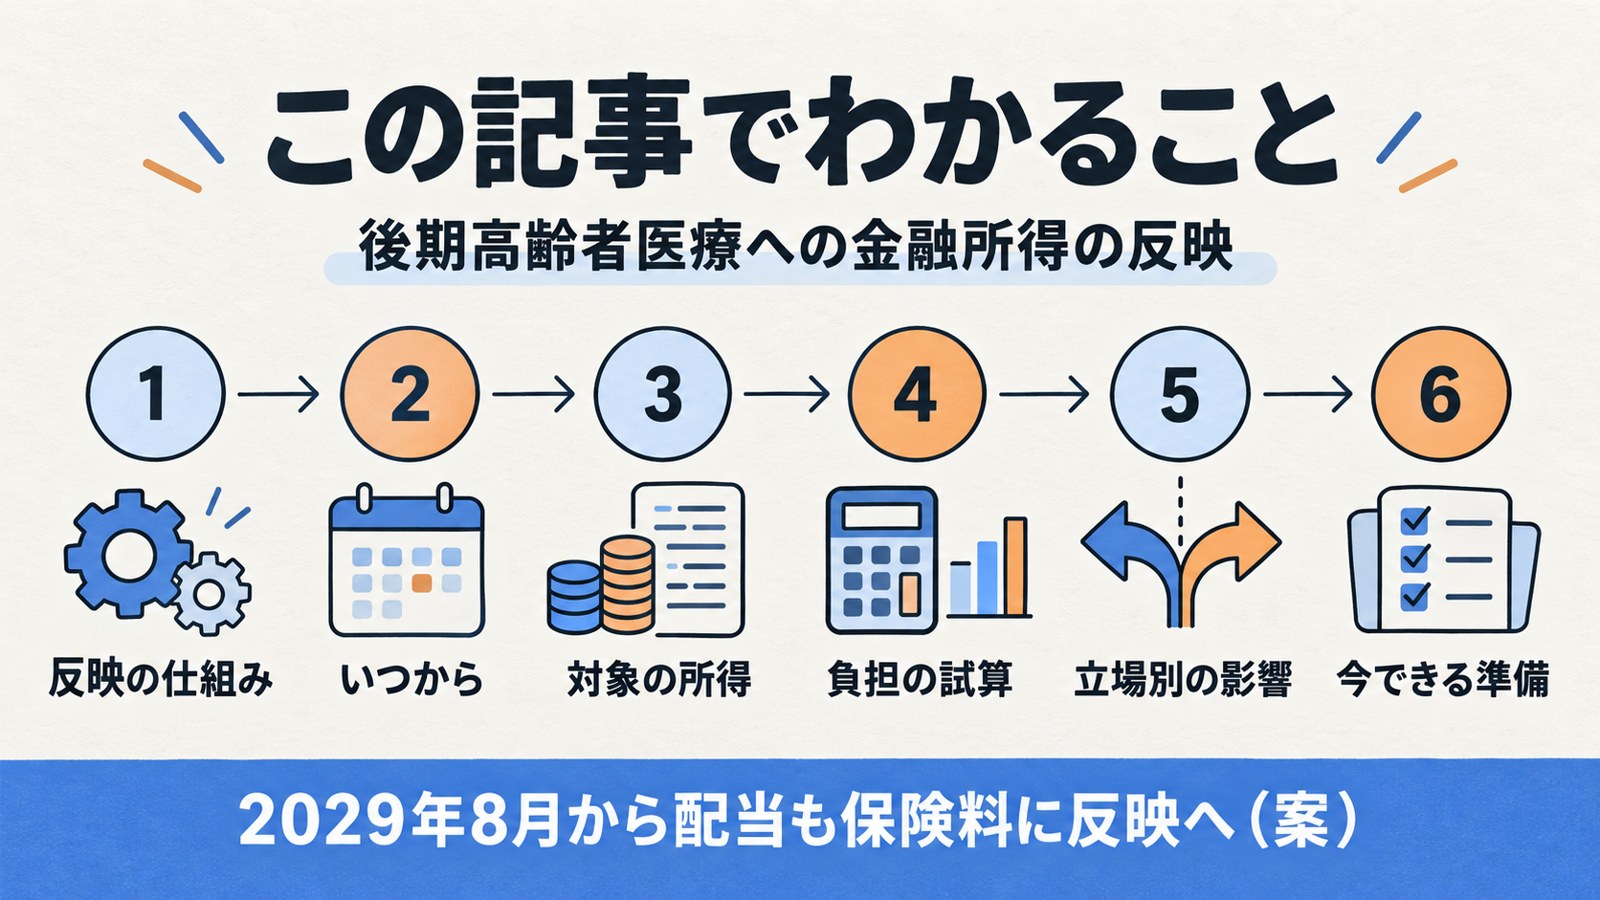
この記事でわかること
金融所得の反映とは?何が変わるのか
結論として、確定申告をしなかった配当や売却益も、後期高齢者医療の保険料に反映されるようになります。
今の仕組みでは、上場株式の配当などは確定申告をした人だけが保険料に反映されます。特定口座とは、証券会社が年間の損益を計算してくれる口座のことです。特定口座(源泉徴収あり)なら、申告しなくても税金の手続きは完了します。そのため、申告しない人の金融所得は市区町村が把握できません。同じ配当額でも、申告の有無で保険料や窓口負担が変わる不公平がありました。
税務署に出す法定調書と同じ内容を作成
後期高齢者医療広域連合へ(提出が少ない業者は税務署経由)
データベースで1人ずつ金融所得をまとめる
保険料と窓口負担割合の判定に反映
※出典:厚生労働省 第218回社会保障審議会医療保険部会 資料3をもとに作成
根拠は「健康保険法等の一部を改正する法律」(令和8年法律第31号)です。2026年6月5日に公布されました。金融所得を反映する部分の施行日は「公布後5年以内に政令で定める日」とされています。
対象は後期高齢者医療制度(75歳以上の人が入る医療保険)だけです。国民健康保険や介護保険への拡大は決まっていません。
法定調書とは
法定調書(ほうていちょうしょ)とは、金融機関などが税務署に出す「誰にいくら支払ったか」の報告書です。証券会社はすでに、特定口座の取引や配当の内容を税務署に出しています。新しい仕組みは、同じデータを医療保険の側でも使えるようにするものです。
法律上、提出の義務を負うのは金融機関などです。データは金融機関から広域連合に直接届きます。「申告しなければ保険料に響かない」という考え方は、2029年以降は通用しなくなります。
金融所得 後期高齢者への反映はいつから?スケジュール案
結論から言うと、最初に反映されるのは2029年8月、対象は2028年分の金融所得という案です。
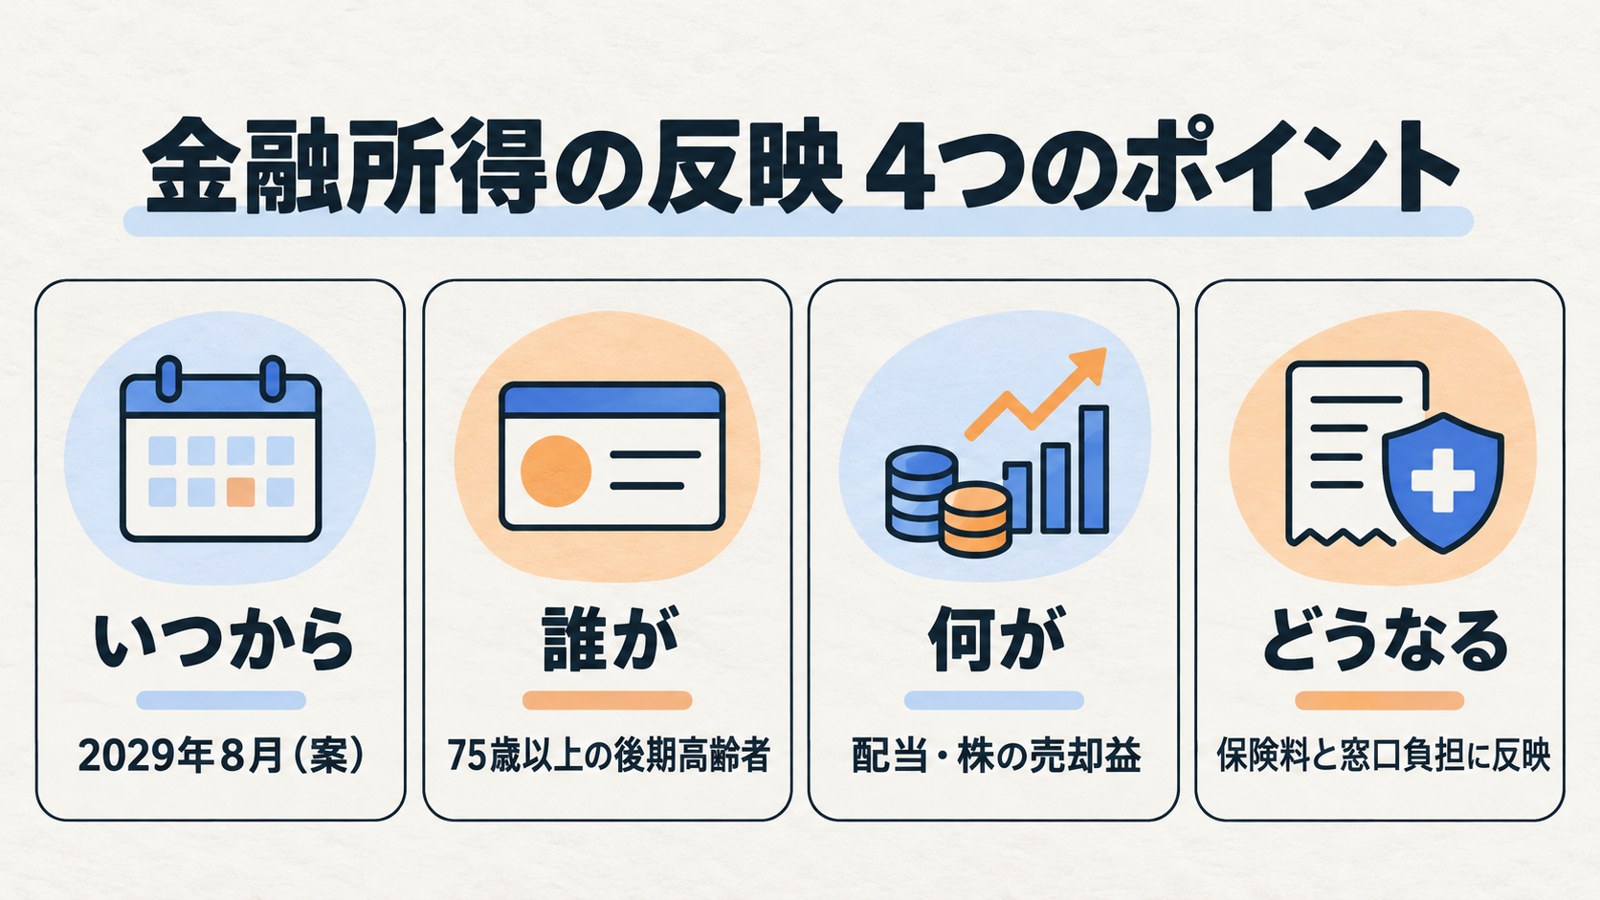
2026年10月16日の社会保障審議会医療保険部会で、厚生労働省がスケジュール案を報告しました。資料の表題には「(案)」と付いており、まだ確定ではありません。
| 時期 | 内容 |
|---|---|
| 2029年1月 | 金融機関などのオンライン提出の義務化(施行の案) |
| 2029年8月 | 初回の反映。2028年分の法定調書(枚数で約8割)を保険料・窓口負担に反映 |
| 2030年8月以降 | すべての法定調書の金融所得を反映 |
(出典:厚生労働省 第218回医療保険部会 資料3)
2026年や2027年の配当がさかのぼって反映される仕組みではありません。資料を読む限り、初回の対象は2028年1月〜12月の金融所得です。
対象になる金融所得・ならない金融所得
ポイントは、上場株式等の配当と、特定口座の売却益が中心という点です。
改正後の法律では、金融機関が保険者に出す書類が決められています。特定口座年間取引報告書や、上場株式等の配当等に関する支払調書などです。どの所得が対象になるかは、この書類の種類で決まります。
| 金融所得の種類 | 反映されるか |
|---|---|
| 特定口座の株・投資信託の売却益(新たに反映されるのは主に源泉徴収ありで申告していない分) | 対象(特定口座年間取引報告書) |
| 上場株式等の配当・投資信託の分配金 | 対象(支払調書など) |
| NISA口座の配当・売却益 | 対象外と考えられる(非課税で法定調書の対象外) |
| 銀行預金の利子 | 対象書類に含まれない |
| 個人向け国債の利子 | 未確定(政省令待ち) |
(出典:厚生労働省 第218回医療保険部会 資料3。NISA・預金・国債の扱いは条文の対象書類から読み取ったもので、運用の詳細は今後の政省令で決まります)
NISAについては、2024年の自民党の資料で「保険料の賦課対象外」と説明されています。ただし、2026年の厚生労働省資料で明記した文は見つかりませんでした。私はこの点を「対象外と考えられる」にとどめています。
保険料と窓口負担はいくら変わる?試算
結論として、金融所得が増えた分に、所得割の率(全国平均10.42%)がかかるイメージです。
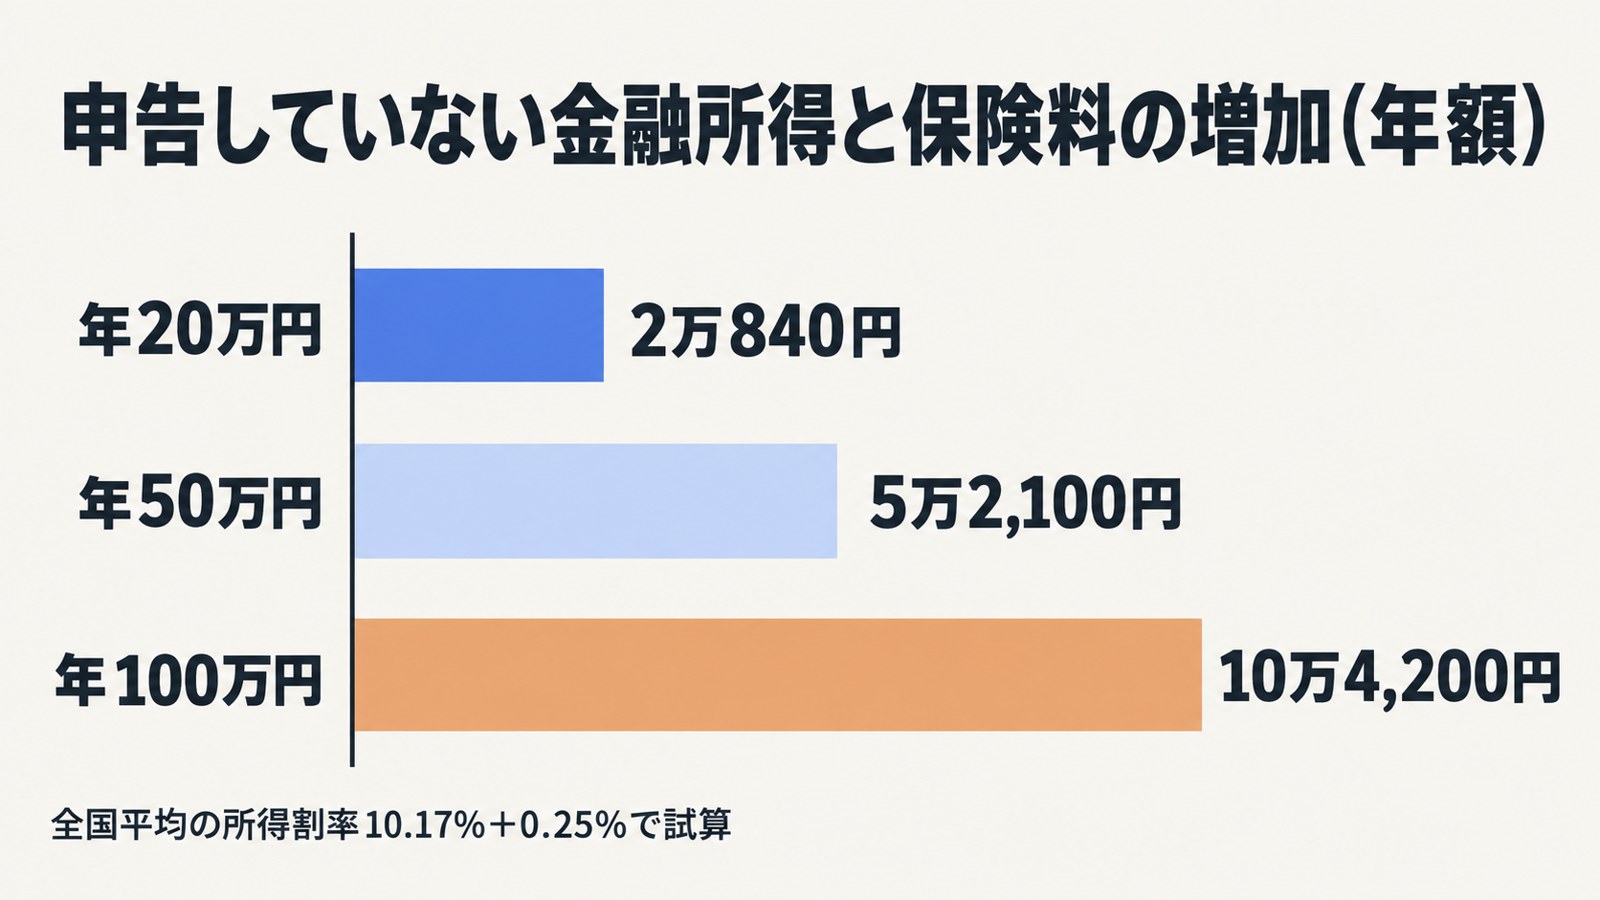
後期高齢者医療の保険料は「均等割+所得割」の合計です。率は都道府県ごとの広域連合で決まります。令和8・9年度の全国平均は、医療分の所得割率が10.17%です。子ども・子育て支援金分は、令和8年度の全国平均で0.25%です(令和9年度分は別に算定)。
| 申告していなかった金融所得 | 保険料の増加(年額) | 月あたり |
|---|---|---|
| 年20万円 | 約2万840円 | 約1,737円 |
| 年50万円 | 約5万2,100円 | 約4,342円 |
| 年100万円 | 約10万4,200円 | 約8,683円 |
(試算:全国平均の所得割率10.17%+子ども分0.25%を、金融所得の全額にかけた単純計算。基礎控除は年金など他の所得で使い切っている前提。賦課限度額(医療分85万円)には届かない前提。新しい仕組みでの所得の計算方法は政省令待ちのため目安です)
東京都の場合、所得割率は9.88%です。配当50万円なら、子ども分を含めて年5万700円ほどになります。大阪府は11.51%、福岡県は11.70%と、住む地域で増え方が変わります。
増えるのは、主に所得に比例する所得割の部分です。均等割(1人あたり定額の部分)は、世帯の所得が低い場合に軽減されます。金融所得が加わって軽減の基準を超えると、均等割が増える世帯もあります。
夫婦世帯の例
78歳と76歳の夫婦で、夫が特定口座で高配当株を持つケースを考えます。配当は年30万円で、これまで確定申告はしていません。
全国平均の率なら、夫の保険料は年約3万1,260円増える計算です。所得割は1人ずつ計算するので、妻に金融所得がなければ妻の所得割は増えません。ただし均等割の軽減は世帯の所得で判定するため、低所得の世帯では妻の均等割に影響することがあります。
窓口負担が2割・3割に上がる人も
保険料だけでなく、病院の窓口負担割合にも影響します。判定には課税所得と収入合計を使います。
| 窓口負担 | 課税所得 | 年金収入+その他の合計所得金額 |
|---|---|---|
| 2割 | 28万円以上 | 単身200万円以上/複数世帯320万円以上 |
| 3割 | 145万円以上 | 単身383万円以上/複数世帯520万円以上 |
(出典:厚生労働省 後期高齢者の窓口負担割合の見直しリーフレット)
たとえば年金収入190万円の単身の人は、今は収入基準の200万円を下回ります。そこに申告していない配当が年20万円加わると、合計は210万円で基準を超えます。課税所得の基準も満たせば、1割から2割へ。保険料より、この窓口負担の変化のほうが家計に響く人もいるでしょう。
自分は対象?チェックリストと立場別の影響
結論として、影響が大きいのは「75歳以上・課税口座で配当を受け取り・申告していない人」です。
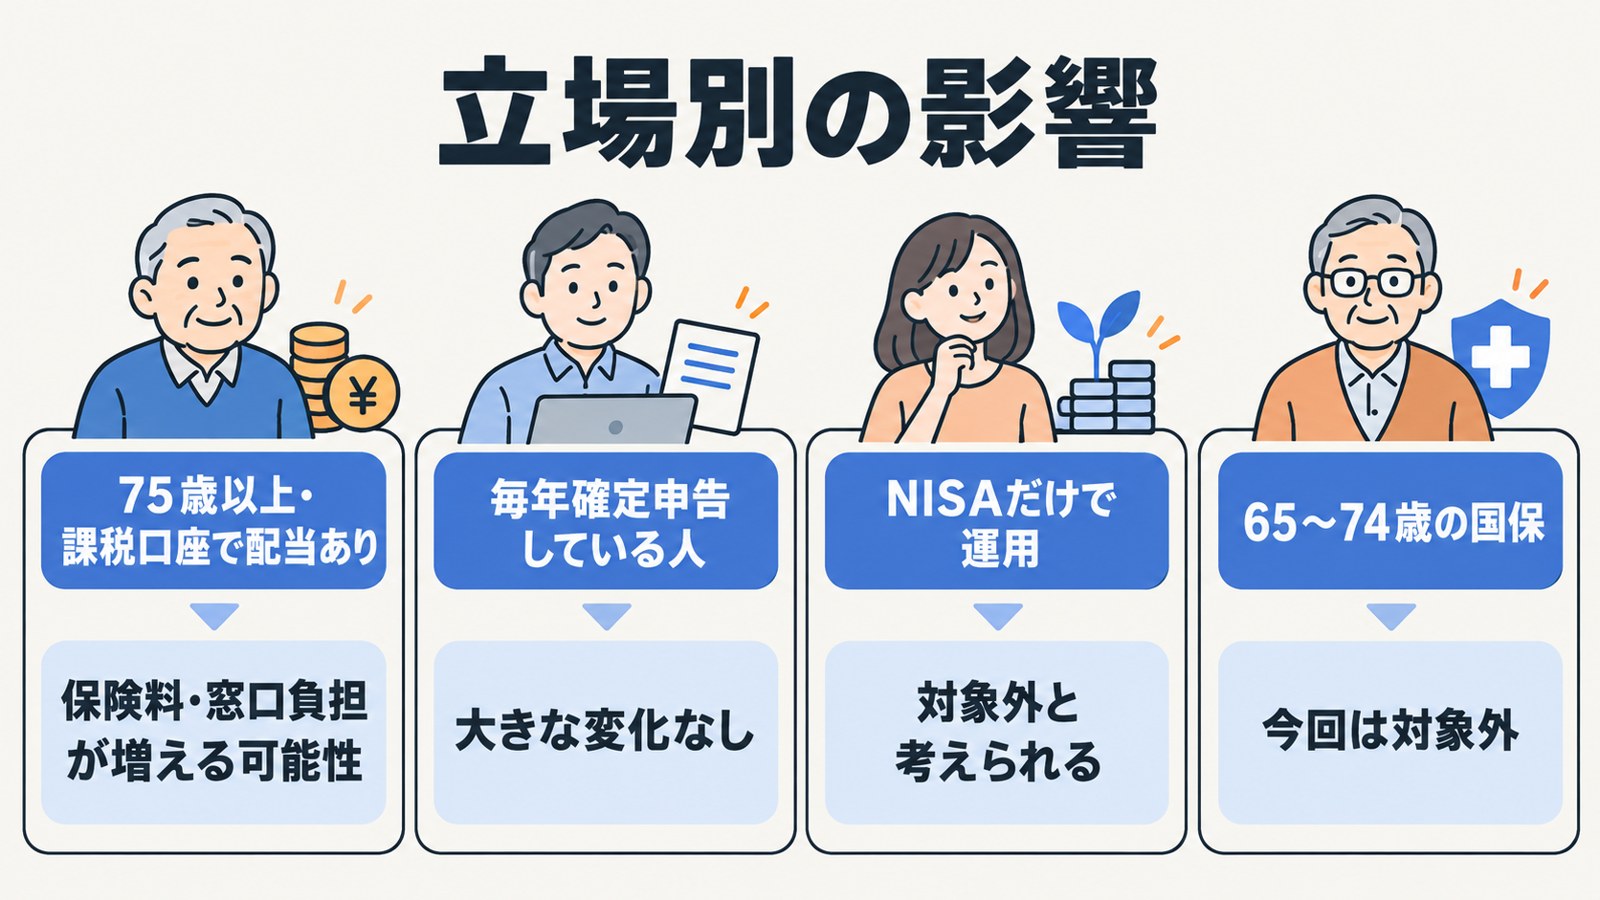
次の3つすべてに当てはまる方は、2029年以降に負担が増える見込みです。
- 2028年に75歳以上、または75歳に近い
- 特定口座(源泉徴収あり)や一般口座で株・投資信託を持っている
- 配当や売却益を確定申告していない
| 立場 | 影響 |
|---|---|
| 75歳以上で課税口座の配当がある | 保険料が増え、窓口負担割合が上がる場合あり |
| 配当を毎年確定申告している | すでに反映済みのため大きな変化はない |
| NISA口座だけで運用している | 対象外と考えられる |
| 65〜74歳(国民健康保険) | 今回の改正の対象外。拡大は検討課題 |
| 親の資産管理を手伝う子世代 | 親の保険料・窓口負担の見通しに影響 |
国会の審議では、国保や介護保険でも検討すべきという指摘がありました。2026年7月の骨太の方針も、医療・介護保険での金融所得の扱いの検討を続けるとしています。今は決まっていない段階です。
今からできる準備
結論から言うと、慌てて株を売る必要はなく、まずは自分の金融所得の額を把握することです。
資料を読み比べて感じたのは、2026年分・2027年分は今の仕組みのままだという点でした。準備に使える時間は2年以上。
- 証券会社の年間取引報告書で、配当と売却益の年額を確認する
- 上の表を使い、保険料と窓口負担割合への影響を試算する
- 新しく買う分は、NISA口座の利用を検討する(配当の受取方法は「株式数比例配分方式」を選ぶ)
- 今後出る政令・省令で、施行日と所得の計算方法が確定するかを確認する
NISAで配当を非課税にするには、配当の受取方法を株式数比例配分方式(証券口座で配当を受け取る方式)にする必要があります。銀行口座で受け取る方式だと、NISAでも課税されてしまいます。
親の資産を管理している子世代へ
親が75歳以上で、証券口座の管理を子が手伝っている家庭も多いでしょう。2029年以降は、親の配当が保険料と窓口負担の判定に反映されるようになります。
年に1回、年間取引報告書が届く1月ごろに、親と一緒に配当の額を確認しておくと安心です。窓口負担が上がると、通院の多い親ほど医療費が増えます。資産の持ち方を見直すかどうかは、施行日と計算方法が確定してから判断しても間に合います。
保険料の現状は後期高齢者医療制度の保険料2026年度版で解説しています。窓口3割負担の議論は後期高齢者の医療費3割負担はいつから?をご覧ください。医療費が高額になった場合は高額療養費の自己負担上限引き上げもあわせてご覧ください。
よくある質問
Q1. 金融所得 後期高齢者への反映はいつからですか?
A. 厚生労働省の案では2029年8月からです。2028年分の金融所得が初めて反映されます。日程は今後の政令で確定します。
Q2. NISA口座の配当や売却益も保険料に反映されますか?
A. 対象外と考えられます。反映に使うのは課税口座の法定調書で、NISAの利益は非課税のためです。運用の詳細は政省令で確認が必要です。
Q3. 銀行預金の利子は対象ですか?
A. 改正法で定めた提出書類に、預金利子の書類は含まれていません。上場株式等の配当と特定口座の取引が中心です。
Q4. 74歳以下の国民健康保険にも反映されますか?
A. 今回の改正は後期高齢者医療制度だけが対象です。国保や介護保険への拡大は検討課題とされていますが、決まっていません。
Q5. 2026年の配当も、さかのぼって保険料に反映されますか?
A. 案では初回の反映は2028年分からです。2026年分・2027年分がさかのぼって加算される仕組みにはなっていません。
Q6. 配当を確定申告している場合はどうなりますか?
A. 申告した配当は今もすでに保険料に反映されています。そのため新しい仕組みで負担が大きく変わることはありません。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

まとめ・次にやること
金融所得 後期高齢者への反映は、2026年6月公布の改正法で決まりました。2029年8月に2028年分から反映する案が示されています。全国平均の率なら、申告していない配当が年50万円で保険料は年約5万2,100円増える計算です。
次の3つを、2027年中を目安に進めてください。
- 年間取引報告書で、配当と売却益の年額を確認する
- 窓口負担が2割・3割に上がる基準に近いかを確かめる
- 新しい投資はNISA口座を優先し、配当の受取方法を見直す
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 厚生労働省 第218回社会保障審議会医療保険部会(2026年10月16日)(確認日: 2026-10-27)
- 厚生労働省 同部会 資料3「金融所得の反映について」(PDF)(確認日: 2026-10-27)
- 厚生労働省 同部会 資料1(PDF)(確認日: 2026-10-27)
- 厚生労働省 令和8・9年度の後期高齢者医療の保険料率(確認日: 2026-10-27)
- 厚生労働省 後期高齢者の窓口負担割合の見直し(PDF)(確認日: 2026-10-27)
- 名古屋市 後期高齢者医療制度の保険料の計算方法(確認日: 2026-10-27)
- 名古屋市 後期高齢者医療制度の保険料の軽減(均等割額)(確認日: 2026-10-27)
- 自由民主党 金融所得の保険料への反映に関する記事(2024年7月5日)(確認日: 2026-10-27)
※本記事は2026年10月27日時点の公的資料をもとに作成しています。スケジュールは案の段階で、保険料の増加額は記事内の前提による目安です。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。