生命保険料控除は2026年分から、23歳未満の扶養親族がいる人の一般生命保険料控除の上限が4万円から6万円に上がりました。生命保険料控除 2026年分の特例は所得税だけの措置で、2027年分まで続きます。
年末調整の書類が配られるこの時期、「今年は欄が増えている」と気づいた方も多いはずです。私も2026年分の保険料控除申告書を見て、一般の生命保険料の欄に新しい記入項目があることを確認しました。
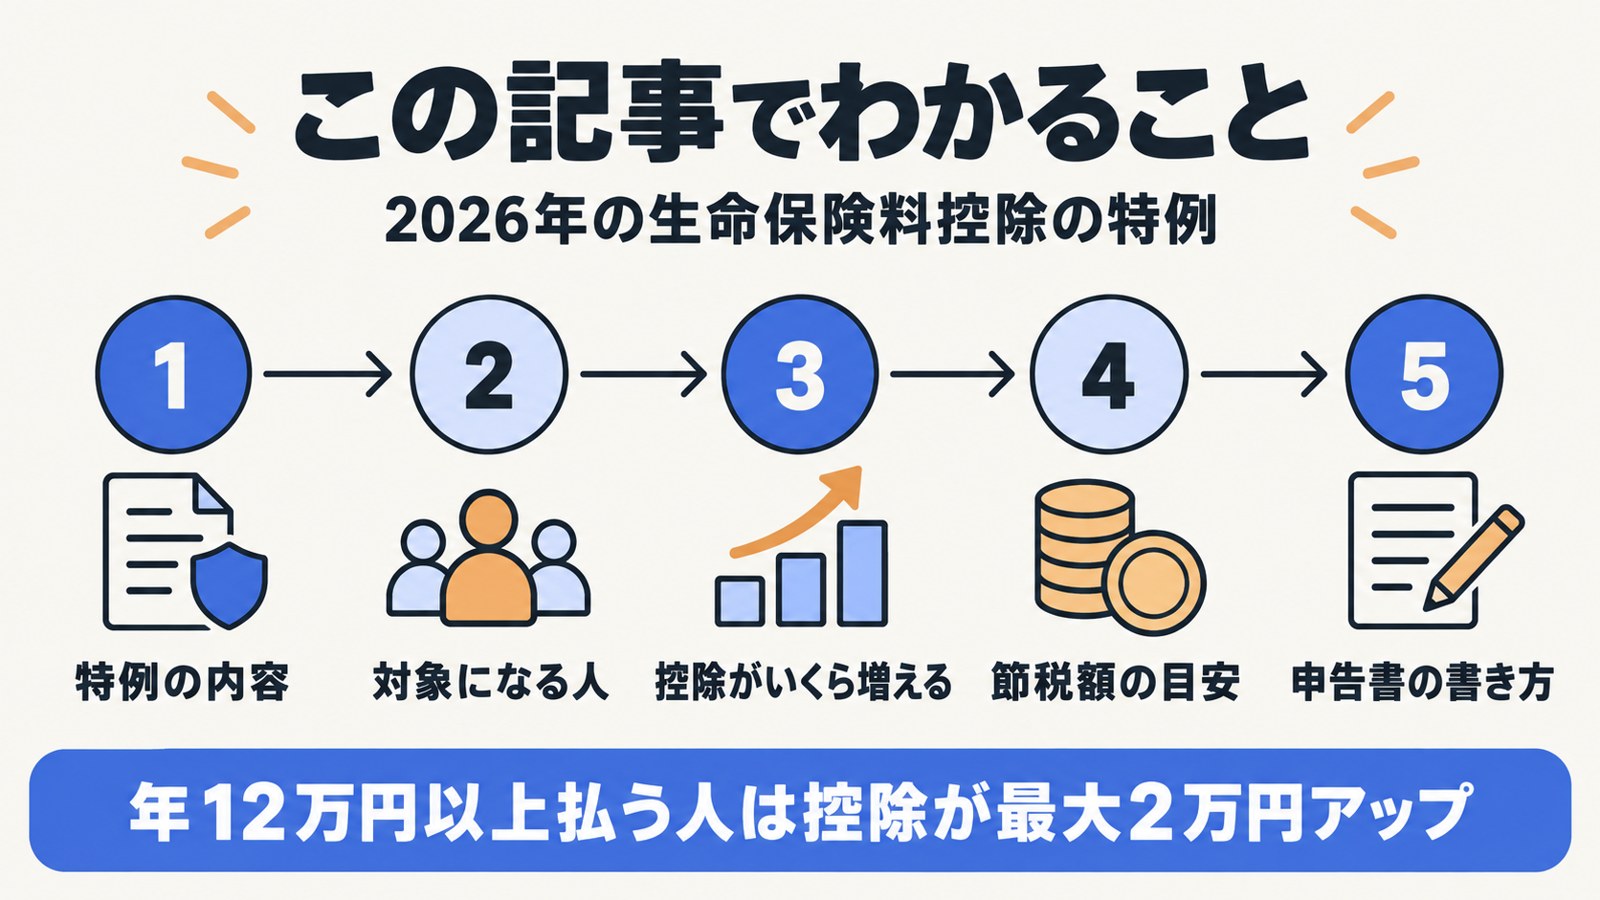
この記事では、誰が対象か、いくら税金が減るか、申告書のどこに何を書くかを順に解説します。
この記事でわかること
生命保険料控除 2026年の特例の内容
結論として、子育て世帯の「一般の生命保険料」の枠だけが2万円広がる措置です。
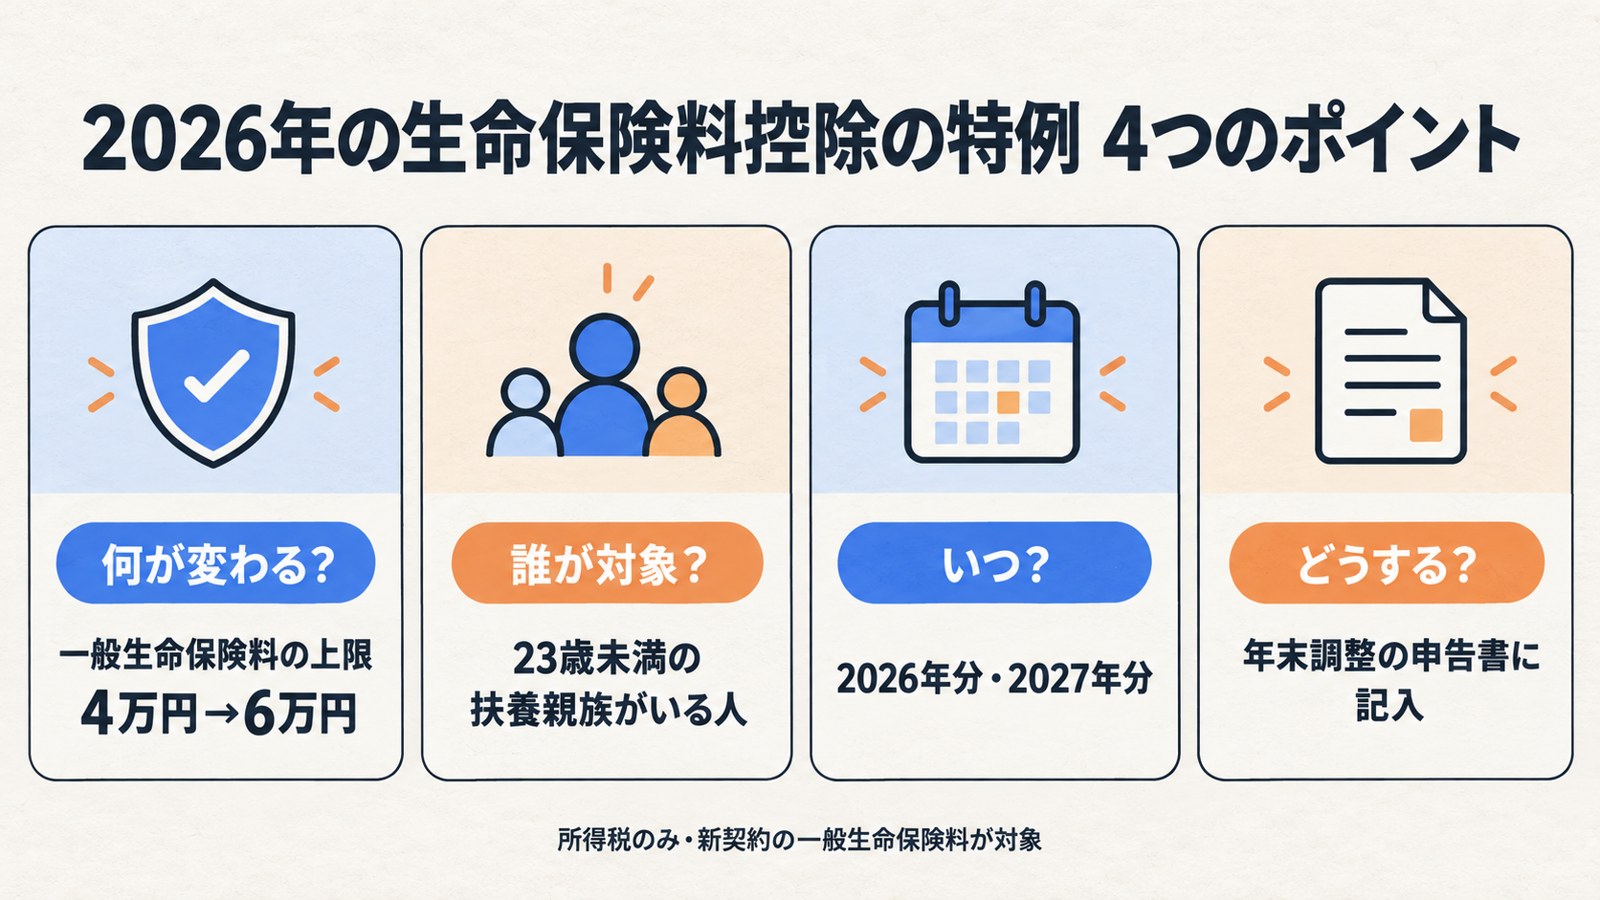
生命保険料控除とは、払った保険料に応じて所得から差し引ける控除です。「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの枠があります。
令和7年度税制改正で2026年分(令和8年分)の特例が決まり、令和8年度改正で2027年分(令和9年分)まで延長されました。
| 項目 | 通常 | 特例(2026・2027年分) |
|---|---|---|
| 対象の枠 | 一般生命保険料(新契約) | 同じ |
| 一般枠の上限 | 4万円 | 6万円 |
| 3枠の合計上限 | 12万円 | 12万円(据え置き) |
| 対象の税 | 所得税 | 所得税のみ |
新契約とは、2012年1月1日以後に結んだ保険契約のことです。介護医療保険料と個人年金保険料の枠は、今回の特例では変わりません(新契約の上限は4万円のまま。2011年12月31日以前の旧契約の個人年金保険料は上限5万円)。
対象になる人・ならない人
ポイントは「23歳未満の扶養親族がいるか」です。
対象になる人
2026年分では、2004年1月2日以後に生まれた扶養親族がいる人が対象です。扶養親族は配偶者以外の親族で、2026年分の所得要件は合計所得金額62万円以下(給与収入だけなら136万円以下)です。
国税庁の年末調整Q&Aによると、16歳未満の子も含まれます。扶養控除の対象にならない年齢の子でも、特例は受けられるということです。
共働きの夫婦は、2人とも特例を使えます。扶養控除のように、どちらか1人に決める必要はありません。
対象にならない人
次のケースでは、控除額は増えません。
| ケース | 理由 |
|---|---|
| 子が23歳以上・扶養外 | 23歳未満の扶養親族の要件を満たさない |
| 配偶者だけを扶養 | 配偶者は扶養親族に含まれない |
| 旧契約(2011年以前)だけ | 旧契約の計算は上限5万円のまま |
| 3枠で既に12万円控除 | 合計上限12万円は変わらない |
最後のケースは見落としやすいので注意してください。介護医療と個人年金でそれぞれ4万円ずつ控除している人は、一般枠が6万円になっても合計は12万円で頭打ちです。
保険料別にいくら控除が増えるか
国税庁の計算式を使うと、控除額は次のように変わります。
を払っている
2004年1月2日以後生まれ
12万円に達していない
一般枠の上限6万円
※所得税のみ。出典:国税庁「令和8年分 年末調整のしかた」、No.1140 生命保険料控除
計算式の比較
| 年間の支払保険料(特例) | 特例の控除額 | 年間の支払保険料(通常) | 通常の控除額 |
|---|---|---|---|
| 3万円以下 | 全額 | 2万円以下 | 全額 |
| 3万円超6万円以下 | 保険料×1/2+1万5,000円 | 2万円超4万円以下 | 保険料×1/2+1万円 |
| 6万円超12万円以下 | 保険料×1/4+3万円 | 4万円超8万円以下 | 保険料×1/4+2万円 |
| 12万円超 | 一律6万円 | 8万円超 | 一律4万円 |
保険料別の早見表
| 年間の一般生命保険料 | 通常の控除額 | 特例の控除額 | 増える控除額 |
|---|---|---|---|
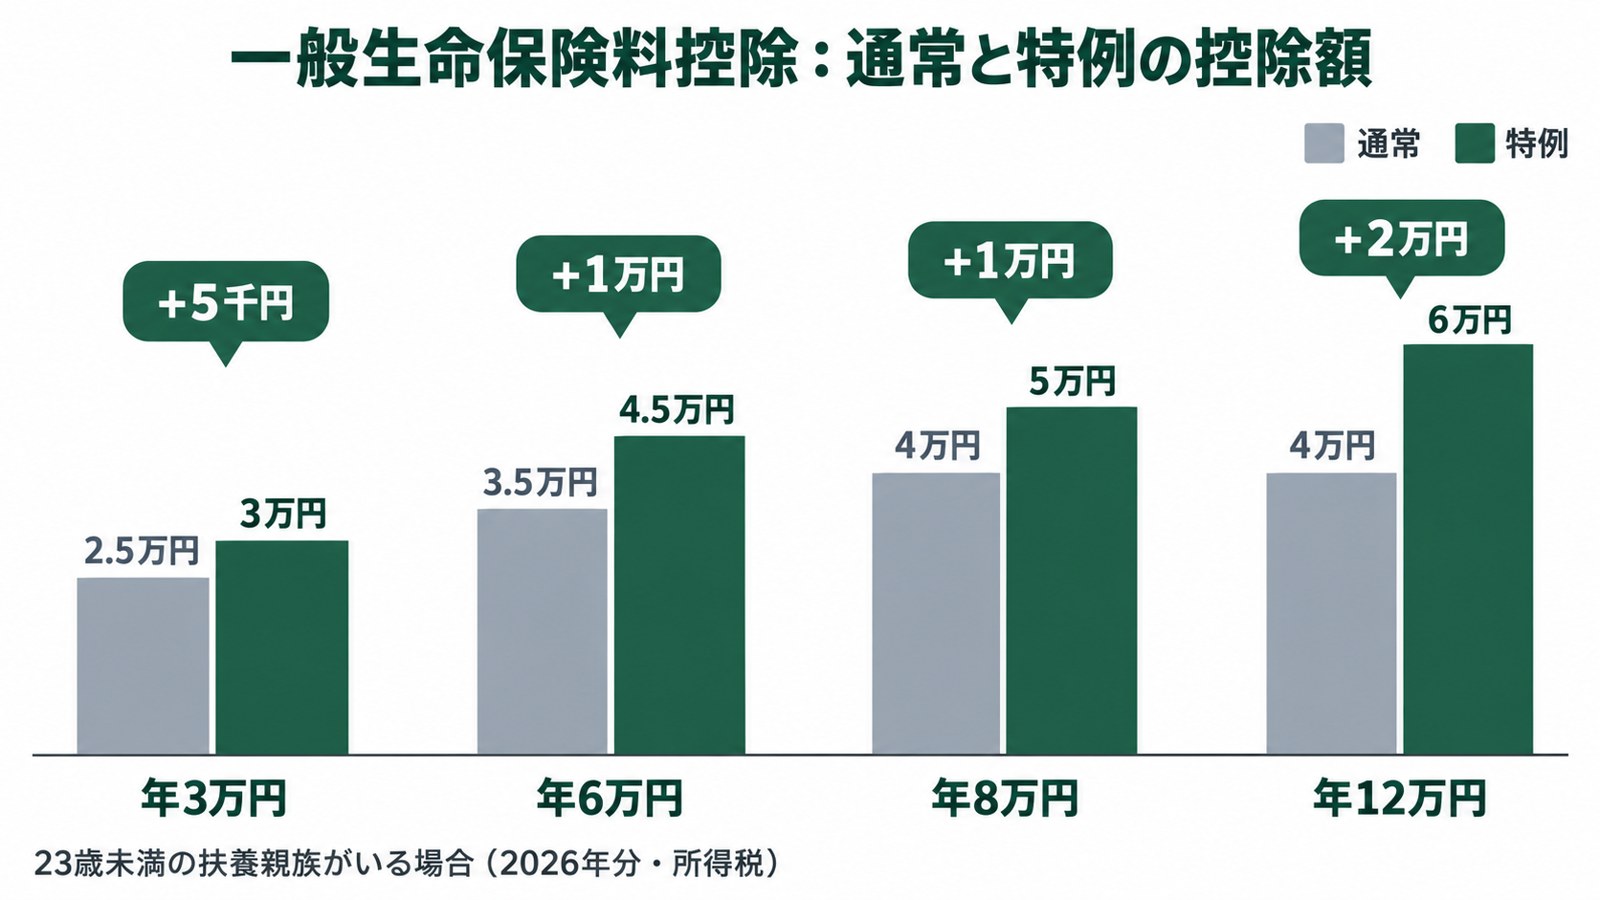
| 3万円(月2,500円) | 2万5,000円 | 3万円 | +5,000円 |
| 6万円(月5,000円) | 3万5,000円 | 4万5,000円 | +1万円 |
| 8万円 | 4万円 | 5万円 | +1万円 |
| 12万円(月1万円) | 4万円 | 6万円 | +2万円 |
(試算:新契約の一般生命保険料のみ。3枠の合計が12万円以内の場合)
年12万円以上払っている人が最大の2万円アップになります。
税率別の節税額シミュレーション
控除が増えた分に所得税率をかけると、実際に減る税金がわかります。
所得税率は課税所得によって5%〜45%です。さらに復興特別所得税(所得税額の2.1%)が上乗せされます。
| 所得税率(課税所得の目安) | 控除+1万円の場合 | 控除+2万円の場合 |
|---|---|---|
| 5%(195万円未満) | 約510円 | 約1,021円 |
| 10%(195万〜330万円未満) | 約1,021円 | 約2,042円 |
| 20%(330万〜695万円未満) | 約2,042円 | 約4,084円 |
(試算:所得税+復興特別所得税。住民税は特例の対象外のため変わりません)
金額としては数千円の話です。ただし申告書に書かなければ1円も戻りません。税率20%で控除が2万円増える人なら、2026年分と2027年分の2年間で約8,000円の差になります。
立場別のポイント
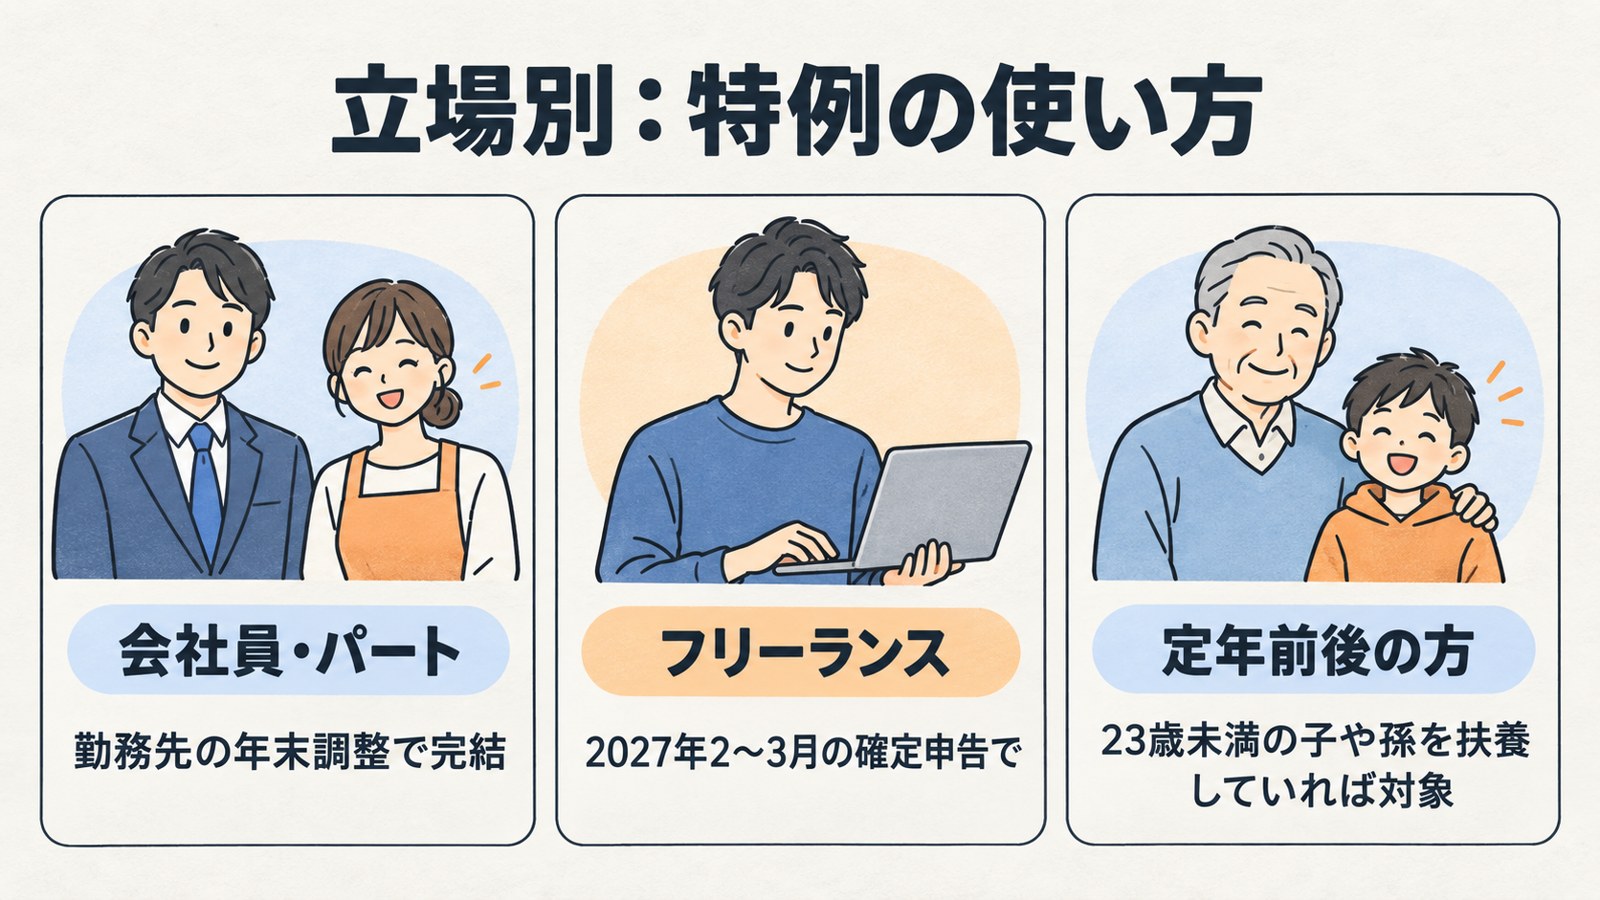
会社員・パートの方は、勤務先の年末調整で手続きが完結します。フリーランス・個人事業主の方は、2027年2〜3月の確定申告で同じ特例を使えます。
定年前後の方でも、23歳未満の子や孫を扶養していれば対象です。
年末調整の申告書の書き方
2026年分の「給与所得者の保険料控除申告書」には、新しい記入欄があります。
記入する場所
一般の生命保険料の欄に「年齢23歳未満の扶養親族の有無」という項目が加わりました。「有」の場合は、下の☆欄に次の内容を書きます。
| 記入項目 | ポイント |
|---|---|
| 氏名・フリガナ | 対象の扶養親族1人分でよい |
| 個人番号 | 勤務先によって記載不要の場合あり |
| 生年月日 | 平成16年1月2日以後生まれ |
| 続柄 | 子・孫など |
| 合計所得金額の見積額 | 62万円以下であること |
| 住所 | 本人と異なる場合のみ |
控除額は、新しい計算式(特例用)で計算します。保険会社から届く控除証明書の金額を使ってください。
よくある記入ミス
私が申告書を確認していて迷ったのは、どの計算式を使うかでした。「有」に丸をつけたら特例の計算式、と覚えておくと間違いにくいです。
12月31日に生まれた子も対象になります。年末調整の後に子が生まれた場合は、申告書を出し直せば年末調整をやり直せると国税庁のQ&Aにあります。
関連記事:同じく子育て世帯に関わる控除の改正はひとり親控除の改正2026の解説、年末調整全体の変更点は年末調整の変更点2026年分(令和8年分)、大学生の子がいる家庭は特定扶養控除2026年改正をご覧ください。
よくある質問
Q1. 生命保険料控除 2026年の特例はいつまでですか? 2026年分と2027年分の所得税が対象です。2028年分以降の扱いは決まっていません。
Q2. 住民税の生命保険料控除も増えますか? 増えません。特例は所得税だけの措置です。
Q3. 学資保険も対象になりますか? 学資保険は一般の生命保険料に区分されることが多い保険です。控除証明書に記載された区分を確認してください。
Q4. 夫婦で別々に保険料を払っている場合、両方が特例を使えますか? 使えます。扶養控除とは違い、23歳未満の扶養親族の要件は夫婦それぞれで満たせます。
Q5. 年末調整で書き忘れたらどうすればいいですか? 勤務先が源泉徴収票を作る前なら、申告書を出し直してください。間に合わなければ、確定申告で控除を受けられます。
Q6. 子が16歳未満でも対象ですか? 対象です。扶養控除の対象外となる16歳未満の子も、23歳未満の扶養親族として特例の要件を満たします。
まとめ・次にやること
生命保険料控除 2026年の特例で、23歳未満の扶養親族がいる人は一般生命保険料控除の上限が6万円になりました。年12万円以上の保険料を払っていれば、控除は最大2万円増えます。
次の3つを確認してください。
- 保険会社から届いた控除証明書で、新契約の一般生命保険料の金額を確かめる
- 保険料控除申告書の「年齢23歳未満の扶養親族の有無」欄に記入する
- 3枠の合計が12万円を超えていないか計算する
2027年分も同じ特例が使えます。来年の年末調整でも忘れずに記入しましょう。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
参考情報源
- 国税庁 No.1140 生命保険料控除(確認日: 2026-10-25): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 国税庁「令和8年分 年末調整のしかた」改正のあらまし(確認日: 2026-10-25): https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf
- 国税庁 令和8年分 給与所得者の保険料控除申告書(確認日: 2026-10-25): https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_04.pdf
- 国税庁 令和8年分 年末調整Q&A(確認日: 2026-10-25): https://www.nta.go.jp/publication/pamph/gensen/nencho2026/qa.htm
- 国税庁 No.1180 扶養控除(確認日: 2026-10-25): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
- 国税庁 No.2260 所得税の税率(確認日: 2026-10-25): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 財務省「令和7年度税制改正の大綱」(確認日: 2026-10-25): https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2025/07taikou_01.htm
- 生命保険文化センター「生命保険料控除」(確認日: 2026-10-25): https://www.jili.or.jp/knows_learns/basic/tax/22.html
※本記事は2026年10月25日時点の公的資料をもとに作成しています。節税額は記事内に示した前提による目安です。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。