本記事には広告(アフィリエイトリンク)を含みます。
iDeCoは2026年12月1日から、70歳まで加入・拠出できるようになります。国民年金の被保険者でなくても入れる「第5号加入者」が新設されます。対象は60歳以上70歳未満の人。
「60歳で会社を辞めたら、iDeCoはもう積み立てられないの?」と気になっている方は多いでしょう。私も厚生労働省の改正ページと、10月20日公開のWebマガジンを読みました。誰でも入れるわけではなく、老齢基礎年金やiDeCoをまだ受け取っていないことが条件です。
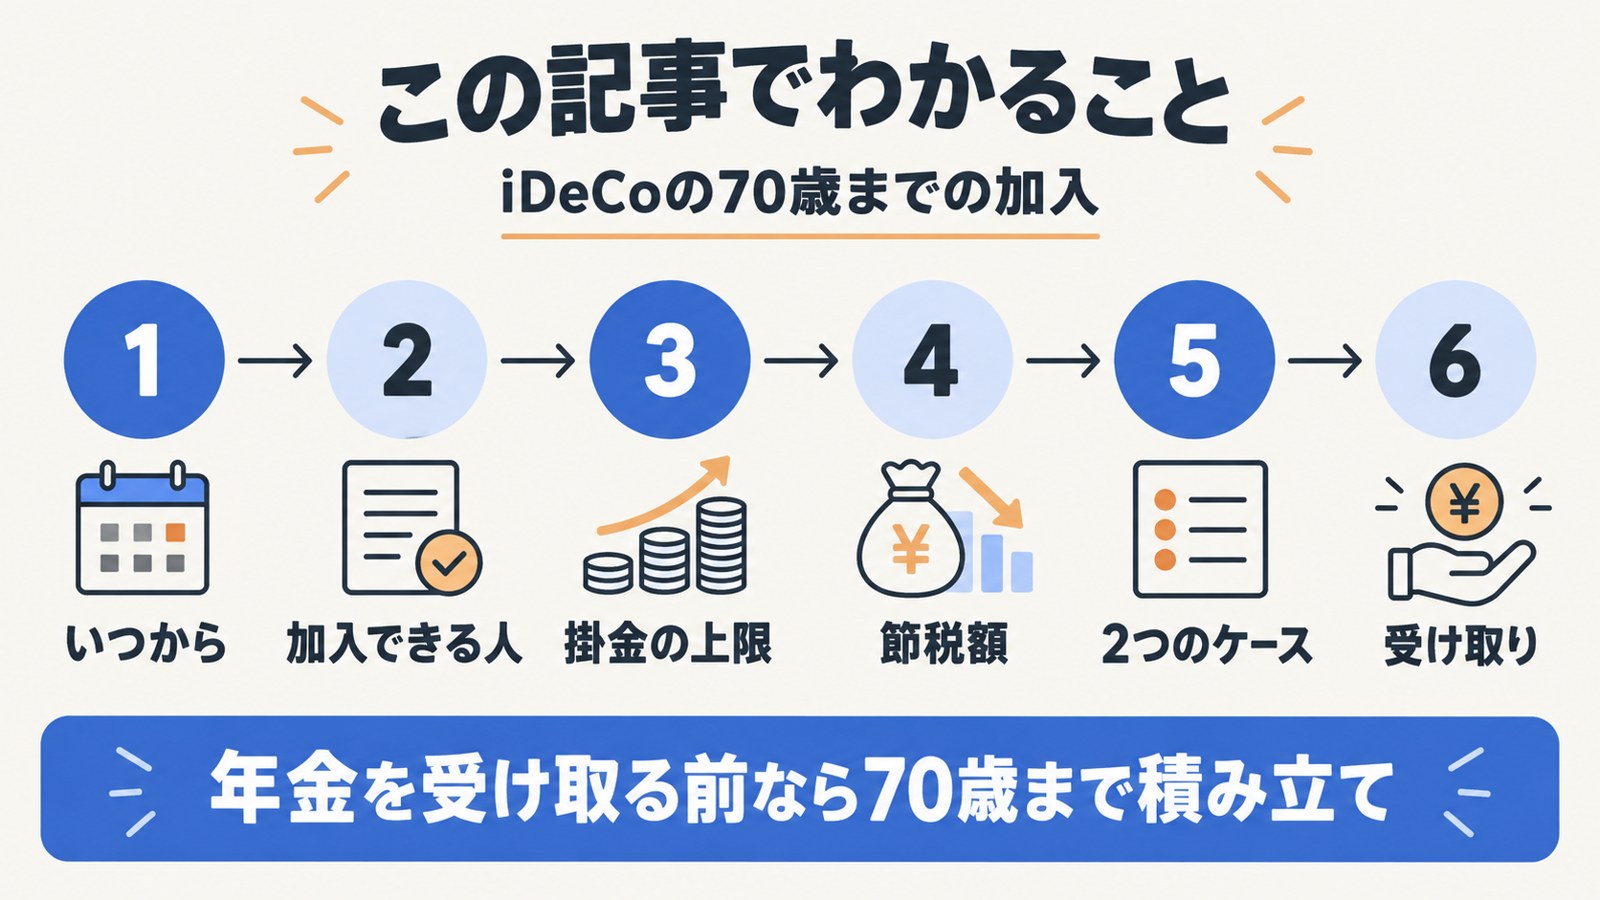
この記事でわかること
iDeCo 70歳まで加入できるのはいつから?決まっていること
結論として、2026年12月1日に「第5号加入者」が新設されます。60歳以上70歳未満の人が、条件付きで加入できるようになります。
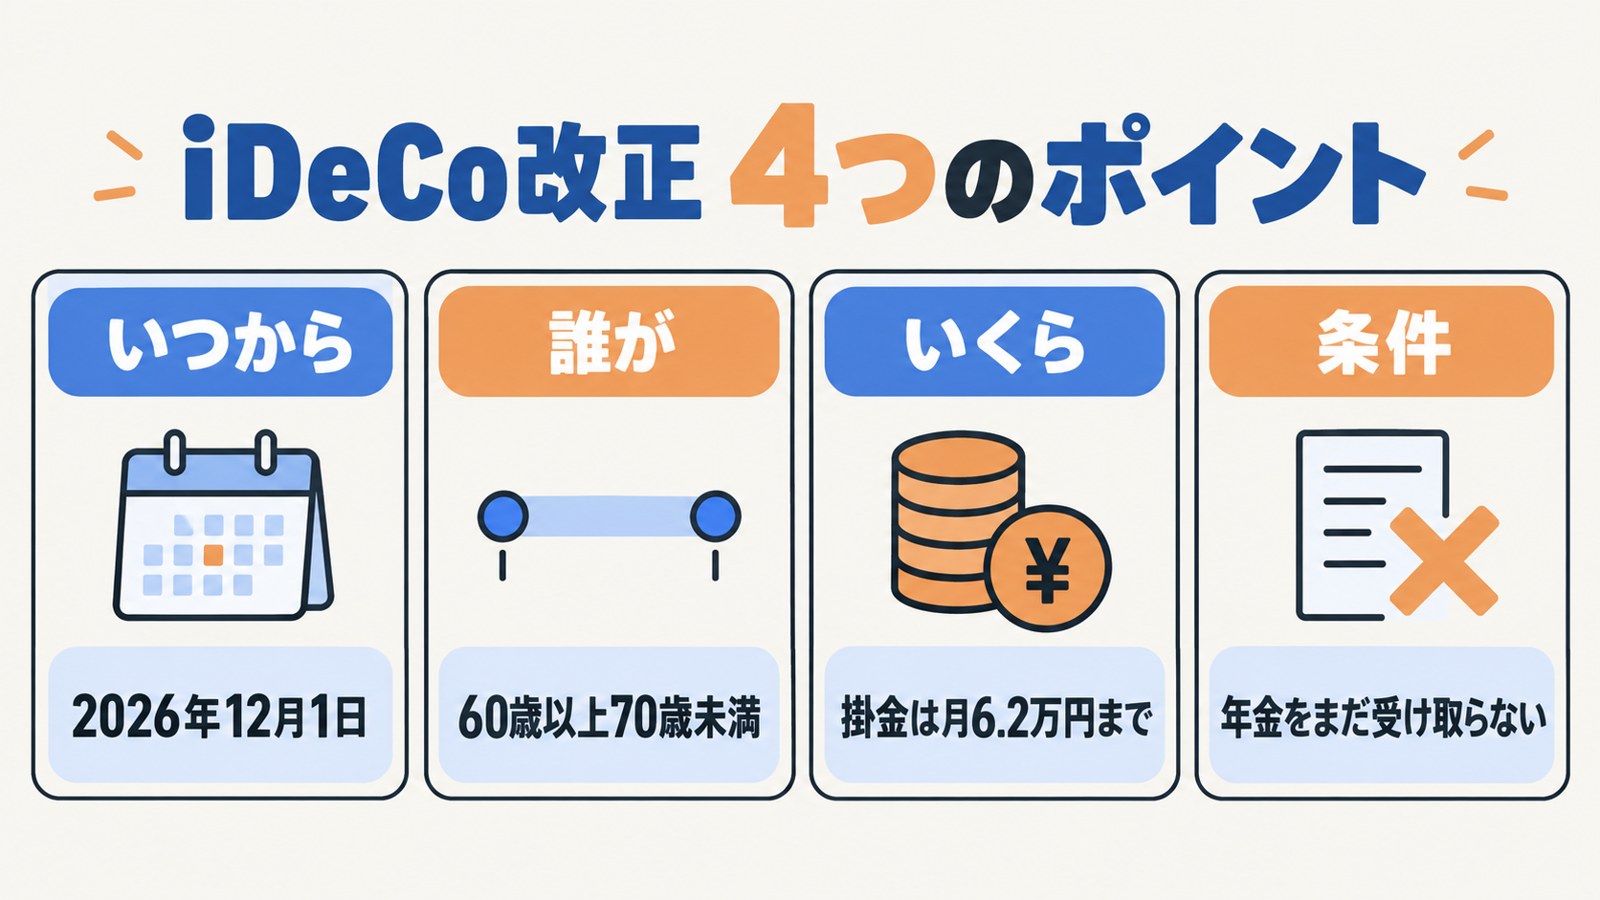
根拠は、2025年6月20日に公布された年金制度改正法(令和7年法律第74号)です。関係する省令も、同じ12月1日に施行されます。
| 項目 | 今(2026年11月まで) | 2026年12月1日から |
|---|---|---|
| 加入できる年齢 | 65歳未満 | 70歳未満 |
| 加入の前提 | 国民年金の被保険者であること | 被保険者でなくても加入可(第5号) |
| 第5号の掛金上限 | ― | 原則月6.2万円 |
| 受け取り開始 | 60〜75歳の間で選ぶ | 変更なし |
(出典:厚生労働省 2025年の年金制度改正(確定拠出年金関係)、厚生労働省 加入可能年齢の引き上げ資料(PDF))
今の制度で60歳以上が加入するには、条件があります。会社員などの第2号被保険者か、国民年金の任意加入被保険者でなければなりません。会社を辞めて年金の被保険者でなくなると、積み立てを続けられませんでした。
第5号加入者になれる人・なれない人
ポイントは、第5号になれるのは、iDeCoや企業年金で積み立ててきた人です。しかも、年金をまだ受け取っていないことが条件になります。
第5号加入者は、60歳以上70歳未満で、国民年金の被保険者でない人のうち、次のどれかに当たる人です。
- iDeCoに加入している人
- iDeCoの運用指図者(掛金は払わず、運用だけを続けている人)
- 企業年金からiDeCoに資産を移す人
60歳以上
70歳未満か
iDeCo・企業年金の
資産があるか
老齢基礎年金・iDeCoを
受け取っていないか
掛金は原則
月6.2万円まで
※出典:厚生労働省 確定拠出年金の2025年改正をもとに作成。マッチング拠出をしている人は対象外
加入できないのは、老齢基礎年金かiDeCoの老齢給付金を受け取った人です。施行日より前に受け取り始めた人も、加入できません。企業型DCでマッチング拠出(本人も掛金を上乗せする仕組み)をしている人も対象外です。
一方で、老齢基礎年金を繰り下げて、老齢厚生年金だけを受け取っている人は加入できます。繰り下げの考え方は年金は繰り上げと繰り下げどちらが得?で解説しています。
65歳で基礎年金を受け取ると加入できない
注意したいのは、老齢基礎年金を65歳から受け取ると、その時点で第5号には入れなくなる点です。70歳まで積み立てたい人は、基礎年金の受け取りを遅らせる(繰り下げる)ことが前提になります。
繰り下げると年金は増えますが、その間の生活費をどう確保するかが課題です。再雇用の給与や貯蓄で暮らせるかを、先に確かめておきましょう。
iDeCoを使ったことがない人は?
2029年11月末までの3年間は、経過措置で一部の人も加入できます。対象は、国内に住む60歳以上70歳未満で、国民年金の被保険者だったことがある人などです。
細かな条件は、施行日時点の年齢や加入状況で変わります。初めての人は、金融機関の窓口で対象かどうかを確かめてください。
掛金の上限はいくらになる?
結論から言うと、第5号の掛金は原則月6.2万円までです。同じ12月から、会社員や自営業者の上限も上がります。
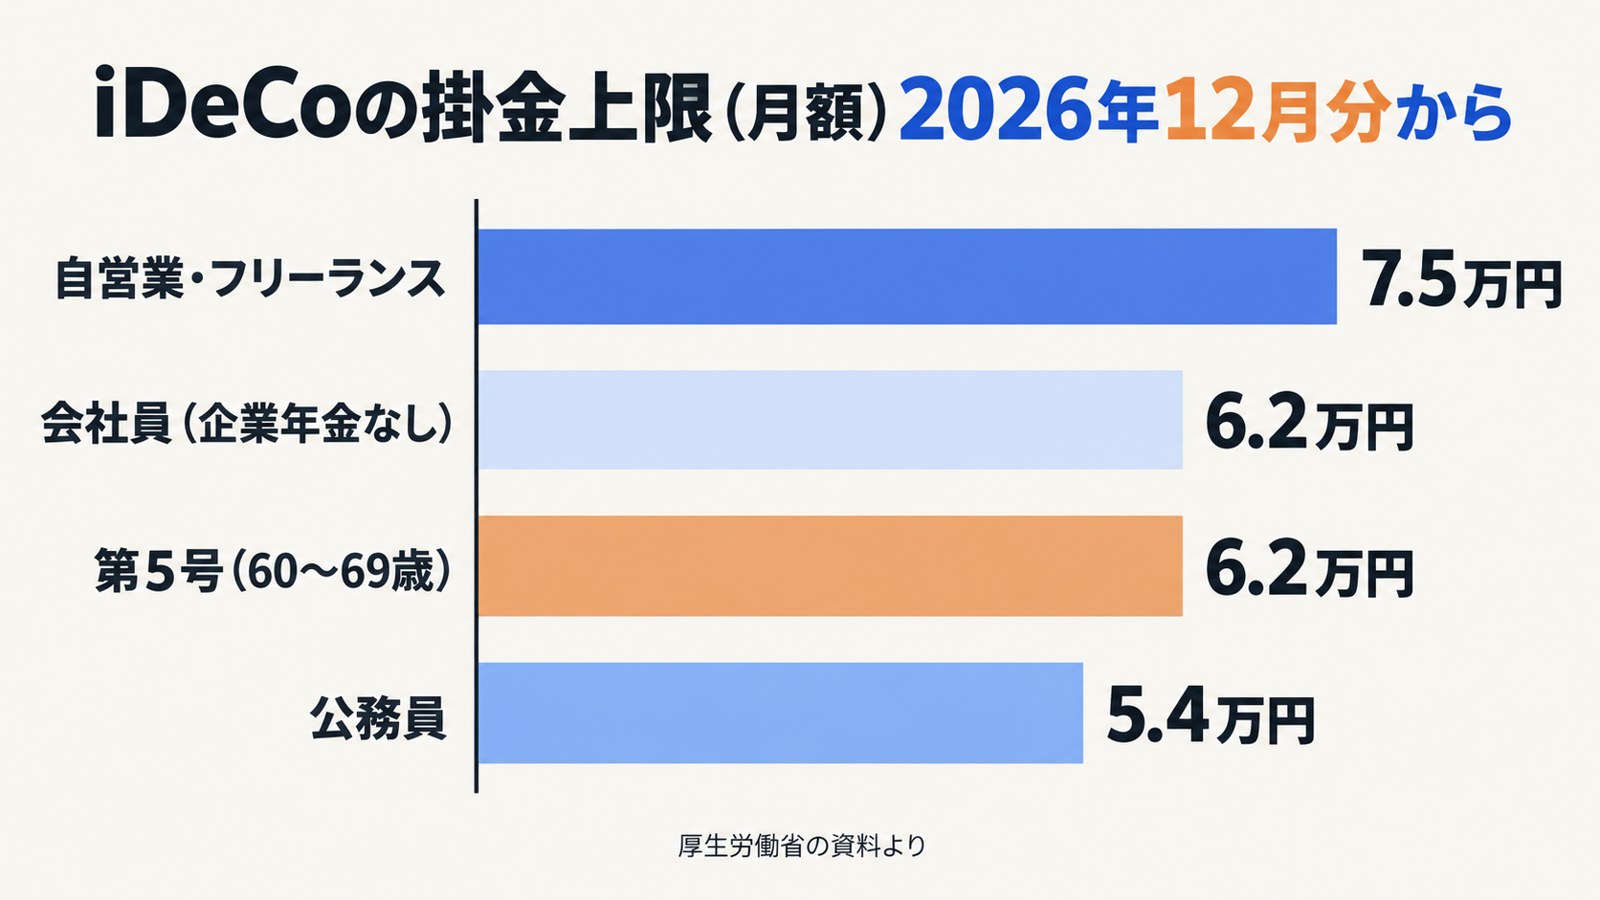
| 加入区分 | 今の上限(月) | 2026年12月分から(月) |
|---|---|---|
| 自営業・フリーランス(第1号) | 6.8万円 | 7.5万円 |
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員(企業年金あり) | 2.0万円 | 6.2万円から企業年金の掛金を引いた額 |
| 公務員 | 2.0万円 | 5.4万円 |
| 第5号(60〜69歳) | ― | 6.2万円(企業年金がある人は合計で) |
(出典:厚生労働省Webマガジン 2026年12月からiDeCoがパワーアップ!、厚生労働省 2025年改正ページ。第1号の上限は国民年金基金・付加保険料との合計)
12月分の掛金は、2027年1月に引き落とされます。掛金の変更は原則年1回です。ただし2027年11月末までに初めて増額する場合は、その1回に数えない特例があります。会社員の上限の詳細はiDeCo2026年12月改正で会社員の掛金上限はいくら増える?をご覧ください。
70歳まで積み立てると、いくら節税できる?
結論として、月2万円を5年間積み立てると、所得税率10%の人で約24万円の節税になります。
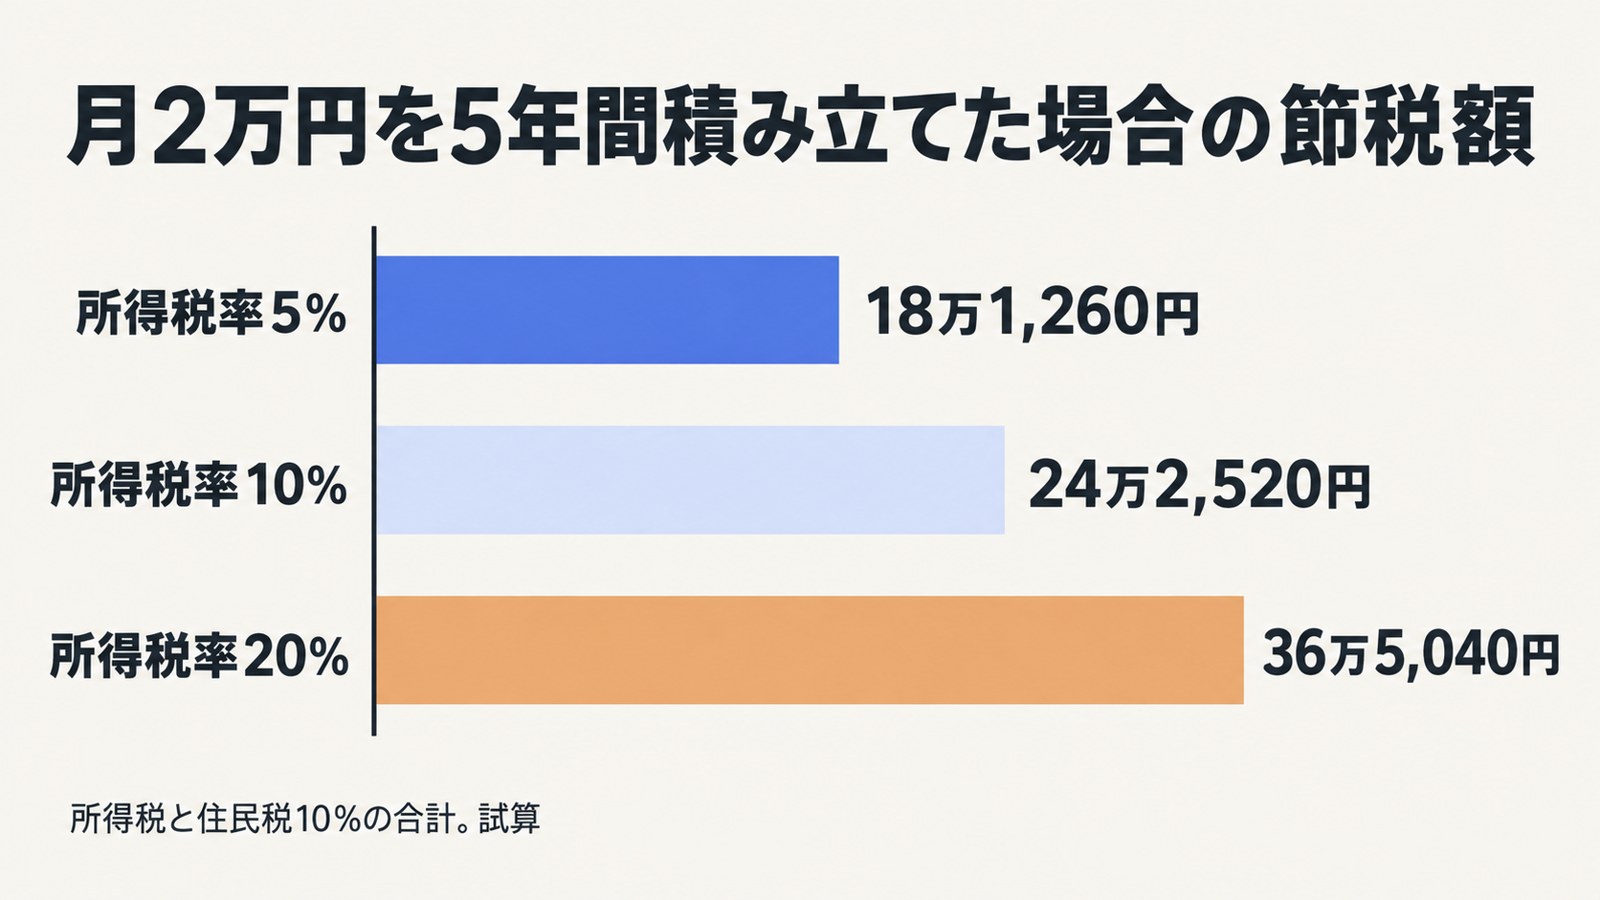
iDeCoの掛金は、全額が所得控除(小規模企業共済等掛金控除)の対象です。運用益にも税金はかかりません。65歳から70歳まで、月2万円(年24万円)を積み立てた場合で試算しました。
| 所得税率 | 1年あたりの軽減額 | 5年間の合計 |
|---|---|---|
| 5% | 3万6,252円 | 18万1,260円 |
| 10% | 4万8,504円 | 24万2,520円 |
| 20% | 7万3,008円 | 36万5,040円 |
(試算:年24万円×(所得税率×1.021+住民税10%)。課税所得が控除額以上ある前提。税率は国税庁 No.2260 所得税の税率)
ただし、課税所得がほとんどない人は、節税効果が小さくなります。再雇用や個人事業で収入がある60代に向いた改正と言えるでしょう。
控除を受ける方法
会社員は年末調整で、それ以外の人は確定申告で控除を受けます。個人で払い込む人は、毎年届く払込証明書を使います。給与天引き(事業主払込)の人には証明書がなく、会社が給与計算で控除します。住民税の軽減は、翌年度の住民税に反映されます。
70歳まで続けると何が変わる?2つのケース
結論として、65歳で再雇用が終わる人も、70歳まで積み立てを続けられます。退職時に企業型DCを持っている人も同じです。
1つ目は、65歳まで再雇用で働き、iDeCoに加入している会社員です。今の制度では、65歳で退職すると掛金を出せなくなります。改正後は第5号として、70歳になるまで続けられます。
月2万円なら、65歳からの5年間で120万円を追加で積み立てられます。その間の運用益にも税金はかかりません。
(試算:月2万円×12か月×5年。年金の受け取りを始めていないことが前提)
2つ目は、60代で会社を辞め、企業型DCの資産を持っている人です。iDeCoに資産を移して第5号になれば、掛金を出しながら運用を続けられます。ただし、資格を取ってから3か月以内に移換を申し出ないと、資格を失います。
受け取りの注意点(5年ルール・税金)
ポイントは、60歳以上で初めて加入した人は、加入から5年たつまで受け取れません。
iDeCoの老齢給付金は、原則60歳から75歳までの間で受け取りを始めます。加入期間が10年に満たないと、受け取り開始が遅くなる仕組みです。
| 通算の加入期間 | 受け取れる年齢 |
|---|---|
| 10年以上 | 60歳から |
| 8年以上 | 61歳から |
| 6年以上 | 62歳から |
| 4年以上 | 63歳から |
| 2年以上 | 64歳から |
| 2年未満 | 65歳から |
| 60歳以上で初めて加入 | 加入から5年経過後 |
たとえば63歳で初めて加入した人は、68歳まで受け取れません。急にお金が必要になっても引き出せない点は、加入前に理解しておいてください。
受け取り方は、一時金、5〜20年の年金、その併用から選べます(併用や終身は金融機関による)。受け取るときには税金がかかる場合があります。一時金なら退職所得控除、年金なら公的年金等控除が使えます。退職所得は「(収入−退職所得控除)×2分の1」で計算します。
退職金と同じ時期に受け取る場合
退職金とiDeCoの一時金を近い時期に受け取ると、控除の枠が重なります。その結果、税金が増えることがあります。
2026年1月1日以後にiDeCoの一時金を受け取った場合、その後の退職金との調整期間が広がりました。退職金を受け取る年の前年以前9年内が対象です(いわゆる10年ルール)。詳しくは退職金の10年ルールとは?で解説しています。
加入の手続きと今やること
結論として、手続きの窓口は、iDeCoを扱う金融機関(運営管理機関)です。
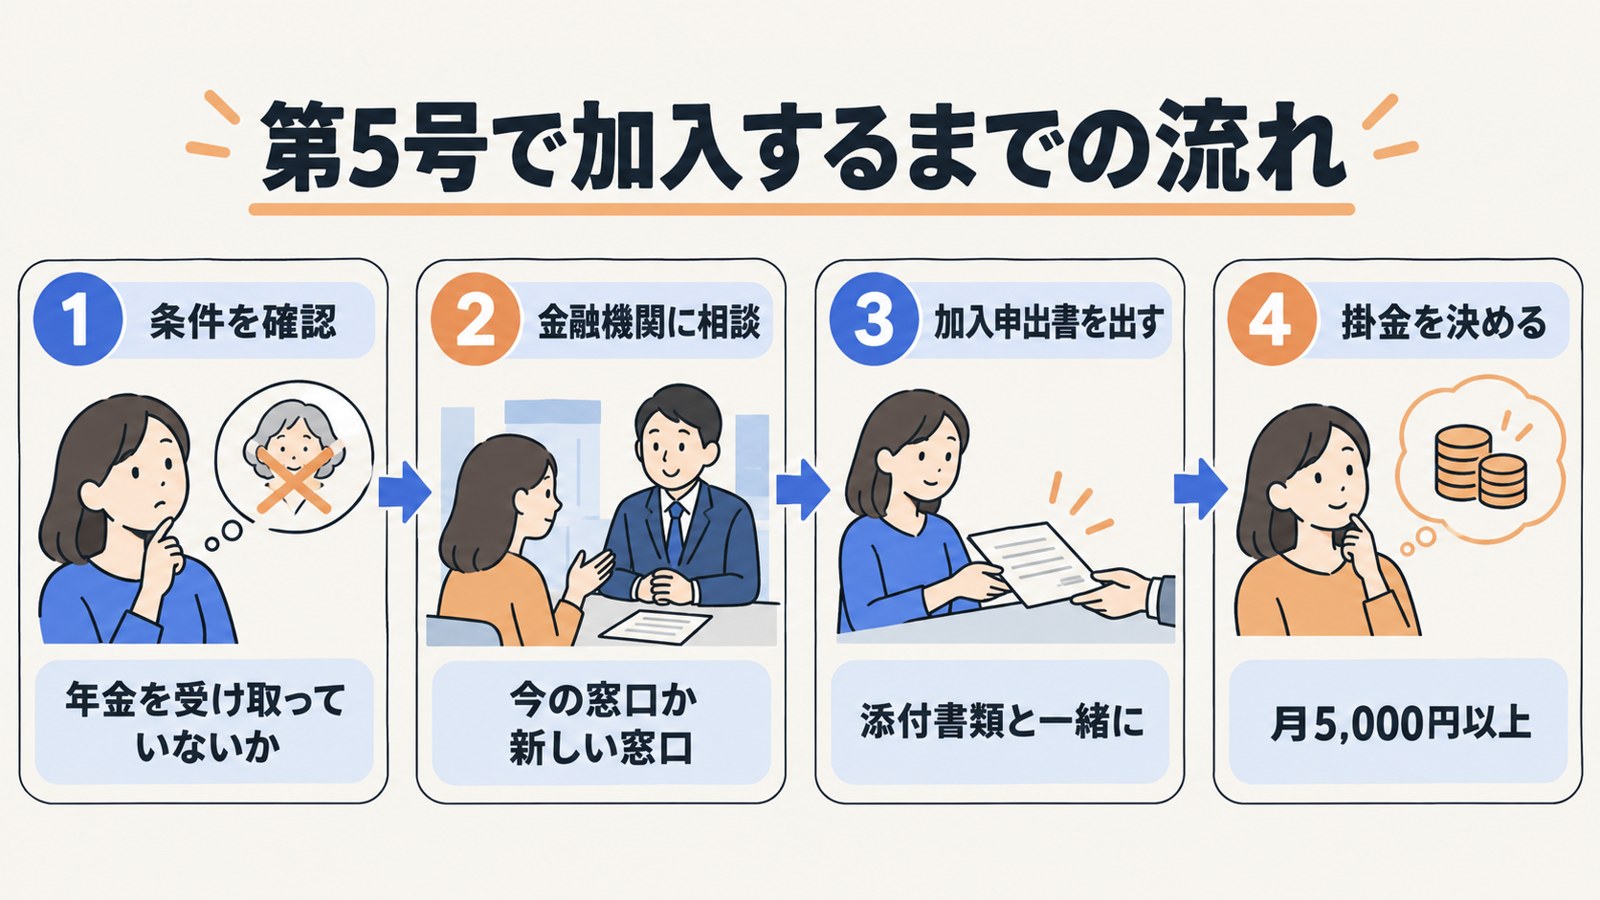
すでにiDeCoに加入している人や運用指図者は、今使っている金融機関に問い合わせます。企業年金から資産を移す人や新しく入る人は、加入したい金融機関に相談してください。
| 手続き | 内容 |
|---|---|
| 申し込み | 「加入申出書」に記入し、添付書類と提出(電子申請できる機関もある) |
| 手数料 | 新規加入時に2,829円 |
| 掛金 | 月5,000円以上、1,000円単位 |
| 注意 | 企業年金から移す第5号は、資格取得から3か月以内に移換の申出が必要 |
(出典:iDeCo公式サイト 加入手続きについて、厚生労働省 年金局長通知)
立場別のポイント
同じ改正でも、今の働き方によって準備することが変わります。
| 立場 | 押さえておきたいこと |
|---|---|
| 会社員(50代) | 定年後も70歳まで積み立てを続けられる。受け取り時期の計画を |
| 定年前後(60代前半) | 退職後に第5号として加入を続けるか検討。年金の受け取り開始で加入不可に |
| フリーランス(60歳未満) | 上限が月7.5万円に。60歳以降は任意加入か第5号で続けられる |
| パート・主婦(第3号) | 70歳までの加入は、60歳以降に第5号の要件を満たせば対象 |
特にフリーランスや自営業の人は、退職金がない分、iDeCoが老後資金の柱になりやすいでしょう。
資料を読んで印象に残ったのは、「受け取りを始めたら加入できない」という線引きです。60歳でiDeCoを一時金で受け取る予定の人は、続けて積み立てる選択肢と比べてから決めてください。
よくある質問
Q1. iDeCo 70歳まで加入できるのはいつからですか?
A. 2026年12月1日からです。60歳以上70歳未満で、要件を満たす人が第5号加入者として加入できます。
Q2. 年金を受け取り始めた人も加入できますか?
A. 老齢基礎年金かiDeCoの老齢給付金を受け取った人は加入できません。老齢厚生年金だけを受け取り、基礎年金を繰り下げている人は加入できます。
Q3. iDeCoをやったことがない65歳でも入れますか?
A. 2029年11月末までは経過措置があります。国民年金の被保険者だったことがある人などは、加入できる場合があります。
Q4. 第5号の掛金はいくらまでですか?
A. 原則月6.2万円までです。企業年金などがある人は、その掛金と合わせて6.2万円までになります。
Q5. 61歳で初めて入った場合、いつ受け取れますか?
A. 60歳以上で初めて加入した人は、加入から5年たった日から受け取れます。61歳で入れば66歳からです。
Q6. 今の掛金を12月から増やすにはどうすればいいですか?
A. 金融機関に掛金変更の届け出をします。2027年11月末までに初めて増額する場合は、年1回の変更回数に数えない特例があります。
まとめ・次にやること
iDeCo 70歳まで加入できる改正は、2026年12月1日に施行されます。年金を受け取る前の60代なら、退職後も積み立てと節税を続けられます。
60歳前後の方は、次の3つから始めてください。
- 11月中に、自分のiDeCoの加入期間と、受け取り開始の予定を確認する
- 12月以降の掛金上限を確かめ、増やすなら2027年11月末までに変更する
- 退職金とiDeCoを受け取る順番と時期を、税金とあわせて考える
受け取りを急がなければ、70歳まで積み立てる選択肢が増えます。金融機関の案内が届いたら、内容を確かめてください。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
(PR)

投資には元本割れのリスクがあります。
参考情報源
- 厚生労働省 2025年の年金制度改正(確定拠出年金関係)(確認日: 2026-10-29)
- 厚生労働省Webマガジン 2026年12月からiDeCoがパワーアップ!制度改正の3つのポイント(確認日: 2026-10-29)
- 厚生労働省 年金局長通知 年発0630第1号(PDF)(確認日: 2026-10-29)
- 厚生労働省 iDeCoの加入可能年齢の引き上げ(PDF)(確認日: 2026-10-29)
- 厚生労働省 確定拠出年金制度の概要(確認日: 2026-10-29)
- iDeCo公式サイト 制度改正について(確認日: 2026-10-29)
- iDeCo公式サイト 掛金額変更(増額)の特例のご案内(PDF)(確認日: 2026-10-29)
- iDeCo公式サイト 加入資格・掛金・受取方法等(確認日: 2026-10-29)
- iDeCo公式サイト 加入手続きについて(確認日: 2026-10-29)
- 国税庁 No.1135 小規模企業共済等掛金控除(確認日: 2026-10-29)
- 国税庁 No.1420 退職金を受け取ったとき(確認日: 2026-10-29)
- 国税庁 No.2260 所得税の税率(確認日: 2026-10-29)
- 日本経済新聞 iDeCo、60歳からの「増額」効果(2026年9月5日)(確認日: 2026-10-29)
※本記事は2026年10月29日時点の公的資料をもとに作成しています。試算は記事内の前提による目安です。加入できるかどうかは金融機関で確認してください。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。