本記事には広告(アフィリエイトリンク)を含みます。
NISA枠の復活を「売却した年のうち」に認める案が、金融庁の令和9年度税制改正要望に入りました。ただし、まだ要望の段階で、決まった制度ではありません。
「売ったらすぐ枠が戻るなら、年間投資枠も増えるの?」と思った方もいるでしょう。私も金融庁と財務省の資料を読み比べました。復活するのは生涯の非課税保有限度額(1,800万円)で、年間投資枠(360万円)は増えません。
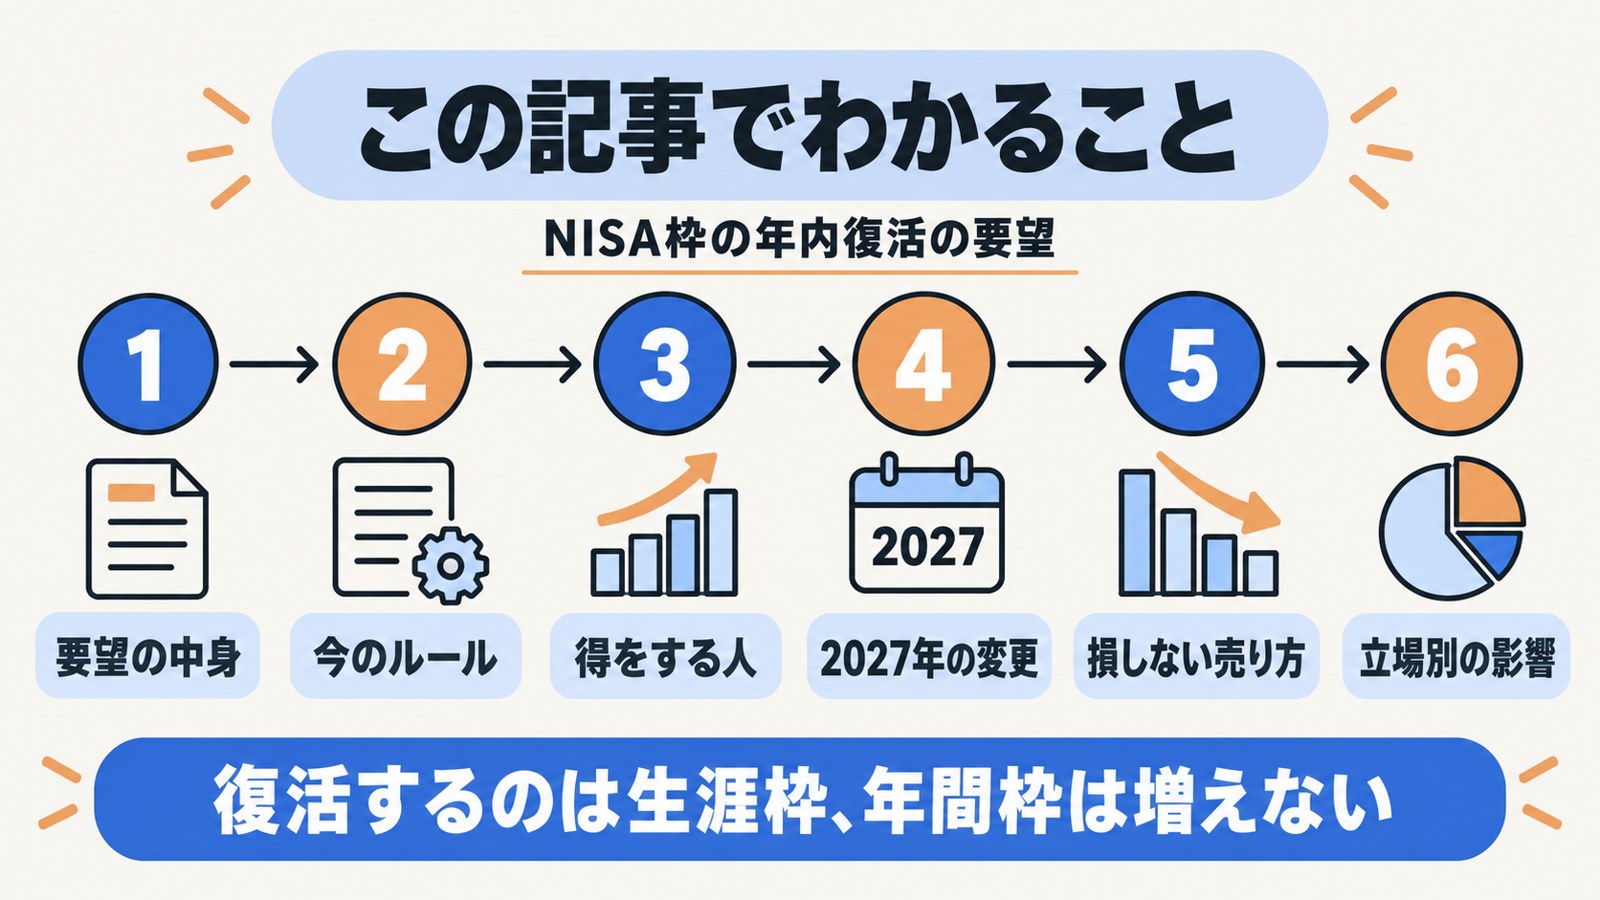
この記事でわかること
NISA 枠 復活の要望で決まっていること
結論として、決まっているのは「金融庁が要望した」ことだけです。実現するかは、年末の税制改正大綱と国会審議で決まります。
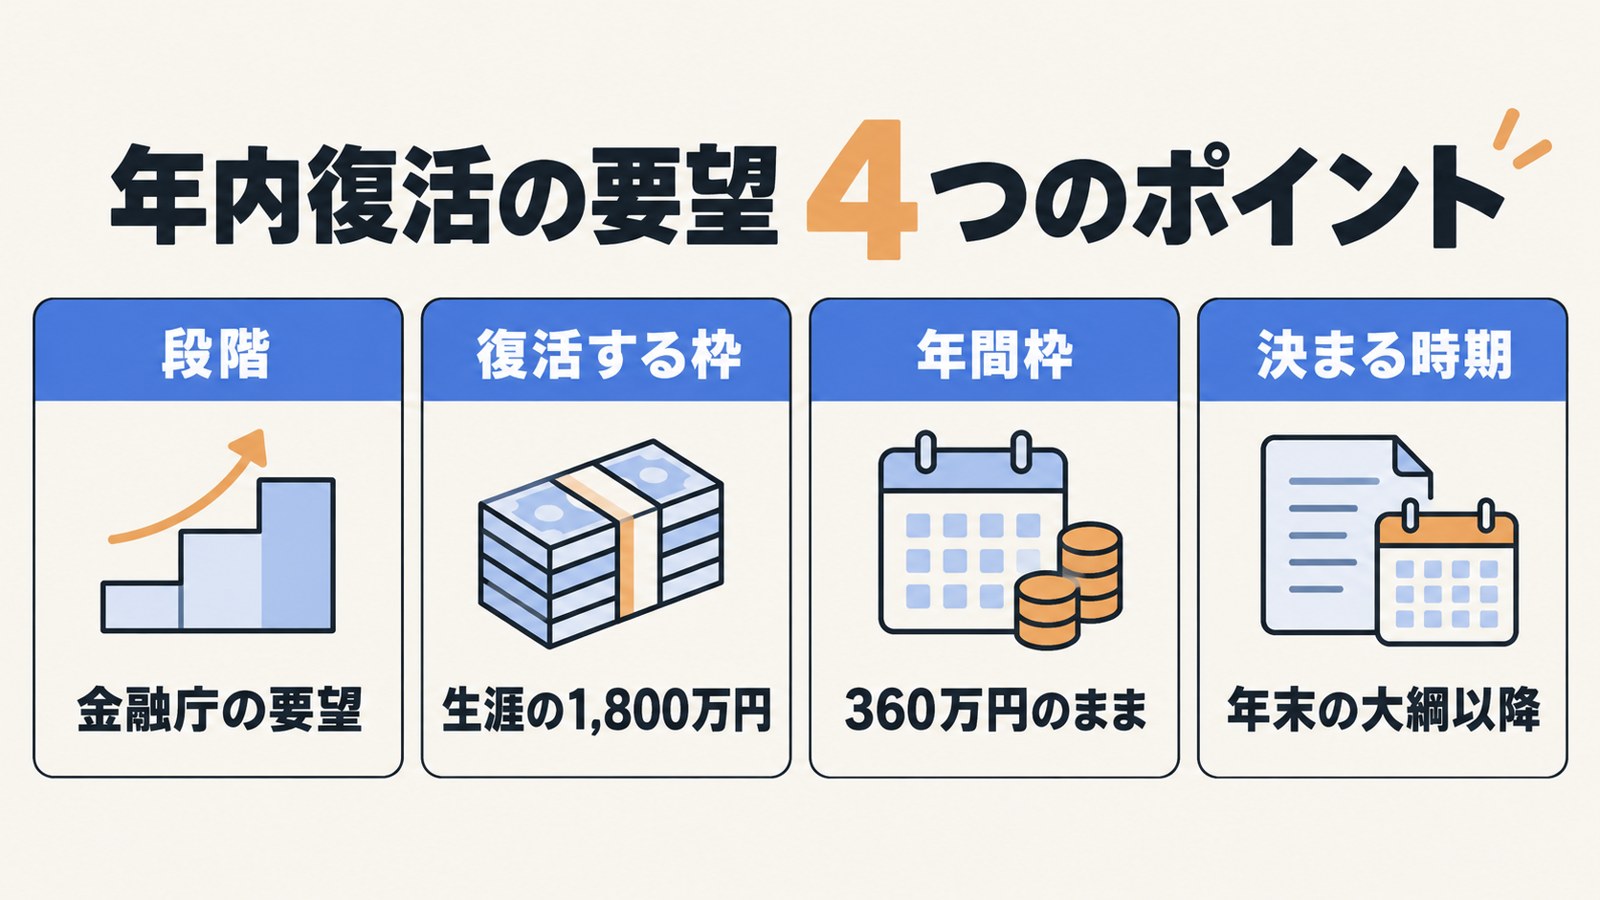
金融庁は2026年8月に、令和9(2027)年度の税制改正要望をまとめました。NISAについては「利便性向上等」として、次の2つを求めています。
| 要望の項目 | 中身 | 状況 |
|---|---|---|
| 非課税保有限度額の当年中の復活 | 売却した分の生涯枠を、翌年ではなくその年のうちに戻す | 要望(未決定) |
| つみたて投資枠の要件の整備 | 指数に連動しないETFの要件を整える(継続要望) | 要望(未決定) |
| 年間投資枠 | 最大360万円のまま | 変更の要望なし |
(出典:金融庁 令和9(2027)年度 税制改正要望について(PDF)、財務省 令和9年度税制改正要望(金融庁))
要望書は、措置を「恒久措置」としています。減収額の欄は「―」で、見込み額は示されていません。
前年も要望されて見送られた
実はこの案は、前年の令和8年度要望にも入っていました。財務省に載る要望書では、「投資商品を入替しやすくするため」の項目として挙げられています。
しかし、令和8年度の大綱の概要に、この項目は見当たりません。現行ルールは今も「翌年に復活」のままで、前年に実現しなかった案の再挑戦という位置づけ。
実現の見通しはまだ見えない
与党の税制協議会は10月27日に会合を開きました。時事通信によると、11月上中旬から令和9年度改正の議論に入ります。
焦点として報じられているのは、租税特別措置の見直しや非上場株の評価です。NISAの年内復活について、実現の見通しを伝える大手の報道は確認できませんでした。今は要望段階であることを、金融庁や財務省の資料で確かめてください。
今のルールで枠はいつ戻る?
ポイントは、売却した分の枠が戻るのは「翌年」だということです。
今のNISAは、年間投資枠と生涯の枠の2段構えです。生涯の枠は、時価ではなく簿価(買ったときの金額)で管理されます。
| 枠の種類 | 上限 | 売却したとき |
|---|---|---|
| つみたて投資枠(年間) | 120万円 | その年は戻らない |
| 成長投資枠(年間) | 240万円 | その年は戻らない |
| 非課税保有限度額(生涯) | 1,800万円(成長投資枠は1,200万円まで) | 簿価の分が翌年以降に戻る |
(出典:金融庁 NISAを知る、国税庁 新しいNISA制度の概要(PDF))
翌年になる理由は、法律の計算式にあります。その年に使える枠は「前年12月31日」の簿価残高をもとに計算します。年の途中で売っても、その年の計算には反映されません。
金融庁の資料には、100万円で買って120万円になった商品の例があります。売却すると、時価の120万円ではなく簿価の100万円分が翌年以降に戻ります。
生涯枠の残りを自分で計算する方法
年の初めの生涯枠の残りは「1,800万円-前年末の簿価残高」で計算できます。年の途中なら、今年の買付額も差し引いてください。簿価残高は、保有している商品の取得金額の合計です。
たとえば、前年末までに合計900万円を買っていれば、残りは900万円です。その年に買えるのは、残り900万円と年間枠360万円の小さい方、つまり360万円になります。多くの人は、生涯枠より先に年間枠が上限になる計算。
(試算:前年末の簿価900万円、売却なしの場合)
年内復活で得をするのは誰?試算で確認
結論として、得をするのは生涯の枠を使い切りそうな人です。年間360万円を使い切れない人には、ほぼ関係しません。
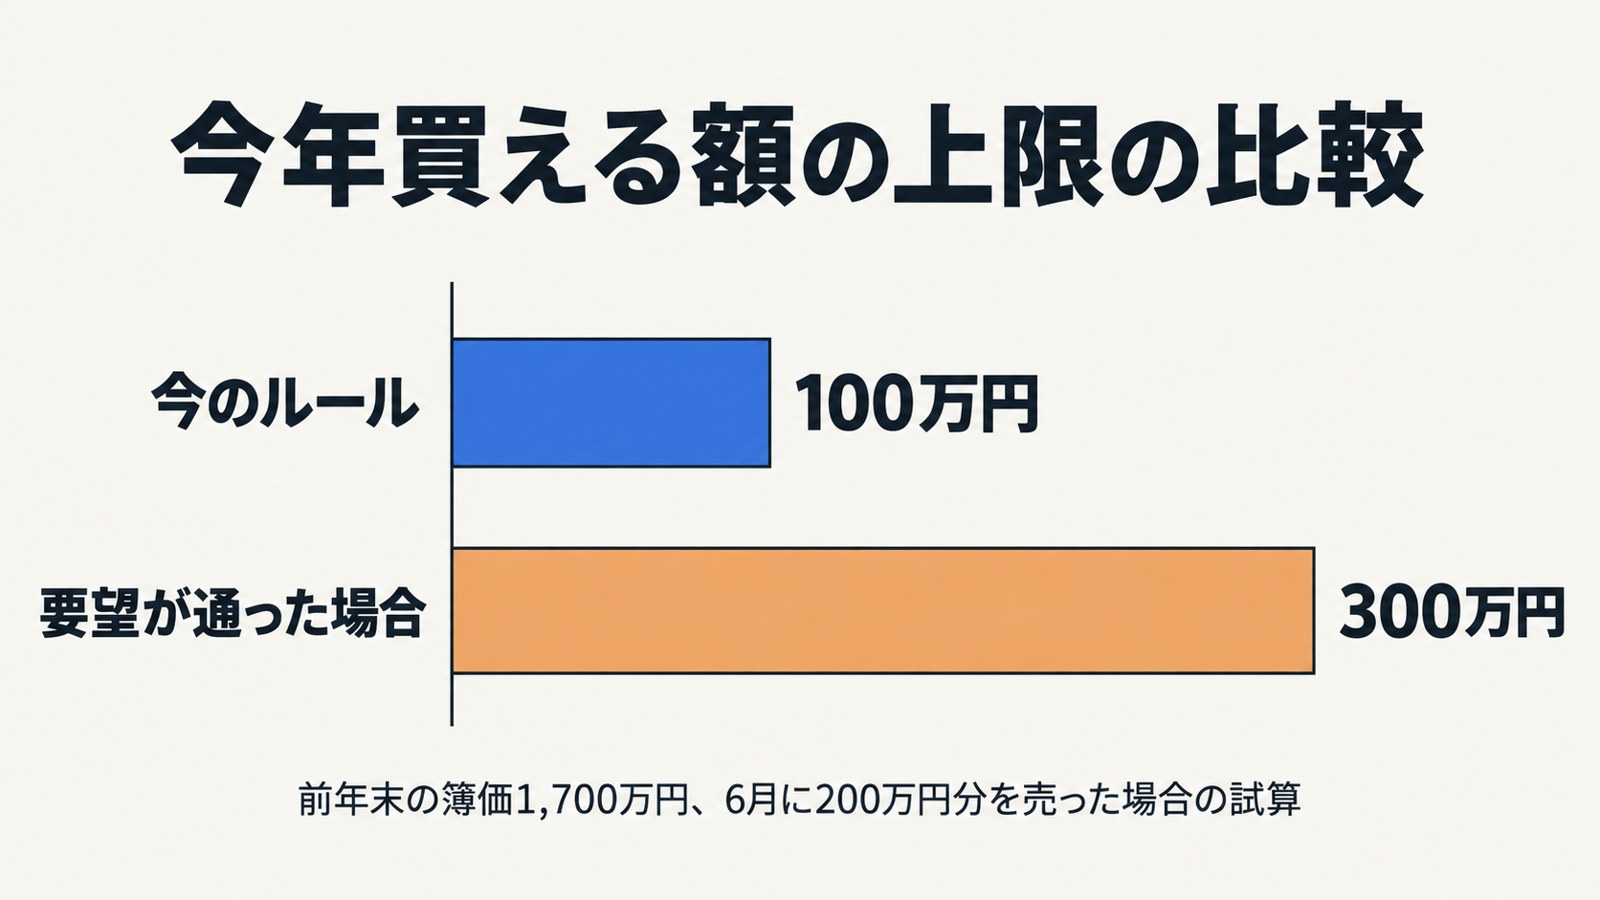
なぜなら、要望が通っても年間投資枠の360万円はそのままだからです。その年に買える額は「年間枠」と「生涯枠の残り」の小さい方で決まります。
生涯枠が残り100万円の人の例
前年末の簿価残高が1,700万円の人を考えます。今年使える額は、生涯枠の残りの100万円です。6月に、簿価200万円分の投資信託を売ったとします。
| 項目 | 今のルール | 要望が通った場合 |
|---|---|---|
| 年初に使える額 | 100万円 | 100万円 |
| 6月に簿価200万円分を売却 | 今年は増えない | 今年のうちに200万円分戻る |
| 今年買える額の上限 | 100万円 | 300万円(年間360万円の範囲内) |
| 売った200万円分の枠 | 翌年に戻る | 今年のうちに使える |
(試算:前年末の簿価1,700万円、成長投資枠の簿価には余裕があると仮定。年間投資枠の内訳の上限は別途かかる)
この人は、要望が通れば売却した年に200万円多く買い直せます。商品の入れ替えがしやすくなる、というのが金融庁の説明です。
入れ替えで困るのはどんなとき?
生涯枠が埋まった人が商品を入れ替えたいとき、今のルールでは空白期間が生まれます。売ったお金をすぐNISAで買い直せず、翌年まで課税口座に置くか、現金で待つことになります。
たとえば、手数料の高い投資信託から低い商品に乗り換えたい場合です。売った年は買い直せないため、その間の値上がりの利益に税金がかかる口座で運用することになります。年内復活は、この空白をなくす狙いがあります。
年初に240万円使い切った人は?
成長投資枠240万円を1月に使い切り、6月に売った人はどうでしょう。要望が通っても、この人は今年、成長投資枠では買い増しできません。成長投資枠の年間上限をすでに使い切っているからです。つみたて投資枠が残っていれば、その範囲では購入できます。
影響が出始めるのは2029年から
毎年360万円を上限まで買っても、生涯枠が残り360万円を下回るのは2029年からです。金融庁も、年間に買える額が360万円以下になりうるのは令和11年以降と書いています。
(試算:2024年から毎年360万円を買い、売却しない場合。2027年末の簿価は1,440万円で、2028年の残りは360万円)
それでも今年度の改正を求めるのは、金融機関のシステム対応に時間がかかるためとされています。
2027年から決まっているNISAの変更
結論として、2027年1月からは、未成年もつみたて投資枠を使えるようになります。こちらは令和8年度改正で決まった内容です。
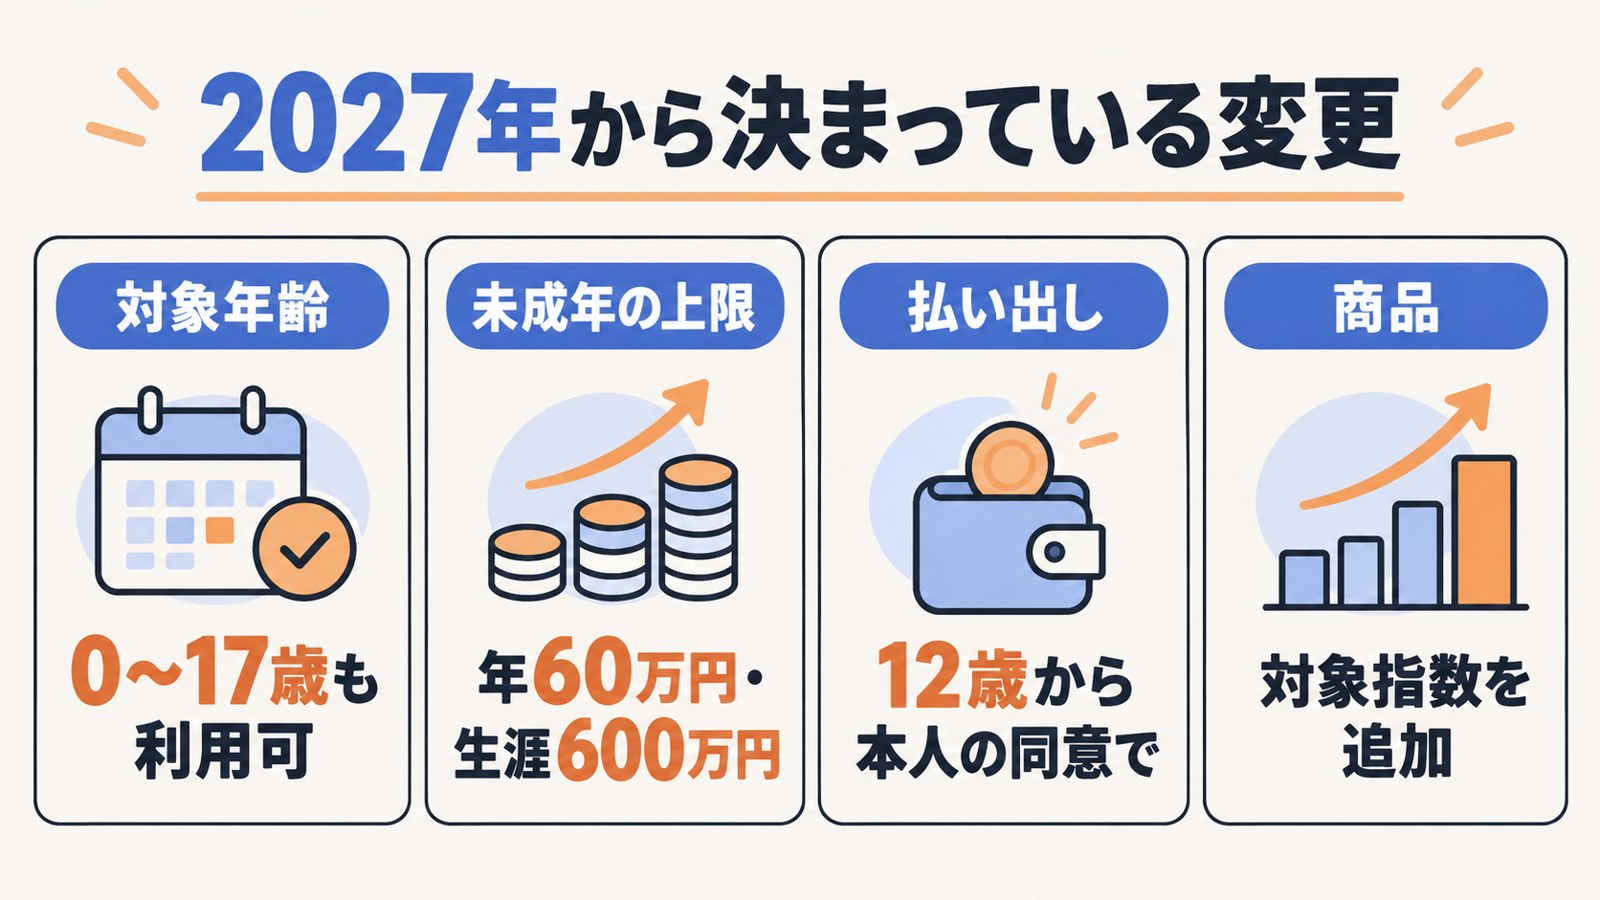
今回の要望と混同しやすいので、決定済みの変更を整理します。
| 変更点 | 内容 | 状況 |
|---|---|---|
| 年齢要件の撤廃 | 0〜17歳もつみたて投資枠を利用できる | 2027年から(決定) |
| 未成年の上限 | 年60万円・生涯600万円 | 2027年から(決定) |
| 払い出し | 12歳からは子どものための支出に限り、子の同意を得て親権者等が手続きすれば可能 | 2027年から(決定) |
| 対象商品の拡充 | 対象指数の追加、主に株式または公社債に投資する投資信託も対象に(2026年4月から適用済み) | 決定 |
(出典:財務省 NISAのつみたて投資枠の拡充(令和8年度改正)(PDF)、金融庁 令和8年度税制改正大綱の概要(PDF))
報道では「こどもNISA」と呼ばれています。
今のルールで損しない売り方
結論として、要望が実現するまでは「翌年に戻る」前提で売却の時期を決めてください。
まず、売却する年の考え方です。枠は前年12月31日の簿価で決まります。年末に売れば翌年1月に戻り、1月に売れば戻るのは次の年の1月です。年末近くの売却は、どの日付で年内扱いになるかを金融機関に確認してください。
次に、入れ替えのコストです。NISA口座の中で売っても、利益に税金はかかりません。ただ、売ったその年に同じ額を買い直せるとは限りません。年間枠が残っているかを先に確かめましょう。
取り崩しを始める年代も、この点を意識してください。生活費のために売った分は、翌年に枠として戻ります。戻った枠を使って再び積み立てるかどうかも、家計の計画に入れておくと安心です。
最後に、売る前の確認です。NISAには損益通算(ほかの口座の損失と相殺する仕組み)がありません。値下がり中に売ると、その損失は税金の計算で使えない点に注意が必要です。
資料を読み比べて感じたのは、多くの人には年内復活より年間枠の使い方の方が大事だということです。
自分はどうなる?立場別の影響
結論として、生涯枠が埋まりつつある人ほど影響が大きく、積立中心の人への影響は小さいです。
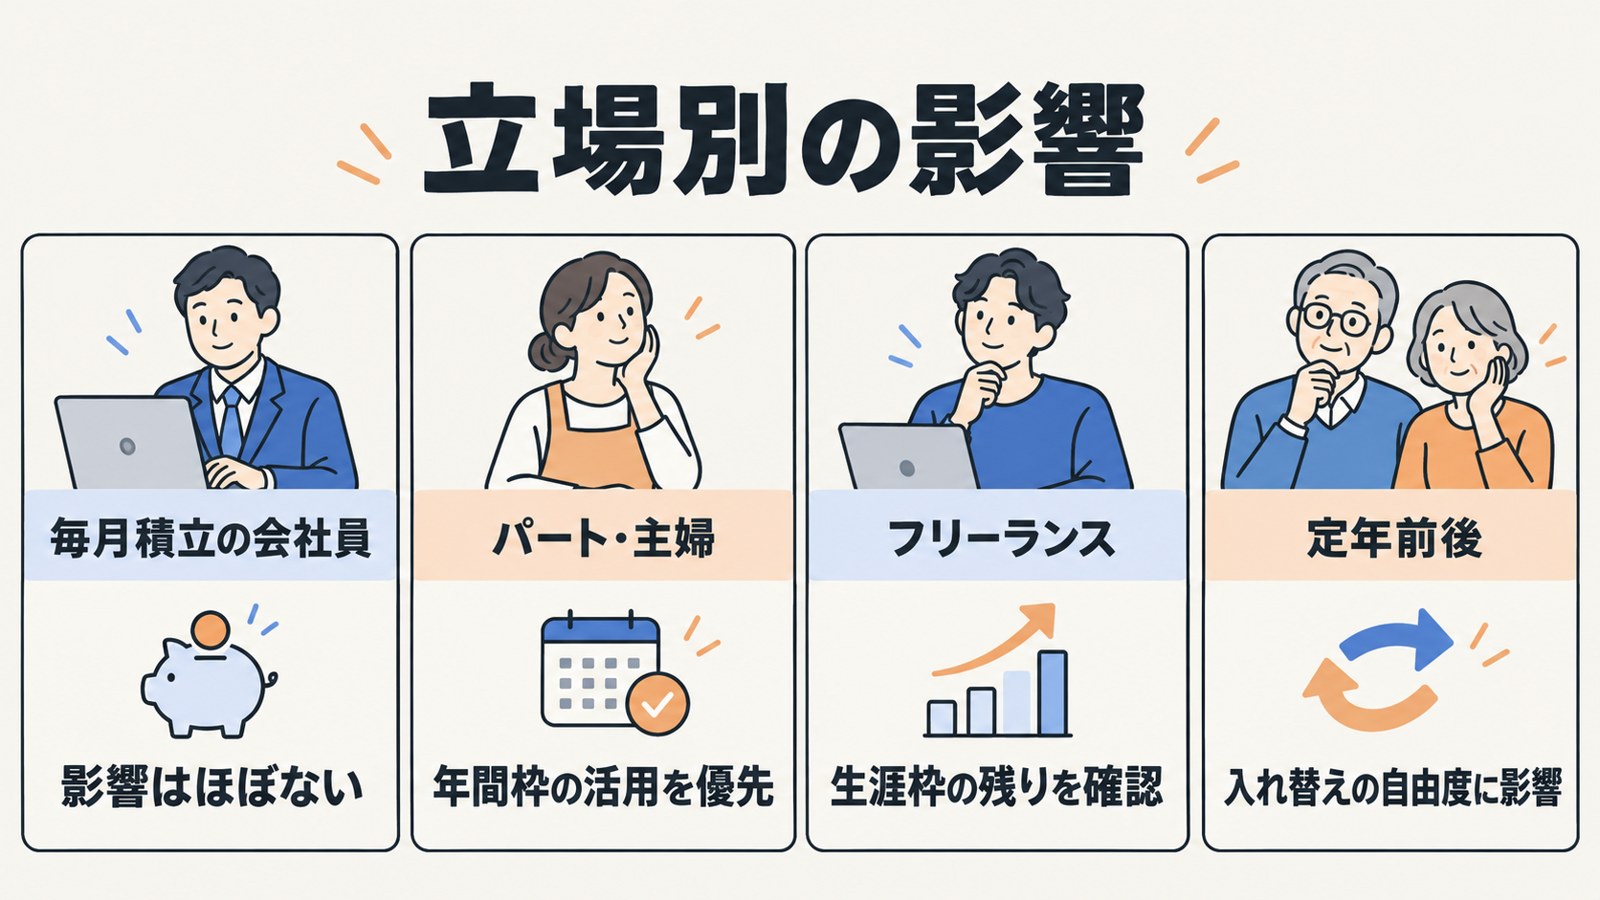
まず、次の2つを証券会社の画面で確認すると、自分の位置がわかります。
- NISA口座の簿価残高(保有商品の取得金額の合計)
- 今年の年間投資枠の残り
| 立場 | 押さえておきたいこと |
|---|---|
| 会社員(毎月積立) | 月5万円の積立なら年60万円。年内復活の影響はほぼない |
| パート・主婦(主夫) | 少額の積立中心なら影響なし。年間枠の活用を優先 |
| フリーランス | まとまった額を入れる年は、生涯枠の残りを確認 |
| 定年前後(退職金を運用) | 生涯枠を早く埋めるなら、入れ替えの自由度に影響 |
| 子どもがいる家庭 | 2027年からの未成年のつみたて投資枠を確認 |
(試算:月5万円×12か月=60万円。年間投資枠の内側に収まる)
NISAの口座数は、2026年6月末で約3,048万口座です。累計の買付額は約85兆円に達しました。2025年末の約2,821万口座から、半年で約8%増えました。利用者が増えるほど、入れ替えのしやすさを求める声も大きくなります。
(出典:金融庁 NISA口座の利用状況調査(2026年6月末時点))
よくある質問
Q1. NISA 枠 復活はいつから年内になりますか?
A. 決まっていません。今は金融庁の要望の段階です。年末の税制改正大綱に入り、法律が成立して初めて決まります。
Q2. 年間投資枠の360万円も増えますか?
A. 増えません。要望の対象は生涯の非課税保有限度額だけで、年間投資枠は最大360万円のままです。
Q3. 今売ると、枠はいつ戻りますか?
A. 売却した翌年に、簿価の分だけ生涯枠が戻ります。時価ではなく、買ったときの金額で戻ります。
Q4. 値上がりした商品を売ると、戻る枠は増えますか?
A. 増えません。100万円で買って120万円で売っても、戻るのは簿価の100万円分です。
Q5. 税制改正大綱はいつ決まりますか?
A. 前年の令和8年度大綱は、2025年12月26日に閣議決定されました。今年は11月上中旬から与党の議論が始まると報じられています。決定日は未発表です。
Q6. 子どものNISAはいつから使えますか?
A. 2027年1月から、0〜17歳もつみたて投資枠を使えます。上限は年60万円、生涯600万円です。
まとめ・次にやること
NISA 枠 復活の年内化は、令和9年度の税制改正要望に入った段階です。対象は生涯枠で、年間投資枠は増えません。
12月の大綱の発表までに、次の3つを済ませておきましょう。
- 11月中に、証券会社の画面で簿価残高と年間枠の残りを確認する
- 売却を考えている人は、枠が戻るのは翌年という前提で時期を決める
- 12月の税制改正大綱で、年内復活が入ったかを確認する
新NISAの年間枠と生涯枠の基本は新NISA非課税枠を3分で完全解説で解説しています。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
(PR)

投資には元本割れのリスクがあります。
参考情報源
- 金融庁 令和9(2027)年度 税制改正要望について(PDF)(確認日: 2026-10-31)
- 財務省 令和9年度税制改正要望(金融庁)(確認日: 2026-10-31)
- 財務省 NISAの利便性向上等(令和9年度要望・PDF)(確認日: 2026-10-31)
- 財務省 令和8年度要望 NISA対象商品の拡充を含む制度の充実(PDF)(確認日: 2026-10-31)
- 金融庁 NISAを知る(確認日: 2026-10-31)
- 金融庁 NISA よくある質問(確認日: 2026-10-31)
- 国税庁 新しいNISA制度の概要(PDF)(確認日: 2026-10-31)
- 財務省 NISAのつみたて投資枠の拡充(令和8年度改正・PDF)(確認日: 2026-10-31)
- 金融庁 令和8年度税制改正大綱の概要(PDF)(確認日: 2026-10-31)
- 金融庁 NISA口座の利用状況調査(2026年6月末時点)(確認日: 2026-10-31)
- 時事通信 来月上中旬から税制改正論議(2026年10月27日)(確認日: 2026-10-31)
※本記事は2026年10月31日時点の公的資料と報道をもとに作成しています。年内復活は要望段階の案で、実現するか、いつからかは今後の税制改正大綱と法改正で決まります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。