後期高齢者の保険料見直しは、2026年11月5日に議論が始まったばかりの「案」です。まだ何も決まっていません。ただ、会社員の扶養から75歳で移る「元被扶養者」の軽減特例は、縮小や廃止の意見が出ています。
厚生労働省の審議会資料を読み、東京都の料率で影響額を計算しました。特例が終わると、扶養されていた妻の保険料は年2.6万〜4.8万円増える例があります。
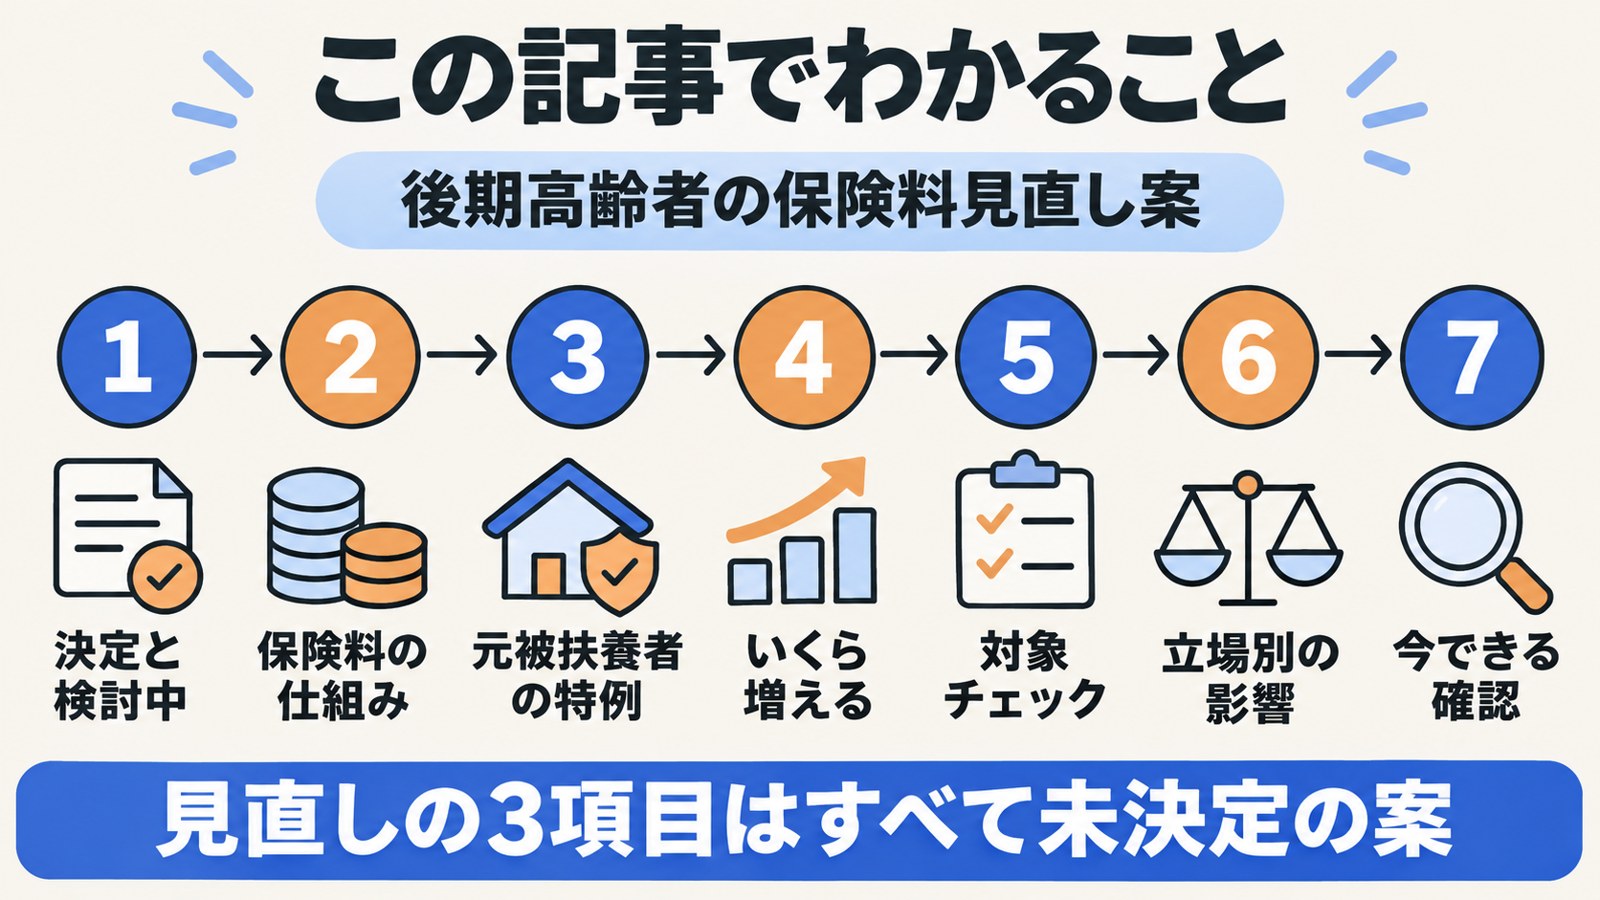
この記事でわかること
後期高齢者の保険料見直しで決まったこと・検討中のこと
結論として、見直しの3項目はすべて検討中の案です。医療分の2026・2027年度の保険料率と、賦課限度額85万円は決定済みです。
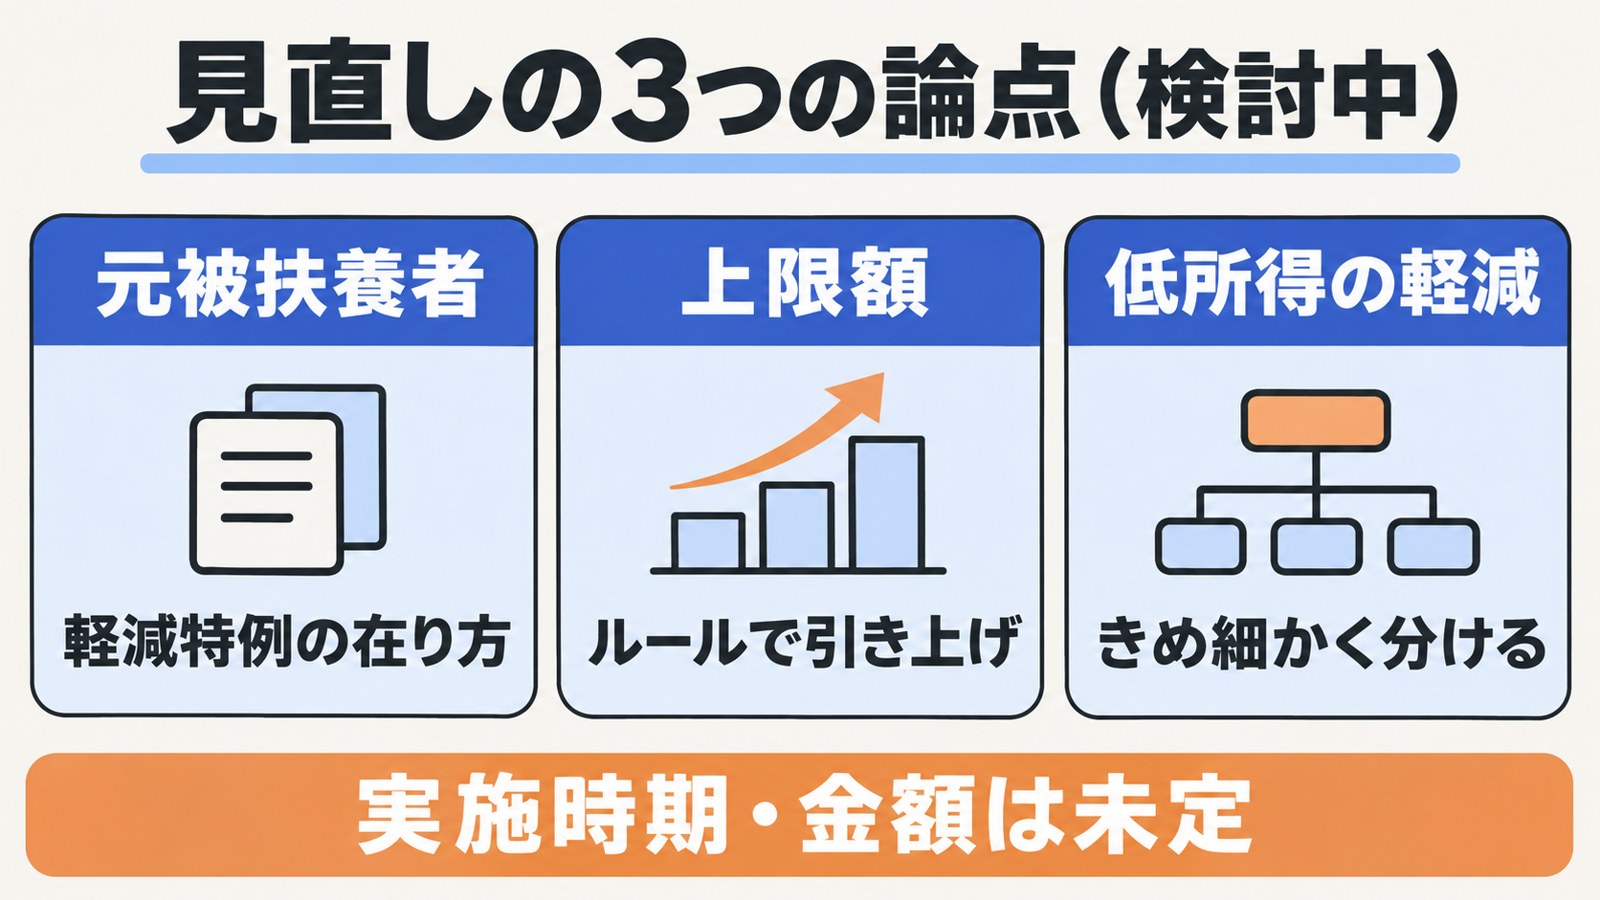
2026年11月5日、第219回社会保障審議会医療保険部会が開かれました。厚労省は「後期高齢者保険料について」という資料で、3つの論点を示しています。
| 区分 | 内容 | 状況 |
|---|---|---|
| 確定 | 2026・2027年度の保険料率(全国平均の均等割5万6,083円など) | 決定済み |
| 確定 | 医療分の賦課限度額(年間の上限)85万円 | 2026年度から |
| 検討中 | 元被扶養者の軽減特例の役割・在り方 | 案・未決定 |
| 検討中 | 一定のルールで賦課限度額を引き上げる | 案・未決定 |
| 検討中 | 低所得者の軽減をきめ細かくする | 案・未決定 |
(出典:厚生労働省 第219回医療保険部会 資料1「後期高齢者保険料について」、厚生労働省 第219回社会保障審議会医療保険部会資料)
資料には、引き上げ額や実施時期は書かれていません。「いつから・いくら」はまだ白紙の段階です。
日本経済新聞は、委員から公平性を理由に縮小や廃止を求める声が出たと報じています。個々の保険料への影響を試算すべきだという意見もあったそうです。部会は今後も議論を続けると報じられています(出典:日本経済新聞)。
なぜ今、見直しが議論されるのか
背景にあるのは、医療費の増加と高齢者の所得の変化です。後期高齢者の医療給付費は増え、物価や賃金の上昇も続いています。資料は、保険料が更に上がる見込みだとしています。
一方で、高齢者の暮らし向きには大きな差があります。資料によると、75歳以上の人の収入は150万円未満の層が約半分を占めます。世帯主が75歳以上の世帯では、4割以上が貯蓄1,000万円以上でした。その一方で、貯蓄がない世帯も11.5%あります。
3つの論点には「払える人には多めに、苦しい人には手厚く」という方向性が読み取れます。資料を読み比べると、元被扶養者の特例は「公平性」の観点で問われている印象でした。
今の後期高齢者の保険料の仕組み
結論として、保険料は「均等割」と「所得割」の合計で、都道府県ごとに2年ごとに決まります。
後期高齢者医療制度は、75歳以上の人が全員入る健康保険です。運営は都道府県ごとの広域連合(市区町村が共同でつくる組織)が担います。
均等割は全員が同じ額を払う部分で、所得割は所得に応じてかかる部分です。資料によると、総額の比率は均等割48対所得割52です。
| 項目(医療分) | 全国平均 | 東京都 |
|---|---|---|
| 均等割(年額) | 5万6,083円 | 5万3,300円 |
| 所得割率 | 10.17% | 9.88% |
| 賦課限度額 | 85万円 | 85万円 |
| 1人当たり平均保険料 | 月7,989円 | 月1万352円 |
(出典:厚生労働省 資料1、東京都後期高齢者医療広域連合 保険料の決め方・賦課)
全国の1人当たり平均は、2024・2025年度の月7,411円から月7,989円に上がりました。2026年度からは、子ども・子育て支援金分も別に加わっています。全国平均で均等割1,351円、所得割0.25%です。
保険料率は都道府県で大きく違います。所得水準が高い地域ほど、平均保険料も高くなる傾向です。正確な額は、住んでいる都道府県の広域連合の料率で確かめてください。
低所得の世帯は均等割が軽くなる
世帯の所得が一定以下なら、均等割が7割・5割・2割軽減されます。判定は、被保険者と世帯主の所得の合計で行います。
| 軽減割合 | 単身世帯の年金収入の目安 | 夫婦2人世帯の夫の年金収入の目安 |
|---|---|---|
| 7割 | 168万円以下 | 168万円以下 |
| 5割 | 199万円以下 | 230万円以下 |
| 2割 | 225万円以下 | 282万円以下 |
(出典:厚生労働省 資料1。夫婦世帯は妻の年金収入80万円以下の場合)
東京都では2026・2027年度、医療分の7割軽減を7.2割に広げています。年金だけで暮らす人の負担を抑える助けとして、年金生活者支援給付金もあわせて確認してください。
元被扶養者の軽減特例とは
結論として、元被扶養者は加入後2年間の均等割が半額、所得割は0円です。75歳の直前まで会社員の扶養に入っていた人が対象です。
元被扶養者とは、後期高齢者医療に入る前日に、会社の健康保険の扶養家族だった人です。典型は、年下の夫が会社員として働き続けている妻です。子どもの扶養に入っていた親も含まれます。
| 項目 | 元被扶養者 | 一般の加入者 |
|---|---|---|
| 均等割 | 加入後2年間は5割軽減(所得に関係なし) | 世帯の所得で7・5・2割軽減 |
| 所得割 | 当分の間かからない(2年の期限はない) | 所得に応じてかかる |
| 3年目以降の均等割 | 一般と同じ | ― |
(出典:厚生労働省 資料1、東京都後期高齢者医療広域連合 保険料の決め方・賦課)
両方の軽減に当たる人は、軽減割合の大きい方が使われます。扶養の間は保険料を払っていなかった点に配慮した仕組みです。
この特例は少しずつ縮小されてきました。2008年度は9割軽減でしたが、2017年度に7割、2018年度に5割へ縮みました。2019年度からは5割軽減が加入後2年間に限られています。
資料では、2025年度の元被扶養者は約135万人で、加入者全体の6.6%でした。所得割の免除で実際に得をしているのは約12万人です。
特例が効いているのは約半数
加入後2年以内の元被扶養者は約16.7万人います。このうち特例で5割軽減になっている人は約49.1%でした。
残りの人は、世帯の所得が低く7割軽減など別の軽減に当たっています。資料を読み比べて、特例の恩恵は「所得のある世帯の妻」に集中していると感じました。
軽減特例が終わるといくら増える?試算
結論として、東京都で所得のある世帯の妻なら、年2万6,650円〜4万8,386円の負担増になります。
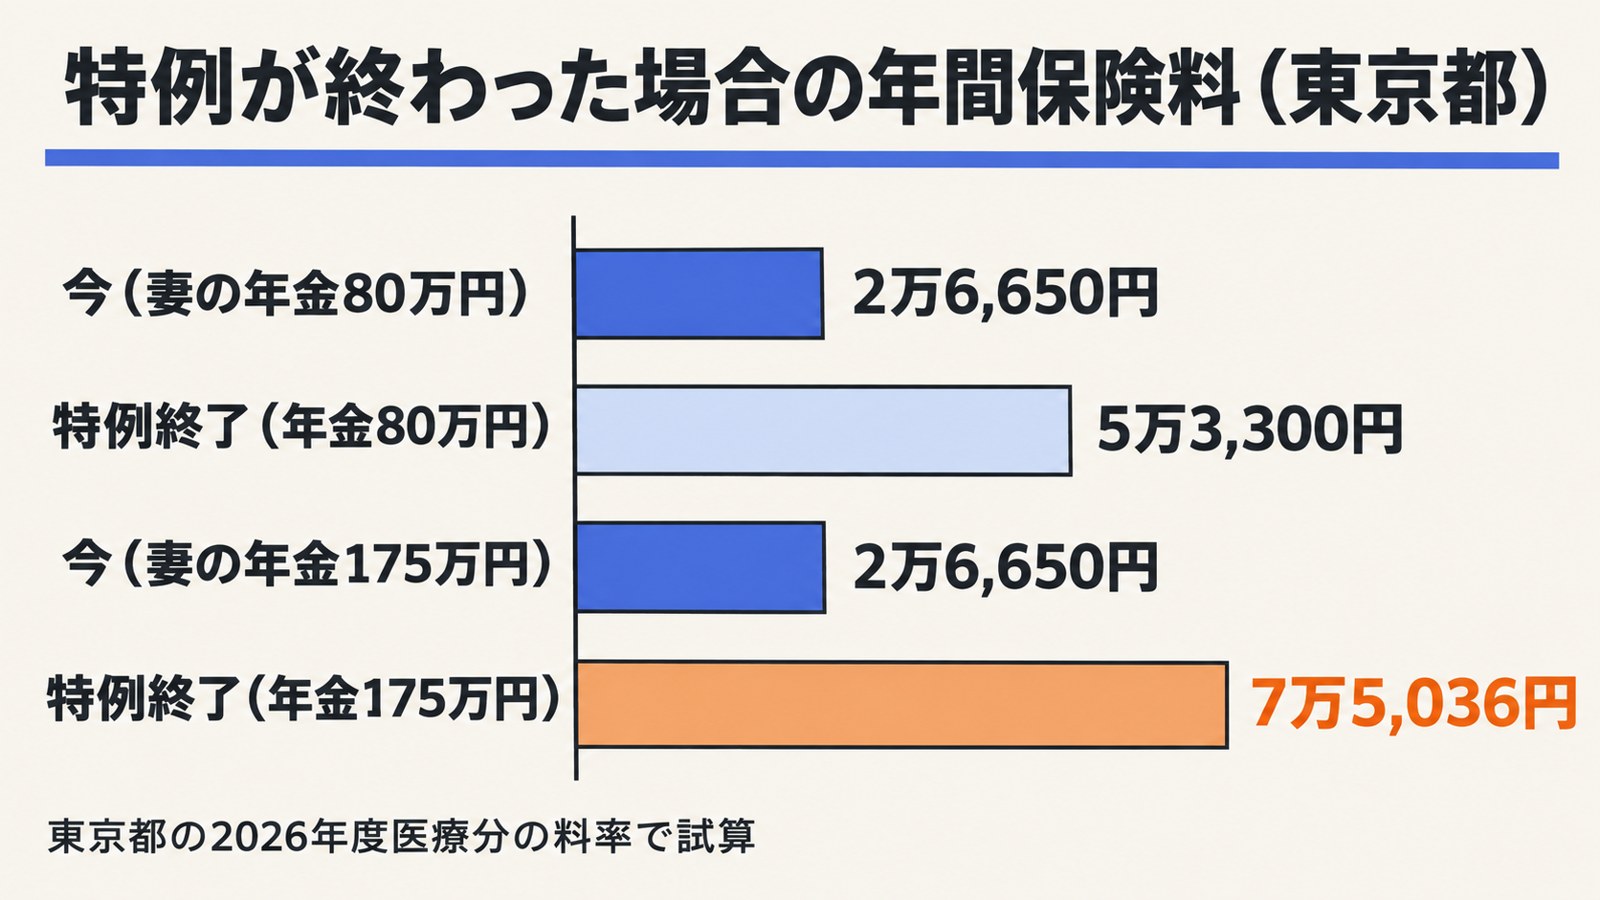
私も東京都の2026年度の料率で、3つの世帯を計算してみました。見直しの中身はまだ決まっていません。試算の前提は「特例がすべて終わった場合」という仮定。
| ケース | 今の保険料 | 均等割の特例だけ終了 | 所得割もかかる場合 |
|---|---|---|---|
| A 妻の年金80万円 | 2万6,650円 | 5万3,300円(+2万6,650円) | 5万3,300円(所得割0円) |
| B 妻の年金175万円 | 2万6,650円 | 5万3,300円(+2万6,650円) | 7万5,036円(+4万8,386円) |
| C 世帯の所得が低い | 1万4,924円 | 1万4,924円(変化なし) | 1万4,924円(変化なし) |
(試算:東京都の2026年度医療分の料率、年額・100円未満切捨て前。子ども・子育て支援金分は含まない。A・Bは夫72歳の会社員・給与収入400万円と同居し、世帯の軽減なし。Bの所得割は年金所得65万円から基礎控除43万円を引いた22万円×9.88%。Cは7.2割軽減に当たる世帯。出典:東京都後期高齢者医療広域連合 保険料の決め方・賦課)
Aの妻は年金の所得が0円なので、所得割はもともとかかりません。それでも均等割の半額分、月あたり約2,200円の増加。
Bは年金所得があるため、所得割の免除がなくなると負担がさらに増えます。基礎控除後の所得が22万円なので、東京都独自の所得割軽減(20万円以下が対象)にも当たりません。
Cのように世帯の所得が低い人は、もともと7.2割軽減が使われています。特例がなくなっても、保険料は変わりません。全国平均の均等割で計算すると、5割軽減の分は年約2万8,000円です。
3年目以降は今も同じ
特例は加入後2年間だけなので、3年目からは一般の加入者と同じ均等割になります。見直しで影響を受けるのは、主に75歳からの2年間と、所得割の免除の部分です。
自分は対象?チェック表
結論として、「75歳の前日に扶養だったか」と「世帯の所得」の2点で影響がほぼ決まります。
| 質問 | 「はい」の場合 |
|---|---|
| 75歳になる直前、会社の健康保険の扶養に入っている(入っていた) | 元被扶養者の見直しの対象になり得る |
| 扶養していた家族(夫・子)の所得がそれなりにある | 世帯の軽減がなく、特例の影響が大きい |
| 自分の年金収入が153万円以上ある | 所得割の免除がなくなると負担が増える |
| 基礎控除後の所得が約806万円を超える | 賦課限度額の引上げの影響を受ける |
| 世帯全体の年金収入が少ない | 低所得者軽減の見直しの内容を注視 |
(出典:厚生労働省 資料1をもとに作成。所得約806万円は東京都の料率での目安)
75歳の前日に国保に入っていた人は、元被扶養者に当たりません。国保には扶養の仕組みがないためです。
立場別の影響
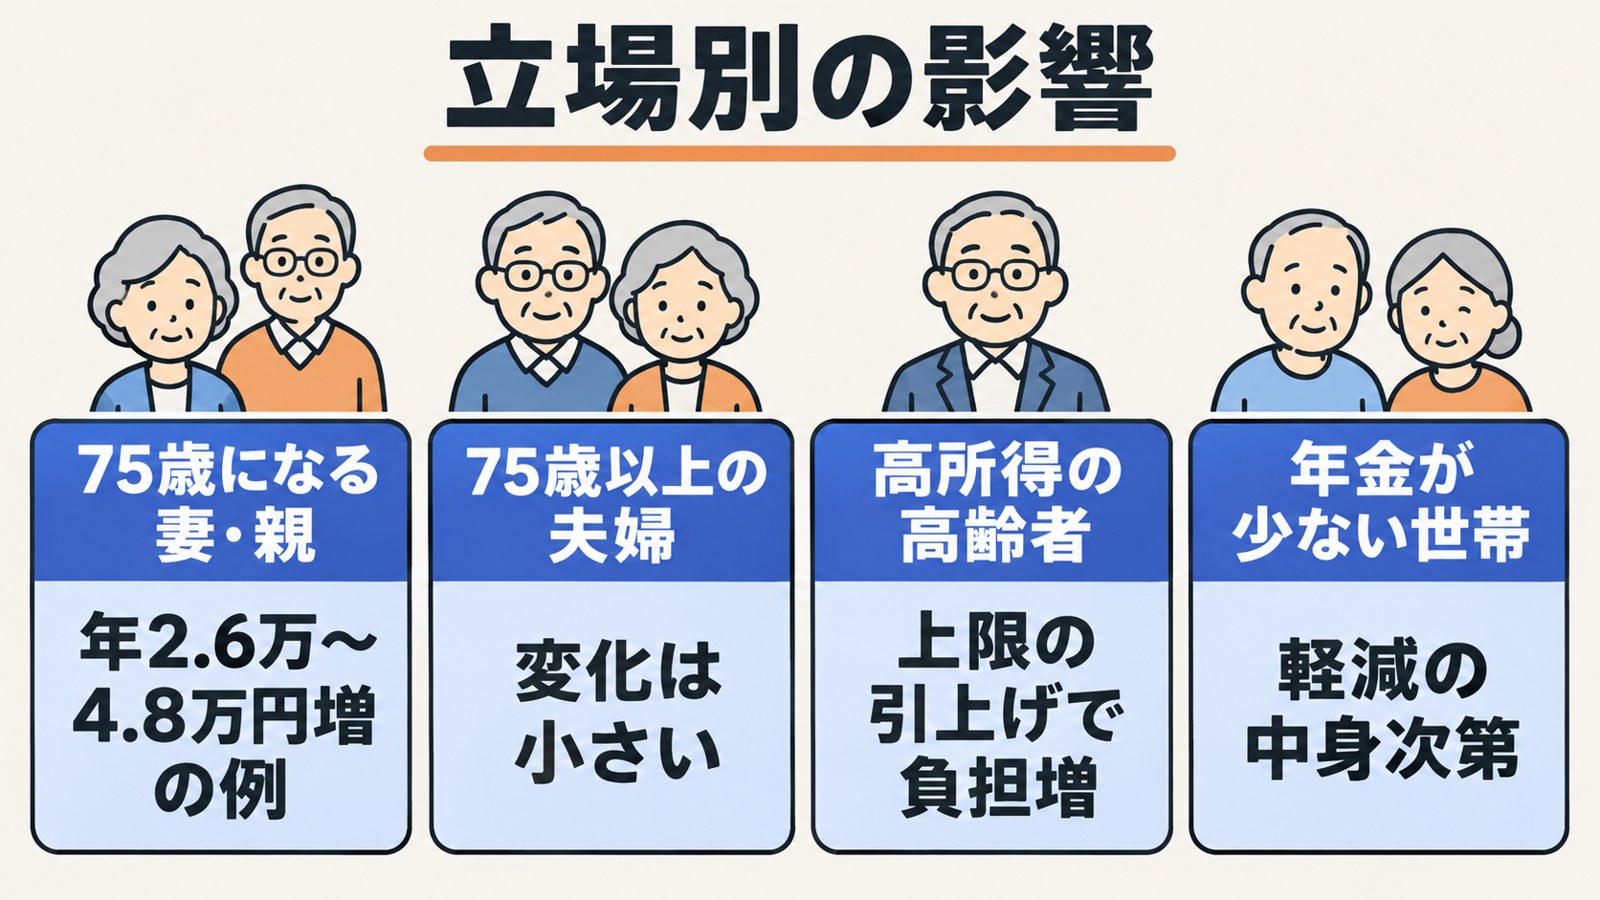
結論として、影響が最も大きいのは「これから75歳になる会社員の妻・親」です。多くの年金生活世帯は大きく変わりません。
| 立場 | 影響 |
|---|---|
| 75歳になる会社員の妻・親 | 特例の縮小・廃止で年2.6万〜4.8万円増の例 |
| すでに75歳以上の夫婦 | 特例の対象外なら変化は小さい |
| 高所得の高齢者 | 賦課限度額の引上げで負担増 |
| 年金が少ない世帯 | 低所得者軽減の細分化の内容次第 |
| 子世代(親を扶養する会社員) | 親が75歳になると保険料が発生 |
(出典:厚生労働省 資料1をもとに作成)
75歳になる会社員の妻・親
夫が70代前半で会社員を続け、妻を扶養しているケースです。資料では、74歳の被扶養者を扶養している人は子や孫が最も多く、近年は配偶者が増えています。
扶養に入れる年収は、60歳以上なら180万円未満が目安です。同居なら、扶養する人の年収の半分未満という条件もあります(出典:協会けんぽ)。
この条件を満たす年金額なら、東京都の料率で、所得割の影響は最大でも年2万円台です。均等割の5割軽減がなくなる影響の方が、多くの人にとって大きくなります。
すでに75歳以上の夫婦
加入から2年を過ぎていれば、均等割の特例は今も使われていません。ただ、窓口での自己負担の見直しも別に議論されています。70歳以上の窓口負担の見直しや介護保険2割負担の対象拡大もあわせて確認してください。
高所得の高齢者
賦課限度額は2026年度に85万円へ上がったばかりです。2024・2025年度は80万円でした(2024年度は激変緩和で一部73万円)。東京都では、基礎控除後の所得が約806万円を超えると上限に届きます。
上限の推移を見ると、2008年度の50万円から少しずつ上がってきました。2022・2023年度は66万円でした。上限に当たる人の割合は、2025年度で1.30%でした。
今回の案は、所得の伸びに合わせて「一定のルール」で上げるというものです。引き上げ額は示されていません。
配当などの金融所得を保険料に反映する見直しも進んでいます。詳しくは金融所得の後期高齢者保険料への反映で解説しています。
年金が少ない世帯
低所得者の軽減を「きめ細かく」する案も出ています。今の7・5・2割の区分を、より細かく分けるイメージです。どの所得層で軽減が厚くなるか、薄くなるかはまだ示されていません。
子世代(親を扶養する会社員)
親が75歳になると扶養から外れ、親自身の保険料がかかります。親の家計から払えるか、今のうちに話し合っておくと安心です。75歳未満の家族が入る国保の上限は国民健康保険料の上限は2026年度いくら?で確認できます。
今からできる確認と手続き
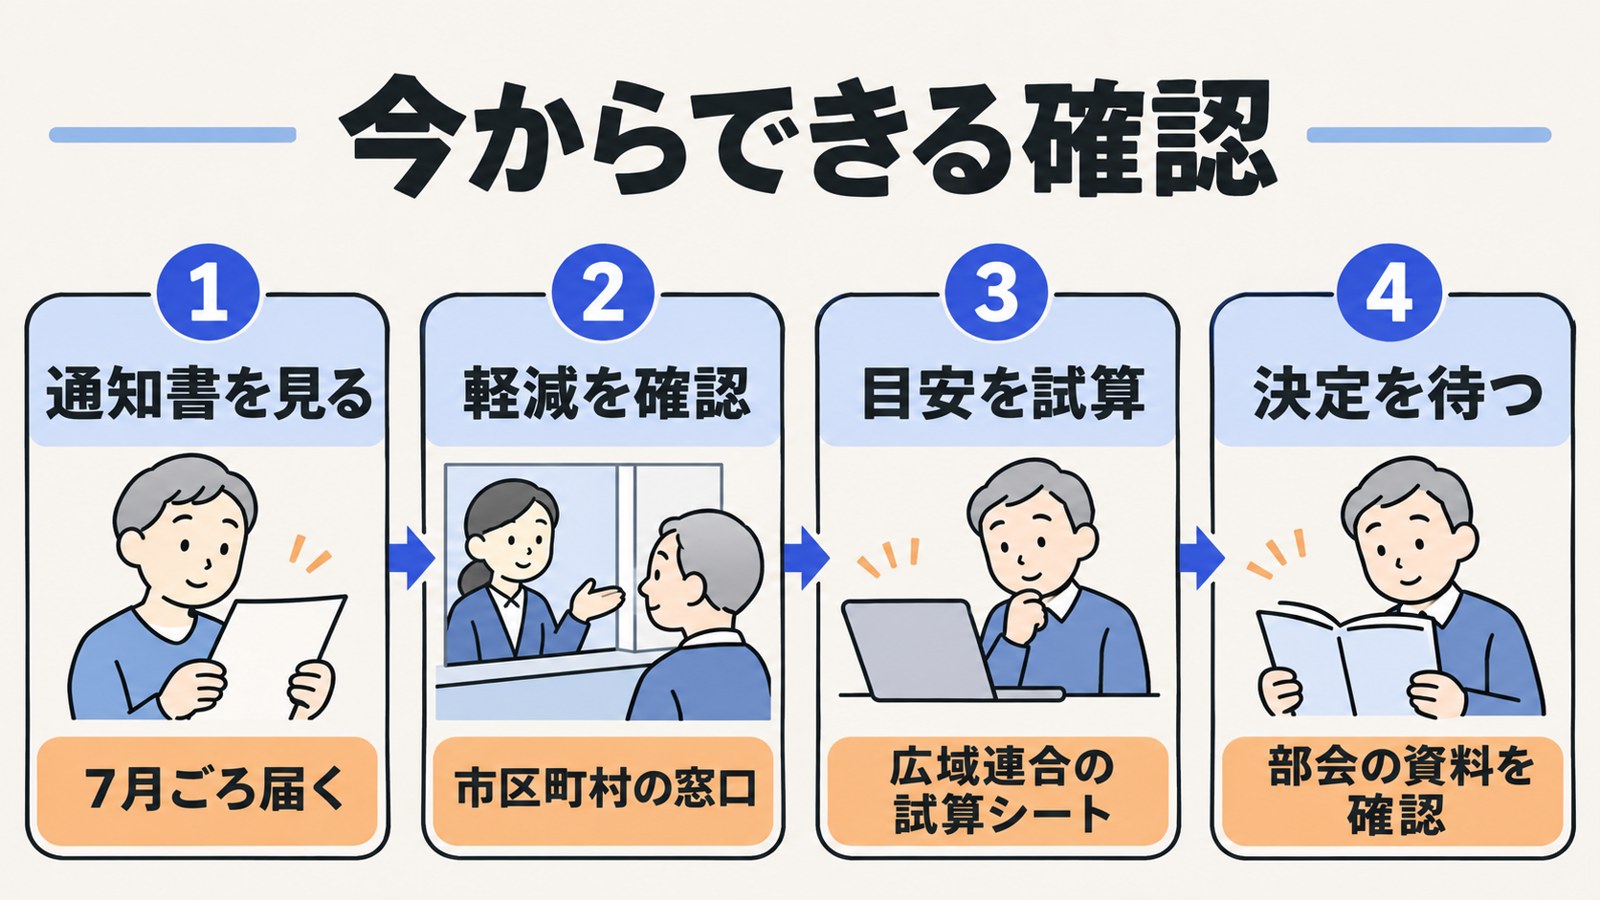
結論として、今すぐ必要な手続きはありません。決まるまでは、自分の保険料と軽減の状況を把握しておくことが先です。
| 確認すること | どこで・いつ |
|---|---|
| 今年度の保険料と軽減の内容 | 毎年7月ごろ市区町村から届く納入通知書 |
| 元被扶養者の軽減が付いているか | 市区町村の後期高齢者医療の窓口 |
| 来年度の保険料の目安 | 広域連合の保険料試算シート |
| 見直しの決定状況 | 厚労省の医療保険部会の資料 |
(出典:東京都後期高齢者医療広域連合 保険料額決定通知、厚生労働省 高齢者医療制度)
75歳になると、保険料は年金から天引きされる前に、しばらく納付書や口座振替で払う形になります。口座振替にしておくと、納め忘れを防げます。
東京都の広域連合は、2026年度分の保険料試算用シートをサイトで公開しています。年金額を入れると目安がわかります。私も公開されていることを確かめました。不明な点は、広域連合お問合せセンター(0570-086-519)でも聞けます。
保険料率は2年ごとに改定され、今の料率は2027年度まで有効です。見直しがどの年度から反映されるかは、まだ決まっていません。
よくある質問
Q1. 元被扶養者の軽減特例はもう廃止が決まったのですか?
A. 決まっていません。2026年11月5日の審議会で「在り方をどう考えるか」という論点が示された段階です。
Q2. 自分が元被扶養者かどうかはどう確かめますか?
A. 75歳になる前日に、会社の健康保険の扶養に入っていたかで決まります。保険料の通知に軽減の記載があるか、市区町村の窓口で確認できます。
Q3. 国保に入っていた人は対象ですか?
A. 対象外です。国保や国保組合の加入者は元被扶養者に当たりません。
Q4. 低所得の軽減と元被扶養者の軽減は両方使えますか?
A. 重ねては使えず、軽減割合の大きい方が使われます。7割軽減に当たる人は、特例がなくなっても均等割は変わりません。
Q5. 賦課限度額はいくらまで上がるのですか?
A. 具体的な額は示されていません。2026年度は医療分85万円で、資料では「一定のルールで引上げ」が論点になっています。
Q6. 保険料はいつ通知されますか?
A. 東京都の場合、毎年7月ごろに市区町村から通知が届きます。年度途中で所得が変わったときは変更通知が届きます。
まとめ・次にやること
後期高齢者の保険料見直しは、元被扶養者の特例、賦課限度額、低所得者軽減の3つとも未決定の案です。影響が大きいのは、会社員の扶養から75歳で移る妻や親です。
今のうちに、次の3つを進めてください。
- 7月ごろ届いた納入通知書で、今年度の保険料と軽減の内容を確認する
- 75歳が近い家族がいれば、扶養に入っているか・世帯の所得を確認する
- 厚労省の医療保険部会の資料で、年末に向けた議論の行方を確認する
私が試算した例では、特例がなくなると妻の保険料は年2.6万〜4.8万円増えました。決定前に家計への影響を知っておけば、慌てずに備えられます。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
参考情報源
- 厚生労働省 第219回社会保障審議会医療保険部会資料(確認日: 2026-11-07)
- 厚生労働省 第219回医療保険部会 資料1「後期高齢者保険料について」(確認日: 2026-11-07)
- 厚生労働省 高齢者医療制度(確認日: 2026-11-07)
- 東京都後期高齢者医療広域連合 保険料の決め方・賦課(確認日: 2026-11-07)
- 東京都後期高齢者医療広域連合 保険料額決定通知(確認日: 2026-11-07)
- 江戸川区 令和8年度 後期高齢者医療保険料(確認日: 2026-11-07)
- 協会けんぽ 被扶養者資格の再確認について(確認日: 2026-11-07)
- 日本経済新聞 75歳以上の元被扶養者、健康保険料減免に縮小論 厚労省部会(確認日: 2026-11-07)
※本記事は2026年11月7日時点の公的資料と報道をもとに作成しています。見直しの内容は検討中で、今後変わることがあります。保険料の試算は目安で、実際の額は住んでいる都道府県や世帯の所得により異なります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。