生前贈与 7年加算は、2027年1月1日以後の相続から段階的に始まります。2031年1月1日以後の相続で、7年分がそろいます。対象は2024年1月1日以後の贈与です。
「毎年110万円ずつ子どもに渡せば相続税は減る」と考えている方は多いでしょう。私も国税庁のパンフレットを読み直しました。延びた4年分は100万円を引けます。それでも110万円以下の贈与まで加算される点は、見落としやすいと感じます。
この記事でわかること
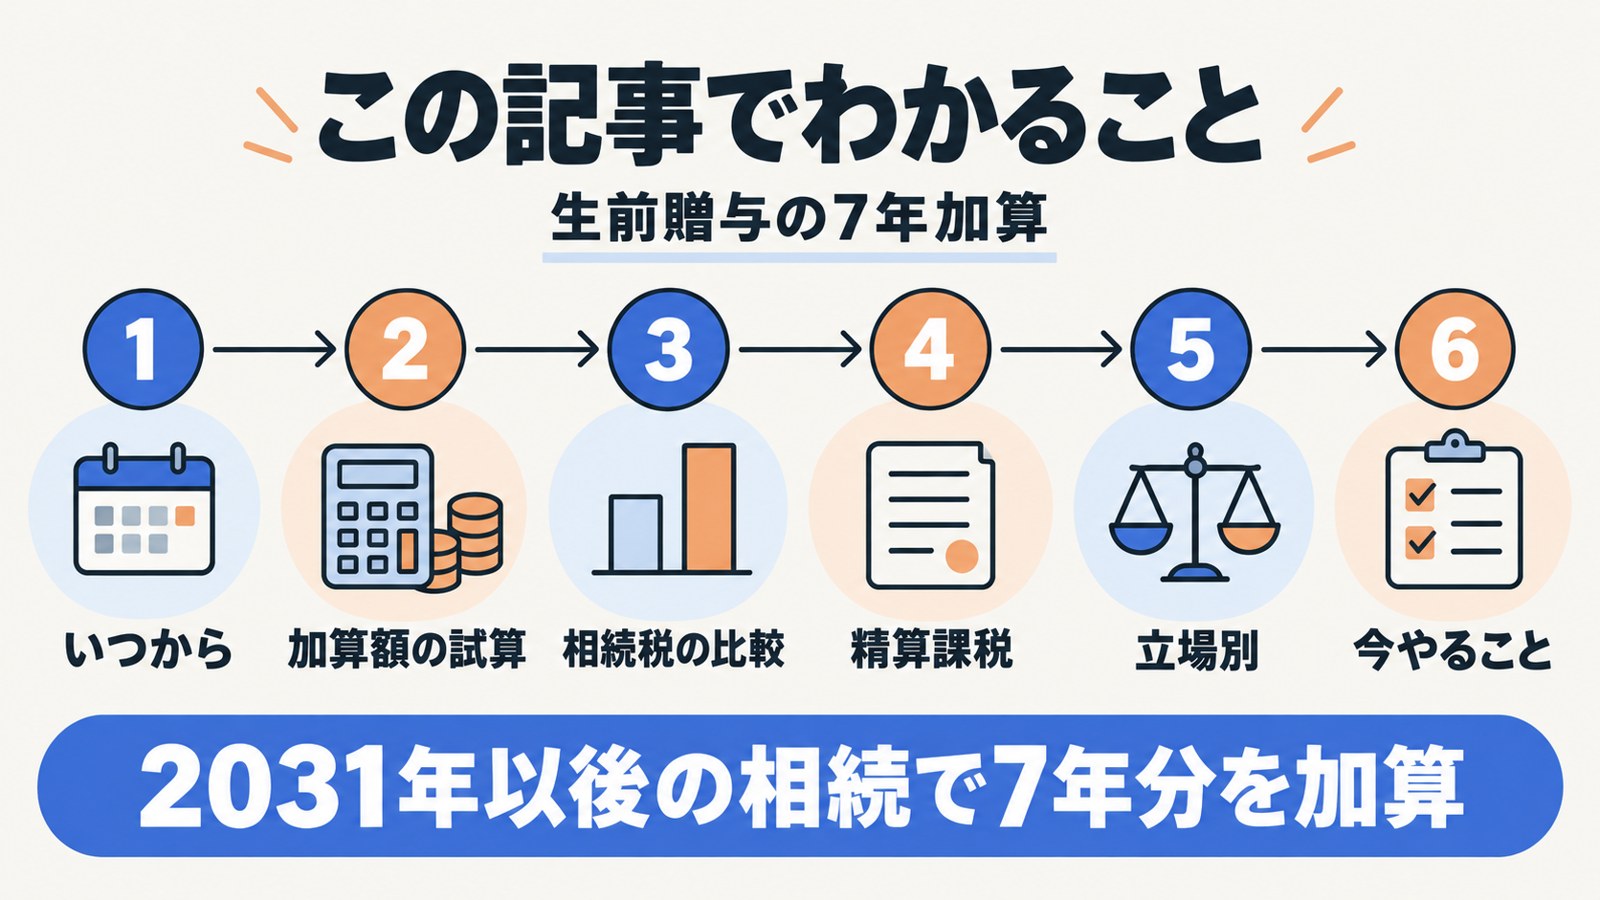
生前贈与 7年加算はいつから?相続した年で変わる
結論として、2026年12月31日までの相続は従来どおり3年です。2027年から、加算期間が少しずつ延びます。
亡くなった人から生前にもらった財産は、相続財産に足し戻して相続税を計算します。これを「生前贈与加算(持ち戻し)」と呼びます。2023年度の税制改正で、この期間が3年から7年に延びました。
ただし、延長の対象は2024年1月1日以後の贈与だけです。そのため、加算期間は相続が起きた日によって次のように変わります。
| 相続開始日 | 加算する贈与の期間 |
|---|---|
| 〜2026年12月31日 | 相続開始前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日〜相続開始日 |
| 2031年1月1日〜 | 相続開始前7年間 |
(出典:国税庁 タックスアンサーNo.4161 贈与財産の加算と税額控除。2024年1月1日以後の暦年贈与の場合)
改正後の贈与が
対象になる
加算は3年のまま
2024年1月以後の
贈与をすべて加算
7年分を加算
※出典:国税庁 タックスアンサーNo.4161をもとに作成
延びた4年分は100万円を差し引ける
延長された部分には、負担を和らげる仕組みがあります。相続開始前3年より前の贈与は、合計100万円を引いた残りだけを加算します。
直近3年分は、これまでどおり全額を足し戻します。国税庁は、この100万円の控除を相続開始日が2027年1月2日以後の場合に使えると説明しています。
110万円以下の贈与も加算される
ここが誤解の多い点です。贈与税の基礎控除(年110万円まで贈与税がかからない枠)以下の贈与も、加算の対象になります。
国税庁のタックスアンサーにも、明確な記載があります。「110万円以下の贈与財産」や「死亡した年の贈与」も加算するという内容です。「申告不要の贈与だから関係ない」とは言えません。
毎年110万円の贈与で加算額はいくら?試算
結論から言うと、2031年以後の相続なら、670万円が相続財産に戻ります。7年間、毎年110万円を贈与した場合です。
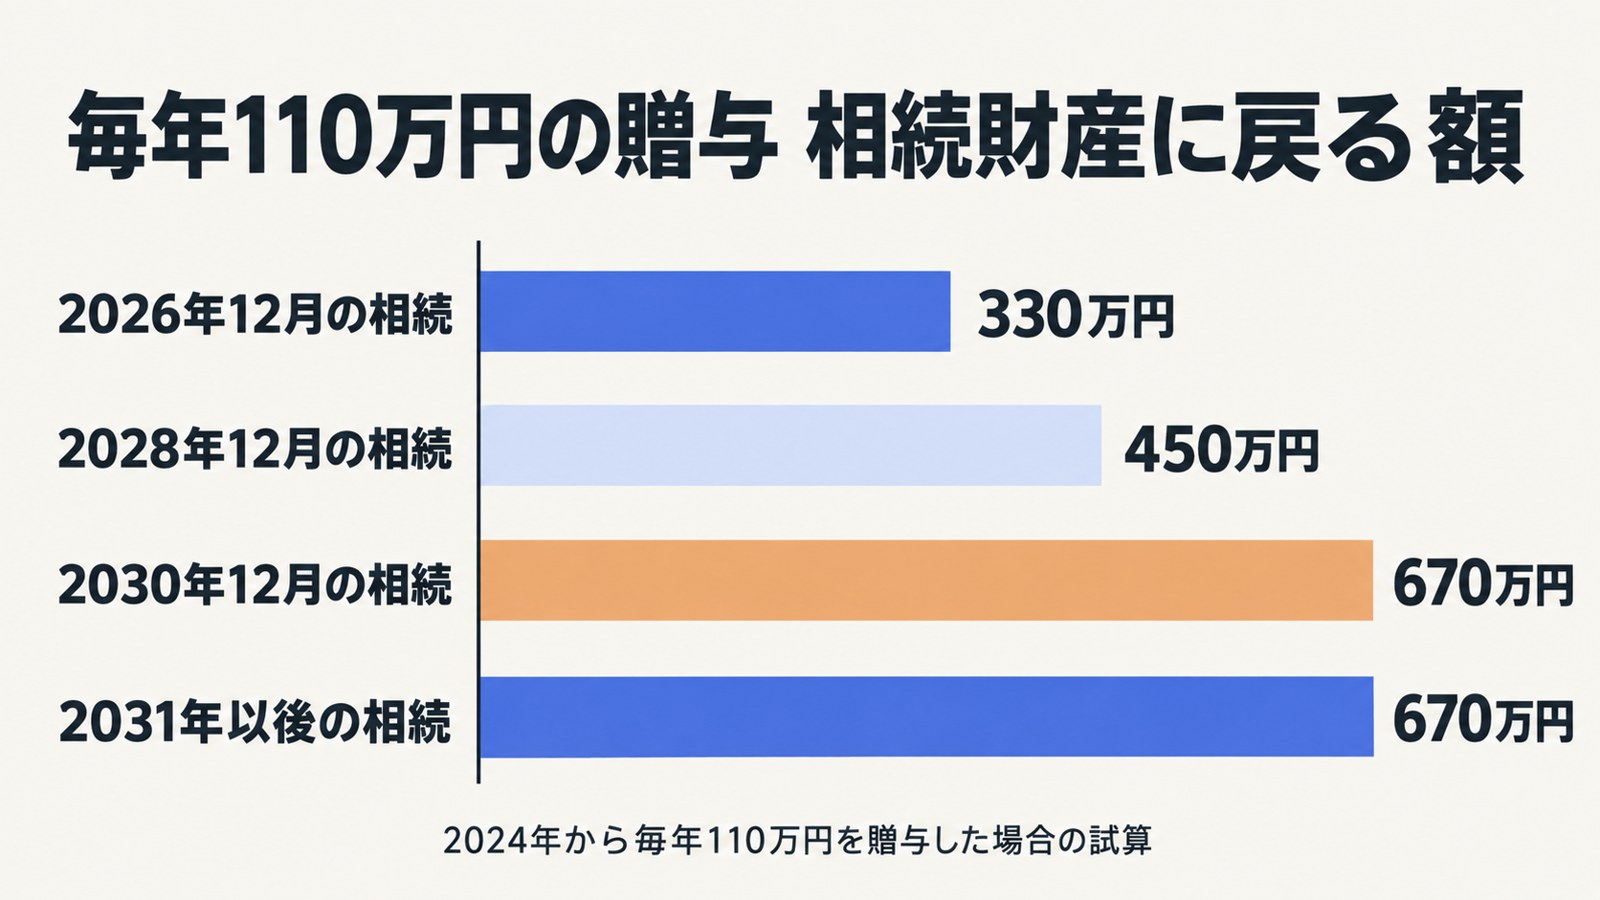
毎年1月10日に子へ110万円を贈与し、親がその年の12月31日に亡くなったと仮定します。相続した年ごとの加算額は次のとおりです。
| 相続した日 | 加算される贈与 | 100万円控除 | 加算額 |
|---|---|---|---|
| 2026年12月31日 | 3回(330万円) | なし | 330万円 |
| 2028年12月31日 | 5回(550万円) | あり | 450万円 |
| 2030年12月31日 | 7回(770万円) | あり | 670万円 |
| 2031年以後 | 直近7年の7回 | あり | 670万円 |
(試算:2024年1月から毎年1月10日に110万円を暦年贈与し、相続開始日は各年12月31日と仮定。直近3年分は全額、それより前の分は合計から100万円を引いて計算)
2026年中の相続なら330万円で済みます。ところが2030年以後は670万円と、2倍以上に増える計算。
国税庁の計算例(2028年4月に亡くなった場合)
国税庁のパンフレットにも、2028年4月1日に亡くなった場合の計算例があります。この場合、加算するのは2024年1月1日以後の贈与です。2023年4月の贈与は加算されません。
| 贈与の時期 | 長男 | 長女 |
|---|---|---|
| 3年より前(2024年3月・2025年3月) | 計300万円 | 計450万円 |
| 100万円控除後 | 200万円 | 350万円 |
| 3年以内(2025年5月・2026年5月) | 計300万円 | 計400万円 |
| 加算額 | 500万円 | 750万円 |
(出典:国税庁「令和5年度 相続税及び贈与税の税制改正のあらまし」 4ページの計算例をもとに作成)
100万円の控除は、3年より前の分にだけ使えます。直近3年分は金額に関係なく全額が加算される点に注意してください。
相続税はいくら変わる?家族モデルで比較
ポイントは、加算額が増えた分だけ、相続税も増えることです。
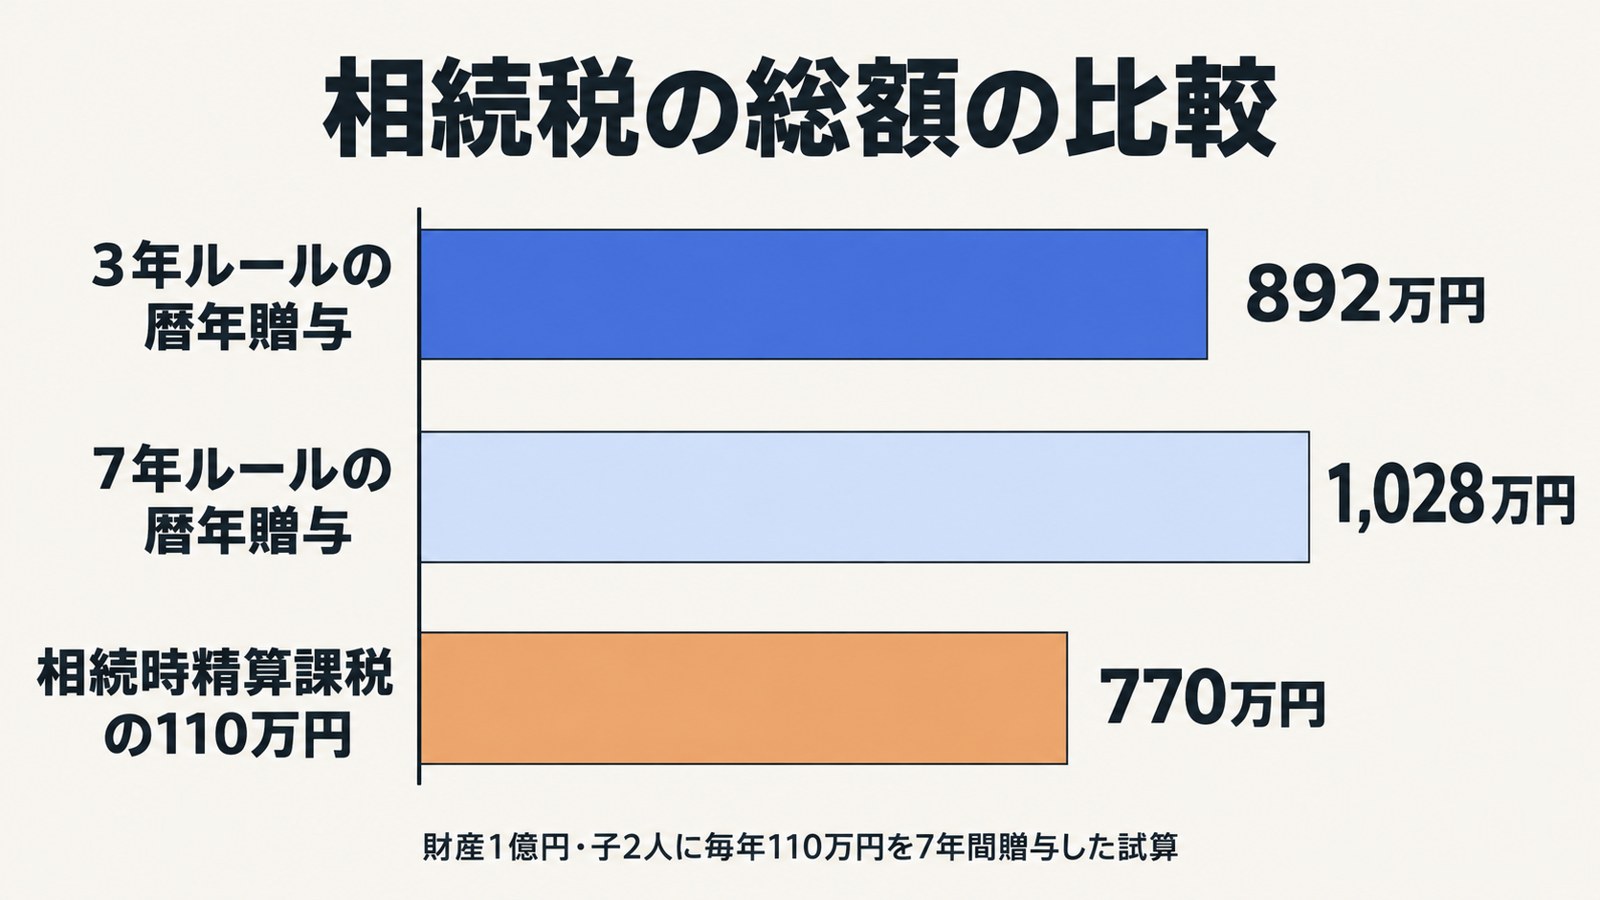
次の家族で比べます。親は2031年以後に亡くなり、相続人は子2人とします。親は子それぞれに毎年110万円を7年間贈与し、亡くなった時点の財産は1億円です。
| 項目 | 3年ルールの場合 | 7年ルールの場合 |
|---|---|---|
| 加算額(子2人の合計) | 660万円 | 1,340万円 |
| 課税価格の合計 | 1億660万円 | 1億1,340万円 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 相続税の総額 | 892万円 | 1,028万円 |
(試算:法定相続分どおりに取得し、配偶者はいないと仮定。基礎控除は3,000万円+600万円×2人。税率は国税庁 No.4155 の速算表。各種の税額控除は考慮していない)
相続税は136万円増える計算です。毎年の贈与で相続税を減らす効果は、7年ルールでかなり小さくなります。
払った贈与税は相続税から引ける
110万円を超える贈与で贈与税を払っていた場合はどうなるでしょうか。加算された贈与にかかった贈与税は、相続税から差し引けます。これを「贈与税額控除」と呼びます。
つまり、同じ財産に贈与税と相続税が二重にかかるわけではありません。ただし相続税より贈与税の方が多くても、差額は戻りません。毎年300万円を贈与して贈与税を払う方法もあります。加算期間が延びた分、その効果は慎重に見極めてください。
贈与を続けるか迷ったときの考え方
7年ルールでも、贈与が無意味になるわけではありません。7年より前の贈与は加算されないため、早く始めるほど相続財産から外れる部分が増えます。
親が若いうちの贈与は効果が残りやすく、高齢になってからの贈与は加算されやすい。資料を読み比べて、この単純な関係が一番の判断材料だと感じました。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。財産が基礎控除以下の家庭では、加算額が増えても相続税はかかりません。
相続時精算課税の110万円なら加算されない
結論として、相続時精算課税を選んだ贈与のうち、年110万円の基礎控除分は相続財産に戻りません。
相続時精算課税は、親や祖父母から子や孫への贈与で選べる制度です。贈与の年の1月1日に、贈与者が60歳以上、受け取る人が18歳以上であることが条件です。2024年1月から、この制度にも年110万円の基礎控除ができました。
| 比べる点 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 毎年の非課税枠 | 110万円(受贈者ごと) | 110万円(受贈者ごと。贈与者が複数なら贈与額の割合で分ける(按分)) |
| 相続時の加算 | 最長7年分(110万円以下も) | 110万円を超えた部分だけ |
| 枠を超えた分の税 | 累進税率10〜55% | 累計2,500万円超に一律20% |
| 途中で変更 | 精算課税に切替可 | 同じ贈与者からは暦年に戻せない |
(出典:国税庁 タックスアンサーNo.4103 相続時精算課税の選択、No.4408 贈与税の計算と税率)
先ほどの家族モデルで、子2人が精算課税の110万円だけを受けていた場合を考えます。加算はゼロなので、相続税の総額は770万円です。7年ルールの暦年贈与と比べて258万円少ない計算。
ただし、選択すると同じ親からの贈与で暦年課税の110万円は使えません。精算課税の届出は一度出すと取り消せないため、家族全体で判断してください。
110万円を超えて贈与する場合の税金
暦年課税で110万円を超えると、超えた分に贈与税がかかります。贈与の年の1月1日に18歳以上の子が親から受ける贈与なら、「特例税率」を使います。
| 1年の贈与額 | 暦年課税の贈与税 | 精算課税の贈与税 |
|---|---|---|
| 110万円 | 0円 | 0円 |
| 200万円 | 9万円 | 0円 |
| 300万円 | 19万円 | 0円 |
| 500万円 | 48万5,000円 | 0円 |
(試算:暦年課税は特例税率の速算表で計算。精算課税は110万円を超えた分を累計2,500万円の特別控除で差し引くと仮定し、相続時に精算)
精算課税は贈与時の税金がゼロでも、110万円を超えた分は相続財産に加算されます。「贈与の時に払うか、相続の時に精算するか」の違いと考えると整理しやすいでしょう。
自分は対象?立場別のポイント
結論として、相続や遺贈で財産を受け取る人が、加算の対象です。
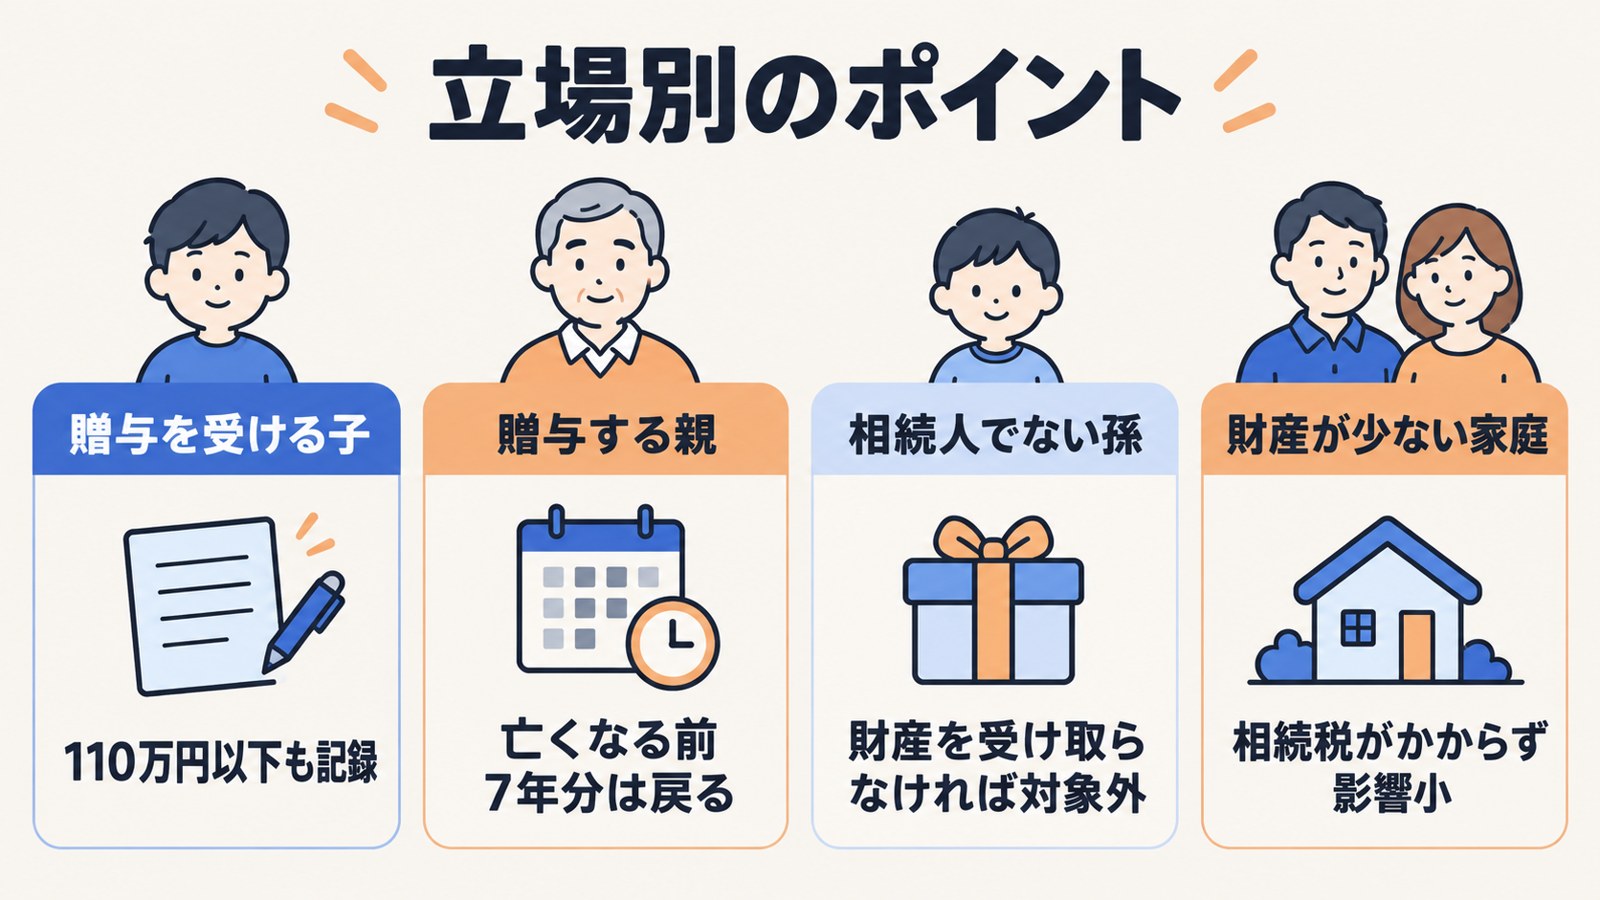
まずは次の項目で、ご自分の状況を確かめてみてください。
- 2024年以後に、親や祖父母から暦年課税で贈与を受けた
- その親や祖父母の相続で、財産を受け取る予定がある
- 親の財産が基礎控除(3,000万円+600万円×相続人の数)を超えそう
3つすべてに当てはまれば、7年加算の影響を受ける可能性が高い状態です。
| 立場 | 押さえておきたいこと |
|---|---|
| 贈与を受ける子(会社員) | 110万円以下でも記録を残す。相続で加算される |
| 贈与する親(定年前後) | 長く続けるほど、亡くなる前7年分は戻る点を理解する |
| 孫(相続人でない) | 相続や遺贈で財産を受け取らなければ加算されない |
| 財産が基礎控除以下の家庭 | 相続税がかからないため、影響は小さい |
孫への贈与は、相続や遺贈で財産を受け取らない限り加算の対象外です。国税庁が対象を「相続や遺贈により財産を取得した人」としているためです。ただし生命保険金の受取人になる場合などは扱いが変わることがあり、税理士への確認が欠かせません。
2026年中にやること
ポイントは、2026年の贈与を記録に残すことです。精算課税にするかは、2027年3月15日までに決めます。
基礎控除を超えるか
日付・金額・口座
暦年か精算課税か
2027年2月1日〜3月15日
※出典:国税庁 タックスアンサーNo.4103・No.4161をもとに作成
精算課税の届出は翌年3月15日まで
相続時精算課税を選ぶ場合は、税務署に「相続時精算課税選択届出書」を出します。期限は贈与を受けた翌年の2月1日〜3月15日です。2026年の贈与なら、2027年3月15日が期限です。
国税庁のパンフレットでは、110万円以下で申告が不要な年でも、選ぶ年は届出書だけを出すとしています。
期限が近い非課税の特例
あわせて、贈与の非課税特例の期限も確認してください。
| 特例 | 現在の期限 | 状況 |
|---|---|---|
| 教育資金の一括贈与 | 2026年3月31日 | 終了(延長なし) |
| 結婚・子育て資金の一括贈与 | 2027年3月31日 | 期限内 |
| 住宅取得等資金の贈与 | 2026年12月31日 | 2027年以後は未定 |
(出典:財務省 令和8年度税制改正の大綱の概要、国税庁 No.4508 住宅取得等資金の非課税、No.4511 結婚・子育て資金)
住宅取得等資金の非課税は、今の制度では2026年12月31日の贈与までです。2027年以後の延長は、12月の税制改正大綱とその後の法改正を確認する必要があります。住宅購入を予定している家庭は、年内の贈与か、大綱を待つかを早めに家族で話し合ってください。
住宅ローン控除との組み合わせは住宅ローン控除2026年版で解説しています。
よくある質問
Q1. 生前贈与 7年加算はいつから始まりますか?
A. 2024年1月1日以後の贈与が対象です。加算期間が実際に3年を超えるのは、2027年1月1日以後の相続からです。7年分そろうのは2031年1月1日以後の相続です。
Q2. 2023年以前にもらった贈与も7年加算されますか?
A. されません。2023年12月31日までの贈与は、従来どおり相続開始前3年以内のものだけが加算されます。
Q3. 毎年110万円以下なら加算されませんか?
A. 加算されます。暦年課税の110万円以下の贈与も、加算期間内なら相続財産に足し戻します。
Q4. 孫への贈与も7年加算の対象ですか?
A. 孫が相続や遺贈で財産を受け取らなければ対象外です。遺言で財産を受け取る場合などは対象になるため、個別に確認してください。
Q5. 相続時精算課税に切り替えた方が得ですか?
A. 年110万円までの贈与なら加算されない点は有利です。ただし同じ贈与者から暦年課税に戻れないため、財産額と家族構成で判断が分かれます。
Q6. 加算された贈与で払った贈与税はどうなりますか?
A. 加算された贈与に贈与税を払っていた場合、その分は相続税から差し引かれます(贈与税額控除)。
まとめ・次にやること
生前贈与 7年加算は、2027年以後の相続から段階的に始まり、2031年に7年分がそろいます。毎年110万円の贈与でも、2030年以後の相続では670万円が相続財産に戻る計算です。
親からの贈与を受けている方、贈与を考えている親世代の方は、次の3つから始めてください。
- 親の財産が相続税の基礎控除を超えるか、ざっくり計算する
- 2024年以後の贈与の日付・金額・振込口座を一覧にしておく
- 精算課税を選ぶかを家族で話し合い、2027年3月15日までに届出の要否を決める
暦年贈与110万円の基本は暦年贈与110万円を3分で解説、退職金の受け取りと税金は退職金の10年ルールとは?も参考にしてください。財産が多い家庭は、税理士への相談も検討しましょう。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
参考情報源
- 国税庁 タックスアンサーNo.4161 贈与財産の加算と税額控除(暦年課税)(確認日: 2026-10-28)
- 国税庁「令和5年度 相続税及び贈与税の税制改正のあらまし」(PDF)(確認日: 2026-10-28)
- 国税庁 タックスアンサーNo.4103 相続時精算課税の選択(確認日: 2026-10-28)
- 国税庁 タックスアンサーNo.4408 贈与税の計算と税率(暦年課税)(確認日: 2026-10-28)
- 国税庁 タックスアンサーNo.4152 相続税の計算(確認日: 2026-10-28)
- 国税庁 タックスアンサーNo.4155 相続税の税率(確認日: 2026-10-28)
- 国税庁 タックスアンサーNo.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(確認日: 2026-10-28)
- 国税庁 タックスアンサーNo.4511 結婚・子育て資金の一括贈与の非課税(確認日: 2026-10-28)
- 財務省 令和8年度税制改正の大綱の概要(確認日: 2026-10-28)
※本記事は2026年10月28日時点の公的資料をもとに作成しています。試算は記事内の前提による目安で、実際の税額は財産の内容や家族構成によって異なります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。