本記事には広告(アフィリエイトリンク)を含みます。
自賠責保険料の値上げは、2026年11月1日以降に始まる契約が対象です。平均の引き上げ率は6.2%で、2013年以来、約13年ぶりの値上げになります。
「次の車検でいくら増えるの?」と気になっている方も多いでしょう。私も新旧の料率表を1行ずつ照らし合わせました。普通車の24か月契約なら、17,650円から18,560円へ910円の増額です。
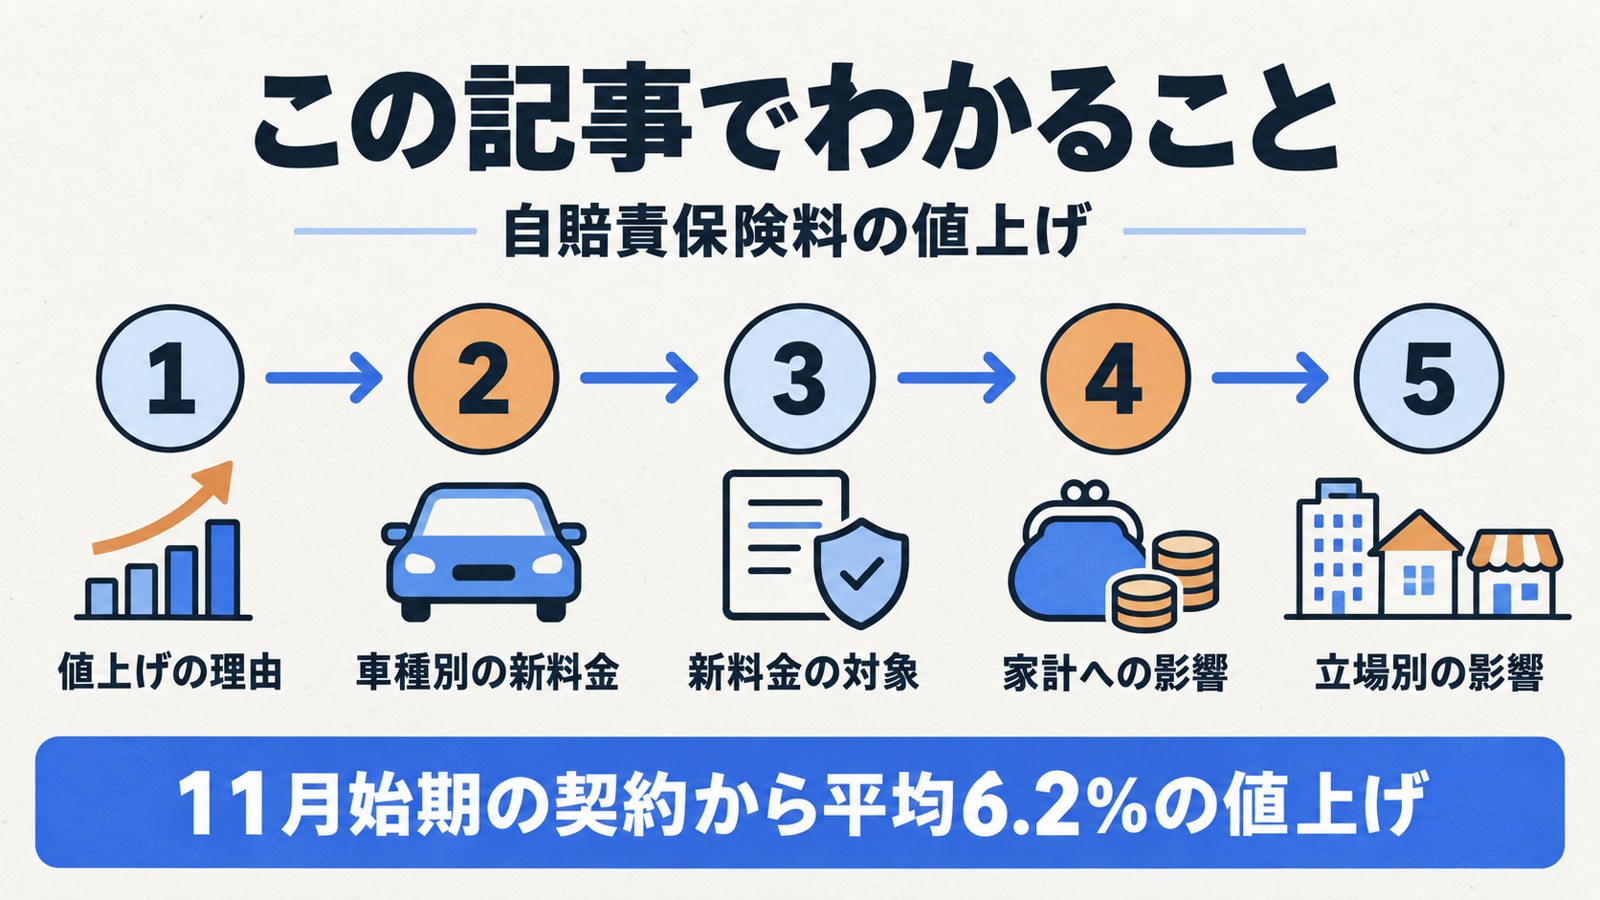
この記事でわかること
自賠責保険料 値上げの理由
結論として、保険料を安く抑えるために使ってきた積立金が減り、事務の経費も上がったことが理由です。
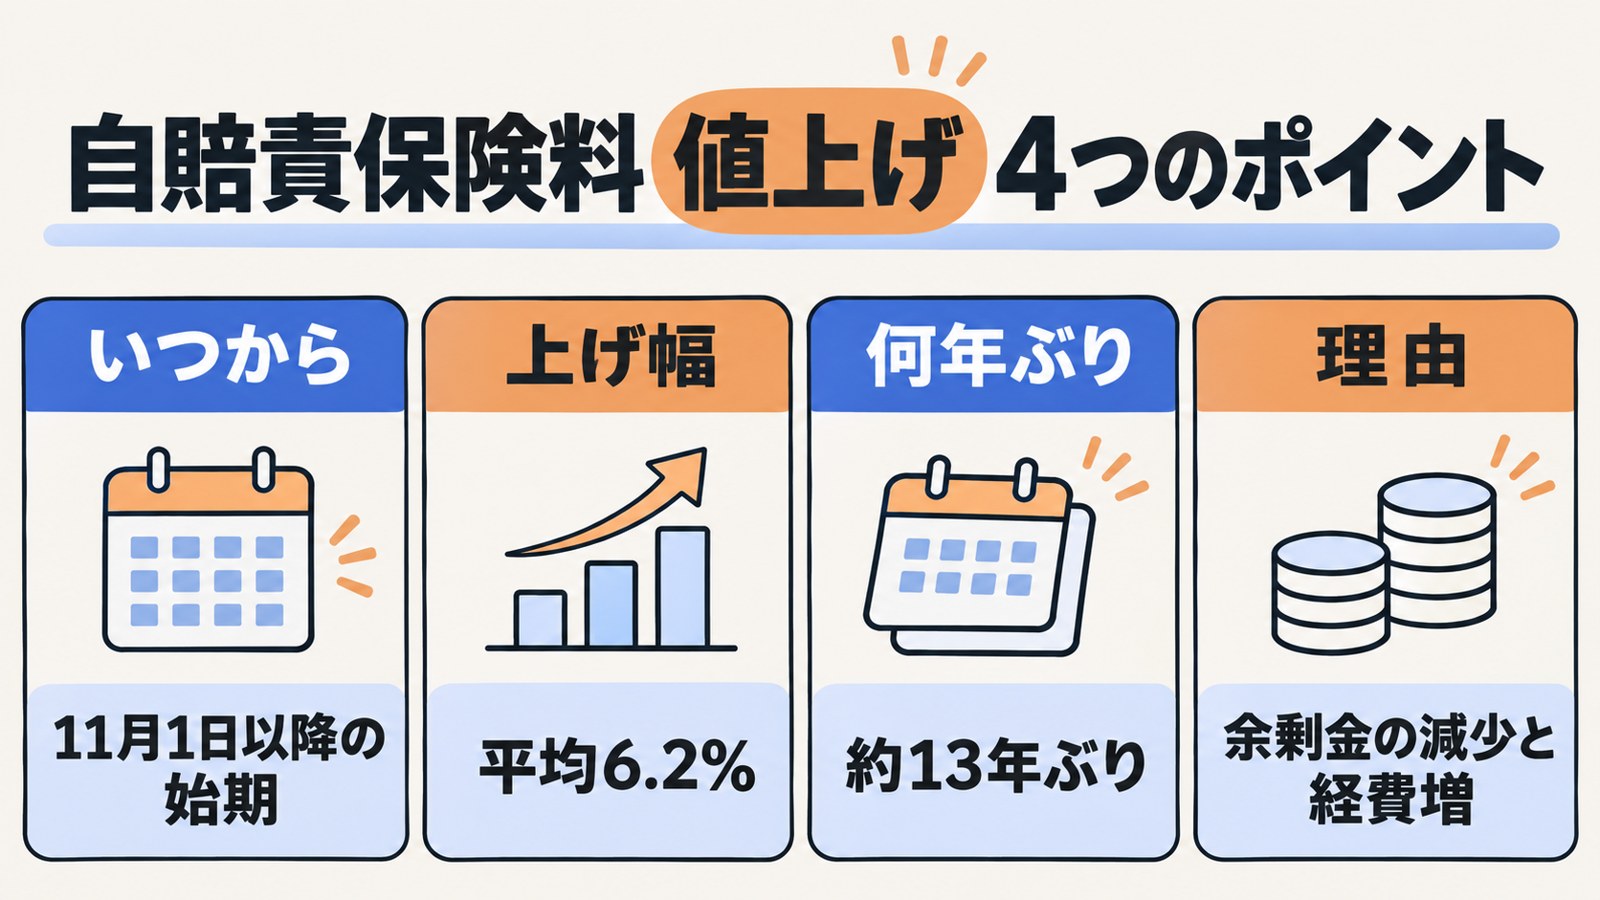
自賠責保険(自動車損害賠償責任保険)は、すべての車とバイクに加入が義務づけられた保険です。事故の相手のケガや死亡を補償します。保険料は、損害保険料率算出機構(料率を計算する団体)が届け出た「基準料率」で決まります。
| 日付 | 出来事 |
|---|---|
| 2026年4月17日 | 金融庁の審議会が11月からの引き上げの方向性を確認 |
| 2026年4月30日 | 審議会が答申。損害保険料率算出機構が金融庁へ届出 |
| 2026年5月21日 | 金融庁の審査が終了 |
| 2026年11月1日 | 新しい保険料を適用(保険期間の始期で判定) |
(出典:金融庁 第152回・第153回自動車損害賠償責任保険審議会の開催結果、損害保険料率算出機構 届出のご案内)
値上げの中身は2つ
平均6.2%のうち、事故の保険金にあてる部分(純保険料率)の引き上げは1.9%です。残りの4.3%は、保険会社の事務経費(社費)と代理店手数料の引き上げ分になります。
前回の2023年の改定では、過去の契約で生まれた余剰金(滞留資金)を使い、保険料を下げました。純保険料率は、収支がつり合う水準より3割ほど安く設定されていたのです。この余剰金は、2022年度末に7,239億円ありました。2025年度末までに、約2,000億円減っています。
金融庁の説明では、事故率の減少も下げ止まりつつあります。医療費の増加などで、1件あたりの支払額も上がっています。物価や賃金の上昇で、保険会社の経費が増えたことも重なりました。
13年ぶりの値上げまでの流れ
自賠責保険料は、ここ10年ほど下がり続けてきました。2017年から2023年までに、4回引き下げられています。直近の2023年の改定では、普通車24か月が20,010円から17,650円に下がりました。
| 実施日 | 平均改定率 | 主な理由 |
|---|---|---|
| 2013年4月 | +13.5% | 累積黒字を使った期間の満了 |
| 2017年4月 | △6.9% | 損害率の改善・余剰金の活用 |
| 2020年4月 | △16.4% | 同上 |
| 2021年4月 | △6.7% | 同上 |
| 2023年4月 | △11.4% | 同上 |
| 2026年11月 | +6.2% | 余剰金の減少・経費の上昇 |
(出典:損害保険料率算出機構 自賠責保険料率の変遷(PDF))
下げてきた理由の多くは、余剰金を保険料にあてたことでした。余剰金が減れば、保険料が元の水準に戻っていくのは自然な流れです。今回の値上げ後も、2023年改定前の20,010円よりは低い水準にとどまります。
賦課金の額は変わらない
自賠責保険料には「賦課金」も含まれています。ひき逃げや無保険の車による事故の被害者を、国が救済する事業の財源です。2023年からは、被害者を支える事業のために1年あたり100円〜150円が上乗せされています。
今回の改定で、この賦課金の額は変わりません。上がるのは、保険金にあてる部分と経費の部分だけです。
車種別の新しい保険料(普通車・軽・バイク・原付)
ポイントは、金額の増え方は軽自動車、率の上がり方は原付が最も大きいことです。
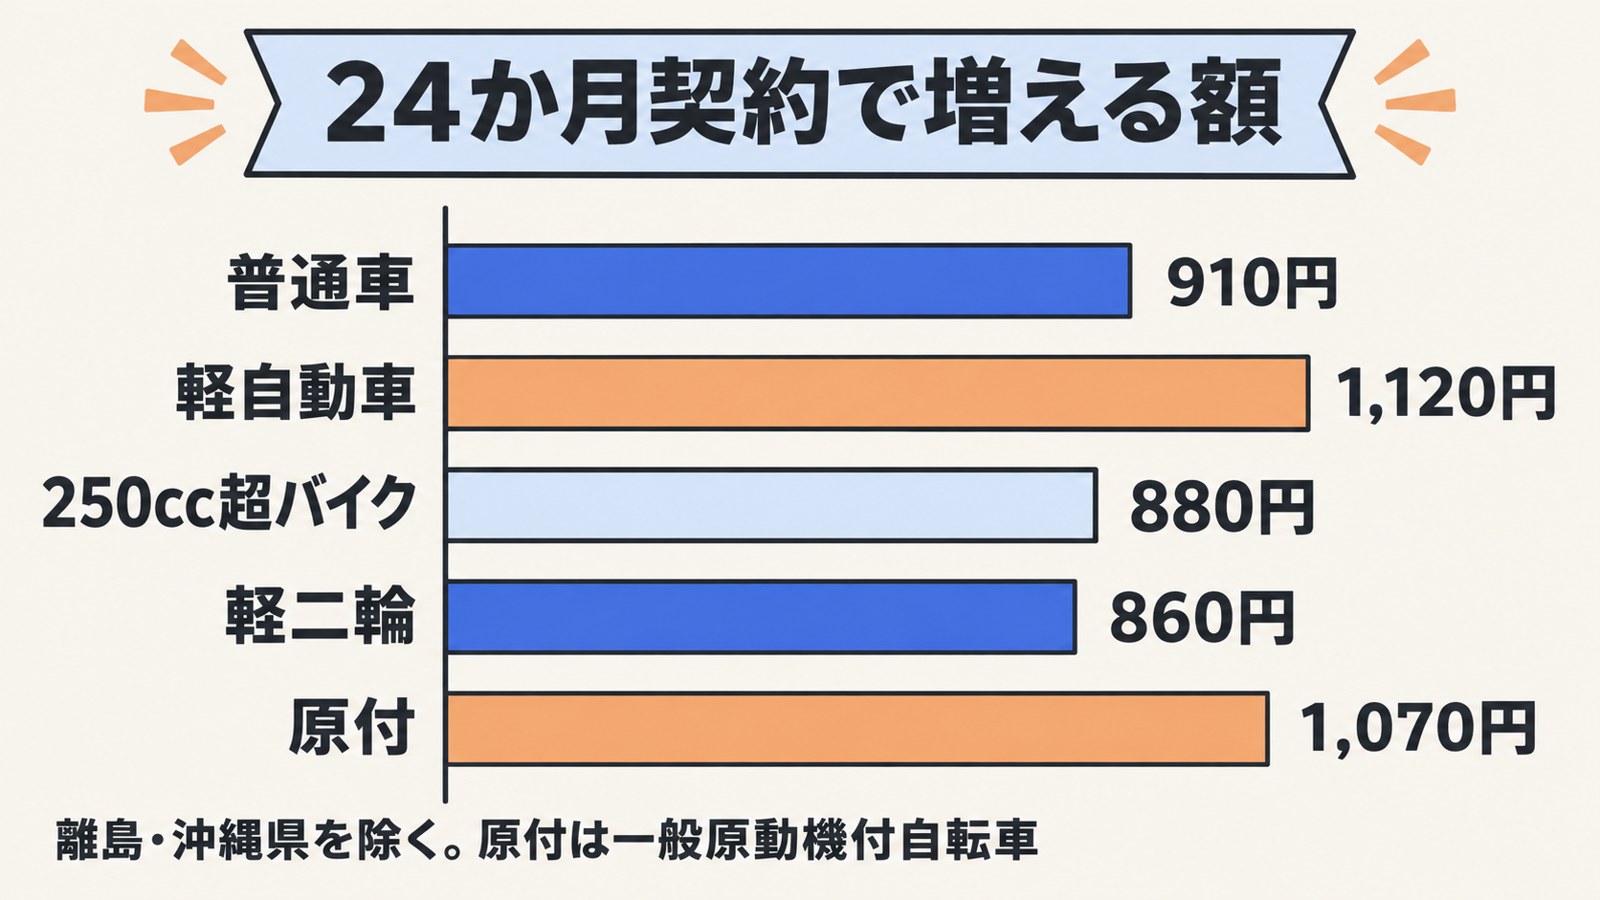
離島と沖縄県を除く地域の、主な契約期間の新旧の保険料を並べました。普通車の車検は2年ごとなので、多くの家庭は24か月か25か月の契約です。
| 車種 | 期間 | 改定前 | 改定後 | 増える額 |
|---|---|---|---|---|
| 自家用乗用車(普通車) | 24か月 | 17,650円 | 18,560円 | +910円 |
| 自家用乗用車(普通車) | 25か月 | 18,160円 | 19,070円 | +910円 |
| 自家用乗用車(新車) | 37か月 | 24,190円 | 25,180円 | +990円 |
| 軽自動車(軽四輪) | 24か月 | 17,540円 | 18,660円 | +1,120円 |
| 軽自動車(軽四輪) | 25か月 | 18,040円 | 19,170円 | +1,130円 |
| 小型二輪(250cc超のバイク) | 24か月 | 8,760円 | 9,640円 | +880円 |
| 軽二輪(125cc超250cc以下) | 24か月 | 8,920円 | 9,780円 | +860円 |
| 原付(一般原動機付自転車) | 12か月 | 6,910円 | 7,730円 | +820円 |
| 原付(一般原動機付自転車) | 60か月 | 13,310円 | 15,030円 | +1,720円 |
(出典:損害保険料率算出機構 自賠責保険基準料率表(2026年4月30日届出・PDF)と2023年1月届出の料率表。増える額は筆者が計算)
軽自動車は24か月で1,120円の増額です。改定後は軽自動車(18,660円)が普通車(18,560円)より100円高くなります。料率表を見比べていて、いちばん意外だった点でした。
原付・バイクは約1割の値上げ
原付の上がり方は、24か月で12.5%、60か月で12.9%。乗用車の5%台と比べると、率は倍以上になります。電動キックボードなどの特定小型原付も、24か月で8,040円から9,040円に上がります。
(試算:原付24か月 8,560円→9,630円で+12.5%。料率表の数値から計算)
どの契約から新料金になる?車検の時期との関係
結論として、手続きをした日ではなく、保険期間が始まる日(始期)で新旧が決まります。
新料金は「2026年11月1日以降に保険期間が始まる契約」に適用されます。10月中に車検や更新の手続きをしても、始期が11月以降なら新しい料金です。逆に10月31日までに始まった契約は、期間の途中で保険料が変わることはありません。
| 保険期間の始期 | 適用される料金 | 普通車24か月の例 |
|---|---|---|
| 2026年10月31日まで | 改定前 | 17,650円 |
| 2026年11月1日以降 | 改定後 | 18,560円 |
(出典:損害保険料率算出機構 届出のご案内、JAF Mate 自賠責保険料が2026年11月から値上げ)
車検は満了日の2か月前から受けられる
2025年4月から、車検は有効期間が切れる日の2か月前から受けられるようになりました。この期間に受けても、残りの有効期間は失われません。自賠責保険の期間も、この変更に合わせてルールが見直されています。
新しい契約の始期がいつになるかは、整備工場や保険会社の書類で確認してください。「11月に入ったから急いでも安くならない」と知っておけば、慌てる必要はありません。
更新のときに確認する3つのこと
車検の見積書には、自賠責保険料が「法定費用」としてまとめて書かれることが多いです。重量税や印紙代と並ぶため、値上げに気づきにくいかもしれません。
見積書を受け取ったら、まず自賠責の金額と契約期間(24か月か25か月か)を確かめてください。次に、保険期間の始まりと終わりの日を見ます。最後に、新しい証明書を車検証と一緒に車内に保管しましょう。
保険料はどこで入っても同じなので、金額の比較は不要です。確認するのは、期間と日付の2点だけで足ります。
(出典:国土交通省 車検を受けられる期間が延びます(2024年6月25日))
家計への影響を試算
ポイントは、車1台なら2年で約1,000円、年あたり500円前後の負担増にとどまることです。
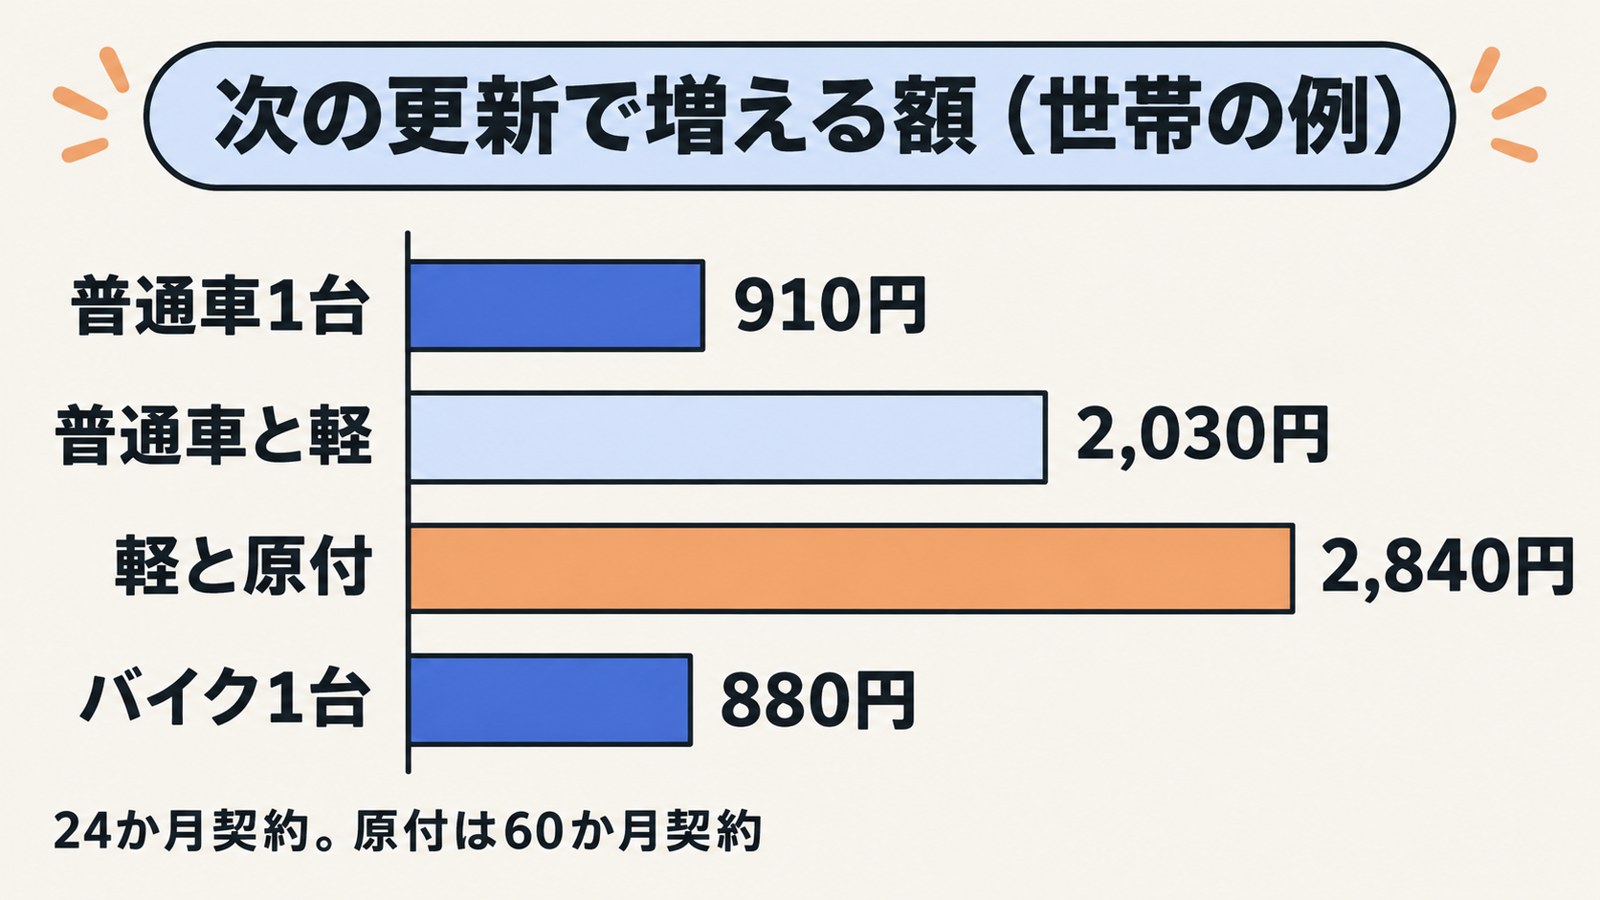
車検のたびに払う保険料なので、年あたりに直すと影響の大きさがつかめます。代表的な世帯で試算しました。
| 世帯の例 | 次の更新で増える額 | 1年あたり |
|---|---|---|
| 普通車1台(24か月) | +910円 | 約455円 |
| 普通車1台+軽自動車1台(各24か月) | +2,030円 | 約1,015円 |
| 軽自動車1台+原付1台(24か月・60か月) | +2,840円 | 約904円 |
| 250cc超のバイク1台(24か月) | +880円 | 約440円 |
(試算:表の増える額の合計を契約年数で割った概算。軽+原付は1,120円÷2年+1,720円÷5年)
月に直すと、多くの世帯で100円未満。ただし、11月からは大手電力9社の電気料金も上がっています。同じ時期に重なる値上げを、まとめて確認しておくと安心でしょう。電気代の値上げは電気代は11月から値上げで解説しています。
補償の範囲は変わらない
今回の改定で、補償の上限額は変わりません。死亡は最高3,000万円、後遺障害は75万円〜4,000万円、ケガは最高120万円です。
自賠責は相手の人身事故だけが対象で、物の損害や自分のケガは補償されません。国土交通省も、足りない分は任意保険・共済への加入を案内しています。
保険料の総額が増えるからといって、任意保険の補償を削るのは避けてください。国土交通省の説明では、自賠責の上限を超えた分は加害者が自分で支払うことになります。事故の相手への賠償は、自賠責だけでは足りないことがあると考えておきましょう。
自分はどうなる?立場別の影響
結論として、軽自動車や原付を使う家庭ほど、増える率が大きくなります。
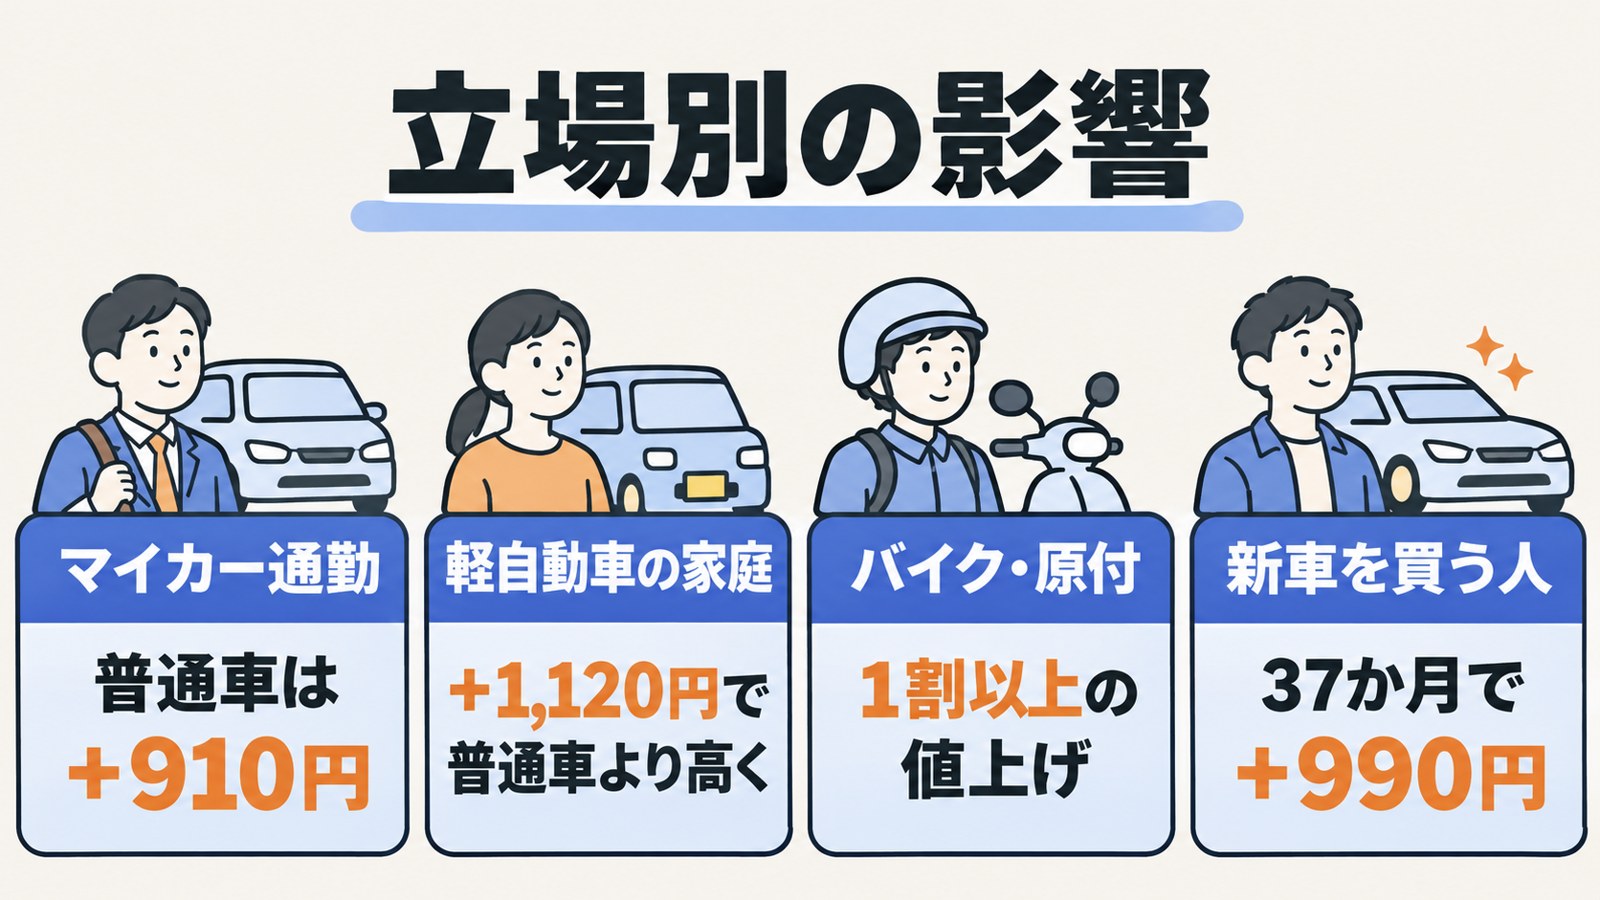
まずは次の2点を確認すると、自分の増額の目安がわかります。
- 車検証で、車の種類(普通車・軽・バイク・原付)と車検の満了日
- 手元の自賠責保険の証明書で、保険期間の終わりの日
| 立場 | 押さえておきたいこと |
|---|---|
| 会社員(マイカー通勤) | 普通車なら次の車検で+910円。年あたり約455円 |
| パート・主婦(主夫)の家庭 | 軽自動車は+1,120円で、普通車より高くなる |
| フリーランス(仕事でも車を使う) | 事業で使う割合の扱いを、確定申告の前に確認 |
| 定年前後・年金暮らし | 原付は12.5%、バイクは約1割の値上げ。更新時期を確認 |
| 学生のいる家庭 | 原付の60か月契約は+1,720円 |
(試算:表の金額は離島・沖縄県を除く地域の料率表による)
新車を買う予定がある場合
新車の普通車は、最初の車検までの37か月で契約するのが一般的です。11月以降に始まる契約は、24,190円から25,180円へ990円の増額になります。
購入の時期を少し早めても、保険料の差は1,000円ほどです。値上げを理由に購入を急ぐ必要はないでしょう。車両の値引きや納期のほうが、家計への影響ははるかに大きいからです。
未加入は罰則がある
保険料が上がっても、自賠責の加入は省けません。加入せずに運転すると、事故を起こさなくても1年以下の拘禁刑または50万円以下の罰金です。違反点数は6点で、すぐに免許停止になります。
証明書を持たずに運転した場合も、30万円以下の罰金です。原付やバイクは車検がないので、期限切れに気づきにくい点に注意してください。
(出典:国土交通省 もしも、自賠責保険・共済に加入していないと)
よくある質問
Q1. 自賠責保険料 値上げは、いつの契約からですか?
A. 2026年11月1日以降に保険期間が始まる契約からです。手続きをした日ではなく、始期で判定します。
Q2. 保険会社によって保険料は違いますか?
A. 損害保険料率算出機構によると、会員の保険会社はすべて同じ基準料率を使っています。そのため、どの損保会社で入っても同じ金額です。
Q3. いま入っている自賠責の保険料も上がりますか?
A. 上がりません。10月31日までに始まった契約は、期間が終わるまで改定前の保険料のままです。
Q4. 原付やバイクはどこで加入できますか?
A. 250cc以下のバイクや原付は、郵便局や一部のコンビニでも契約できます。一部の保険会社はインターネットでも受け付けています。
Q5. 前回値上げされたのはいつですか?
A. 2013年4月の平均13.5%の引き上げが最後です。その後は2017年・2020年・2021年・2023年と、4回続けて引き下げられていました。
Q6. 任意保険に入っていれば、自賠責は不要ですか?
A. 不要にはなりません。対人無制限の任意保険に入っていても、自賠責への加入は法律で別に必要です。
PR
家計の負担を見直す方法のひとつ、ふるさと納税
ふるさと納税は、寄附額のうち2,000円を超える部分が、上限の範囲で所得税・住民税から控除される制度です。au PAY ふるさと納税は KDDI と au コマース&ライフが運営するふるさと納税サイトで、Ponta ポイントを使って寄附できます。

まとめ・次にやること
自賠責保険料 値上げは、2026年11月1日始期の契約から平均6.2%の引き上げです。普通車24か月は18,560円、軽自動車は18,660円になります。
次の3つから始めてください。
- 今週中に、車検証と自賠責の証明書で満了日を確認する
- この記事の表で、次の更新で増える額を確かめる
- 原付・バイクは期限の1か月前に更新の予定を入れる
ガソリン代の変化はガソリン補助金の縮小は12月からで解説しています。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
ふるさと納税のサイト(PR)

参考情報源
- 金融庁 第152回・第153回自動車損害賠償責任保険審議会の開催結果(確認日: 2026-11-01)
- 損害保険料率算出機構 【自賠責保険】基準料率届出のご案内(2026年4月30日届出)(確認日: 2026-11-01)
- 損害保険料率算出機構 自動車損害賠償責任保険基準料率表(2026年4月30日届出・PDF)(確認日: 2026-11-01)
- 損害保険料率算出機構 自賠責保険基準料率表(2023年1月18日届出・PDF)(確認日: 2026-11-01)
- 損害保険料率算出機構 自賠責保険料率の変遷(PDF)(確認日: 2026-11-01)
- 国土交通省 自賠責保険・共済ってどんなもの?(確認日: 2026-11-01)
- 国土交通省 もしも、自賠責保険・共済に加入していないと(確認日: 2026-11-01)
- 国土交通省 自賠責保険 よくあるご質問(確認日: 2026-11-01)
- 国土交通省 来年4月より、車検を受けられる期間が延びます(2024年6月25日)(確認日: 2026-11-01)
- JAF Mate 自賠責保険料が2026年11月から値上げ(確認日: 2026-11-01)
※本記事は2026年11月1日時点の公的資料をもとに作成しています。保険料は離島・沖縄県を除く地域の基準料率で、共済の掛金や離島・沖縄県の料金は異なる場合があります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。