本記事には広告(アフィリエイトリンク)を含みます。
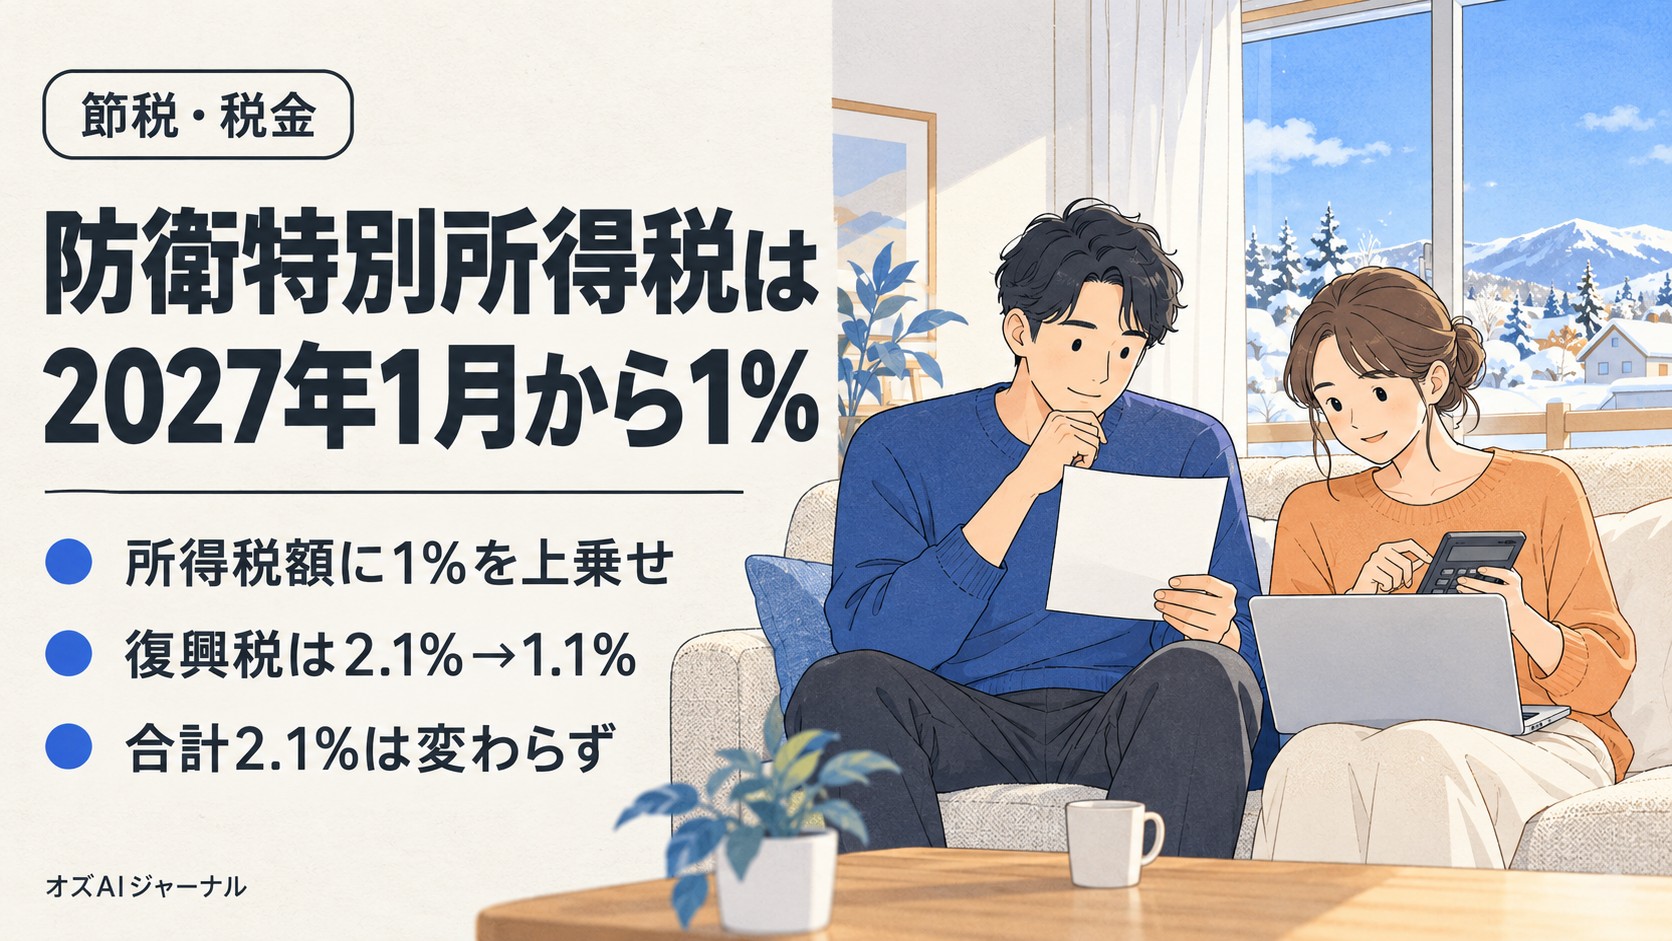
防衛特別所得税は、2027年1月1日以後の所得から、所得税額の1%を上乗せする新しい税です。同時に復興特別所得税が2.1%から1.1%に下がるため、合計の税率は2.1%のまま変わりません。
ただし、復興特別所得税の期間は10年延びました。「結局、手取りは減るの?」を、財務省・国税庁の資料で整理します。
この記事でわかること
防衛特別所得税とは?いつから始まる
結論として、2027年1月1日以後に生じる所得が対象です。
防衛特別所得税は、令和8年度税制改正で創設された「付加税」です。付加税とは、本来の税額に一定の割合を上乗せして集める税のことです。
財務省の「令和8年度税制改正の大綱」では、次のように定めています。
| 項目 | 内容 |
|---|---|
| 税額 | 基準所得税額×1% |
| 課税期間 | 令和9年(2027年)以後の当分の間 |
| 納める人 | 所得税を納める人 |
| 源泉徴収 | 給与などから所得税と一緒に天引き |
基準所得税額とは、各種の控除を差し引いたあとの所得税額のことです。年収に1%を掛けるわけではない点に注意してください。
国税庁のQ&Aによると、給与の場合は支給日が2027年1月1日以後のものが対象です。2026年12月支給の給与やボーナスは、これまでどおりの計算になります。
復興特別所得税はどう変わる?
結論として、税率は下がりますが、期間は10年延びます。
復興特別所得税は、東日本大震災の復興財源として2013年から課税されている付加税です。今回の改正内容は次のとおりです。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 税率 | 2.1% | 1.1% |
| 課税期間 | 2037年12月31日まで | 2047年12月31日まで |
| 防衛特別所得税(新設) | なし | 1%(2027年から当分の間) |
| 合計の上乗せ率 | 2.1% | 2.1%(変わらず) |
国税庁は「改正前後で合計税率(2.1%)に変更はなく、源泉徴収税額の計算方法に変更は生じない」と説明しています。
会社員・フリーランスの手取りはどう変わる?
結論として、2027年〜2037年は、防衛分と復興分を合わせた上乗せ率は2.1%のままです。
この改正だけで毎月の天引き額が増えることはありません。ただし、基礎控除などの改正で所得税そのものが変わるため、実際の天引き額は変わることがあります。国税庁が公表した令和9年分の源泉徴収税額表にも、防衛分と復興分の両方が含まれています。
復興 2.1%
合計 2.1%
防衛 1%+復興 1.1%
合計 2.1%(同じ)
防衛 1%+復興 1.1%
合計 2.1%(改正前は0%)
防衛 1%
(当分の間)
※所得税額に対する上乗せ率。出典:財務省「令和8年度税制改正の大綱」、国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」
フリーランスや個人事業主も同じです。報酬から源泉徴収される税率10.21%(所得税10%×1.021)は、計算方法が変わらないため据え置きになります。
2038年以降は負担が続く
差が出るのは2038年以降です。
改正前なら、2038年から上乗せはゼロになる予定でした。改正後は2047年まで合計2.1%が続き、2048年以降も防衛分の1%が「当分の間」残ります。
所得税額別に、2038年以降の負担を試算しました。
| 年間の所得税額 | 2038〜2047年の上乗せ(年) | 10年間の合計 | 2048年以降(年) |
|---|---|---|---|
| 5万円 | 1,050円 | 1万500円 | 500円 |
| 10万円 | 2,100円 | 2万1,000円 | 1,000円 |
| 30万円 | 6,300円 | 6万3,000円 | 3,000円 |
(試算:所得税額が毎年一定と仮定した独自計算。改正前の制度なら2038年以降の上乗せは0円)
所得税額10万円の人なら、10年で約2万円の負担増です。今の30〜40代の会社員が、ちょうど働き盛りから定年前後を迎える時期にあたります。
立場別の影響
影響の出方を立場別に整理します。
- 会社員:この改正だけで天引きが増えることはありません。年末調整も勤務先が計算します
- パート・主婦(主夫):所得税がかからない収入なら、防衛特別所得税もかかりません
- フリーランス・個人事業主:2027年分の確定申告から、申告書の記載が変わる見込みです
- 定年前後・年金受給者:公的年金から天引きされる所得税にも同様に上乗せされます
私が気になったのは、パートの方への影響です。基礎控除が上がった2026年以降、所得税がゼロの人は防衛特別所得税もゼロになります。基礎控除の改正は「所得税の基礎控除が2026年から104万円に引上げ」で解説しています。
給与明細・確定申告での扱い
結論として、会社員がやるべき手続きは特にありません。
国税庁のQ&Aでは、源泉徴収義務者(勤務先)が所得税と一緒に防衛特別所得税を天引きし、まとめて納付します。年末調整も同じ流れです。
源泉徴収票などの法定調書では、所得税・防衛特別所得税・復興特別所得税を合計した額を記載する扱いが示されています。給与明細の「所得税」欄の見た目は、大きく変わらない可能性が高いでしょう。
確定申告をする人は、2027年分(2028年に提出)から防衛特別所得税を含めて計算します。会計ソフトや国税庁の作成コーナーが対応する見込みです。
法人税・たばこ税でも措置
防衛力強化の財源確保は、所得税だけではありません。
財務省の資料によると、法人税には税率4%の「防衛特別法人税」が、2026年4月1日以後に開始する事業年度から課されます。たばこ税も、2027年4月から段階的に引き上げる計画が示されています。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

今すぐできること
結論は、税額そのものより「所得税額を減らす手段」を使い切ることです。
- 源泉徴収票で、自分の年間の所得税額を確認する
- 所得税額×2.1%で、上乗せ分の金額を把握する
- iDeCoやふるさと納税など、所得税を減らす制度を見直す
- 通勤手当の非課税枠など、2026年の改正点もあわせて確認する
所得税が減れば、防衛分・復興分も比例して減ります。iDeCoの改正は「iDeCo 2026年12月大改革」、通勤手当は「通勤手当の非課税限度額が改正2026年4月」で解説しています。
よくある質問
Q1. 防衛特別所得税はいつから始まりますか? 2027年1月1日以後に生じる所得が対象です。通常の給与は、支給日が2027年1月1日以後のものから適用されます(役員賞与などは別の基準があります)。
Q2. 防衛特別所得税で手取りは減りますか? この改正だけで減ることはありません。復興特別所得税が2.1%から1.1%に下がり、合計の上乗せ率は2.1%のままだからです。ただし、所得税そのものの改正で手取りが変わることはあります。
Q3. 防衛特別所得税はいつまで続きますか? 財務省の大綱では「令和9年以後の当分の間」とされ、終了時期は決まっていません。
Q4. 復興特別所得税はいつまで延びましたか? 2037年12月31日までから、2047年12月31日までに10年延長されました。
Q5. 所得税がかからない人にも課税されますか? 課税されません。防衛特別所得税は所得税額に1%を掛けて計算するため、所得税がゼロなら防衛特別所得税もゼロです。
Q6. フリーランスの源泉徴収税率10.21%は変わりますか? 変わりません。国税庁は、合計税率が2.1%のままのため、源泉徴収税額の計算方法に変更はないと説明しています。
まとめ・次にやること
防衛特別所得税は、2027年1月から所得税額に1%を上乗せする税です。
- 復興特別所得税は2.1%→1.1%に下がり、合計2.1%は据え置き
- 2027〜2037年は上乗せ率の合計が2.1%のまま
- 2038年以降は、改正前より負担が続く
まずは源泉徴収票で、自分の源泉徴収税額を確認してください。この額は上乗せ分を含むので、2.1÷102.1を掛けると毎年の上乗せ額の目安がわかります。
※ アイキャッチ画像はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 財務省「令和8年度税制改正の大綱(6/9)防衛力強化に係る財源確保のための税制措置」(確認日: 2026-10-24): https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_06.htm
- 国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」令和8年5月(確認日: 2026-10-24): https://www.nta.go.jp/publication/pamph/pdf/0026005-024_03.pdf
- 国税庁「令和9年分 源泉徴収税額表」(確認日: 2026-10-24): https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2027/01.htm
- 財務省「令和7年度税制改正の解説(防衛力強化に係る財源確保のための税制措置)」(確認日: 2026-10-24): https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2025/explanation/PDF/p0350-0424.pdf
- 第一生命経済研究所「防衛増税に関するレポート」(確認日: 2026-10-24): https://www.dlri.co.jp/report/ld/665785.html
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。