本記事には広告(アフィリエイトリンク)を含みます。
※本記事にはアフィリエイトリンクが含まれています
📋 この記事でわかること
- 掛金が全額所得控除→毎月2万円で年間約5万円の節税(所得税20%+住民税の場合)
- 運用益が非課税(通常は20.315%課税)
- 受取時も控除あり(退職所得控除・公的年金等控除)
- 原則60歳まで引き出せないのが最大の注意点
- 企業型DCと併用できる(2022年10月の法改正から)
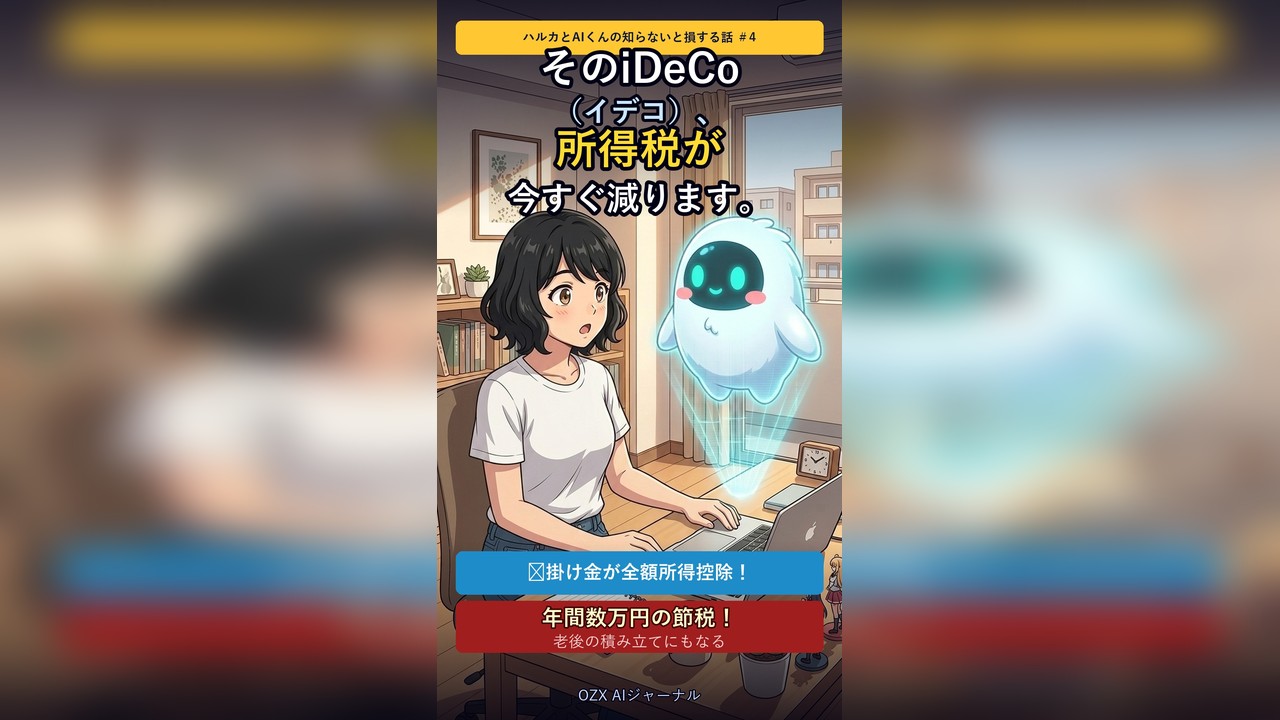
iDeCo節税効果について、アニメキャラクター「ハルカとAIくん」がやさしく3分解説します。難しそうに見えるお金の制度も、ポイントを押さえれば誰でも活用できます。
🎬 登場キャラクター紹介

👩 ハルカ
25歳・会社員 OL
お金のことをわかりやすく学びたいと思っているOL。難しい制度も等身大の目線で一緒に理解していく。
🤖 AIくん
AIアシスタント・解説担当
難しいお金の制度を図解とたとえ話でやさしく解説する頼れるAI。正確にわかりやすく説明してくれる。
📖 iDeCoとは?3分でわかる基礎解説
iDeCo節税効果は、知っておくだけで毎年の税金・保険料を大幅に節約できる重要な制度のひとつです。
掛金が全額所得控除→毎月2万円で年間約5万円の節税(所得税20%+住民税の場合)。まずはこの基本的なポイントを押さえましょう。
💡 iDeCo の3つの重要ポイント
運用益が非課税(通常は20.315%課税)。次に、受取時も控除あり(退職所得控除・公的年金等控除)という点も見逃せません。
さらに、原則60歳まで引き出せないのが最大の注意点。この点は多くの方が見落としがちなので、注意が必要です。
💡 AIくんのワンポイントアドバイス
企業型DCと併用できる(2022年10月の法改正から)。まずは一つひとつ確認して、使える制度をフル活用しましょう!
📎 参考:公式情報はこちら
📊 税制優遇制度 比較図
| 制度 | 掛金控除 | 運用益 | 受取 | 引き出し |
|---|---|---|---|---|
| iDeCo | 全額控除 ✅ | 非課税 | 控除あり | 60歳まで不可 |
| 新NISA | 控除なし ❌ | 非課税 | 非課税 | いつでも可 |
| 通常投資 | なし ❌ | 20.3%課税 | 課税 | いつでも可 |
💡 iDeCoの3大メリット
- ①掛金が全額所得控除:月2万円掛けると年間24万円が控除。税率20%なら年4.8万円節税
- ②運用益が非課税:通常の投資は利益の20.315%が課税されるが、iDeCoは全額再投資できる
- ③受取時にも控除:一時金で受取→退職所得控除(勤続年数×40万)、年金受取→公的年金等控除
📋 iDeCo始め方ステップ
- 加入資格を確認:20〜65歳の国民年金被保険者ならほぼ加入可(企業により異なる)
- 金融機関を選ぶ:SBI証券・楽天証券・松井証券など手数料が安いネット証券がおすすめ
- 事業主証明書を取得:会社員は勤務先から「事業主証明書」をもらう(フリーランスは不要)
- 申込書類を提出:選んだ金融機関に必要書類を郵送(マイナンバー必要)
- 掛金・投資先を設定:掛金の上限額(会社員2.3万円・自営業6.8万円など)以内で設定
- 年末調整で控除を申告:「小規模企業共済等掛金払込証明書」を年末調整書類に添付
💰 コスト・注意点
| 項目 | 金額・内容 |
| 加入時手数料(国民年金基金連合会) | 2,829円(初回のみ) |
| 月々の口座管理手数料 | 金融機関により0〜数百円/月(SBI・楽天は0円) |
| 信託報酬(投資信託の費用) | 年0.1〜1%程度(インデックス型は0.1%台が多い) |
| 原則60歳まで引き出し不可 | 急な出費に対応できないリスクがある |
📊 節税試算:年収500万・月2万掛金 → 年間24万控除 → 所得税(10%)+住民税(10%)= 約4.8万円/年節税
📌 iDeCo 5つのポイント
| ✅ 掛金が全額所得控除→毎月2万円で年間約5万円の節税(所得税20%+住民税の場合) |
| ✅ 運用益が非課税(通常は20.315%課税) |
| ✅ 受取時も控除あり(退職所得控除・公的年金等控除) |
| ⚠️ 原則60歳まで引き出せないのが最大の注意点 |
| ⚠️ 企業型DCと併用できる(2022年10月の法改正から) |
📒 確定申告・会計ソフトなら弥生シリーズ
売上実績No.1!3人に2人が選ぶ会計・確定申告ソフトです。副業ワーカーから法人まで対応し、青色申告・白色申告どちらも画面の案内に従って入力するだけで完成。クラウドで自動仕訳・自動計算してくれるため、税理士費用の節約にもつながります。初年度無償プランもあり、まずは無料ではじめることができます。

📚 もっと詳しく学べる おすすめ本3選
※価格は変動します。Amazonで最新価格をご確認ください
❓ よくある質問(iDeCo)
Q. iDeCoはどのくらいお得になりますか?
A. iDeCoの節税・給付効果は収入や条件によって異なります。ご自身の状況でシミュレーションしてみましょう。
Q. iDeCoの申請・手続きはどこでできますか?
A. 管轄窓口(ハローワーク・税務署・年金事務所など)または公式WEBサイトで手続きできます。
Q. iDeCoを知らずに損していた場合、さかのぼって申請できますか?
A. 制度によっては遡及申請が可能です。ただし申請期限(時効)がある場合がほとんどなので、早めに確認することをおすすめします。
Q. ほかの制度と組み合わせて使えますか?
A. 多くの制度は組み合わせて利用できます。ただし一部は選択制(どちらか一方のみ)の場合があります。
Q. もっと詳しく調べるにはどこを見ればいいですか?
A. 国税庁・厚生労働省・日本年金機構の公式サイトが最も正確です。変更が多い制度なので公式情報を必ず確認しましょう。
✅ まとめ|iDeCoのポイント
📌 iDeCo 重要ポイント
- 掛金が全額所得控除→毎月2万円で年間約5万円の節税(所得税20%+住民税の場合)
- 運用益が非課税(通常は20.315%課税)
- 受取時も控除あり(退職所得控除・公的年金等控除)
- 原則60歳まで引き出せないのが最大の注意点
- 企業型DCと併用できる(2022年10月の法改正から)
🔗 OZXの姉妹サイトもご活用ください

📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。