本記事には広告(アフィリエイトリンク)を含みます。
事業承継税制(特例措置)を使うと、後継者が引き継ぐ非上場株式にかかる贈与税・相続税の全額(100%)が猶予されます。後継者への負担なしに株式を移転できるこの制度は、2027年12月31日の承継が期限です。特例承継計画の提出期限は2027年9月30日です。
この記事でわかること: – 事業承継税制(特例措置)の基本的な仕組み – 贈与税・相続税が100%猶予される条件 – 特例承継計画の作成・提出方法と期限 – 申請から認定・猶予確定までの流れ – 落とし穴と注意点
事業承継税制とは?中小企業が知っておくべき基本
💡 事業承継税制とは?中小企業が知っておくべき基本 — 要点まとめ
事業承継税制は、中小企業の後継者が非上場株式を引き継ぐ際の贈与税・相続税を猶予・免除する制度です。中小企業庁が管轄し、都道府県知事の認定を受けることで適用できます(出典: 中小企業庁「法人版事業承継税制(特例措置)」確認日: 2026-09-04)。
一般的な相続・贈与では、株式の評価額に応じた多額の税金が発生します。後継者が税金を払うために株式を売却したり、個人資産を取り崩したりしなければならないケースも珍しくありません。事業承継税制はこの「承継時の税負担」を実質ゼロにする制度です。
一般措置と特例措置の違い:
| 比較項目 | 一般措置 | 特例措置(推奨) |
|---|---|---|
| 対象株数 | 発行済株式の2/3まで | 全株式 |
| 猶予割合 | 贈与税:100%、相続税:80% | 贈与税・相続税とも100% |
| 後継者人数 | 1人 | 最大3人 |
| 特例承継計画 | 不要 | 必要(提出期限あり) |
特例措置のほうが圧倒的に有利です。以下では特例措置を前提に解説します。
法人版事業承継税制(特例措置)の仕組み
🔄 法人版事業承継税制(特例措置)の仕組み — 比較まとめ
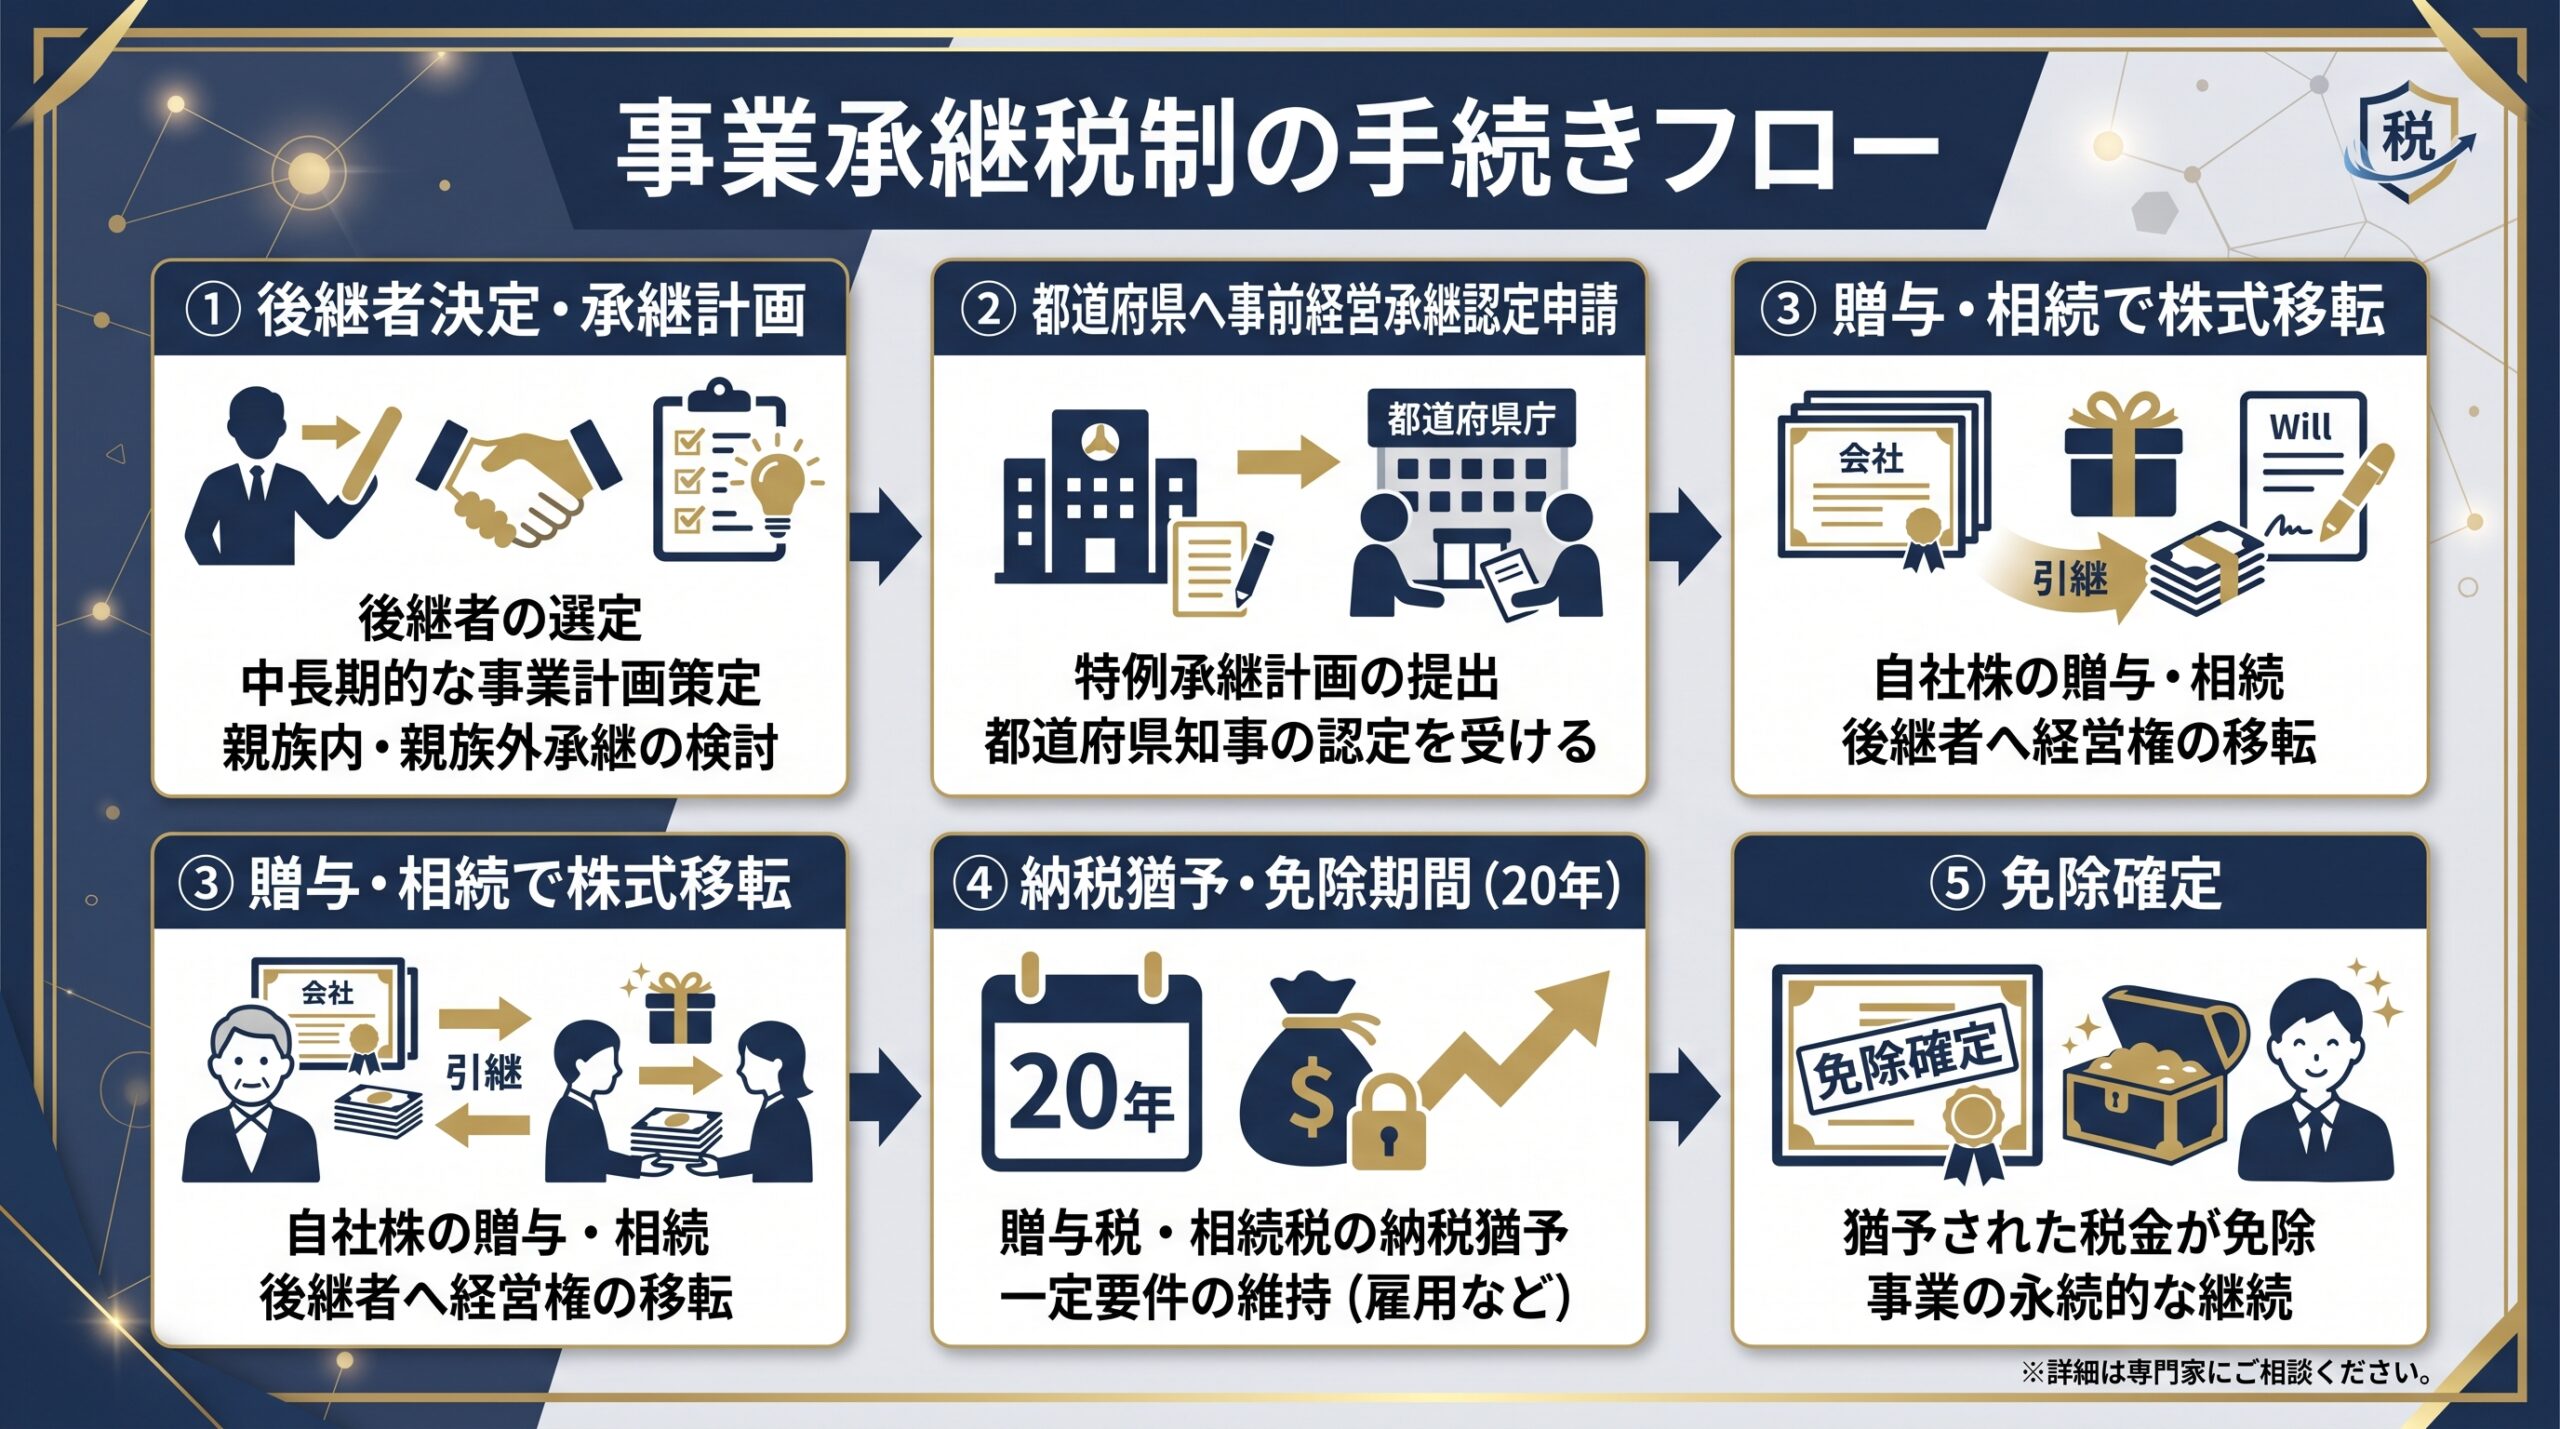
特例措置の大きな特徴は、全株式の贈与税・相続税を100%猶予できる点です。ただし「猶予」であり「免除」ではありません。後継者が事業を継続している限り猶予が続き、最終的に免除される仕組みです。
【事業承継税制(特例措置)の流れ】
個人版事業承継税制との違い
🔄 個人版事業承継税制との違い — 比較まとめ
個人事業主向けには個人版事業承継税制があります。法人版と混同されやすいため、自社が法人か個人事業かで制度を使い分けてください。
| 項目 | 法人版 | 個人版 |
|---|---|---|
| 対象 | 非上場会社の株式等 | 個人事業の事業用資産 |
| 対象税 | 贈与税・相続税 | 贈与税・相続税 |
| 猶予割合 | 100% | 100% |
| 申請機関 | 都道府県知事 | 税務署 |
この記事では法人版(非上場会社の株式承継)を中心に解説します。
対象となる中小企業の要件
✅ 対象となる中小企業の要件 — チェックリスト
事業承継税制(特例措置)の適用を受けるには、以下の要件を満たす必要があります。
対象会社の要件(主なもの): – 中小企業者に該当すること(業種別の資本金・従業員数の基準を満たす) – 非上場会社であること – 風俗営業会社・資産管理会社でないこと
先代経営者(贈与者・被相続人)の要件: – 過去に会社の代表権を有していたこと – 贈与直前において、先代等が筆頭株主であること
後継者(受贈者・相続人)の要件: – 贈与時(または相続開始時)に会社の代表権を有していること – 後継者が18歳以上(贈与の場合) – 贈与前に3年以上役員であること
要件は複数あり、自社の状況に応じた判断が必要です。認定経営革新等支援機関(税理士・商工会議所など)に相談することをおすすめします。
特例承継計画の作成と提出方法
📋 特例承継計画の作成と提出方法 — ポイント整理
特例措置を活用するには、まず「特例承継計画」を作成・提出する必要があります。
特例承継計画に記載する主な内容: – 会社の現状(事業内容・従業員数・売上高など) – 後継者の氏名・役職 – 事業承継の時期・方針 – 承継後5年間の事業計画
計画の作成には、認定経営革新等支援機関(認定支援機関)の指導・助言が必要です。認定支援機関とは、中小企業庁が認定した税理士・金融機関・商工会議所などの専門機関です。
提出先と期限: – 提出先: 本店所在地の都道府県庁(神奈川県の場合は神奈川県産業労働局など) – 提出期限: 令和9年(2027年)9月30日(消印有効)
重要: 令和8年度税制改正により、特例承継計画の提出期限が延長されました。ただし、株式の贈与・相続による承継の期限(2027年12月31日)は変更されていません(出典: 事業承継税制の計画提出期限延長 mitsukaru-pro.co.jp 確認日: 2026-09-04)。
PR
法人の経理をクラウド会計ソフトで進めるなら
弥生会計 Next は、帳簿・決算書の作成から請求書の発行、経費精算までをまとめて扱える法人向けのクラウド会計ソフトです。銀行やクレジットカードの取引データを取り込めるので、日々の入力の手間を減らせます。

申請から認定・猶予確定までの流れ
📋 申請から認定・猶予確定までの流れ — ポイント整理
ステップ1: 認定支援機関を探す 税理士や商工会議所などの認定支援機関に相談します。事業承継の経験がある専門家を選ぶのが重要です。
ステップ2: 特例承継計画の作成・提出 認定支援機関の指導を受けながら計画を作成し、都道府県庁に提出します。
ステップ3: 株式の贈与または相続 後継者に対して株式を贈与します(または相続発生)。
ステップ4: 都道府県知事に認定申請 贈与の場合は贈与年の10月15日から翌年1月15日までに認定申請書を提出します。相続の場合は相続開始後8カ月以内です(出典: 中小企業庁 申請手続関係書類 確認日: 2026-09-04)。
ステップ5: 税務署に申告(猶予申告) 認定書を添付して、贈与税・相続税の申告期限内に税務署に申告します。申告時に「猶予」の申請をします。
ステップ6: 継続届出 認定後は、毎年都道府県に継続届出を行います。一定期間後継者が経営を継続すれば、最終的に税額が免除されます。
事業承継税制の落とし穴と注意点
✅ 事業承継税制の落とし穴と注意点 — チェックリスト
落とし穴①:猶予が取り消される要件がある 後継者が5年以内に代表者でなくなった場合や、従業員数が承継時の80%を下回った場合などは猶予が取り消され、利子税を含めた全額納付が求められます。
落とし穴②:申告期限を一日でも過ぎると適用不可 猶予申告は、相続税・贈与税の申告期限内に行う必要があります。期限を過ぎると制度の適用を受けられません。
落とし穴③:資産管理会社は対象外 不動産や有価証券の保有が事業の大半を占める「資産管理会社」は対象外です。不動産賃貸業や持株会社の扱いは専門家に確認してください。
落とし穴④:計画提出だけでは不十分 特例承継計画を提出しただけでは制度の適用を受けられません。実際の贈与・相続と認定申請・税務申告まで完了して初めて猶予が確定します。
関連記事: 中小企業に影響する2026年度税制改正の全体像はこちら → 中小企業に影響する2026年度税制改正のポイントと節税対策まとめ
事業承継を支援する機関の活用方法
📋 事業承継を支援する機関の活用方法 — ポイント整理
事業承継は複数の専門家が関わる複雑な手続きです。以下の機関を活用してください。
| 支援機関 | 主な支援内容 |
|---|---|
| 認定経営革新等支援機関 | 特例承継計画の作成・指導(必須) |
| 事業承継・引継ぎ支援センター | 中小企業庁の無料相談窓口 |
| 商工会議所・商工会 | 地域の事業承継相談対応 |
| 税理士・公認会計士 | 税務申告・評価額の計算 |
| 弁護士 | 株主間契約・争族対策 |
事業承継・引継ぎ支援センターは全国に設置されており、無料で相談を受け付けています(出典: 中小企業庁 事業承継・引継ぎ支援センター 確認日: 2026-09-04)。
よくある質問(FAQ)
Q1. 特例承継計画はいつまでに提出すればいいですか? A1. 2027年(令和9年)9月30日が提出期限です(令和8年度税制改正で延長)。ただし、株式の実際の贈与・相続は2027年12月31日までに完了する必要があります。
Q2. 後継者が複数いる場合も使えますか? A2. 特例措置は最大3人の後継者に対応しています。後継者ごとに要件を満たす必要があります。
Q3. 承継後に会社を売却したらどうなりますか? A3. 株式を譲渡・売却すると猶予が取り消され、猶予税額と利子税を納付することになります。ただし、M&Aによる事業売却の際は特例的な免除規定もあります。専門家に相談してください。
Q4. 認定支援機関はどこで探せますか? A4. 中小企業庁の「認定経営革新等支援機関検索システム」で検索できます。税理士事務所や商工会議所の多くが認定を受けています。
Q5. 特例承継計画の費用はどれくらいかかりますか? A5. 認定支援機関(税理士など)への報酬は、計画の複雑さによりますが、数十万円程度が一般的です。商工会議所などでは無料または低額での支援も受けられます。
参考情報源
- 中小企業庁「法人版事業承継税制(特例措置)」(確認日: 2026-09-04): https://www.chusho.meti.go.jp/zaimu/shoukei/shoukei_enkatsu_zouyo_souzoku.html
- 東京商工会議所「中小企業経営者が知っておくべき事業承継税制のポイント②手続きについて」(確認日: 2026-09-04): https://www.tokyo-cci.or.jp/jigyoshoukeiportal/task/zeisei2/
- 事業承継税制の計画提出期限延長(令和8年度税制改正大綱)(確認日: 2026-09-04): https://tax.mitsukaru-pro.co.jp/zeirishi/420
- KICK「特例承継計画とは?事業承継税制の特例措置・提出期限(令和9年9月30日)を解説」(確認日: 2026-09-04): https://www.kick-konsulting.com/tokurei-shokei-keikaku/
- 神奈川県「非上場株式に係る事業承継税制について」(確認日: 2026-09-04): https://www.pref.kanagawa.jp/docs/jf2/cnt/f105/p1121486.html
🛒 楽天市場で業務効率化グッズ・書籍をまとめてお得に
AI・DX推進・補助金活用に役立つ書籍やオフィス用品が楽天市場で揃います。楽天カード決済でポイント還元率アップ。楽天銀行・楽天証券と合わせて使う楽天経済圏で、資産形成コストを実質削減できます。

🛡️ ビジネスPCを守るセキュリティ|ESET HOME セキュリティシリーズ
AI・DX推進や在宅ワークでPCへの依存度が高まるほど、サイバー攻撃のリスクも増大します。ESETはウイルス対策・フィッシング詐欺ブロック・ランサムウェア防御を1本でカバー。セキュリティソフトの費用は経費として計上できる場合もあります。

📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。