本記事には広告(アフィリエイトリンク)を含みます。
この記事でわかること
「接待飲食費は全部交際費で処理していいの?」「従業員の懇親会は交際費?福利厚生費?」という疑問は、中小企業の経営者や経理担当者からよく聞かれます。
この区分を誤ると、本来損金算入できる費用が損金不算入になり、法人税を余計に払うことになります。逆に、交際費として計上すべきものを福利厚生費で処理すると、税務調査で指摘を受けるリスクがあります。
この記事では、法人税 経費 交際費と福利厚生費の違いを国税庁の情報をもとに徹底解説します。2026年度も引き続き適用される「1人10,000円以下の飲食費除外ルール」など、実務に役立つポイントを確認していきましょう。
交際費とは何か(国税庁の定義)
💡 交際費とは何か(国税庁の定義) — 要点まとめ
法人税法上の交際費等とは、得意先・仕入先その他事業に関係のある者に対する接待・供応・慰安・贈答などの行為のために支出する費用を指します(租税特別措置法第61条の4)。
具体的には次のような支出が交際費に該当します。
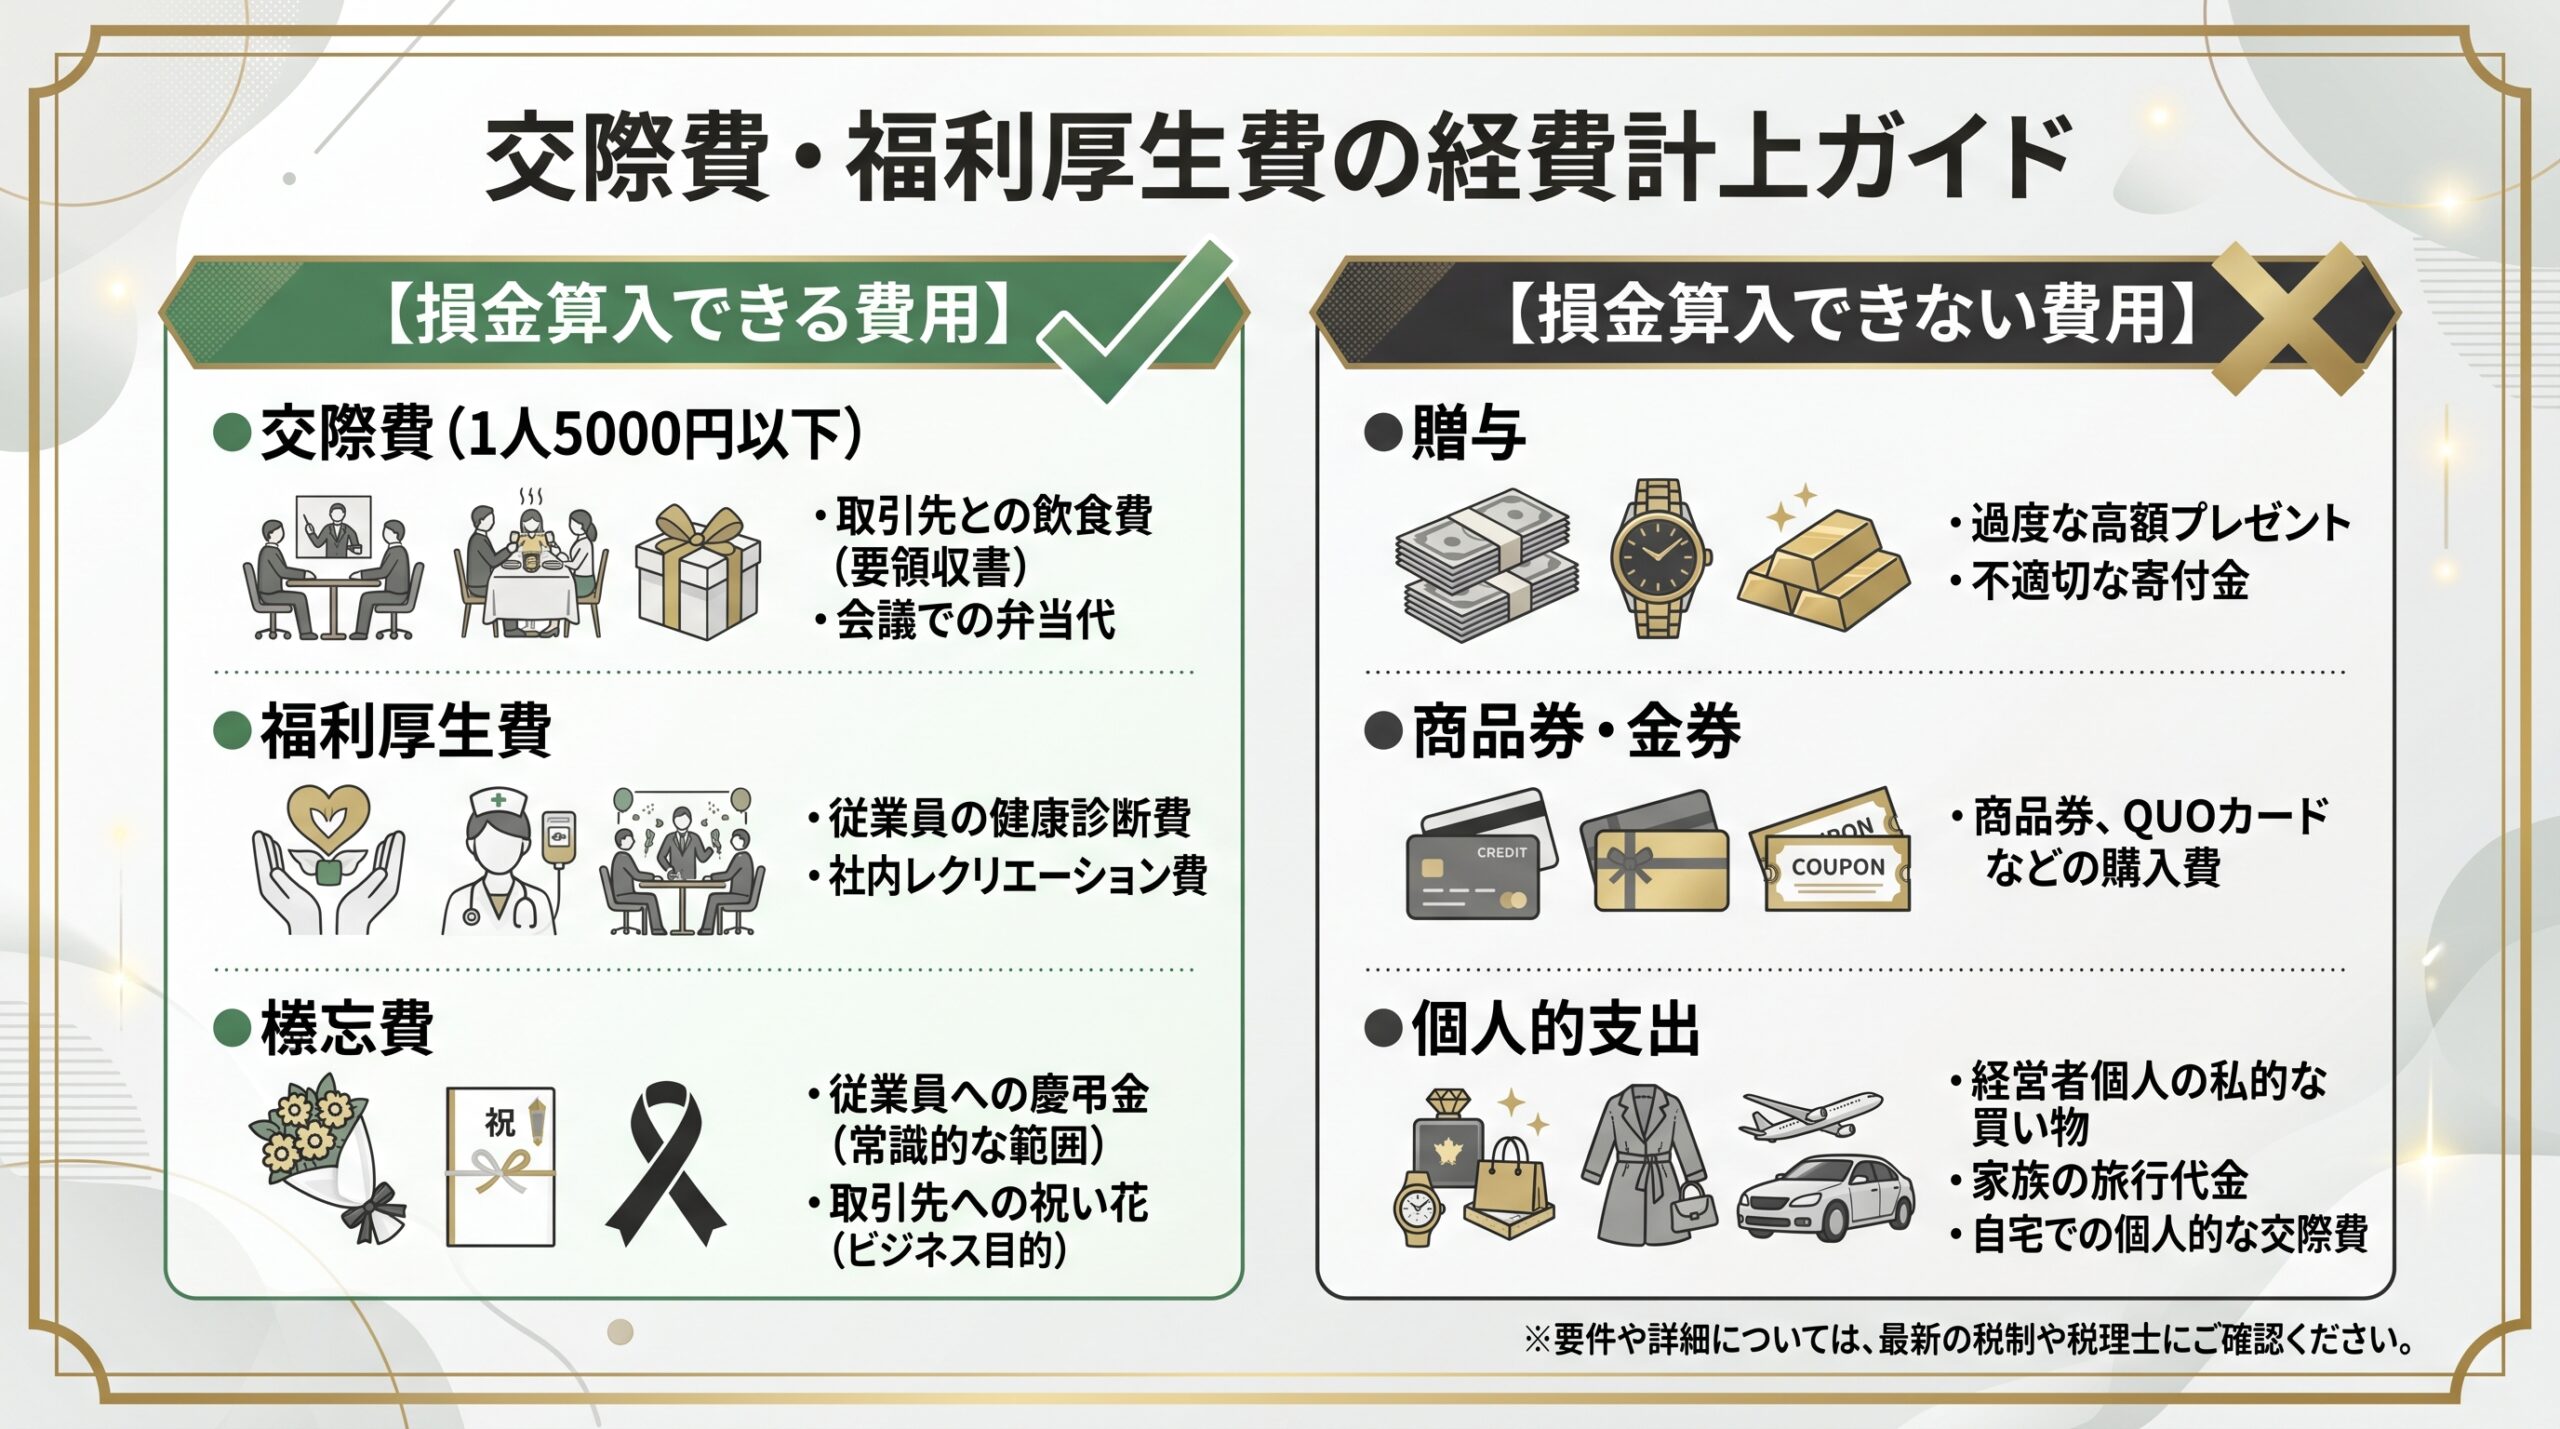
- 取引先・顧客との会食・接待飲食費
- 取引先への贈答品(お中元・お歳暮等)
- 取引先の接待ゴルフ・観劇費用
- 得意先の慶弔への花代・祝い金
重要なポイント: 「事業に関係のある者」が相手かどうかが判断の起点です。取引先が同席する飲食は交際費、従業員だけの飲食は福利厚生費に分類されます。
交際費の損金算入ルール【中小企業向け・2026年度版】
💡 交際費の損金算入ルール【中小企業向け・2026年度版】 — 要点まとめ
交際費は、原則として全額が損金不算入です。しかし、中小企業(資本金1億円以下の法人)には特例があります。
中小企業の2つの選択肢
資本金1億円以下の中小企業は、次の2つの方法のうちどちらか有利な方を選択できます。
| 選択肢 | 内容 | 上限 |
|---|---|---|
| 定額控除限度額方式 | 年間800万円まで全額損金算入 | 800万円/年 |
| 飲食費50%損金算入方式 | 接待飲食費の50%を損金算入 | 上限なし |
多くの中小企業では、定額控除限度額方式(年800万円まで全額損金) が有利です。接待飲食費が年1,600万円を超える場合は、50%方式のほうが有利になります。
(出典: 国税庁 No.5265「交際費等の範囲と損金不算入額の計算」確認日: 2026-09-05)
1人10,000円以下の飲食費は「交際費」から除外
2024年度税制改正(令和6年4月1日以降の支出から適用)で、1人あたり10,000円以下の社外飲食費は交際費等の範囲から除外されました。それ以前は5,000円が上限でしたが、引き上げられ現在に至ります。この特例は令和8年度(2026年度)も継続適用されています。
(出典: 国税庁「交際費等から除かれる飲食費が『1万円まで』に」確認日: 2026-09-05)
除外のための必須書類: 次の事項を記載した書類の保存が必要です。
- 飲食を実施した年月日
- 参加者の氏名・名称と関係
- 参加者の人数
- 費用の額と飲食店の名前・所在地
- その他飲食費であることを明らかにするための事項
福利厚生費とは何か
💡 福利厚生費とは何か — 要点まとめ
福利厚生費は、専ら従業員の慰安や福祉のために支出する費用です。取引先は含まず、自社の役員・従業員が対象です。
損金算入できる福利厚生費の主な例
社内行事費用 – 社員旅行(1泊2日程度・全員参加型・1人10万円以内が目安) – 忘年会・新年会(社内で実施・一律に全員が参加) – 創立記念日の社内パーティー
慶弔費・見舞金 – 従業員の結婚祝い金・出産祝い品 – 病気・事故の際の見舞金 – 従業員の葬儀への香典(社内規定に基づく一定額)
健康維持・安全衛生 – 法定外健康診断費用(人間ドック等) – 職場のマッサージ・リラクゼーション費(合理的な範囲) – インフルエンザ予防接種費用(全従業員対象)
その他 – 制服・作業着(業務上必要なもの) – 社宅・寮(適正額の家賃相当)
損金算入が認められない可能性がある福利厚生費の例
- 特定の役員・従業員のみへの高額な個人的支出(= 給与課税の対象)
- 豪華すぎる社員旅行(1人10万円を超えるケースでは要注意)
- 役員専用の健康管理費用(通常、福利厚生費には認められない)
交際費か福利厚生費か、迷ったときの判断チェックリスト
実務でよく迷う事例について、国税庁の基準をもとにチェックリストを作成しました。
チェックリスト: 社内懇親会・飲み会
| 確認項目 | YES | NO |
|---|---|---|
| 参加者が従業員(及び家族)のみか | 福利厚生費 | → 次の質問へ |
| 取引先・顧客が1名でも参加しているか | 交際費 | — |
| 全従業員がおおむね一律に参加できるか | 福利厚生費 | 特定者への給与 |
チェックリスト: 贈答品・物品
| 確認項目 | 分類 |
|---|---|
| 取引先へのお中元・お歳暮 | 交際費 |
| 全従業員への同額のお礼品(創立記念等) | 福利厚生費 |
| 特定の役員だけへの高額商品券 | 役員給与(損金不算入になる場合あり) |
| 従業員の結婚・出産への祝い品(社内規定内) | 福利厚生費 |
交際費・福利厚生費の処理で注意すべき実務ポイント
✅ 交際費・福利厚生費の処理で注意すべき実務ポイント — チェックリスト
① 社内規程を整備する
慶弔見舞金・社員旅行など、福利厚生費として認められるためには「社内規程に基づいて一律に支給する」要件が重要です。一度書面で規程を整備しておくと、税務調査への対応が格段に楽になります。
② 領収書には「参加者・目的・人数」を記録する
交際費の領収書には宛名・店名・金額以外に、参加者の氏名と関係・人数・接待の目的をメモ書きで残します。クラウド会計ソフトの「領収書コメント欄」を活用すると管理が楽です。
③ 交際費上限(800万円)の進捗を月次でモニタリングする
中小企業でも交際費が年800万円を超えるケースでは、超過分は損金不算入になります。月次の会計データで進捗を確認し、期末に近づいたら支出ペースを調整します。
④ 飲食費の「1人いくら」は消費税込みで計算する
「1人10,000円以下の除外ルール」の金額判定は、消費税込みの金額で行います。消費税抜きの金額が9,100円でも、税込みが10,010円になれば除外対象外です。税込みで計算する習慣をつけてください。
業種別の注意点
✅ 業種別の注意点 — チェックリスト
介護事業所・福祉施設
非営利法人(社会福祉法人・医療法人)は収益事業分のみが法人税の課税対象となります。交際費の損金算入ルールも、収益事業に係る部分のみに適用されます。詳細は税理士への確認をおすすめします。
建設業
下請け・協力会社との接待飲食が多い業種です。参加者に社外の事業者が含まれる場合は交際費として処理します。現場慰労目的で作業員全員に一律支給する弁当代は、福利厚生費として認められるケースがあります。
小売業・飲食業
従業員の賄い(飲食業での食事提供)は、一定の条件を満たせば給与課税されず福利厚生費に該当します。条件は「食事代の50%以上を従業員が負担」かつ「月3,500円(税抜)以下の負担額」です。
(出典: 国税庁 タックスアンサー No.2594「食事を支給したとき」確認日: 2026-09-05)
よくある質問(FAQ)
Q1. 取引先との会食を現金で払ったとき、領収書がない場合はどうすればよいですか?
領収書がない場合でも、出金伝票(日付・相手先・金額・目的を記載)を作成することで記録として残せます。ただし、税務調査では領収書のある支出が優先されます。可能な限り領収書を取るよう習慣化してください。
Q2. 社員旅行を年2回実施した場合、どちらも福利厚生費になりますか?
年2回の社員旅行について、税務上は「社会通念上不相当に多額ではないか」が判断基準です。年1回・1泊2日程度が目安とされており、回数が増えると一部が給与課税になるリスクがあります。税理士に相談することをおすすめします。
Q3. 役員だけの会食は交際費になりますか?
役員が取引先を接待する費用は交際費です。役員のみ(社外なし)の飲食費は、原則として役員給与(定期同額給与or事前確定届出給与に該当しない限り損金不算入)となる可能性があります。社内のみの飲食は交際費ではなく、福利厚生費か役員給与として処理します。
Q4. 1人10,000円を超える取引先との飲食は全額交際費ですか?
はい、1人10,000円(税込み)を超える飲食費はすべて交際費等として計上し、中小企業の場合は年800万円の定額控除限度内であれば全額損金算入できます。
Q5. 同業者との勉強会・会食は交際費ですか?
事業に関係のある者(同業者含む)との会食は交際費に該当します。「業界の情報交換」という目的があっても同様です。ただし、完全に私的な友人との飲食は交際費にはなりません。
Q6. AIツールで経費の仕訳を自動化できますか?
クラウド会計ソフト(マネーフォワード クラウド会計・freee会計・弥生会計オンライン等)のAI仕訳機能を活用すると、領収書の写真から自動仕訳が可能です。交際費と福利厚生費の仕訳提案もAIが行いますが、最終的な判断は人間(税理士含む)が行う必要があります。
PR
法人の経理をクラウド会計ソフトで進めるなら
弥生会計 Next は、帳簿・決算書の作成から請求書の発行、経費精算までをまとめて扱える法人向けのクラウド会計ソフトです。銀行やクレジットカードの取引データを取り込めるので、日々の入力の手間を減らせます。

まとめ
法人税 経費 交際費と福利厚生費の違いをまとめると次の通りです。
- 交際費: 事業に関係のある外部の人への接待・贈答。年800万円まで全額損金算入(中小企業・定額控除限度額方式)。
- 福利厚生費: 従業員のみへの慰安・厚生費用。要件を満たせば全額損金算入。
- 1人10,000円以下の社外飲食費: 2024年4月以降、交際費から除外。書類保存が必須。
正確な区分と適切な書類管理が、節税効果の最大化と税務リスクの低減につながります。判断に迷うケースは税理士に相談することをおすすめします。
関連記事: 中小企業経営強化税制とは?2026年度のC類型廃止後にAI・ソフトウェア投資を即時償却する条件
関連記事: 経営セーフティ共済とは?2026年版|介護事業所の節税効果と令和6年改正の落とし穴
参考情報源
- 国税庁「No.5261 交際費等と福利厚生費との区分」(確認日: 2026-09-05): https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5261.htm
- 国税庁「No.5265 交際費等の範囲と損金不算入額の計算」(確認日: 2026-09-05): https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5265.htm
- 国税庁「No.2594 食事を支給したとき」(確認日: 2026-09-05): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2594.htm
- 中小企業庁「交際費課税の特例」(確認日: 2026-09-05): https://www.chusho.meti.go.jp/zaimu/zeisei/tokurei/kousai.html
- 国税庁「接待飲食費に関するFAQ」(確認日: 2026-09-05): https://www.nta.go.jp/publication/pamph/hojin/settai_faq/01.htm
🛒 楽天市場で業務効率化グッズ・書籍をまとめてお得に
AI・DX推進・補助金活用に役立つ書籍やオフィス用品が楽天市場で揃います。楽天カード決済でポイント還元率アップ。楽天銀行・楽天証券と合わせて使う楽天経済圏で、資産形成コストを実質削減できます。

🛡️ ビジネスPCを守るセキュリティ|ESET HOME セキュリティシリーズ
AI・DX推進や在宅ワークでPCへの依存度が高まるほど、サイバー攻撃のリスクも増大します。ESETはウイルス対策・フィッシング詐欺ブロック・ランサムウェア防御を1本でカバー。セキュリティソフトの費用は経費として計上できる場合もあります。

📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。