本記事には広告(アフィリエイトリンク)を含みます。
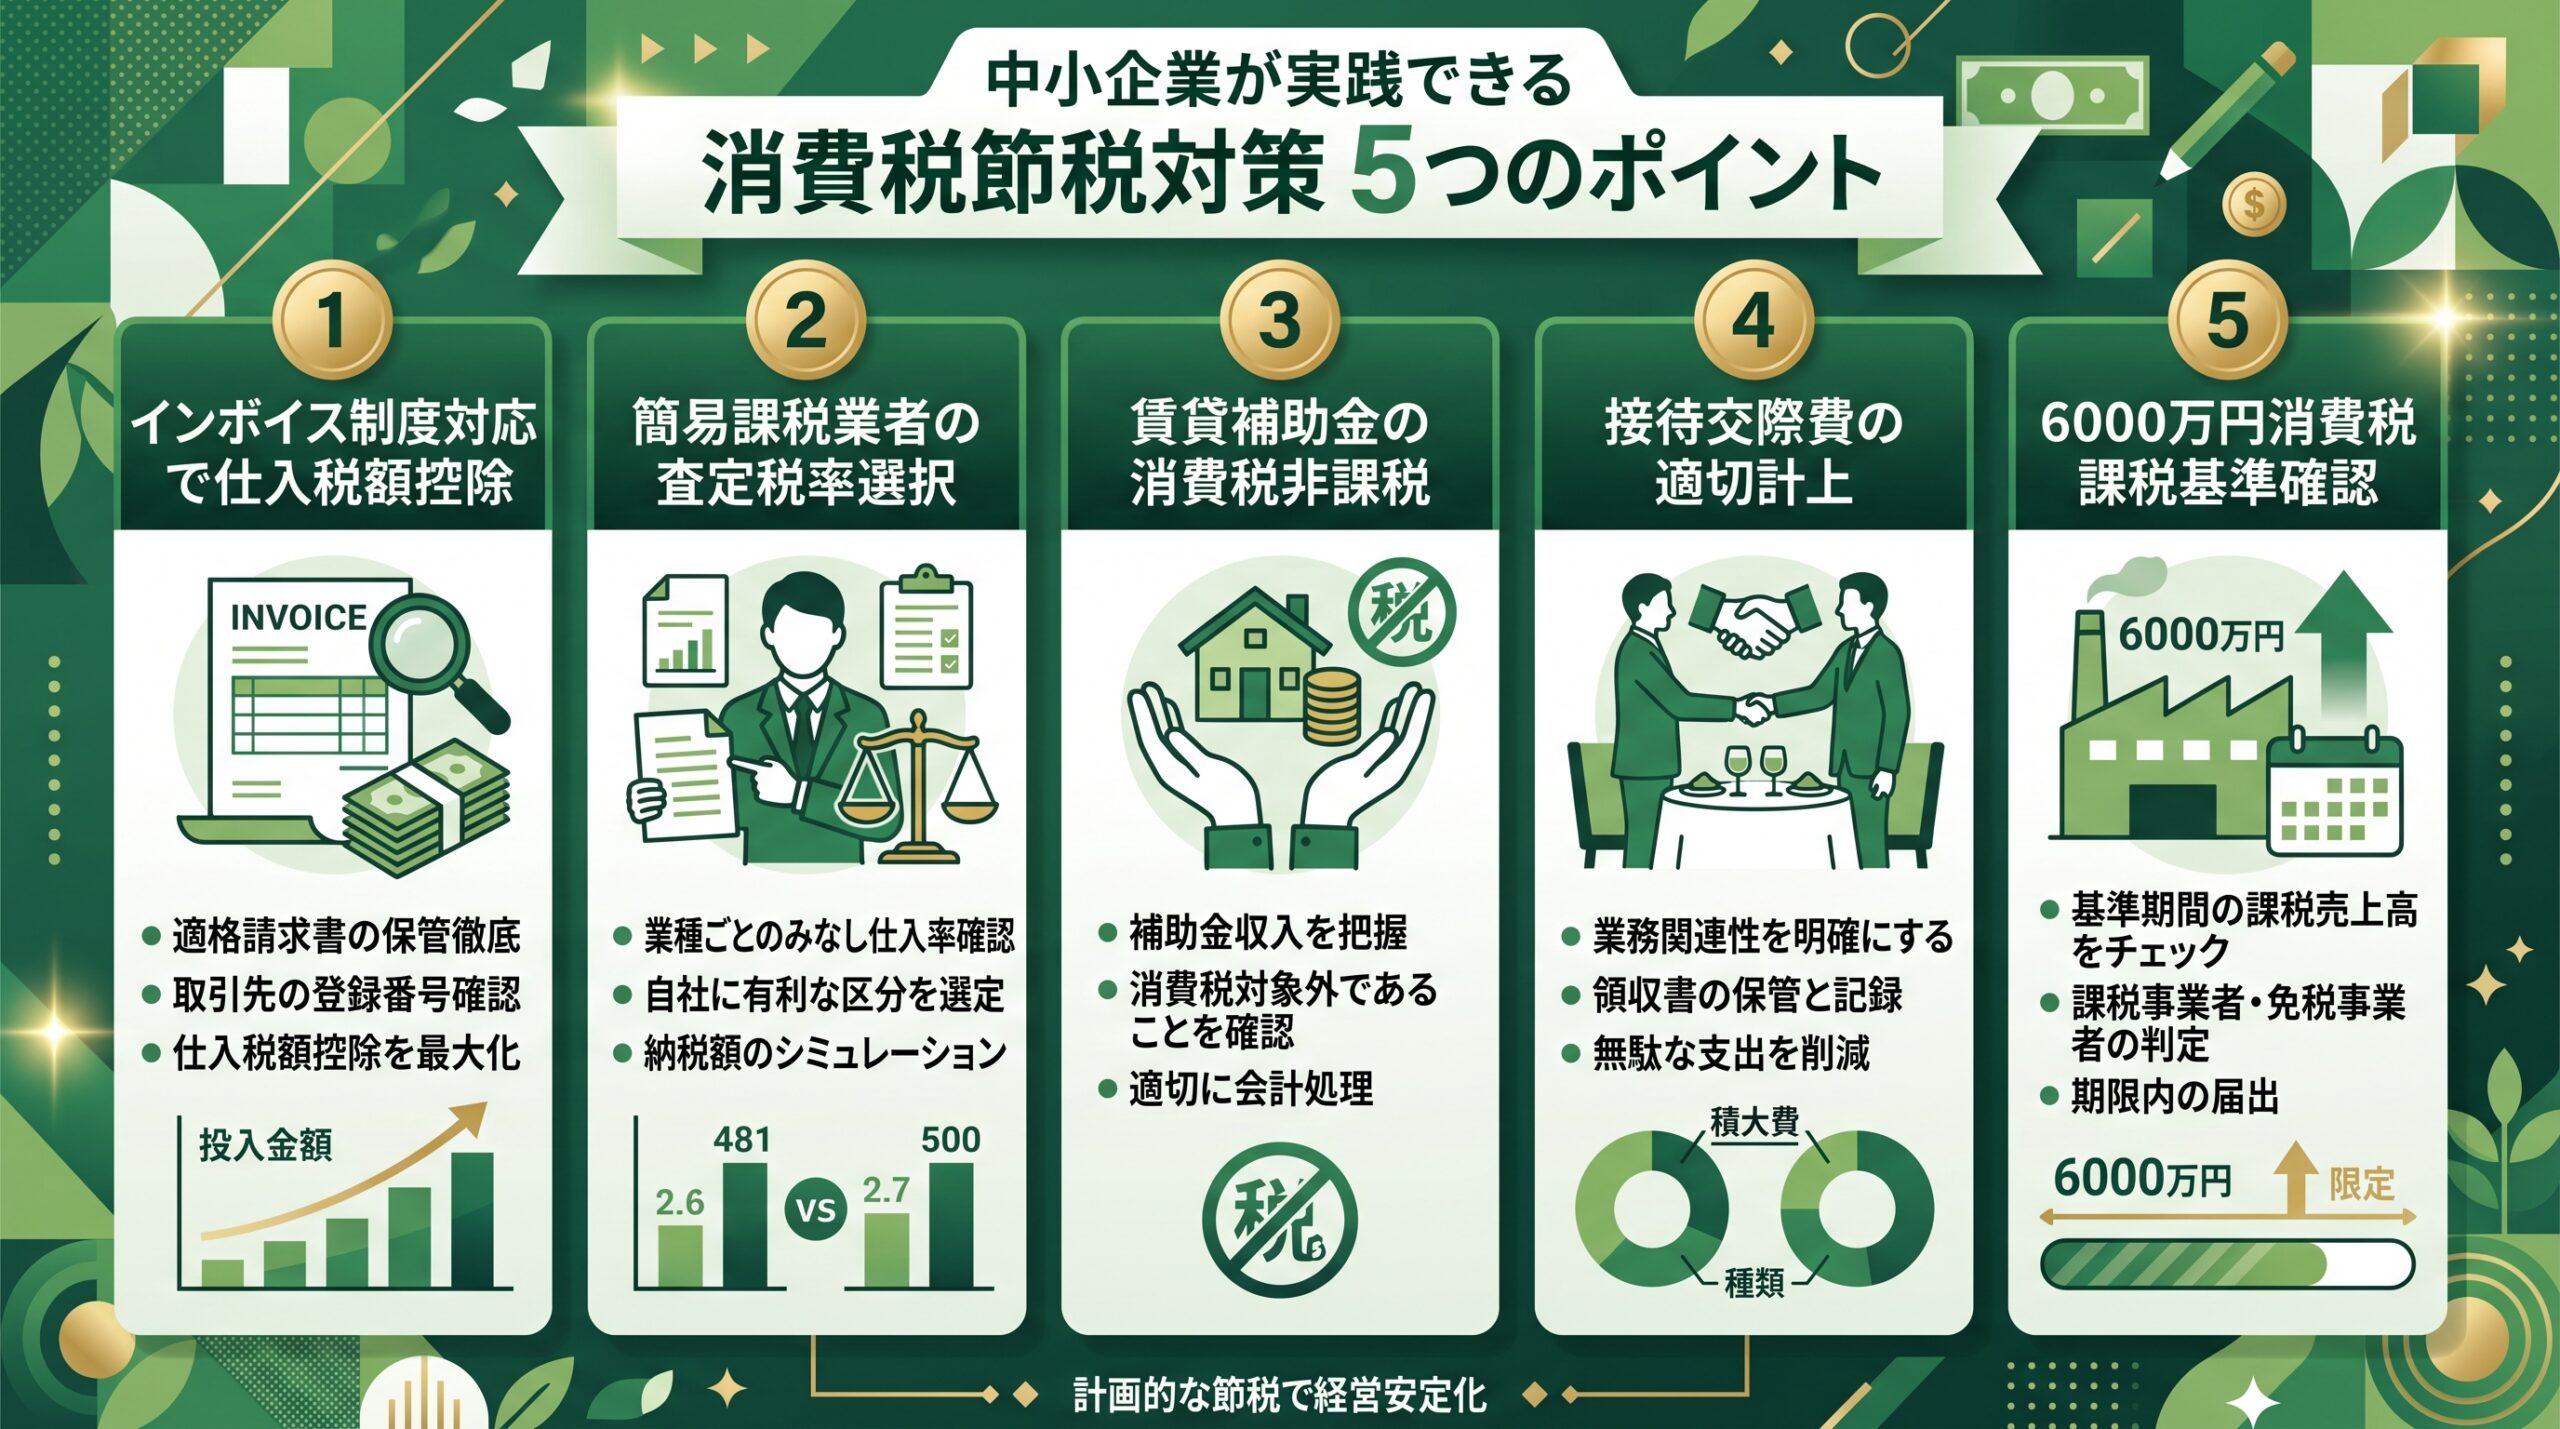
消費税の節税は、課税方式の「選択」で数十万円単位の差が生まれます。 2026年は消費税の課税方式を再考する重要な転換点です。2026年9月30日をもって「2割特例」が終了し、同年10月からはインボイス制度の経過措置も80%から70%へ縮小されます。
「今の方式でいいのか」「簡易課税に切り替えるべきか」——この記事では、中小企業の経営者・経理担当者が消費税の節税を判断するための基準を、業種別のみなし仕入率データとともに解説します。介護事業所・建設業・小売業・飲食業など幅広い業種に対応しています。
- 消費税の「原則課税」と「簡易課税」の違いと選択基準
- 業種別みなし仕入率の一覧と有利不利の判断方法
- 2026年9月30日終了の「2割特例」とその後の対応
- 簡易課税制度の選択手続き・届出の期限
- 消費税の節税シミュレーション例(介護・建設・小売)
原則課税と簡易課税の違い
🔄 原則課税と簡易課税の違い — 比較まとめ
消費税の計算方式は大きく「原則課税(本則課税)」と「簡易課税」の2種類があります。どちらが有利かは業種と実際の仕入コスト構成によって異なります。
原則課税は、売上にかかる消費税から仕入・経費にかかる消費税を実際に計算して控除する方式です。仕入コストが高い業種では有利になりやすいですが、請求書(インボイス)の管理・保存が必要で事務負担が増えます。
簡易課税は、売上にかかる消費税に「みなし仕入率」を掛けて仕入税額控除を計算する方式です。実際の仕入コストを計算しなくてよいため、事務負担が大幅に軽減されます。みなし仕入率が実際の仕入率より高ければ、消費税の納付額を減らせます。
適用要件は「基準期間の課税売上高が5,000万円以下」であること。中小企業の多くが対象になります(出典: 国税庁「消費税の簡易課税制度」、確認日: 2026-09-02)。
業種別みなし仕入率の一覧
💰 業種別みなし仕入率の一覧 — 費用・金額の目安
簡易課税では業種ごとに異なるみなし仕入率が設定されています。実際の仕入率がこの数値より低ければ、簡易課税を選ぶと有利です。
| 業種区分 | みなし仕入率 | 主な該当業種 |
|---|---|---|
| 第1種事業 | 90% | 卸売業 |
| 第2種事業 | 80% | 小売業、農林漁業(飲食料品) |
| 第3種事業 | 70% | 建設業、製造業、鉱業、電気・ガス・熱供給 |
| 第4種事業 | 60% | その他事業(飲食店を含む) |
| 第5種事業 | 50% | 運輸業、金融・保険業、サービス業 |
| 第6種事業 | 40% | 不動産業 |
(出典: 国税庁「消費税法」、確認日: 2026-09-02)
例えば建設業(第3種)はみなし仕入率70%です。実際の仕入比率が70%より低い——つまり材料費・外注費が売上の70%未満——であれば、簡易課税の方が節税になります。
節税額の試算例(建設業・年間課税売上1,000万円のケース)
- 原則課税: 売上消費税100万円 − 仕入消費税50万円(実際の仕入率50%を想定)= 納付50万円
- 簡易課税(第3種・70%): 売上消費税100万円 × (1−70%) = 納付30万円
この場合、簡易課税を選ぶと年間20万円の節税になります(試算: 課税売上1,000万円×消費税率10%=売上消費税100万円を前提)。ただし実際の仕入比率によって結果は変わるため、税理士に確認を取ることをお勧めします。
2026年の消費税「2割特例」終了とその影響
💡 2026年の消費税「2割特例」終了とその影響 — 要点まとめ
2023年10月のインボイス制度開始時、免税事業者から課税事業者に転換した事業者向けに「2割特例」という経過措置が設けられました。これは「簡易課税」を選択していなくても、売上消費税の2割だけを納付すればよい(みなし仕入率80%相当)という特例です。
しかし2026年9月30日をもってこの2割特例は終了します。 対象の事業者は2026年10月以降、通常の原則課税または簡易課税に移行しなければなりません。
📅 消費税 2026年の重要スケジュール
2割特例終了後の選択肢
2割特例を利用していた事業者が取れる選択肢は2つです。
選択肢A:簡易課税に切り替える 2割特例のみなし80%より仕入率が低い業種(サービス業・不動産業など)では、そのまま簡易課税を選ぶと有利な場合があります。ただし選択には事前の届出が必要で、選択後2年間は変更できません。
選択肢B:原則課税に移行する 仕入コストが高い業種(建設業・製造業)で、インボイスをしっかり管理できる体制がある場合は、原則課税の方が有利になるケースもあります。
どちらが得かは個別の事業内容によるため、2026年9月末までに税理士と試算を行うことを強くお勧めします。
簡易課税制度の選択手続きと届出期限
💡 簡易課税制度の選択手続きと届出期限 — 要点まとめ
簡易課税制度を選択するには、税務署へ「消費税簡易課税制度選択届出書」を提出する必要があります。提出期限は、選択したい課税期間の開始日前日までです。
| 事業者区分 | 2027年から適用したい場合の届出期限 |
|---|---|
| 個人事業主 | 2026年12月31日まで |
| 法人(3月決算) | 2027年3月31日の前日(2027年3月30日)まで |
| 法人(12月決算) | 2026年12月31日の前日(2026年12月30日)まで |
届出書の様式は国税庁のウェブサイト(国税庁公式、確認日: 2026-09-02)からダウンロードできます。
重要な注意点:2年縛りルール
簡易課税を選択すると、最低2年間は原則課税に戻せません。設備投資や大規模修繕を予定している年度は、還付を受けられる原則課税が有利な場合があります。次の2年間で大きな設備投資の予定がある場合は、選択のタイミングを慎重に検討してください。
PR
法人の経理をクラウド会計ソフトで進めるなら
弥生会計 Next は、帳簿・決算書の作成から請求書の発行、経費精算までをまとめて扱える法人向けのクラウド会計ソフトです。銀行やクレジットカードの取引データを取り込めるので、日々の入力の手間を減らせます。

介護事業所・サービス業での消費税節税
💡 介護事業所・サービス業での消費税節税 — 要点まとめ
介護事業所の介護サービス報酬は非課税売上が多く、消費税の計算は複雑になります。ホームヘルプ・通所介護・施設入所サービスなどの介護保険適用サービスは消費税が非課税です。一方、介護施設が提供する実費サービス(食費・おむつ代など)は課税取引になります。
非課税売上が多い事業者は「課税売上割合」が低くなり、仕入税額控除の計算にも影響します。簡易課税の第5種(みなし50%)が適用される場合が多いですが、事業内容の確認が必要です。
法人税の節税対策と合わせて検討することで、会社全体の税負担を最適化できます。
関連記事: – 法人税の節税方法 完全ガイド【2026年版】 – 小規模企業共済で節税する方法【2026年版】 – インボイス制度が中小企業の節税に与える影響【2026年版】
よくある質問(FAQ)
Q1. 消費税の簡易課税は中小企業なら誰でも使えますか?
基準期間(前々事業年度)の課税売上高が5,000万円以下であることが条件です。該当する中小企業の多くが対象になります。ただし選択には事前の届出書提出が必要で、忘れると適用できません(出典: 国税庁、確認日: 2026-09-02)。
Q2. 2割特例は2026年10月以降も使えますか?
使えません。2026年9月30日をもって終了します。免税事業者から転換した事業者は、2026年10月以降は原則課税か簡易課税を選択して申告する必要があります。
Q3. 簡易課税を選んで損をするケースはありますか?
あります。大規模な設備投資を行う年度は、原則課税の方が仕入税額控除が多くなり、消費税の還付を受けられる場合があります。簡易課税では還付がありません。設備投資の年度は原則課税の方が有利なことが多いです。
Q4. 建設業は簡易課税と原則課税どちらが有利ですか?
一般的に材料費や外注費が売上の70%未満の建設業では、みなし70%の簡易課税が有利です。一方、材料費や外注費が70%を超える場合は原則課税が有利になります。実際の数値で試算することをお勧めします。
Q5. 届出書を出し忘れた場合はどうなりますか?
翌課税期間からの適用になります。例えば2026年12月31日の届出期限を過ぎると、2027年からではなく2028年からの適用になります。期限には余裕を持って届け出てください。
参考情報源
- 国税庁「消費税法 簡易課税制度(タックスアンサー No.6505)」(確認日: 2026-09-02): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
- e-Gov法令検索「消費税法」(確認日: 2026-09-02): https://laws.e-gov.go.jp/
- INVOYコラム「適格請求書と2割特例の今後は?2026年以降の選択ポイント」(確認日: 2026-09-02): https://go.invoy.jp/how-to-invoice/
- ソリマチ株式会社「消費税の簡易課税制度とは?」(確認日: 2026-09-02): https://sorimachi.co.jp/column/taxreturn/20260417_01
🛡️ 企業・法人のセキュリティ対策には ESET HOME セキュリティシリーズ
個人情報保護法対応やサイバー攻撃対策で注目される総合セキュリティソフトです。ウイルス対策・フィッシング詐欺ブロック・ランサムウェア防御を1本でカバー。介護施設・中小企業でも導入しやすい価格帯で、複数デバイスをまとめて保護できます。AI活用時の情報漏洩リスクを最小化したい事業者に最適です。

🛒 楽天市場で業務効率化グッズ・書籍をまとめてお得に
AI・DX推進・補助金活用に役立つ書籍やオフィス用品が楽天市場で揃います。楽天カード決済でポイント還元率アップ。楽天銀行・楽天証券と合わせて使う楽天経済圏で、資産形成コストを実質削減できます。

📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。