本記事には広告(アフィリエイトリンク)を含みます。
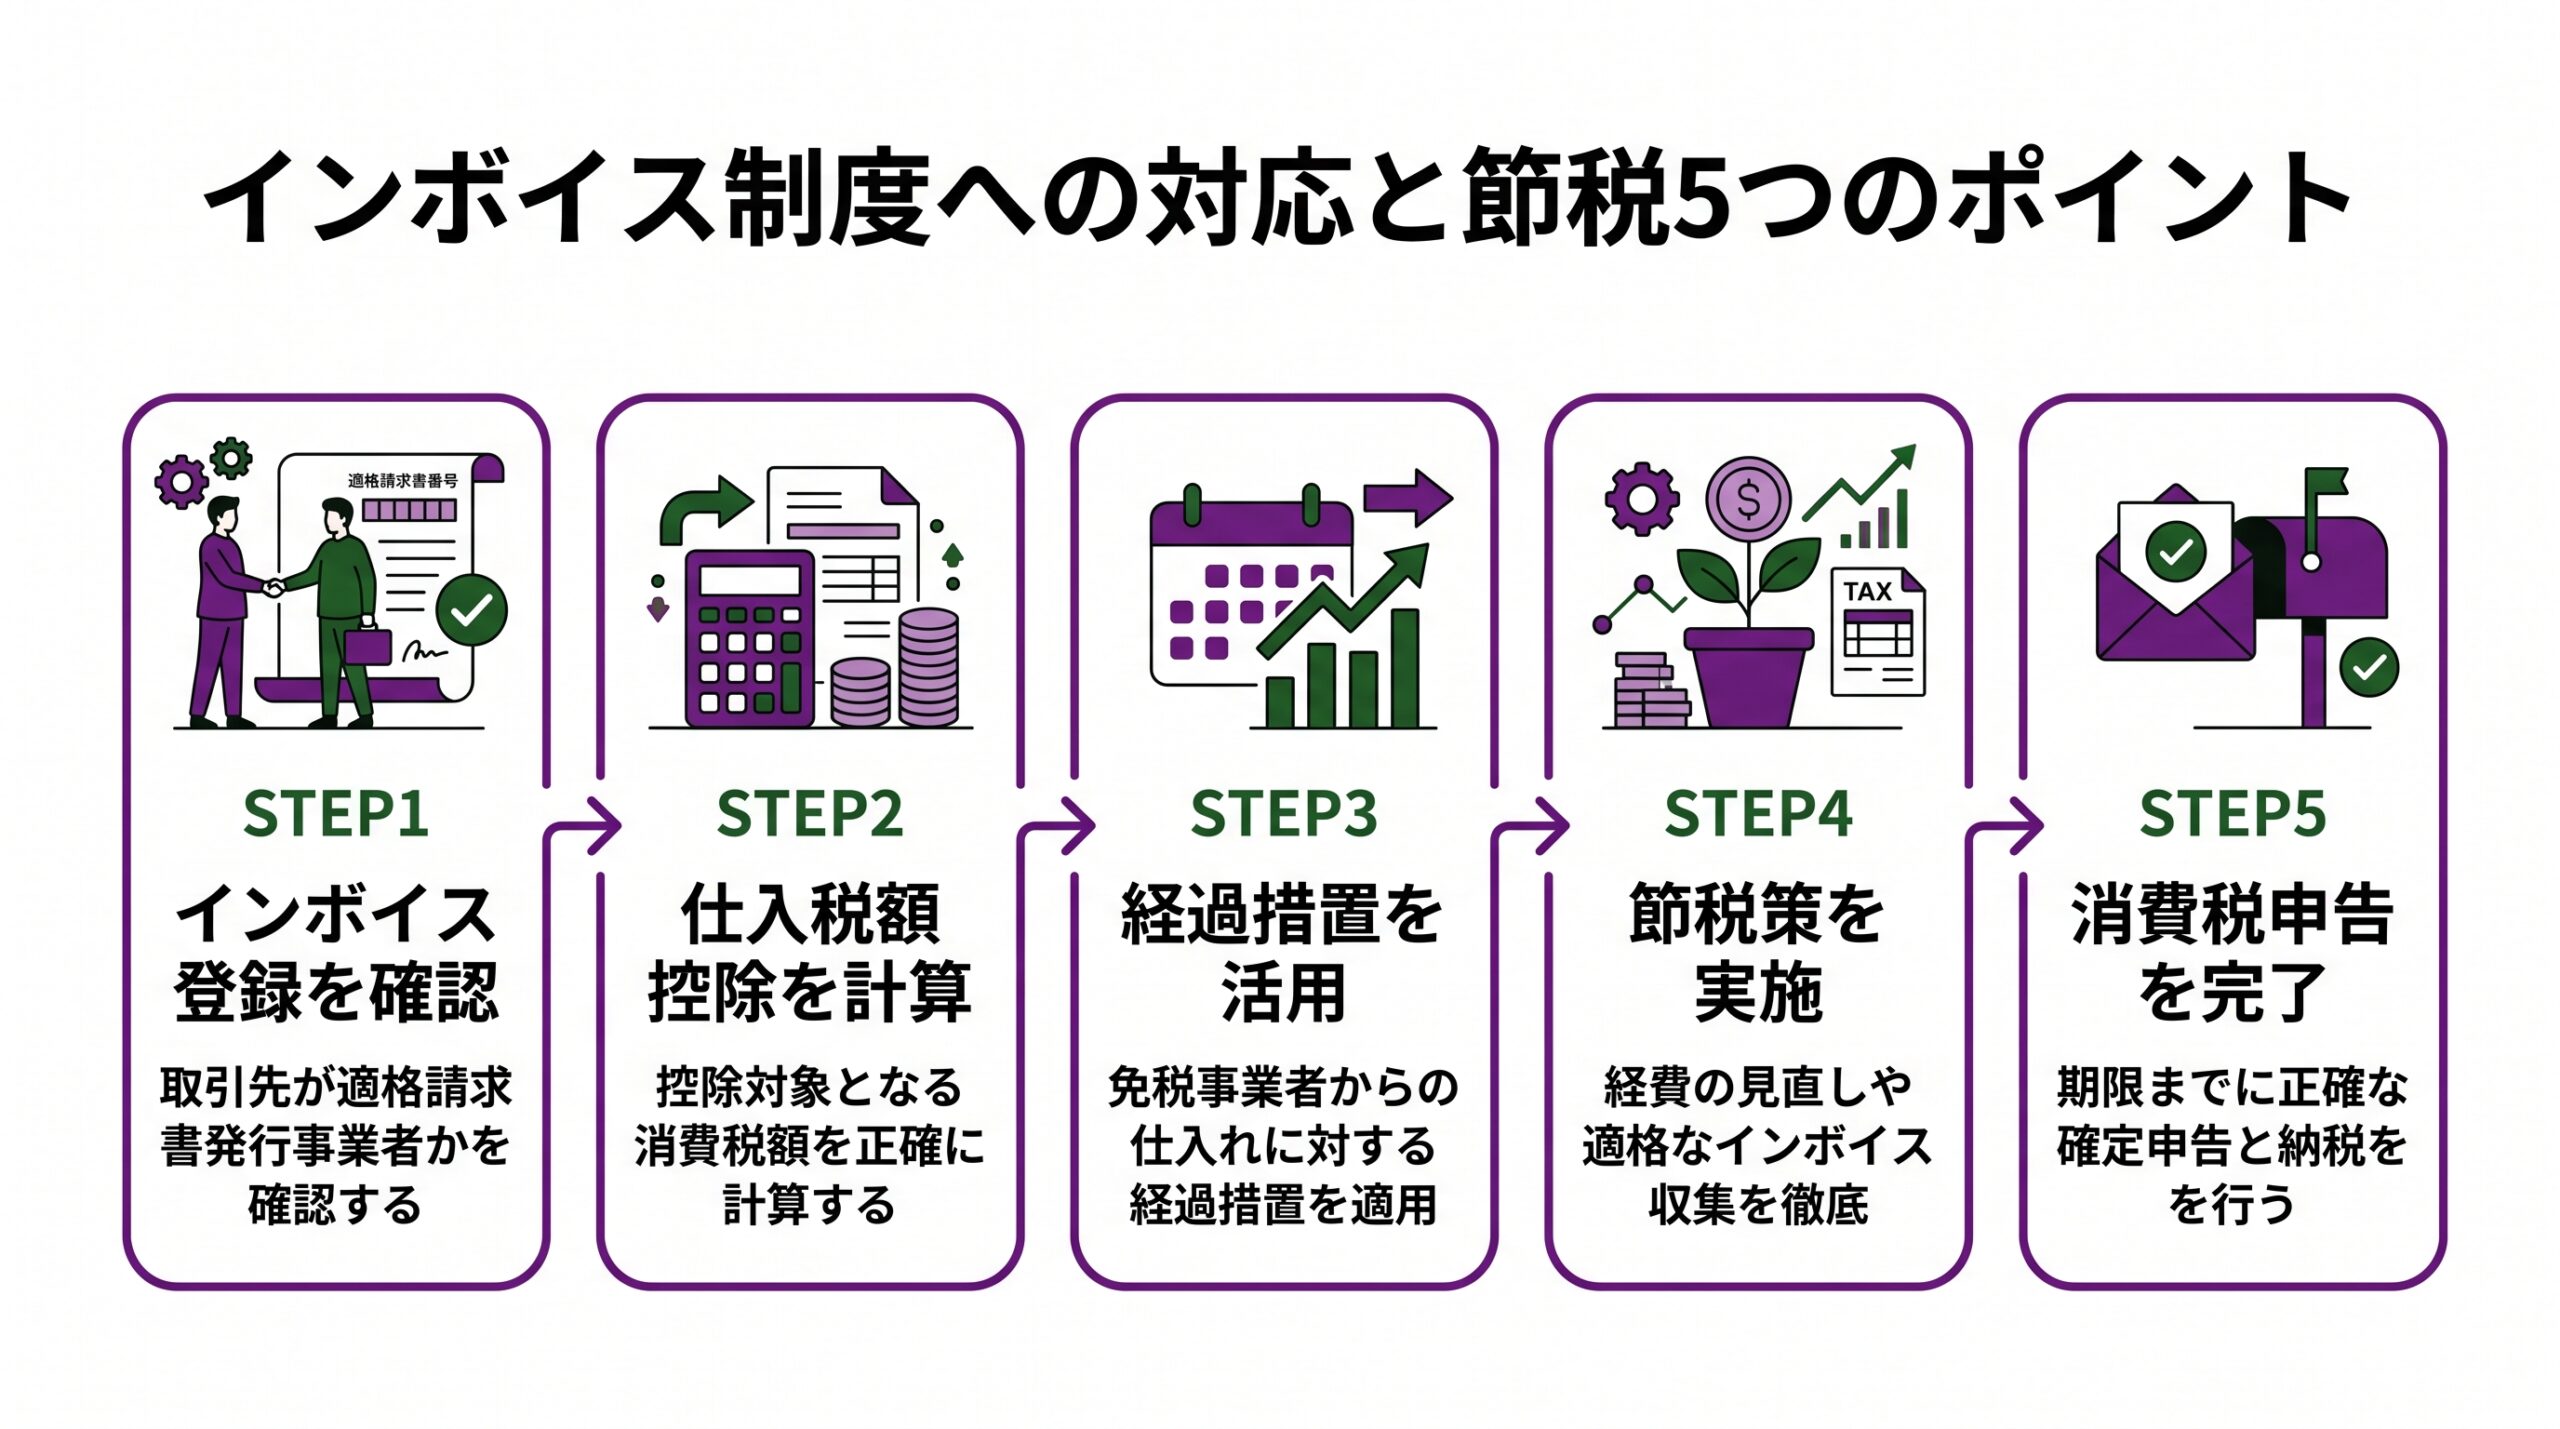

2026年10月1日から、インボイス制度の経過措置が改正されます。 免税事業者からの仕入れに係る仕入税額控除の割合が、現行の80%から70%に引き下げられます。また、インボイス事業者に転換した個人事業主向けの「2割特例」が2026年9月30日をもって終了します。中小企業の経営者・経理担当者が今すぐ確認すべき内容を、具体的な試算例とともに解説します。
- 2026年10月からの経過措置変更の概要
- 控除率の段階的縮小スケジュール(〜2031年)
- 2割特例・3割特例の終了と影響
- 免税事業者との取引コストの試算方法
- 課税事業者転換の判断基準
- 中小企業が取るべき節税対応策
- 業種別(建設・介護・小売・飲食)の影響
2026年10月に何が変わるか
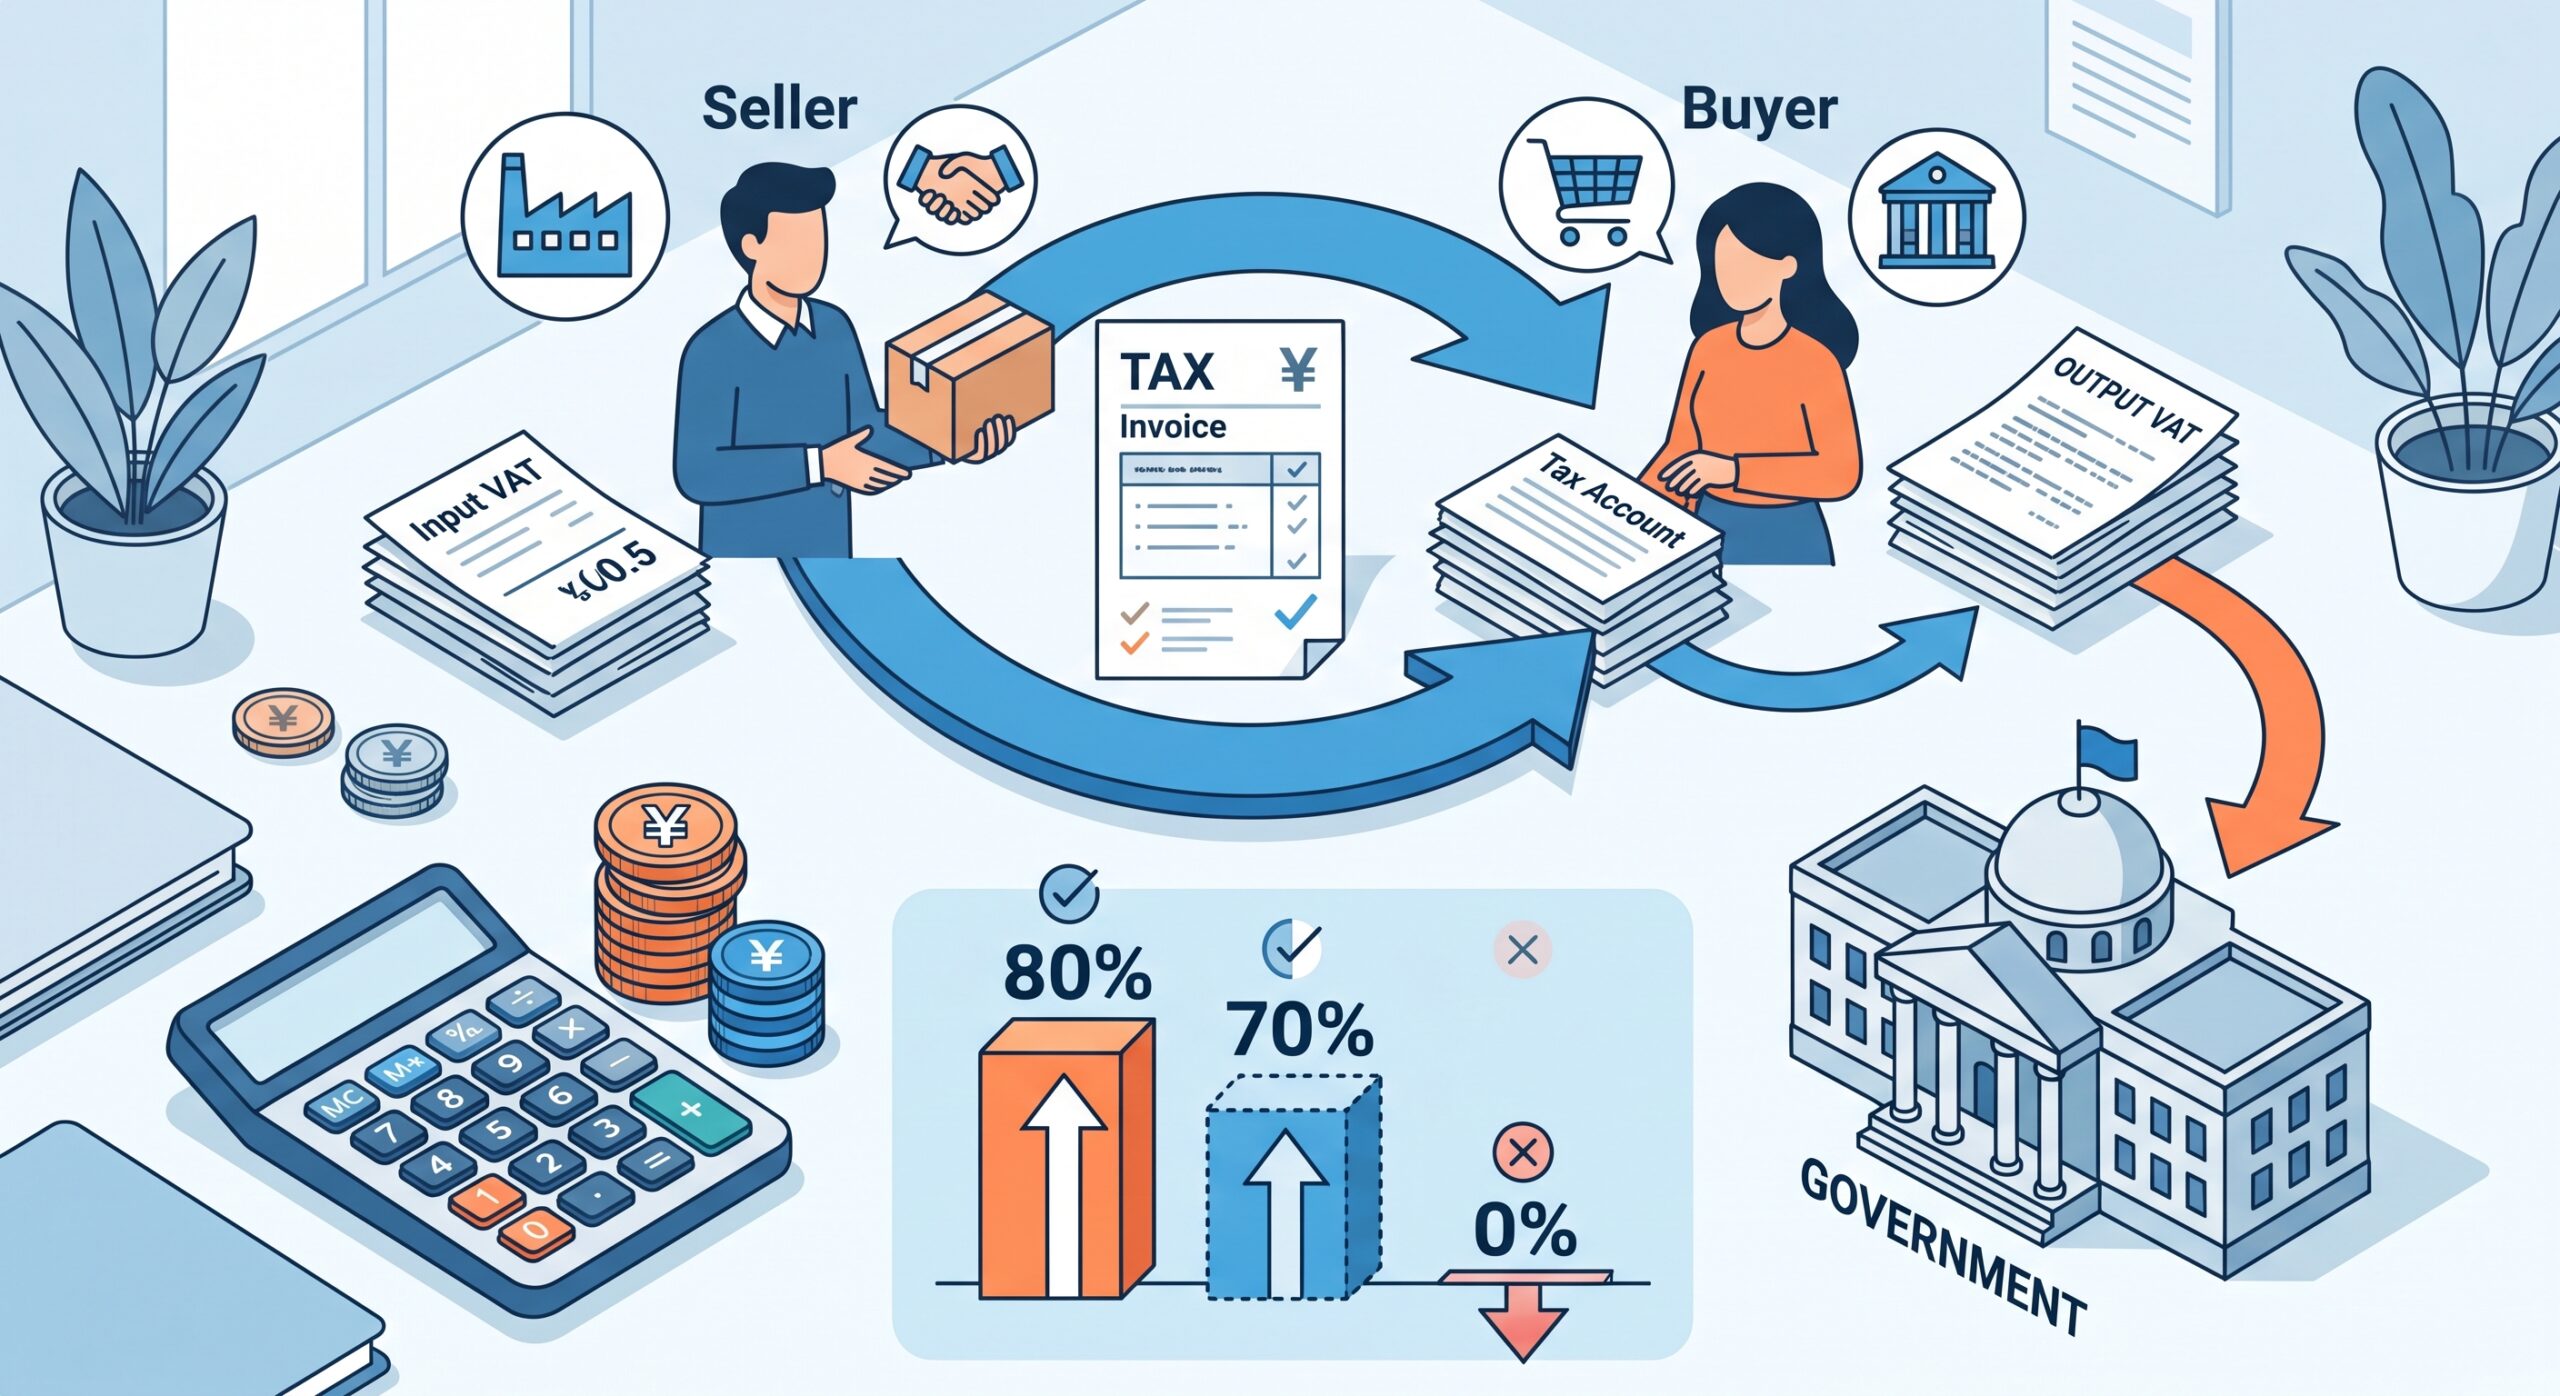
インボイス制度(適格請求書等保存方式)は2023年10月に始まりました。制度導入時の急激な負担増を避けるため、免税事業者からの仕入れでも消費税の一部を控除できる「経過措置」が設けられています。
この経過措置が2026年10月に改正されます。 当初は「2026年10月から一気に80%→50%へ下がる」予定でしたが、2026年度税制改正により緩和・延長されました。
控除率の段階的縮小スケジュール
政府の改正により、仕入税額控除の経過措置は次のスケジュールで段階的に縮小されます(出典:sogyotecho.jp「仕入税額控除の経過措置延長」確認日: 2026-08-25)。
| 期間 | 控除できる割合 | 変更点 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 制度開始時から継続 |
| 2026年10月1日〜2028年9月30日 | 70% | ★2026年10月から変更 |
| 2028年10月1日〜2029年9月30日 | 50% | |
| 2029年10月1日〜2030年9月30日 | 50% | |
| 2030年10月1日〜2031年9月30日 | 30% | |
| 2031年10月1日以降 | 0%(経過措置終了) |
当初の計画(80%→50%→0%の3段階)から、2年間の延長と中間段階の追加により、急激な負担増が緩和されました。
📅 経過措置の段階的縮小スケジュール
80%
現在
2028年9月
70%
★10月から変更
2030年9月
50%
2031年9月
30%
0%
経過措置終了
2割特例・3割特例とは
2割特例の終了(2026年9月30日)
インボイス発行事業者に転換した小規模な個人事業主向けに設けられた「2割特例」は、2026年9月30日(令和8年9月30日)で終了します。
2割特例とは、課税売上高にかかわらず消費税の納税額を「受け取った消費税の20%(2割)」に簡便化できる特例です。本来の消費税計算よりも大幅に税負担を軽減できる仕組みでした。
2割特例が使えなくなる個人事業主への影響試算(例):
- 年間売上(税込): 1,100万円
- 受け取り消費税: 100万円
- 2割特例での納税額: 20万円(100万円×20%)
- 簡易課税(みなし仕入率50%と仮定)での納税額: 50万円(100万円×50%)
- 差額: 30万円の負担増(試算:みなし仕入率50%を前提、実際の率は業種による)
2割特例を使ってきた事業者は、2026年10月以降の課税方式(簡易課税・本則課税のどちらにするか)を今すぐ検討する必要があります。
3割特例(2028年末まで)
2割特例終了後、個人事業主向けに「3割特例」が設けられます。対象は個人事業主に限られ、令和9年分・令和10年分の確定申告に適用されます。法人には適用されません。
免税事業者との取引コストの試算
中小企業が免税事業者(インボイスを発行できない事業者)から仕入れを行う場合、経過措置の縮小により実質的なコストが増えます。
試算例: 免税事業者のフリーランスに月50万円(税込55万円)発注している場合
| 期間 | 控除できる消費税 | 実質負担増(現行比) |
|---|---|---|
| 現在(〜2026/9) | 5万円×80%=4万円 | — |
| 2026/10〜2028/9 | 5万円×70%=3.5万円 | 月5,000円増 |
| 2028/10〜2030/9 | 5万円×50%=2.5万円 | 月1.5万円増 |
| 2031/10〜 | 5万円×0%=0円 | 月5万円増 |
(試算前提:課税仕入消費税5万円/月、経過措置適用)
建設業や介護業では、一人親方やフリーランスのヘルパーと取引することが多く、こうしたコスト増が積み重なります。
課税事業者転換の判断基準
免税事業者への仕入れ金額が大きい場合、取引先に「インボイス登録(課税事業者転換)」を促すことが一つの選択肢です。 ただし、一概に転換を迫ることは取引先に負担を強いる行為となるため、慎重な対応が求められます。
取引先に転換を促す前に確認すべき4点:
- 年間取引額と消費税負担増の試算: 転換を促すことで得られるメリット(消費税控除額)が取引先への値引き交渉や手間に見合うか確認
- 取引先の規模: 売上1,000万円以下の小規模事業者に転換を強要することは、独占禁止法・下請法上の問題となる可能性があります(出典:中小企業庁、確認日: 2026-08-25)
- 取引価格の見直し: 転換のコスト(消費税納税負担)を補うため、取引価格の一定割合引き上げを検討
- 2031年までのコスト総額: 現在から2031年まで経過措置で対応し続けた場合の累積コスト増と、今すぐ転換を促した場合のコストを比較
中小企業が今すぐ取るべき対応策
① 2026年9月末までに会計ソフトの設定を確認する
2026年10月1日から仕入税額控除率が70%に変わります。会計ソフト・請求システムが自動で新しい控除率に対応するか確認し、未対応の場合はアップデートまたは手動設定を行ってください。
② 2割特例を使っていた場合は課税方式を検討する
2026年9月30日で2割特例が終了します。10月以降は「本則課税」か「簡易課税」を選択する必要があります。仕入れが多い業種は本則課税が有利なケースがあります。事業の実態に基づいて税理士に相談することをお勧めします。
③ 免税事業者との取引一覧を整理する
年間取引額が大きい免税事業者を洗い出し、経過措置縮小後の影響額を試算します。影響が大きい取引先については、インボイス登録の依頼または価格調整の交渉を計画的に進めましょう。
④ 取引先への影響は誠実に説明する
インボイス登録を求める場合、「制度の変更によりコスト負担が増えるため相談したい」という姿勢で接することが重要です。一方的な通告や圧力は取引関係を損ないます。
業種別の影響
建設業
一人親方や個人の職人と取引することが多い建設業は、影響が大きい業種のひとつです。仕入税額控除の縮小が積み重なると、年間で数十万円規模のコスト増になる場合があります。複数の一人親方との取引がある元請け企業は早急に影響額を試算してください。
介護・福祉業
訪問介護での非常勤ヘルパーや業務委託のスタッフとの取引が該当します。ただし、介護サービスの利用料は非課税売上のため、仕入税額控除自体が適用されないケースも多くあります。自社の課税売上・非課税売上の構成を確認してから影響額を試算してください。
小売業・飲食業
食材・消耗品の仕入れ先に免税事業者が含まれている場合、影響を受けます。多くの食材卸業者はインボイス登録済みのため、影響は限定的なケースが多いですが、個人農家や個人漁師からの仕入れがある場合は要確認です。
フリーランス活用企業
デザイン・ライティング・システム開発などを個人事業主に発注している企業は、IT業・広告業・建設業問わず影響を受けます。取引先のインボイス登録状況を確認し、未登録の場合は早めに方針を決めてください。
よくある質問(FAQ)
Q1. インボイス制度の経過措置は、いつ完全に終わりますか?
2031年9月30日まで経過措置が続き、2031年10月1日から仕入税額控除ができなくなります。当初の2029年9月から2年延長されました(出典:sogyotecho.jp、確認日: 2026-08-25)。
Q2. 2026年10月から「70%控除」に変わるとは、具体的にどういう意味ですか?
免税事業者から仕入れた際の消費税額のうち、70%を仕入税額として控除できるという意味です。消費税5万円分の仕入れがあれば、3.5万円(70%)を控除でき、残り1.5万円分は控除できません。
Q3. 2割特例は法人にも使えますか?
2割特例は個人事業主のみが対象です。法人には適用されません。また、2026年9月30日で終了します。
Q4. 会計ソフトで手動対応が必要ですか?
freee、マネーフォワード、弥生など主要な会計ソフトは自動更新の予定ですが、念のため2026年10月1日前後に設定を確認してください。対応が遅れると税区分の誤りが発生します。
Q5. 免税事業者からの仕入れを全て断るべきですか?
断る必要はありません。経過措置が続く間は一定の控除が受けられます。重要なのは「コスト影響を正確に把握して価格に転嫁するか、取引先と交渉するか」を判断することです。
PR
法人の経理をクラウド会計ソフトで進めるなら
弥生会計 Next は、帳簿・決算書の作成から請求書の発行、経費精算までをまとめて扱える法人向けのクラウド会計ソフトです。銀行やクレジットカードの取引データを取り込めるので、日々の入力の手間を減らせます。

まとめ
インボイス制度は2026年10月に大きな変更を迎えます。
- 2026年10月〜: 経過措置の控除率が80%→70%に
- 2026年9月末: 2割特例が終了。個人事業主は課税方式の検討が必要
- 2031年10月〜: 経過措置が完全終了。免税事業者からの仕入れは全額控除不可
今すぐ行うべき対応は「会計ソフトの設定確認」「免税事業者との取引一覧の整理」「2割特例利用者の課税方式の再検討」の3つです。
会計処理や税務判断は事業の実態により異なります。個別の判断については、税理士・公認会計士に相談されることをお勧めします。
参考情報源
- 起業の「わからない」を「できる」に「仕入税額控除の経過措置が2年延長」(確認日: 2026-08-25): https://sogyotecho.jp/inputtaxcredit-extension/
- freee「インボイス制度の経過措置とは?控除割合の見直し」(確認日: 2026-08-25): https://www.freee.co.jp/kb/kb-invoice/invoice_transitional_measures/
- 道濟会計事務所「インボイス経過措置|2026年10月から80%が70%控除に変更」(確認日: 2026-08-25): https://dosai.jp/news/invoice-keika-sochi-70percent-2026/
- 中小企業庁(インボイス関連の価格交渉について)(確認日: 2026-08-25): https://chusho.meti.go.jp/
🛒 楽天市場で業務効率化グッズ・書籍をまとめてお得に
AI・DX推進・補助金活用に役立つ書籍やオフィス用品が楽天市場で揃います。楽天カード決済でポイント還元率アップ。楽天銀行・楽天証券と合わせて使う楽天経済圏で、資産形成コストを実質削減できます。

🎁 補助金・助成金で節税するなら|au PAY ふるさと納税も活用
補助金・助成金の活用で事業収益が増えたら、ふるさと納税で節税も同時に実践しましょう。au PAY ふるさと納税はPontaポイント還元と返礼品が充実。収入が増える年ほど控除上限額が上がるため、早めの寄附がお得です。

📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。