本記事には広告(アフィリエイトリンク)を含みます。
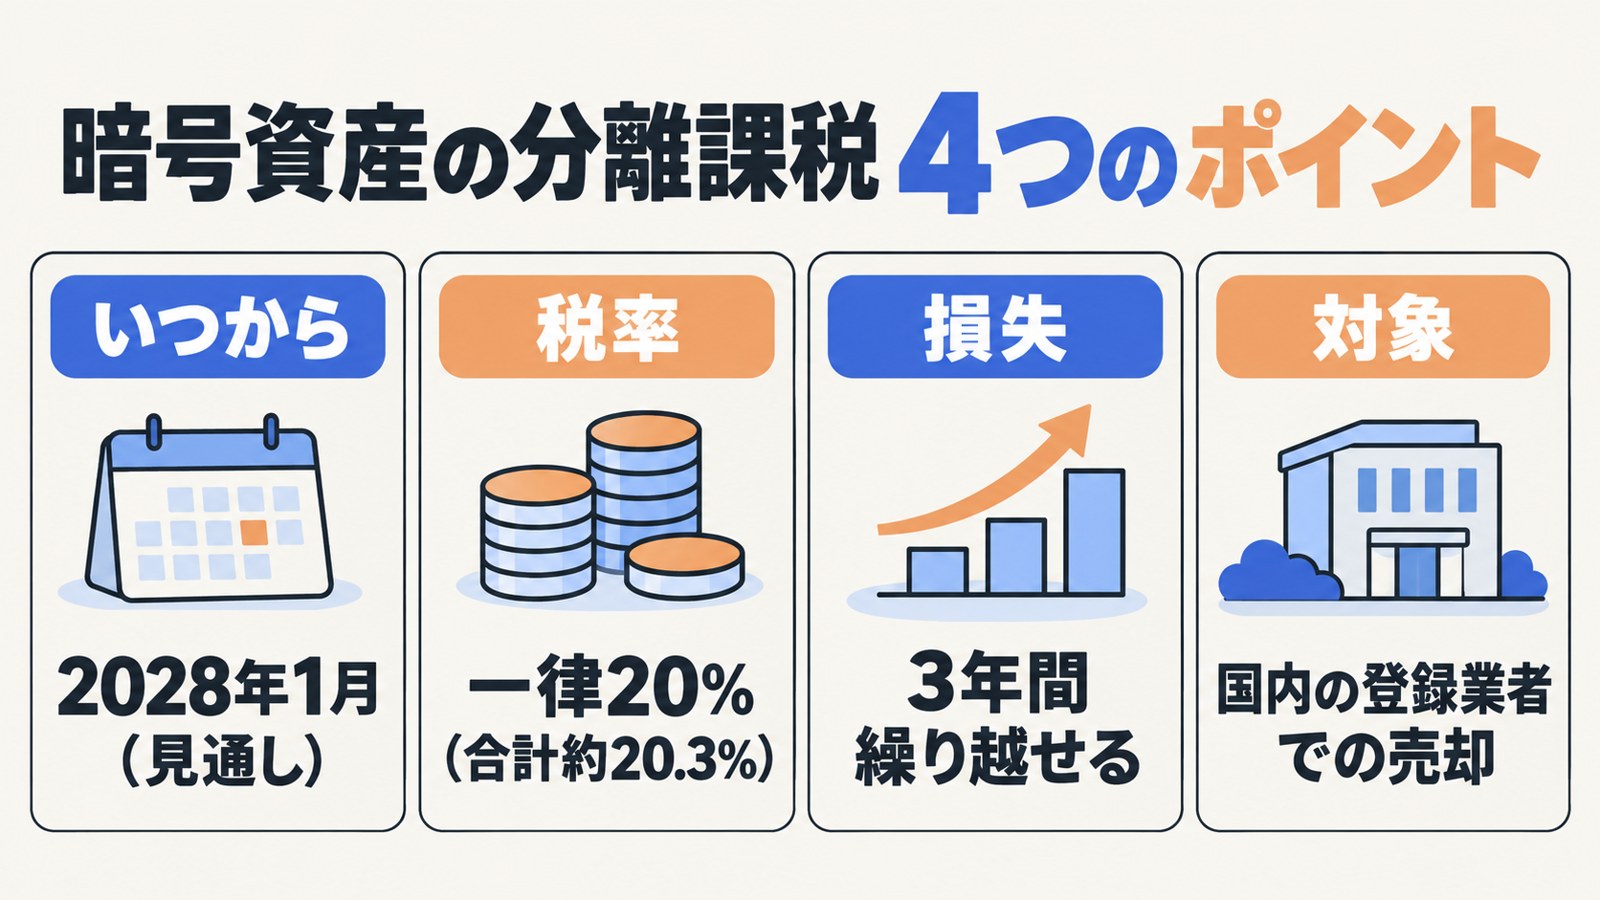
暗号資産 分離課税は、2028年1月1日以後の取引から始まる見通しです。前提となる改正金融商品取引法は、2026年7月に成立しました。税率は所得税と住民税で20%となり、今の最高55%から大きく下がります。
ただし、全員の税金が下がるわけではありません。私も財務省の税制改正大綱と国税庁の資料で試算しました。所得が低めの人は、今より税金が増えるケースもあります。
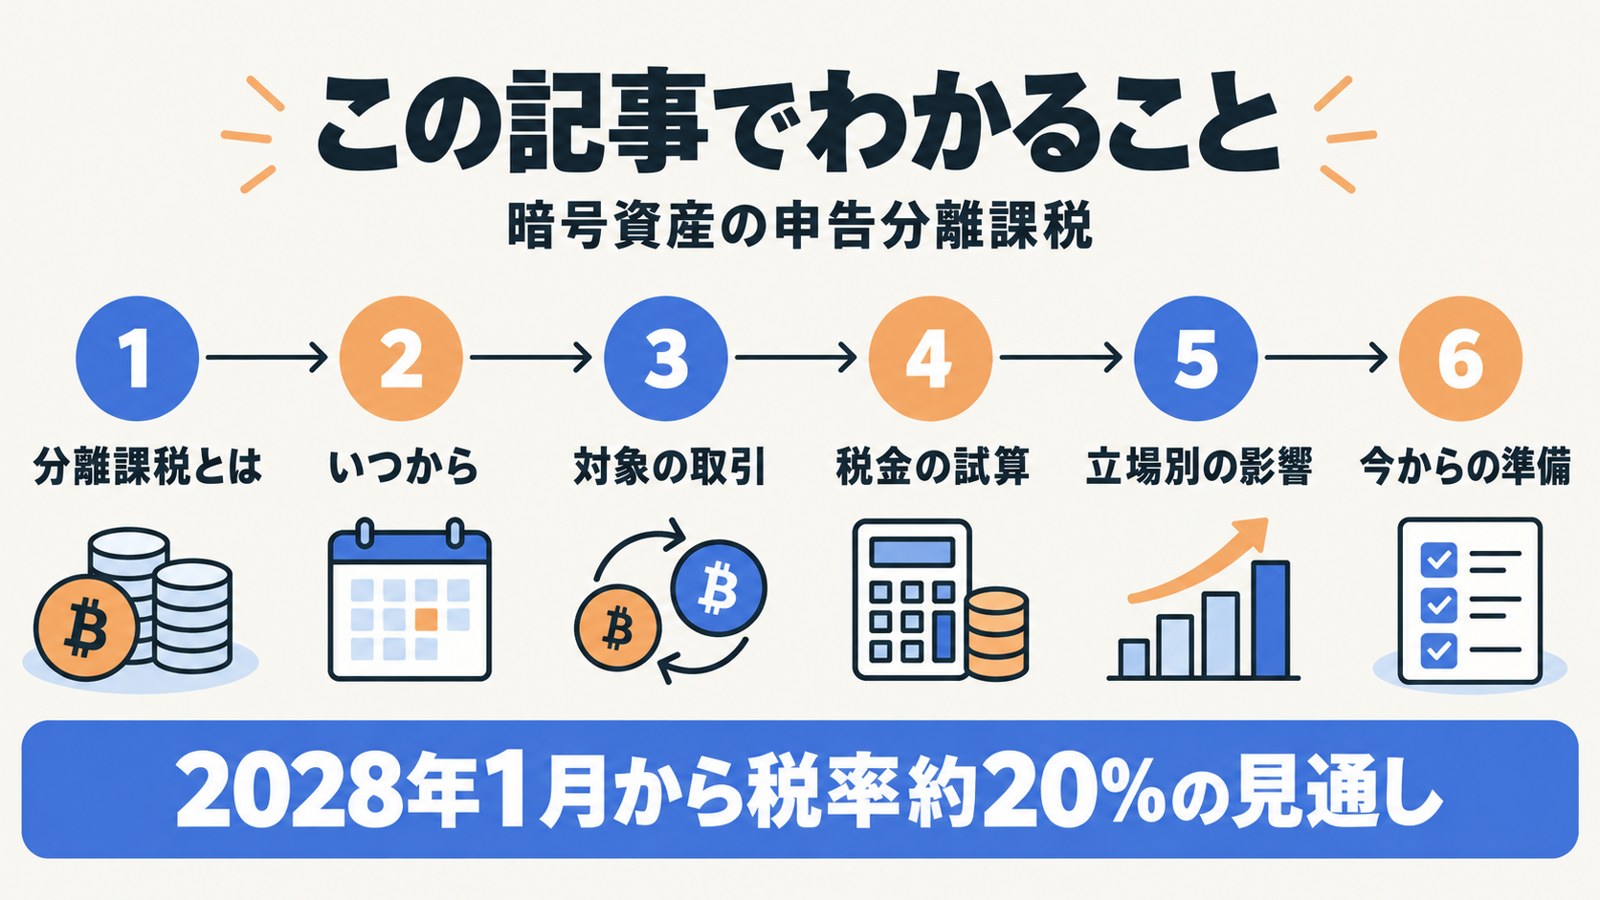
この記事でわかること
暗号資産 分離課税とは?今と何が変わる
結論として、暗号資産の利益を給与などと切り離し、一律20%で課税する仕組みです。
今の暗号資産の利益は、原則として雑所得(ほかの区分に当たらない所得)です。給与などと合算する総合課税のため、所得が多い人ほど税率が上がります。国税庁の資料でも、損失を給与など他の所得と差し引くことはできないとされています。
| 項目 | 現行(総合課税) | 改正後(申告分離課税) |
|---|---|---|
| 税率 | 5〜45%+住民税10%(最高55%) | 所得税15%+住民税5%=20% |
| 復興特別所得税 | 所得税額の2.1% | 2027年以後は防衛特別所得税と合わせて所得税額の2.1%(合計約20.3%) |
| 損失の繰越 | できない | 翌年以後3年間繰り越せる |
| 給与など他の所得との相殺 | できない | できない |
(出典:財務省「令和8年度税制改正の大綱」、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」)
株式や投資信託の売却益と同じような扱いに近づく、と考えるとわかりやすいでしょう。ただし、株式との損益通算(利益と損失を差し引きすること)はできない見込みです。
いつから始まる?2028年1月の見通し
結論から言うと、適用開始は2028年1月1日とみられています。基準は「改正法の施行日が属する年の翌年1月1日」です。
税制改正大綱を閣議決定
改正金商法が成立・公布
政令で施行日を決定
分離課税の適用開始(2028年1月の見通し)
※出典:財務省 令和8年度税制改正の大綱、金融庁 国会提出法案の要綱をもとに作成。施行日は政令で確定する
大綱の対象は、金融商品取引法の改正法の「施行の日の属する年の翌年の1月1日以後」に行う譲渡です。改正法は2026年7月15日に成立しました。
施行日は、金融庁の法律案要綱で決まっています。原則「公布の日から起算して1年を超えない範囲内において政令で定める日」です。2026年7月23日の公布とされているため、施行は2027年7月22日までになります。2027年中に施行されれば、分離課税は2028年1月1日からという計算です。
適用開始の目安は2028年1月1日。
改正法の一部(無登録業者への罰則の引き上げなど)は、2026年8月12日に施行されました。ただし、暗号資産の取引規制の本体の施行日を決める政令は、まだ確認できません。2027年中の利益は今の総合課税のままで、分離課税の初めての確定申告は2029年になる見込みです。
分離課税の対象になる取引・ならない取引
ポイントは、国内の暗号資産取引業者への売却などが対象という点です。
大綱では、対象を「特定暗号資産」としています。金融商品取引業者の登録簿に載った暗号資産を、国内の暗号資産取引業者に対して売る取引などです。業者を通じてほかの投資家に売る場合も含まれます。
| 取引の種類 | 扱い |
|---|---|
| 国内の登録業者で、取扱銘柄を売る | 分離課税の対象 |
| 国内業者の暗号資産デリバティブ(証拠金取引) | 先物取引の分離課税の対象に追加 |
| 暗号資産を組み入れた投資信託(ETF=上場投資信託) | 株式等と同じ課税の対象に追加(組成は今後) |
| 海外取引所・DEX(分散型取引所)での売却 | 総合課税のまま残るとみられる |
| ステーキング・レンディングの報酬 | 総合課税のまま残るとみられる |
(出典:財務省 令和8年度税制改正の大綱、金融庁「令和8年度税制改正の主要項目」。下2行は大綱の対象範囲から読み取ったもので、一次資料で明記されたものではありません)
総合課税の譲渡所得に当たる暗号資産は、条件が厳しくなります。大綱では、譲渡所得の特別控除、長期保有の2分の1課税、他の所得との損益通算を適用しないとしています。
業者には、取引した人の報告書を翌年1月31日までに税務署へ出す義務ができます。大綱では、この報告は適用開始日の翌年(2028年開始なら2029年)の取引から適用するとしています。報告書には氏名・住所・マイナンバーなどを書きます。国内業者の取引は、税務署が把握しやすくなるということです。
取引の記録が業者から税務署に届く仕組み。
インサイダー取引の規制も始まる
今回の改正では、暗号資産の規制が資金決済法から金融商品取引法に移ります。あわせて、暗号資産のインサイダー取引規制が新しく設けられます。
対象は国内業者が扱う銘柄などです。公表前の重要な情報を知って売買したり、ほかの人に取引を勧めたりする行為が禁止されます。税金が株式に近づくのと同時に、ルールも株式並みに厳しくなると考えてください。
税金はいくら変わる?所得別の試算
結論として、所得税率が20%以上の人は税金が下がり、5%の人は増える計算です。
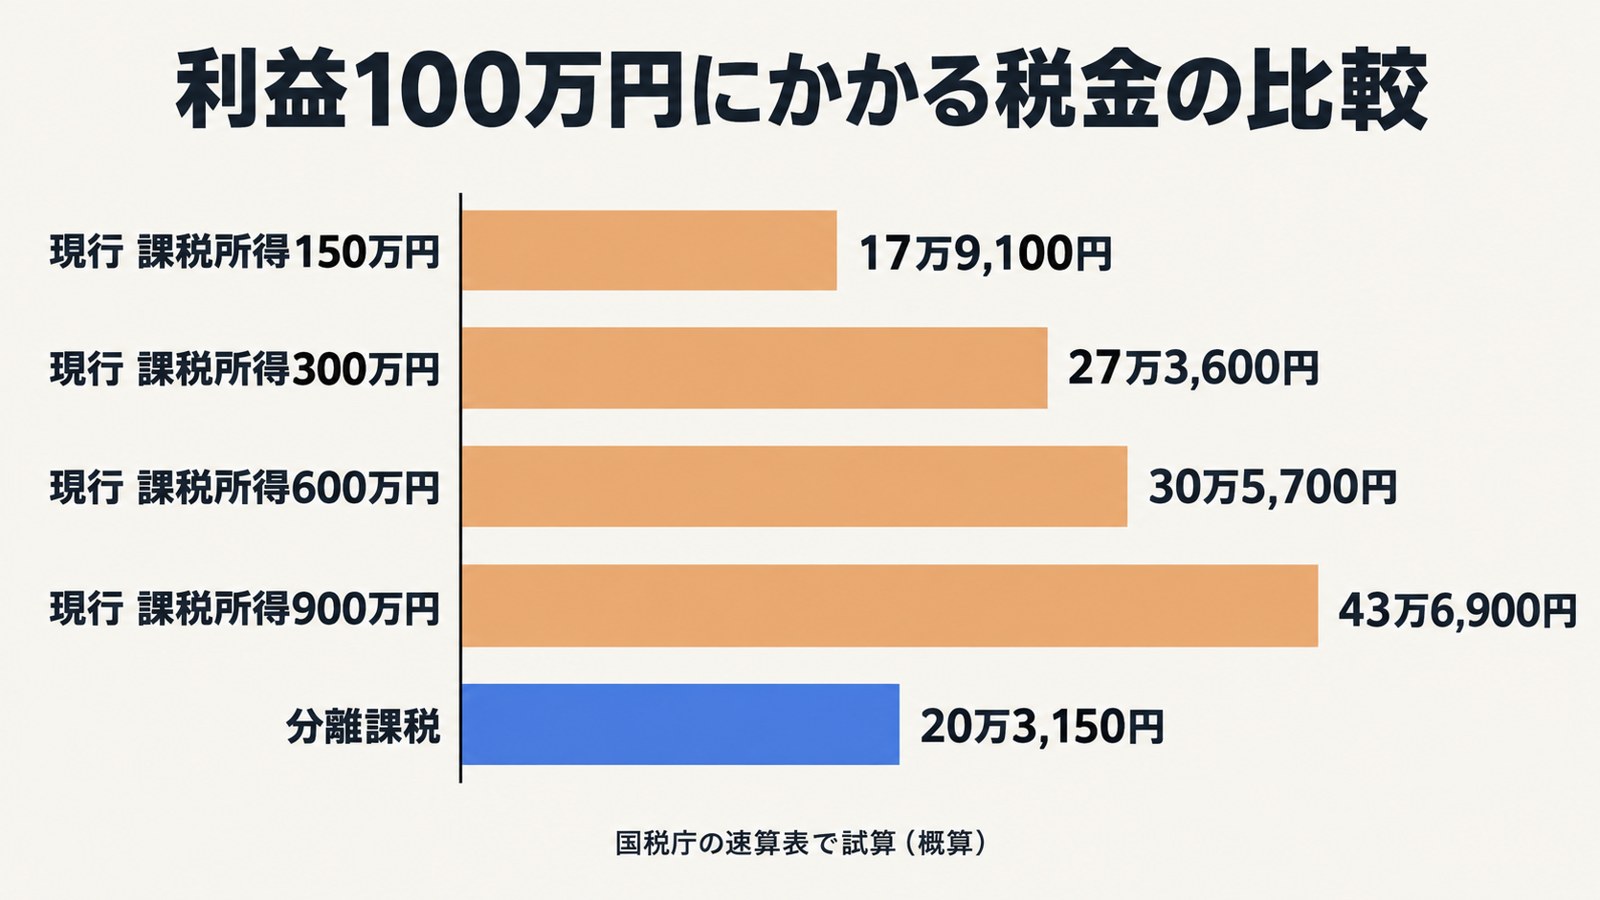
暗号資産で100万円の利益が出た場合の、追加の税金を比べました。分離課税なら、所得にかかわらず約20万3,150円です。
| 暗号資産を除く課税所得 | 現行の追加税額 | 分離課税 | 差 |
|---|---|---|---|
| 150万円 | 約17万9,100円 | 約20万3,150円 | 約2万4,000円増 |
| 300万円 | 約27万3,600円 | 約20万3,150円 | 約7万500円減 |
| 600万円 | 約30万5,700円 | 約20万3,150円 | 約10万2,600円減 |
| 900万円 | 約43万6,900円 | 約20万3,150円 | 約23万3,800円減 |
(試算:国税庁の所得税の速算表を使用。復興特別所得税2.1%を含み、住民税は利益の10%として計算。所得控除の額は変わらない前提の概算。100円未満を四捨五入)
課税所得300万円の人は、利益の一部が20%の税率帯にかかります。そのため、分離課税にすると年7万円ほど税金が軽くなります。所得税率10%の帯に利益が収まる人は、今と分離課税でほぼ同じ水準です。
所得が低いと増える理由
課税所得が150万円の人は、今の所得税率が5%です。利益100万円が加わっても、多くは10%の税率帯に収まります。住民税10%を足しても約18%で、分離課税の約20.3%より低くなります。
試算をしてみて意外だったのは、この逆転でした。パートや年金生活で所得が少ない人は、今のほうが有利な場合があるわけです。
損失の繰越で得するケース
もう一つの変化は、損失を3年間繰り越せることです。たとえば2028年に50万円の損失、2029年に80万円の利益が出たとします。損失を繰り越せば、2029年に課税されるのは30万円だけです。
今の制度では損失を翌年に持ち越せません。値動きの大きい暗号資産では、この差が効いてきます。大綱では「一定の要件」の下で認めるとされ、毎年の確定申告などが必要になるとみられます。
立場別の影響と注意点
結論として、影響が大きいのは、国内業者で取引していて所得が高めの会社員です。
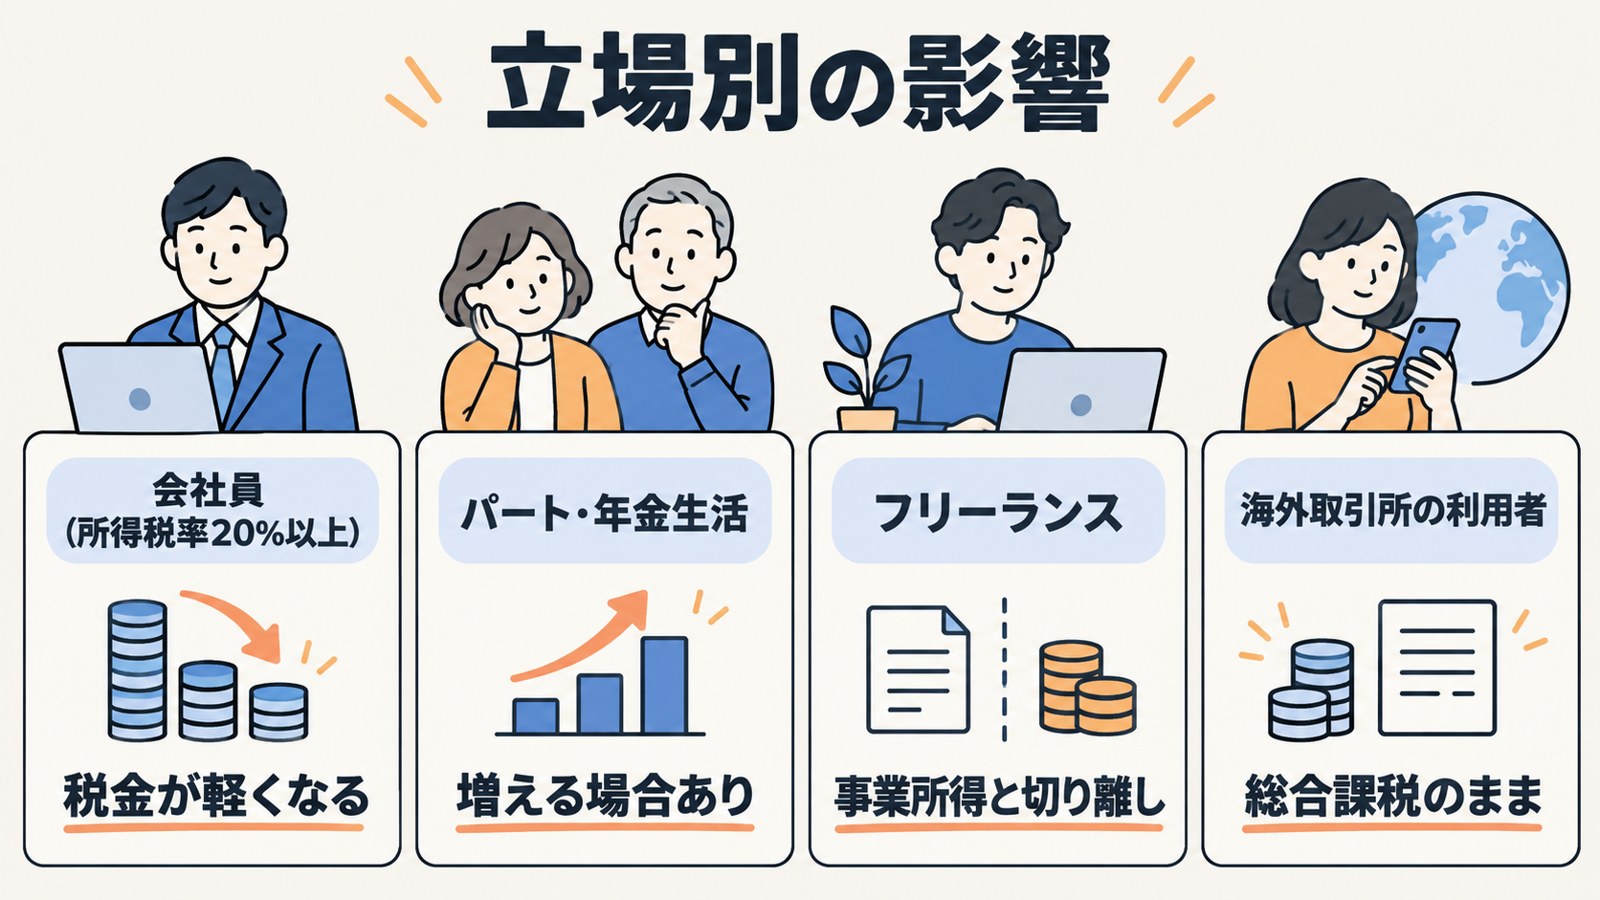
| 立場 | 主な影響 |
|---|---|
| 会社員(所得税率20%以上) | 税率が下がり、税負担が軽くなる |
| パート・主婦(主夫)、年金生活 | 所得が低いと税負担が増える場合あり |
| フリーランス | 対象取引の利益は事業所得と切り離される |
| 海外取引所・DEXの利用者 | 分離課税の対象外とみられ、条件も厳しくなる |
1か所から給与を受け、年末調整を済ませた会社員の場合の話です。給与以外の所得が年20万円以下なら、原則として所得税の確定申告は不要です。住民税の申告の要否は、別に確認してください。分離課税になった後の申告の要否は、今後の法令で確認が必要です。
副業収入との関係は副業収入が20万円を超えたら確定申告が必要?で解説しています。
フリーランスの方も、分離課税の対象となる取引の利益は、事業所得と合算されなくなります。暗号資産の取引が事業に関わる場合は、所得区分を個別に確認してください。確定申告の全体像はフリーランスの確定申告節税ガイド2026年版も参考にしてください。
今からできる準備
結論から言うと、取引履歴を保存し、2027年までに売るかどうかを試算で判断することです。
- 国内業者から届く年間取引報告書と、取引履歴を保存する
- 海外取引所やDEXの資産は、国内業者で扱われている銘柄かを確認する
- 上の表で、自分の課税所得なら分離課税が有利かを確かめる
- 今後出る政令で、施行日が確定するかを確認する
今の利益を計算する方法
国税庁は、国内業者から届く年間取引報告書を使った計算方法を案内しています。報告書の数字を国税庁の「暗号資産の計算書」に入力すると、1年間の所得を計算できます。
複数の業者を使っている人は、業者ごとの報告書をそろえる必要があります。取得価額(買ったときの値段)がわからないと、正しい利益を出せません。分離課税になった後も、この記録が計算の土台になります。
注意したいのは、2027年までの損失は新制度に引き継げないとする解説がある点です。大綱の繰越控除も、特定暗号資産の譲渡で生じた損失を対象にしています。含み損がある銘柄の売り時は、施行日の確定後に考えても遅くありません。
2027年までに売るべきか
所得税率が高い人は、2028年以降に売ったほうが税金は軽くなる見込みです。反対に所得税率5%の人は、2027年までに売るほうが有利な場合があります。
ただし、税金だけで売り時を決めると、値下がりの影響のほうが大きくなることもあります。施行日が確定したら、自分の税率帯と相場の両方を見て判断してください。
長期の資産形成が目的なら、非課税で運用できる新NISAとの使い分けも考えておきたいところです。投資信託の選び方は新NISAつみたて投資枠おすすめ投資信託2026年版で紹介しています。
よくある質問
Q1. 暗号資産 分離課税はいつから始まりますか?
A. 2028年1月1日以後の取引から始まる見通しです。改正法の施行日を決める政令で確定します。
Q2. 税率は何%になりますか?
A. 所得税15%と住民税5%の合計20%です。復興特別所得税と防衛特別所得税を含めると約20.3%になります。
Q3. 海外取引所で売った場合も分離課税ですか?
A. 大綱の対象は国内の暗号資産取引業者への譲渡などに限られています。海外取引所やDEXでの売却は、総合課税のまま残るとみられます。
Q4. 2027年に出た損失は、2028年以降の利益と相殺できますか?
A. 新しい繰越控除は、特定暗号資産の譲渡で生じた損失が対象です。施行前の損失は引き継げないとする解説があり、詳細は今後の法令で確認が必要です。
Q5. 暗号資産をNISAで買えるようになりますか?
A. 暗号資産ETFは株式等と同じ課税にする方針ですが、NISAの対象にするかどうかの公式な発表は見当たりません。
Q6. 株の損失と暗号資産の利益は相殺できますか?
A. できない見込みです。分離課税になっても、暗号資産の損益は株式などの損益とは別に計算します。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

まとめ・次にやること
暗号資産 分離課税は、2028年1月1日以後の取引から始まる見通しです。税率は約20.3%、損失は3年間繰り越せます。所得税率が高い人ほど有利で、所得税率5%の人は増税になる計算です。
次の3つを、施行日が確定する2027年までに進めてください。
- 年間取引報告書と取引履歴をまとめて保存する
- 自分の課税所得で、現行と分離課税のどちらが有利かを試算する
- 国内の登録業者で扱われている銘柄かどうかを確認する
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 財務省「令和8年度税制改正の大綱」(確認日: 2026-10-27)
- 金融庁 第221回国会 国会提出法案(確認日: 2026-10-27)
- 金融庁 金融商品取引法等改正法案 要綱(PDF)(確認日: 2026-10-27)
- 金融庁「令和8年度税制改正の主要項目」(PDF)(確認日: 2026-10-27)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(PDF)(確認日: 2026-10-27)
- 国税庁「暗号資産に関する税務上の取扱い(計算書)」(確認日: 2026-10-27)
- 金融庁 金融商品取引法等改正法案 概要(PDF)(確認日: 2026-10-27)
- 国税庁 タックスアンサーNo.2260 所得税の税率(確認日: 2026-10-27)
- 国税庁 タックスアンサーNo.1900 給与所得者で確定申告が必要な人(確認日: 2026-10-27)
※本記事は2026年10月27日時点の公的資料をもとに作成しています。適用開始日は政令で確定します。税額は記事内の前提による概算で、実際の税額は個人の状況で異なります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。