本記事には広告(アフィリエイトリンク)を含みます。
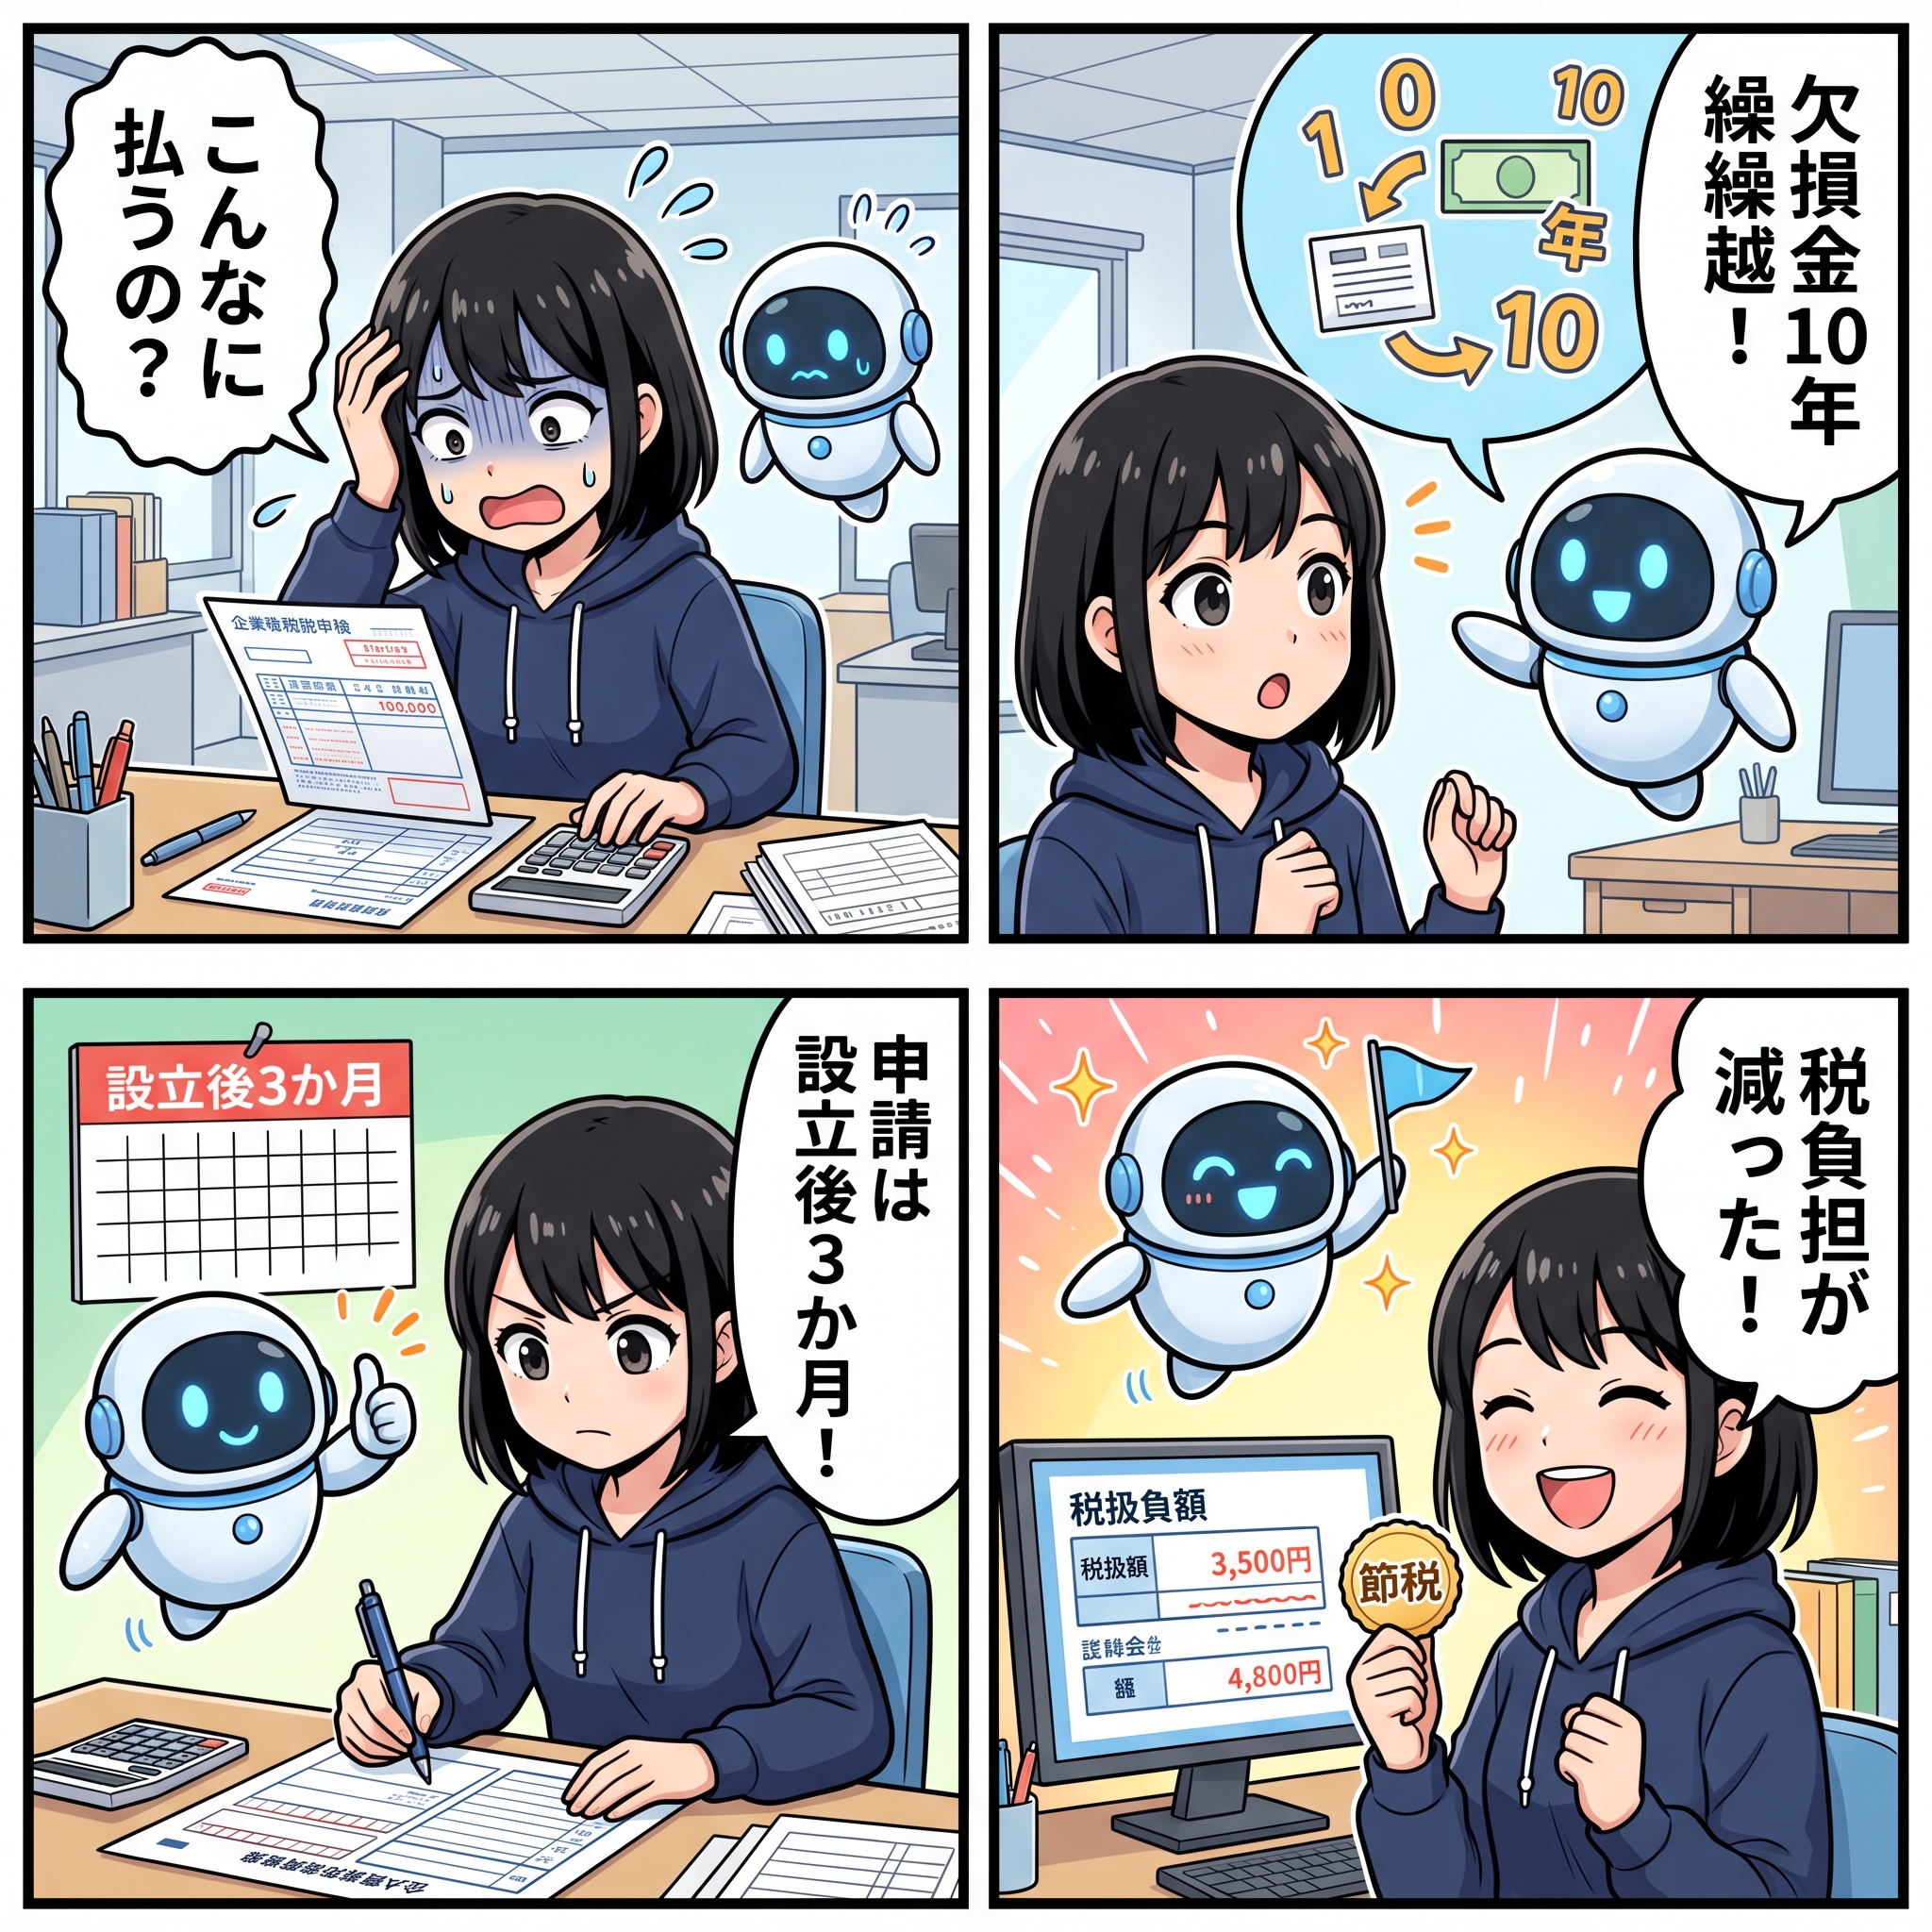
① ハルカが高額な法人税の請求書を見て驚く
② AIくんが「青色申告を使えば節税できるよ!」と説明
③ ハルカがパソコンで申告書類を作成
④ 税金が大幅に減って大喜びのハルカ
この記事でわかること
法人の青色申告とは
青色申告 法人 メリットを正しく把握することは、中小企業の税負担を抑えるための第一歩です。法人の青色申告とは、複式簿記で帳簿を整えたうえで税務署の承認を受け、毎期期限内に確定申告書(青色申告書)を提出する制度のことです。
個人事業主の青色申告とは制度の根拠法令が異なります。承認を受けた法人は、欠損金の繰越控除・少額減価償却資産の特例・繰り戻し還付という3つの税制優遇を受けられます。
私が経営者の相談を受ける中で、「法人でも青色申告ができるとは知らなかった」という声を頻繁に聞きます。白色申告のまま数年が経過し、節税の機会を逃しているケースが少なくありません。制度の把握は早いほど有利です。
青色申告をする法人の3つのメリット
📊 法人青色申告 3大メリット比較
中小法人は所得100%まで控除OK
キャッシュフロー改善に直結!
資金繰りの救済策として有効
(登記完了)
3か月以内
に申請
「青色申告の
承認申請書」
帳簿作成
(義務)
に特典が
自動適用
📊 法人青色申告 3大メリット
青色申告を選択した法人には、白色申告では受けられない税制上の恩恵が用意されています。特に資本金1億円以下の中小法人にとって、キャッシュフローの改善に直結する制度が揃っています。
3つのメリットをそれぞれ詳しく解説します。要件を正確に理解して活用することが大切です。
メリット1: 欠損金を10年間繰り越せる(中小法人は所得100%まで控除)
赤字(欠損金)が出た事業年度に青色申告書を期限内に提出すると、その欠損金を翌年以降の黒字と相殺できます。
中小法人(資本金1億円以下)は、繰越控除の上限が所得金額の100%です。 十分な欠損金があれば黒字をゼロにして法人税を圧縮できます。大法人は控除前所得の50%が上限のため、100%控除は中小法人だけの強み。繰越期間は、平成30年(2018年)4月1日以後に発生した欠損金で最長10年間です。
適用には次の3つの条件を満たす必要があります。
- 赤字が生じた事業年度に青色申告書を期限内に提出したこと
- 翌年以降も確定申告書を連続して提出し続けること(1期でも途切れると適用不可)
- 欠損が生じた事業年度の帳簿書類を保存すること
繰越期間を超えた分は切り捨てとなります。古い事業年度から順に控除される点も覚えておいてください。
メリット2: 少額減価償却資産を一括費用計上できる【2026年4月から40万円未満に拡大】
通常、一定額以上の資産は複数年にわたって減価償却します。しかし、青色申告書を提出する中小企業者は少額減価償却資産の特例を使って、一定額未満の資産を購入年度に全額費用計上できます。
令和8年(2026年)4月1日から、特例の上限額が引き上げられました。
| 項目 | 改正前 | 改正後(2026年4月1日以降の取得分) |
|---|---|---|
| 取得価額の上限 | 30万円未満 | 40万円未満 |
| 従業員数の要件 | 500人以下 | 400人以下 |
| 年間合計上限額 | 300万円 | 300万円(変わらず) |
| 適用期限 | 令和8年3月31日 | 令和11年3月31日まで延長 |
たとえば39万円のノートPCを2026年4月以降に購入した場合、改正前は3年以上かけて減価償却する必要がありました。今後は購入年度に全額費用計上できます。経費計上できるものを広げたい場合は、法人の経費で落とせるもの一覧【2026年版】も参考になります。
メリット3: 欠損金の繰り戻し還付で既払い法人税を取り戻せる
「前期は黒字で法人税を納めたが、当期は赤字になった」という場合に使える制度が繰り戻し還付です。当期の欠損金を前期の黒字に繰り戻し、すでに納付した法人税の還付を受けられます。中小企業だけに認められた特例。
手続きとして、確定申告書と同時に還付請求書を税務署に提出します。先日、飲食業を営む経営者から「コロナ禍の赤字で前期の税金が戻ってきた」という話を聞きました。まさにこの制度を活用されたケースです。
還付を受けることで手元の資金が回復し、経営の立て直しに役立てられます。大法人は原則として利用できないため、中小企業特有の節税手法として押さえておく価値があります。
青色申告のデメリット
メリットが多い青色申告ですが、白色申告と比べて記帳の手間が増える点は正直に把握しておく必要があります。
青色申告では複式簿記での記帳が必須です。借方・貸方に分けて取引を記録するスタイルが前提のため、単式簿記よりも習得にコストがかかります。
ただし、会計ソフトを使えば日常的な記帳はほぼ自動化できます。税理士への依頼コストと節税額を比較したうえで判断することをおすすめします。
青色申告の申請手続き
申請自体は「青色申告の承認申請書」を税務署に提出するだけで完結します。ただし、期限を1日でも過ぎると翌事業年度からしか適用されません。 設立直後または申請を検討し始めた段階で、速やかに動くことが重要です。
会社設立日
3ヶ月以内
本店所在地
却下なければ承認
複式簿記で記帳
📒 青色申告書類の作成なら弥生シリーズ
売上実績No.1!3人に2人が選ぶ会計・確定申告ソフトです。法人の青色申告に必要な複式簿記・貸借対照表・損益計算書をすべて自動で作成。クラウドで自動仕訳・自動計算してくれるため、税理士費用の節約にもつながります。初年度無償プランもあり、まずは無料ではじめてみることができます。

設立時(新会社)の申請
新たに会社を設立した場合の提出期限は、次の2つのうちいずれか早い日です。
- 設立日から3ヶ月以内
- 最初の事業年度終了日の前日
提出先は本店所在地を管轄する税務署です。書式は国税庁のWebサイトから入手できます。
なお、承認の通知は届きません。申請後に却下の通知がなければ承認されたとみなされます。 申請書のコピーを手元に保管しておくと安心です。
既存の会社が途中から申請する場合
白色申告を続けてきた会社が青色申告に切り替える場合の期限は次のとおりです。
- 適用を受けたい事業年度の開始日の前日まで
たとえば、2027年4月1日開始の事業年度から適用したい場合、2027年3月31日が提出期限です。期限を過ぎると次の事業年度まで待つ必要があります。早めの申請が肝心です。
青色申告の活用とあわせて、役員報酬を使った節税も有効な手段です。詳細は役員報酬で節税する方法【2026年版】をご覧ください。
白色申告と青色申告の比較表
白色申告と青色申告の主な違いを一覧にまとめました。制度の選択の参考にしてください。
| 比較項目 | 白色申告 | 青色申告 |
|---|---|---|
| 記帳方式 | 単式簿記でも可 | 複式簿記が必要 |
| 欠損金の繰越控除 | 不可 | 最長10年(中小法人は100%控除) |
| 少額減価償却資産の特例 | 不可 | 40万円未満を一括費用計上(2026年4月〜) |
| 欠損金の繰り戻し還付 | 不可 | 中小企業に適用可 |
| 税務申告の手間 | 少ない | 複式簿記の記帳が必要 |
| 承認申請 | 不要 | 税務署への申請書提出が必要 |
節税効果を考えると、記帳の手間を大きく上回るメリットが得られます。
よくある質問(FAQ)
Q1: 青色申告の承認を取り消されることはありますか?
あります。帳簿書類の不保存・虚偽記載・青色申告書の期限後提出が繰り返された場合などに、税務署から取り消しの通知が届くことがあります。取り消しになると白色申告に戻り、翌々事業年度以降に再申請が必要です。日頃から適切な記帳と期限管理を徹底してください。
Q2: 欠損金の繰越控除を途中でやめることはできますか?
制度上、意図的にやめることはできません。ただし、確定申告書の提出が1期でも途切れると繰越控除の適用が失われます。毎期必ず期限内に申告を続けることが条件のため、申告漏れには十分ご注意ください。
Q3: 少額減価償却特例の「300万円の上限」はどの単位ですか?
1事業年度あたりの上限額です。年間を通じて取得した対象資産の合計が300万円に達した時点で、その事業年度内の特例適用は終了します。翌事業年度になれば上限はリセットされます。複数の資産を購入する場合は、購入時期の分散も検討してみてください。
Q4: 設立3年目の会社でも今から青色申告に切り替えられますか?
切り替え可能です。適用を受けたい事業年度の開始日の前日までに「青色申告の承認申請書」を提出すれば、翌事業年度から青色申告のメリットを受けられます。期限さえ守れば、設立後何年目でも申請できます。
Q5: 個人事業主の青色申告と法人の青色申告は別の制度ですか?
別の制度です。根拠法令が異なり、メリットの内容も違います。個人の青色申告は最大65万円の特別控除が主なメリットですが、法人の青色申告は欠損金繰越控除や少額減価償却特例が中心です。個人事業主から法人化した際は、改めて法人として申請し直す必要があります。
まとめ
法人の青色申告の主なメリットは3点です。
- 欠損金の10年繰越(中小法人は所得の100%まで控除)
- 少額減価償却資産の特例(2026年4月から40万円未満に拡大、2029年3月まで延長)
- 繰り戻し還付(前期の法人税を取り戻せる中小企業向け特例)
白色申告と比べて複式簿記の記帳が必要になりますが、節税インパクトは記帳コストを上回ります。新会社は設立日から3ヶ月以内、既存の会社は適用したい事業年度の開始日前日までに申請書を提出してください。
節税の早期着手が最大の節税対策です。
参考情報源
- 弥生株式会社「法人でも青色申告できる?」https://www.yayoi-kk.co.jp/kaikei/oyakudachi/hojin-aoiroshinkoku/(確認日: 2026-08-28)
- 道濟会計事務所「欠損金の繰越控除2026」https://dosai.jp/news/kessonkin-kurikoshi-koujo-2026/(確認日: 2026-08-28)
- 弥生株式会社「少額減価償却資産の特例(令和8年度改正)」https://www.yayoi-kk.co.jp/shinkoku/aoiroshinkoku/oyakudachi/shogakugenkashokyakushisan/(確認日: 2026-08-28)
📚 青色申告・法人税務におすすめの書籍
🛒 楽天市場で業務効率化グッズ・書籍をまとめてお得に
AI・DX推進・補助金活用に役立つ書籍やオフィス用品が楽天市場で揃います。楽天カード決済でポイント還元率アップ。楽天銀行・楽天証券と合わせて使う楽天経済圏で、資産形成コストを実質削減できます。

📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。