本記事には広告(アフィリエイトリンク)を含みます。
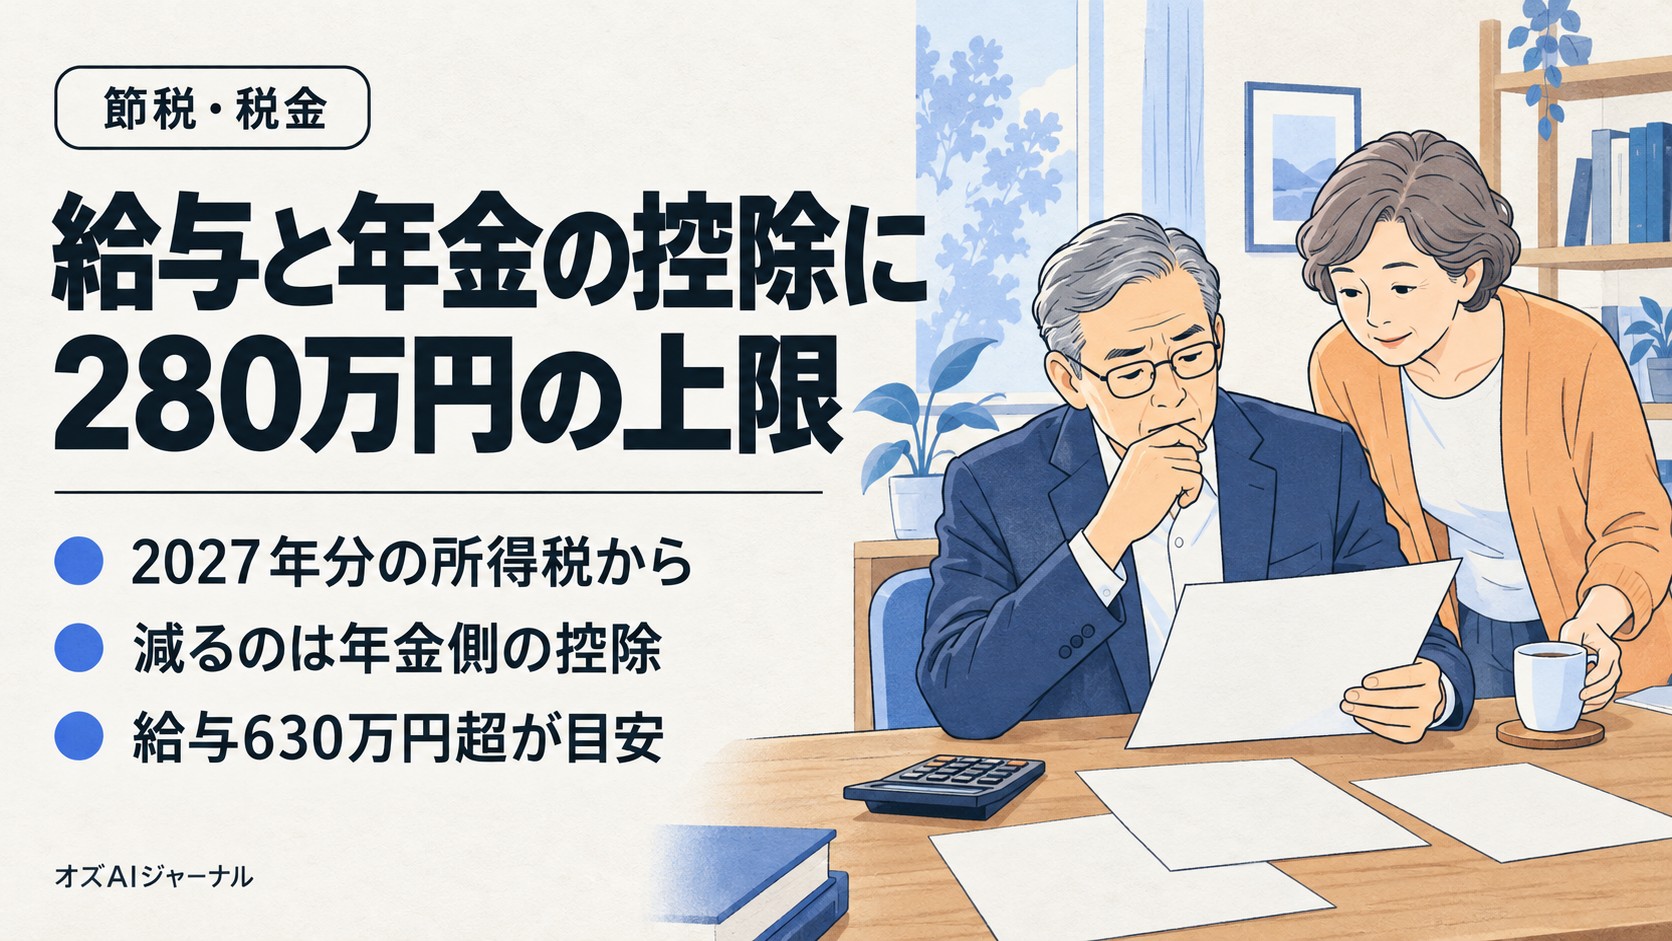
公的年金等控除は、2027年分の所得税から「給与所得控除との合計で280万円まで」に制限されます。働きながら年金を受け取り、給与が高めの人が対象です。
「年金をもらいながら働くと、税金が増えるの?」と心配な方もいるでしょう。私も財務省の解説と条文を読み比べました。減るのは年金側の控除だけで、給与所得控除は1円も減りません。
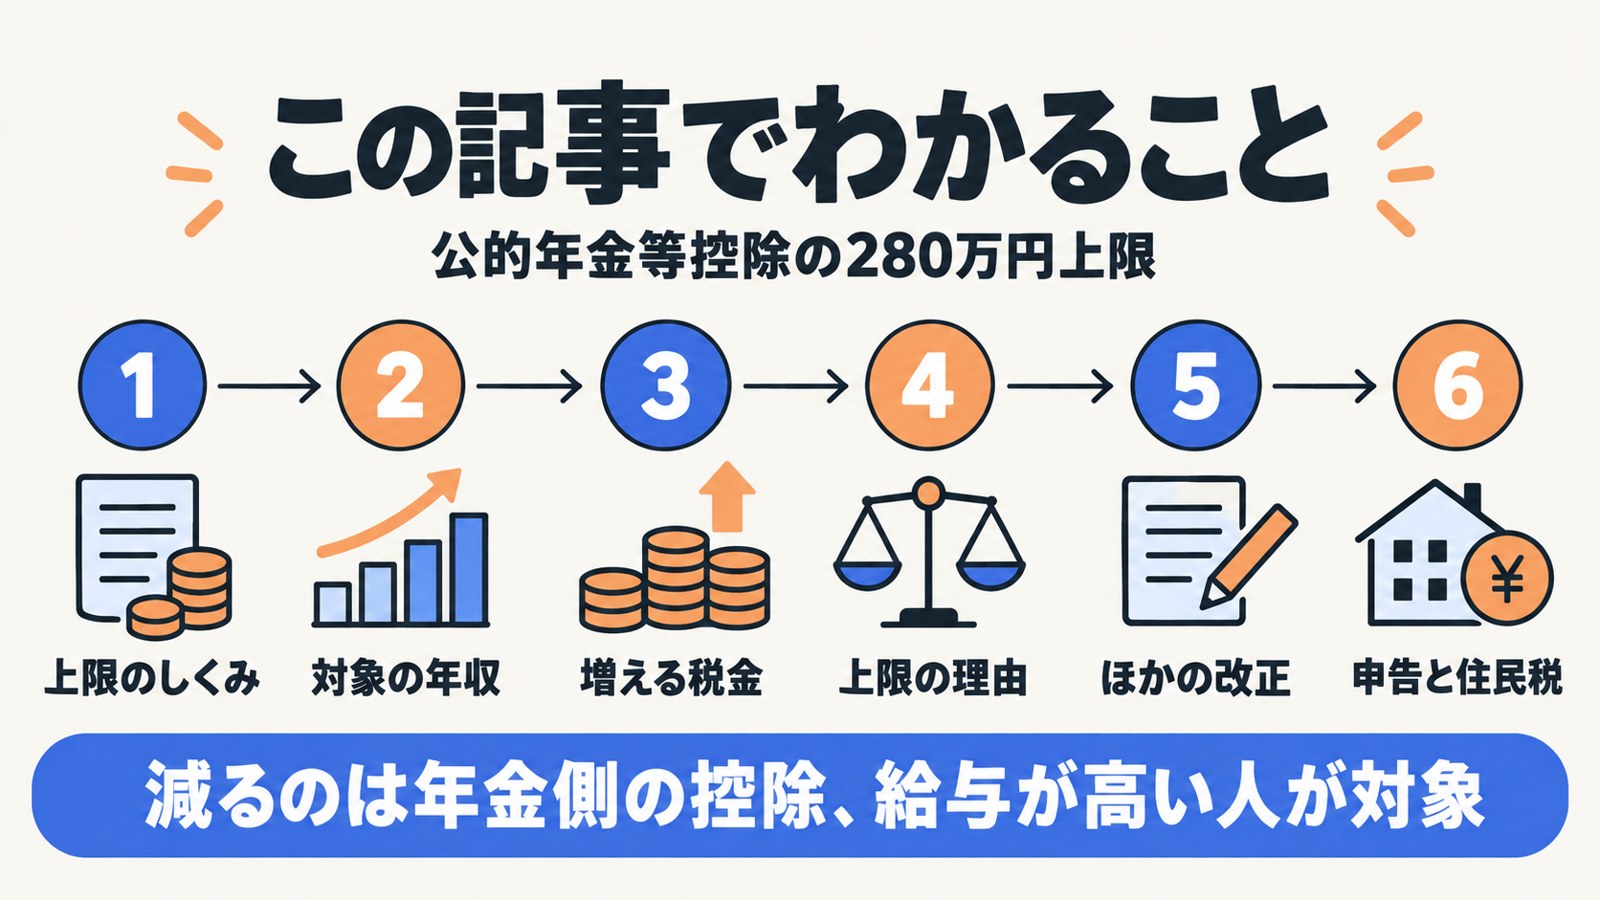
この記事でわかること
公的年金等控除 280万円の上限とは?決まっていること
結論として、2つの控除の合計が280万円を超えると、超えた分だけ公的年金等控除が減ります。
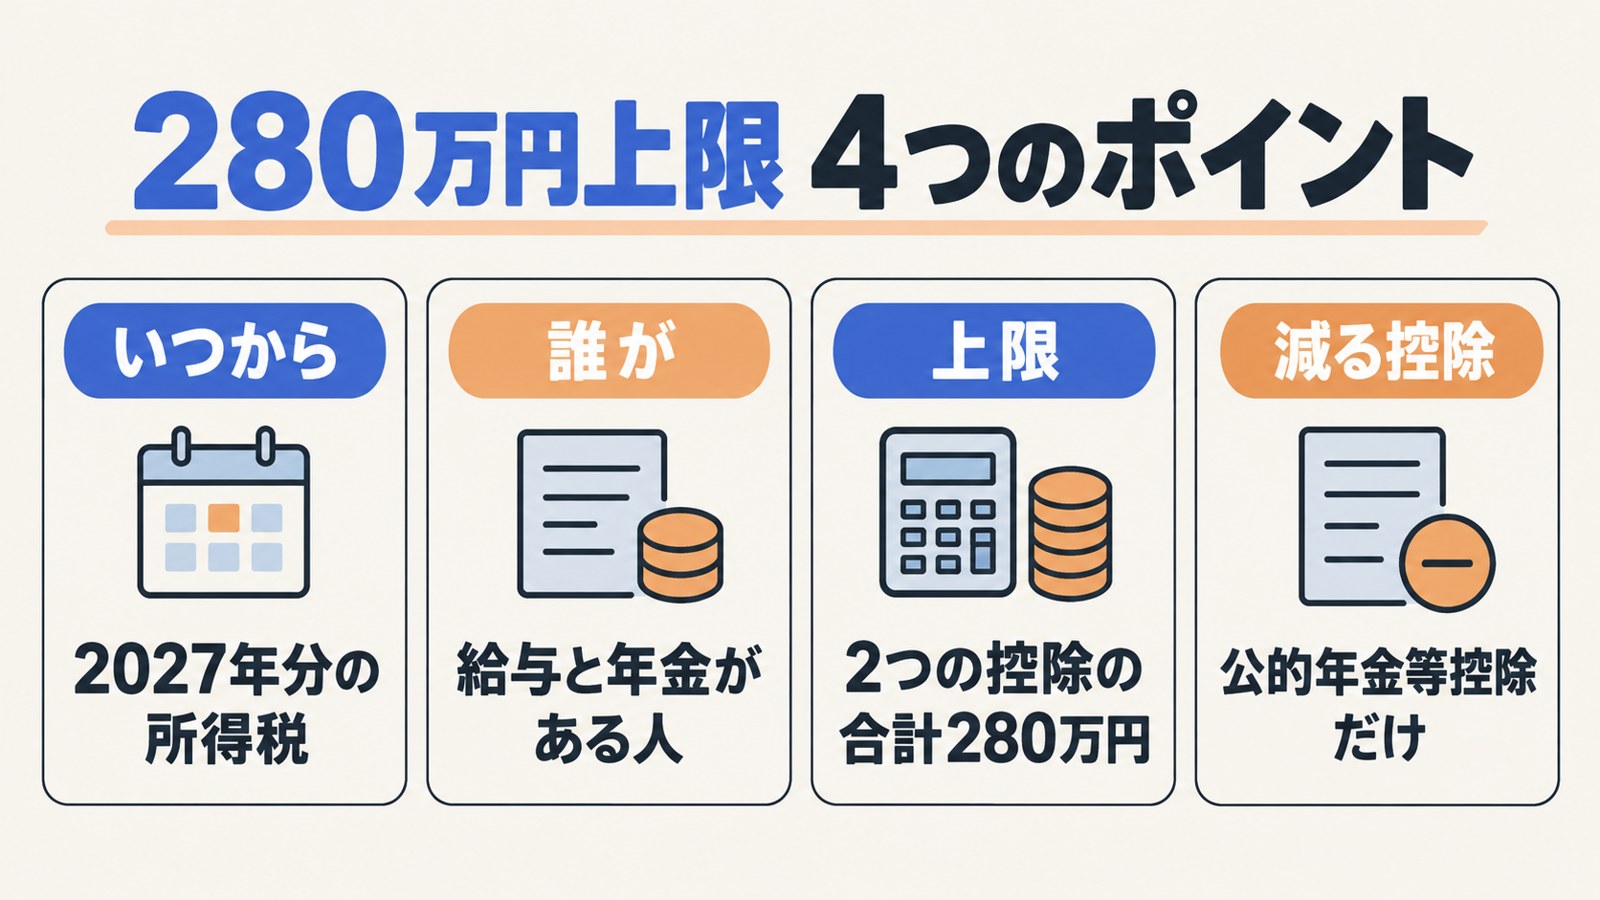
給与所得控除は、会社員の経費にあたる控除です。公的年金等控除(年金収入から差し引ける控除)は、年金を受け取る人向けの控除。これまでは両方を満額使えました。
| 項目 | 内容 | 状況 |
|---|---|---|
| ルール | 給与所得控除+公的年金等控除が280万円を超えたら、超えた分を年金側の控除から引く | 確定 |
| 対象 | 給与と公的年金等の両方の収入がある人(年齢は問わない) | 確定 |
| 所得税 | 2027年(令和9年)分から | 確定 |
| 根拠の法律 | 所得税法等の一部を改正する法律(令和8年法律第12号、2026年3月31日成立) | 確定 |
| 住民税 | 所得税と同じく反映されるかは公式資料で未確認 | 確認中 |
(出典:財務省 令和8年度税制改正の大綱、財務省 第221回国会提出法律案)
計算式は次のとおりです。
調整後の公的年金等控除 = 通常の公的年金等控除 -(給与所得控除+通常の公的年金等控除 - 280万円)
合計が280万円以下なら、何も変わりません。2026年分の税金にも影響はありません。
対象になるのはどんな人?年収の目安
ポイントは、65歳以上で年金が330万円以下なら、給与収入が630万円を超えると対象になることです。
まず、2つの控除の額を確認します。給与所得控除は、給与収入が850万円を超えると上限の195万円です。
| 給与等の収入 | 給与所得控除(2026・2027年分) |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超360万円以下 | 収入×30%+8万円 |
| 360万円超660万円以下 | 収入×20%+44万円 |
| 660万円超850万円以下 | 収入×10%+110万円 |
| 850万円超 | 195万円 |
(出典:国税庁 No.1410 給与所得控除)
65歳以上の公的年金等控除は、年金収入が330万円以下なら110万円です。280万円から110万円を引くと170万円。給与所得控除が170万円を超えるのは、給与収入が630万円を超えたときです。
| 年齢と年金収入 | 公的年金等控除 | 影響が出る給与収入の目安 |
|---|---|---|
| 65歳以上・年金330万円以下 | 110万円 | 630万円超 |
| 65歳未満・年金130万円以下 | 60万円 | 給与所得控除は最大195万円なので影響なし |
| 65歳未満・年金300万円 | 102.5万円 | 675万円超 |
(試算:年金以外の合計所得が1,000万円以下の場合の控除額。控除額の表は財務省 令和8年度税制改正の解説(PDF)をもとに計算)
65歳未満で年金が130万円以下なら、給与がいくら高くても対象外です。
年金以外の所得が1,000万円を超える人
公的年金等控除は、年金以外の合計所得が1,000万円を超えると小さくなります。65歳以上でも、年金330万円以下の控除は100万円です。2,000万円を超えると90万円まで下がります。
控除が小さいほど、280万円との差は広がります。そのため、給与がかなり高い人は上限の影響を受けにくくなる面があります。たとえば控除が100万円なら、給与所得控除195万円と足して295万円です。超える額は15万円で、110万円の人より10万円少なくなります。
(試算:65歳以上・年金330万円以下・給与850万円超の場合)影響が大きいのは、65歳以上で給与が高い人です。
いくら増える?年収別の試算
結論として、65歳以上で給与1,000万円・年金200万円の人は、所得税が年約5.9万円増えます。住民税にも同じく反映されれば、合計で年約8.4万円です。
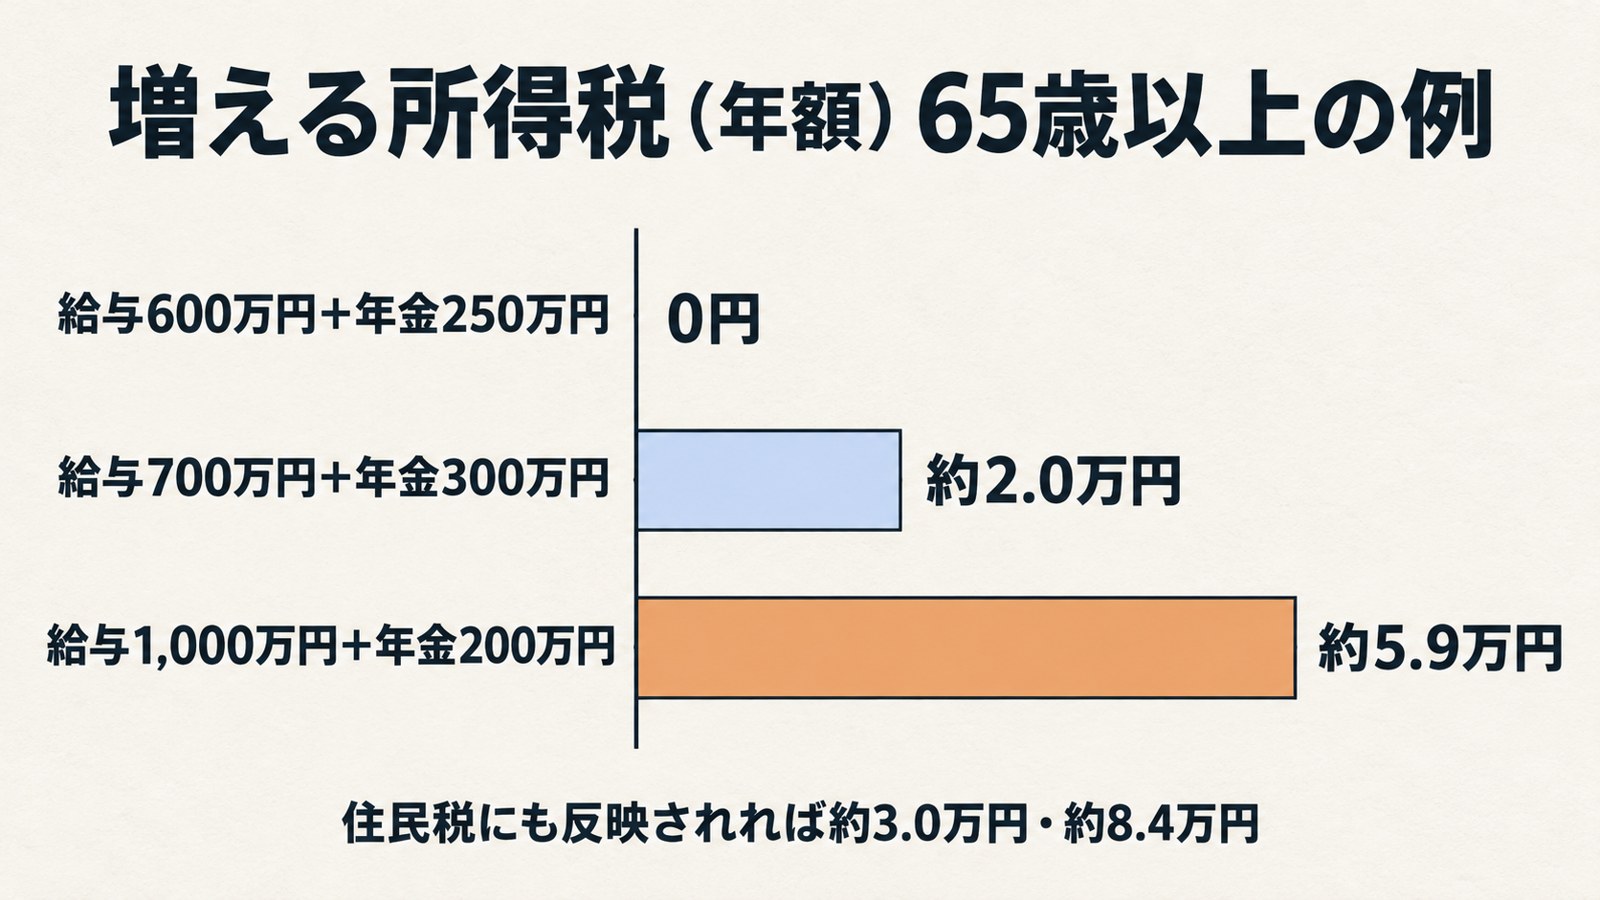
控除が減った分だけ、所得税を計算するときの年金の所得が増えます。増えた所得に所得税がかかる仕組みです。住民税への反映は、地方税の扱いが公式資料でまだ確認できていません。
| ケース(65歳以上) | 控除の合計 | 超える額 | 増える税金(年額) |
|---|---|---|---|
| 給与600万円+年金250万円 | 164万+110万=274万円 | 0円 | 0円 |
| 給与700万円+年金300万円 | 180万+110万=290万円 | 10万円 | 約2.0万円(住民税も反映なら約3.0万円) |
| 給与1,000万円+年金200万円 | 195万+110万=305万円 | 25万円 | 約5.9万円(住民税も反映なら約8.4万円) |
(試算:所得税の増加=超える額×所得税率×1.021。カッコ内は住民税10%にも同じく反映された場合の合計。所得税率は給与700万円の例で20%、1,000万円の例で23%と仮定。1.021は2027年分からの復興特別所得税1.1%と防衛特別所得税1%の合計)
給与1,000万円・年金200万円の計算
年金の控除は110万円から85万円に下がります。年金の所得は90万円から115万円へ、25万円増えます。
所得税は25万円×23%×1.021で約5万8,700円。住民税にも反映されれば、25万円×10%で2万5,000円が加わります。その場合は合計年約8万3,700円の負担増です。
64歳でも影響はある
64歳で給与1,000万円・年金300万円の人も試算しました。年金の控除は102.5万円で、合計297.5万円です。超える17.5万円に税金がかかり、所得税は年約4.1万円増えます。住民税にも反映されれば、合計約5.9万円です。
(試算:所得税率23%と仮定。17.5万円×23%×1.021+17.5万円×10%)
なお、給与と年金の両方がある人向けの所得金額調整控除(最大10万円)は、改正後も変わりません。財務省の解説で確認しました。
なぜ上限ができた?在職老齢年金との関係
結論として、給与だけの人との「税負担の差」をなくす第一歩と説明されています。
同じ収入でも、給与と年金に分かれていると控除を2つ使えます。給与だけの人より税金が軽くなるため、公平性の面から指摘されてきました。
たとえば、給与1,200万円だけの人の給与所得控除は195万円です。給与1,000万円と年金200万円に分かれた人は、控除が合計305万円になります。同じ1,200万円の収入でも、控除に110万円の差がありました。
(試算:65歳以上、年金以外の合計所得1,000万円以下の場合)
背景にあるのが、在職老齢年金(働く高齢者の年金を減らす仕組み)の見直しです。2026年4月から、年金が減り始める基準が月65万円に上がりました。給与を得ながら年金を多く受け取る人が増えると見込まれます。手取りの変化は在職老齢年金廃止で手取りはいくら増える?で試算しています。
財務省の資料によると、増収見込みは平年度50億円です。財務省の解説では、年金収入が増える人は手取りが減らない範囲で調整するとしています。年金収入が変わらない人には、影響が出ない形にする考えです。上限の280万円は、2025年度の与党税制改正大綱で決まっていました。今回の法改正で、正式に条文に入った形です。
2027年分から変わるほかの税金
ポイントは、2027年分は280万円の上限以外にも、所得税の計算がいくつか変わることです。
働きながら年金を受け取る人に関係しそうな改正を、財務省の大綱から拾いました。
| 改正 | 内容 | 適用 |
|---|---|---|
| 防衛特別所得税 | 所得税額に1%を上乗せ | 2027年分から |
| 復興特別所得税 | 2.1%から1.1%に引き下げ | 2027年分から |
| 給与所得控除の最低額 | 2026・2027年分は74万円(2028年分から69万円) | 特例 |
| 公的年金等控除の上限 | 給与所得控除との合計280万円まで | 2027年分から |
(出典:財務省 令和8年度税制改正の大綱)
所得税に上乗せされる税金の合計は2.1%で、今と同じです。内訳が変わるだけなので、税額への影響はほぼありません。試算で1.021を掛けているのは、この合計の2.1%です。2027年分からは、ひとり親控除も38万円に変わります。詳しくはひとり親控除の改正2026をご覧ください。
年金の天引きされない額も変わった
日本年金機構によると、年金から所得税が天引きされない額の目安も変わりました。65歳以上は年金収入205万円未満から214万円未満に上がりました。65歳未満は155万円未満から164万円未満です。
この変更は、天引きの有無の目安です。280万円の上限による税額の変化は、天引きでは調整されないとみられます。年金の天引きがゼロでも、確定申告で税金を納める場合があります。
確定申告と住民税はどうなる?
ポイントは、対象になる人は確定申告で精算する可能性が高いことです。
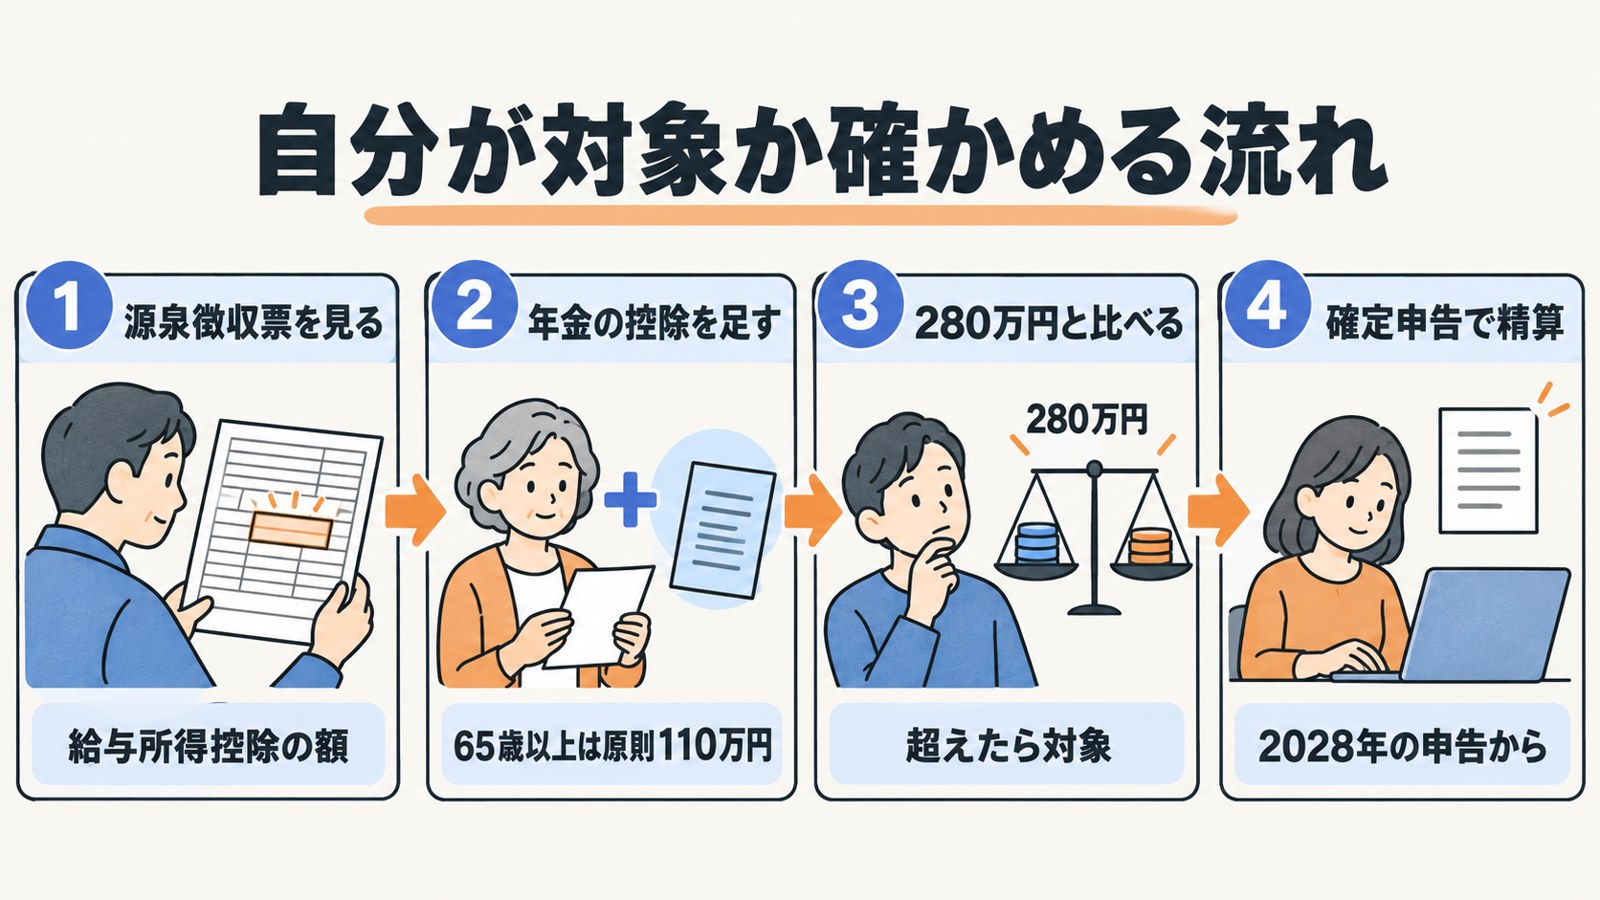
年末調整は給与だけを計算するため、年金の控除の調整は入らないと考えられます。もともと給与が高い人は、年金の所得が20万円を超えると確定申告が必要です。
- 給与の年末調整:年金の控除の調整は入らないとみられる
- 確定申告:給与と年金を合算し、ここで上限が反映される
- 住民税:同じ上限が反映されるかは、地方税の扱いを確認中
年金の「確定申告不要制度」は、給与所得がある人はほぼ使えません。条件は年金受給者の確定申告不要制度2026年版で確認できます。
(出典:国税庁 No.1600 公的年金等の課税関係、国税庁 No.1900 給与所得者で確定申告が必要な人)
年金から天引きされる源泉徴収の扱いが変わるかどうかは、公式資料に記載がありません。国税庁の案内が出たら確認が必要です。
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

自分はどうなる?立場別の影響
結論として、影響があるのは「給与が高く、年金も受け取る人」だけです。パートや年金だけの人は変わりません。
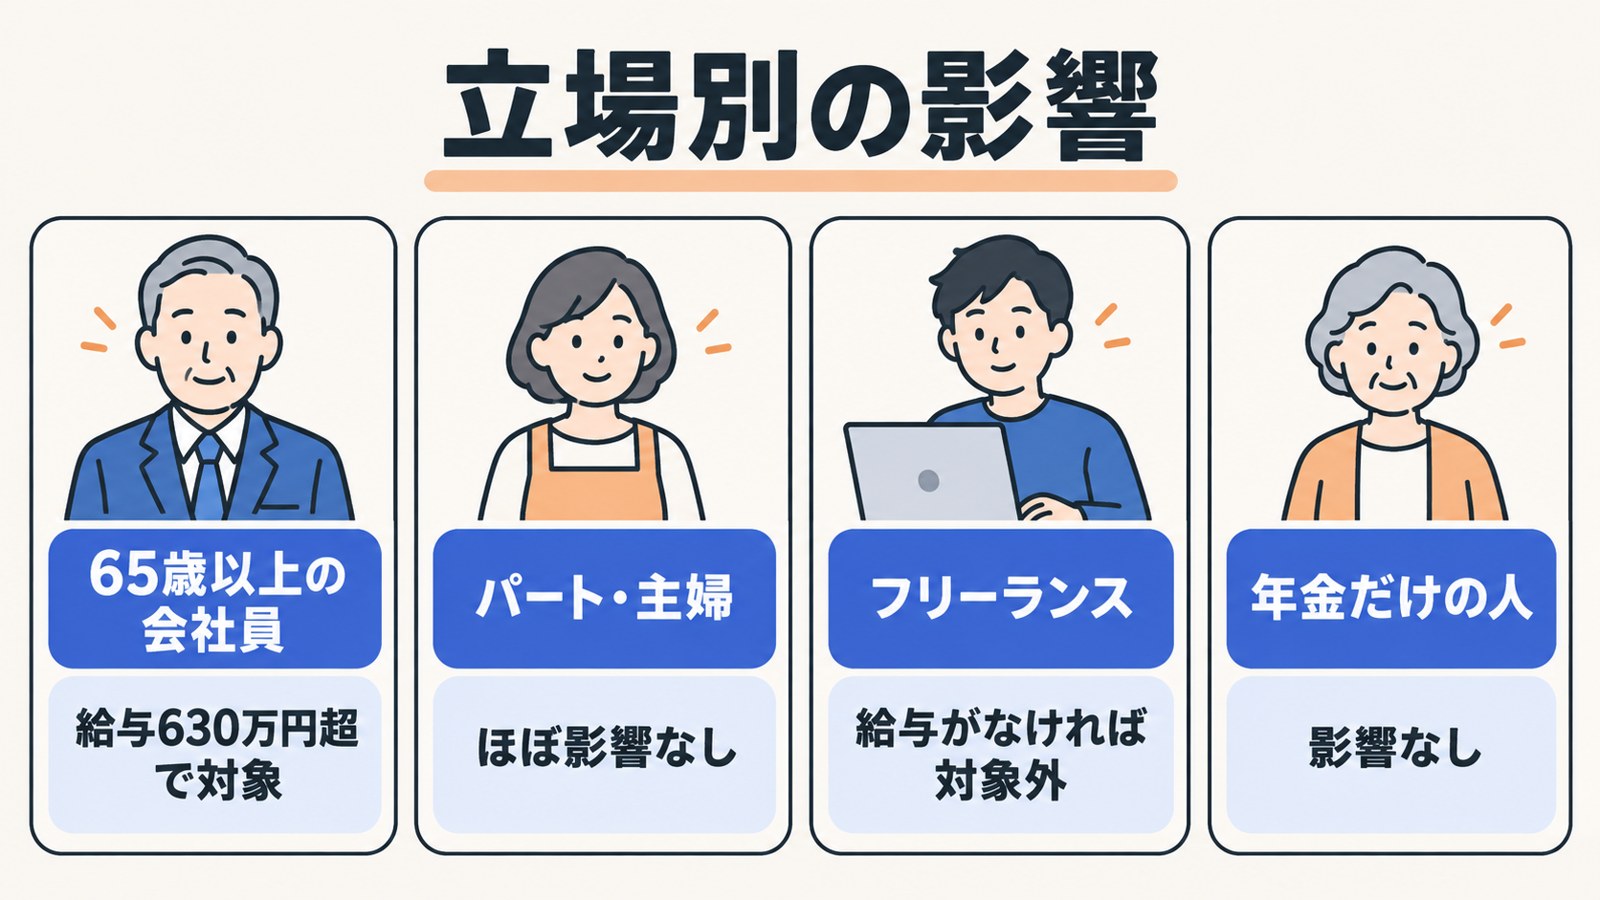
次の2つを用意して、控除の合計を計算してみてください。
- 源泉徴収票の「支払金額」(国税庁の表で給与所得控除の額を出す)
- 年金の源泉徴収票(公的年金等の支払金額)
| 立場 | 影響 |
|---|---|
| 会社員(65歳以上で給与630万円超・年金あり) | 対象。2027年分から税金が増える |
| 会社員(60〜64歳で年金を受給中) | 年金が多く、給与が1,000万円を超えるような場合のみ |
| パート・主婦(主夫) | 給与が少ないため、ほぼ影響なし |
| フリーランス(給与なし) | 事業所得は対象外。役員報酬など給与があれば対象 |
| 定年後・年金だけの人 | 給与がないため影響なし |
資料を読んで気づいたのは、企業年金も「公的年金等」に含まれる点です。確定給付企業年金を年金で受け取りながら、役員として報酬を得る人も対象になりえます。2027年分から始まる防衛特別所得税は防衛特別所得税はいつから?で解説しています。
よくある質問
Q1. 公的年金等控除 280万円の上限はいつから始まりますか?
A. 所得税は2027年(令和9年)分からです。2027年1月以降の収入が対象で、2028年の確定申告で反映されます。
Q2. 給与所得控除も減るのですか?
A. 減りません。280万円を超えた分は、公的年金等控除の側だけから差し引かれます。
Q3. 65歳未満でも対象になりますか?
A. 年齢の制限はありません。ただ65歳未満は年金の控除が小さいため、給与と年金がどちらも高い人に限られます。
Q4. 企業年金やiDeCoの年金受け取りも含まれますか?
A. 確定給付企業年金などは「公的年金等」に含まれます。iDeCoを年金形式で受け取る場合も、公的年金等の扱いです。
Q5. 住民税も増えますか?
A. 10月30日時点で、住民税への適用は公式資料で確認できていません。反映される場合は、2027年の所得にかかる2028年度分からになります。
Q6. 今からできる対策はありますか?
A. 年金の受け取りを繰り下げると、その間の年金収入がなくなり上限の影響も受けません。損得は年金額全体で判断してください。
まとめ・次にやること
公的年金等控除 280万円の上限は、2027年分の所得税から始まります。減るのは年金側の控除だけで、影響は給与が高く年金もある人に限られます。
働きながら年金を受け取る方は、次の3つから始めてください。
- 今年の源泉徴収票で、給与所得控除の額を確認する
- 年金の控除(65歳以上は原則110万円)と足し、280万円を超えるか計算する
- 超える場合は、2028年の確定申告に向けて税理士や税務署に相談する
年金の受け取り方を見直すなら年金は繰り上げと繰り下げどちらが得?も参考にしてください。正式な計算方法は、国税庁の案内で確認できます。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 財務省 令和8年度税制改正の大綱(確認日: 2026-10-30)
- 財務省 令和8年度税制改正の大綱 増減収見込額(確認日: 2026-10-30)
- 財務省 令和8年度 税制改正の解説 所得税法の改正(PDF)(確認日: 2026-10-30)
- 財務省 第221回国会提出法律案(確認日: 2026-10-30)
- 国税庁 No.1410 給与所得控除(確認日: 2026-10-30)
- 国税庁 No.1600 公的年金等の課税関係(確認日: 2026-10-30)
- 国税庁 No.1900 給与所得者で確定申告が必要な人(確認日: 2026-10-30)
※本記事は2026年10月30日時点の公的資料をもとに作成しています。試算は記事内の前提による目安で、実際の税額は所得控除や税率により変わります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。