本記事には広告(アフィリエイトリンク)を含みます。
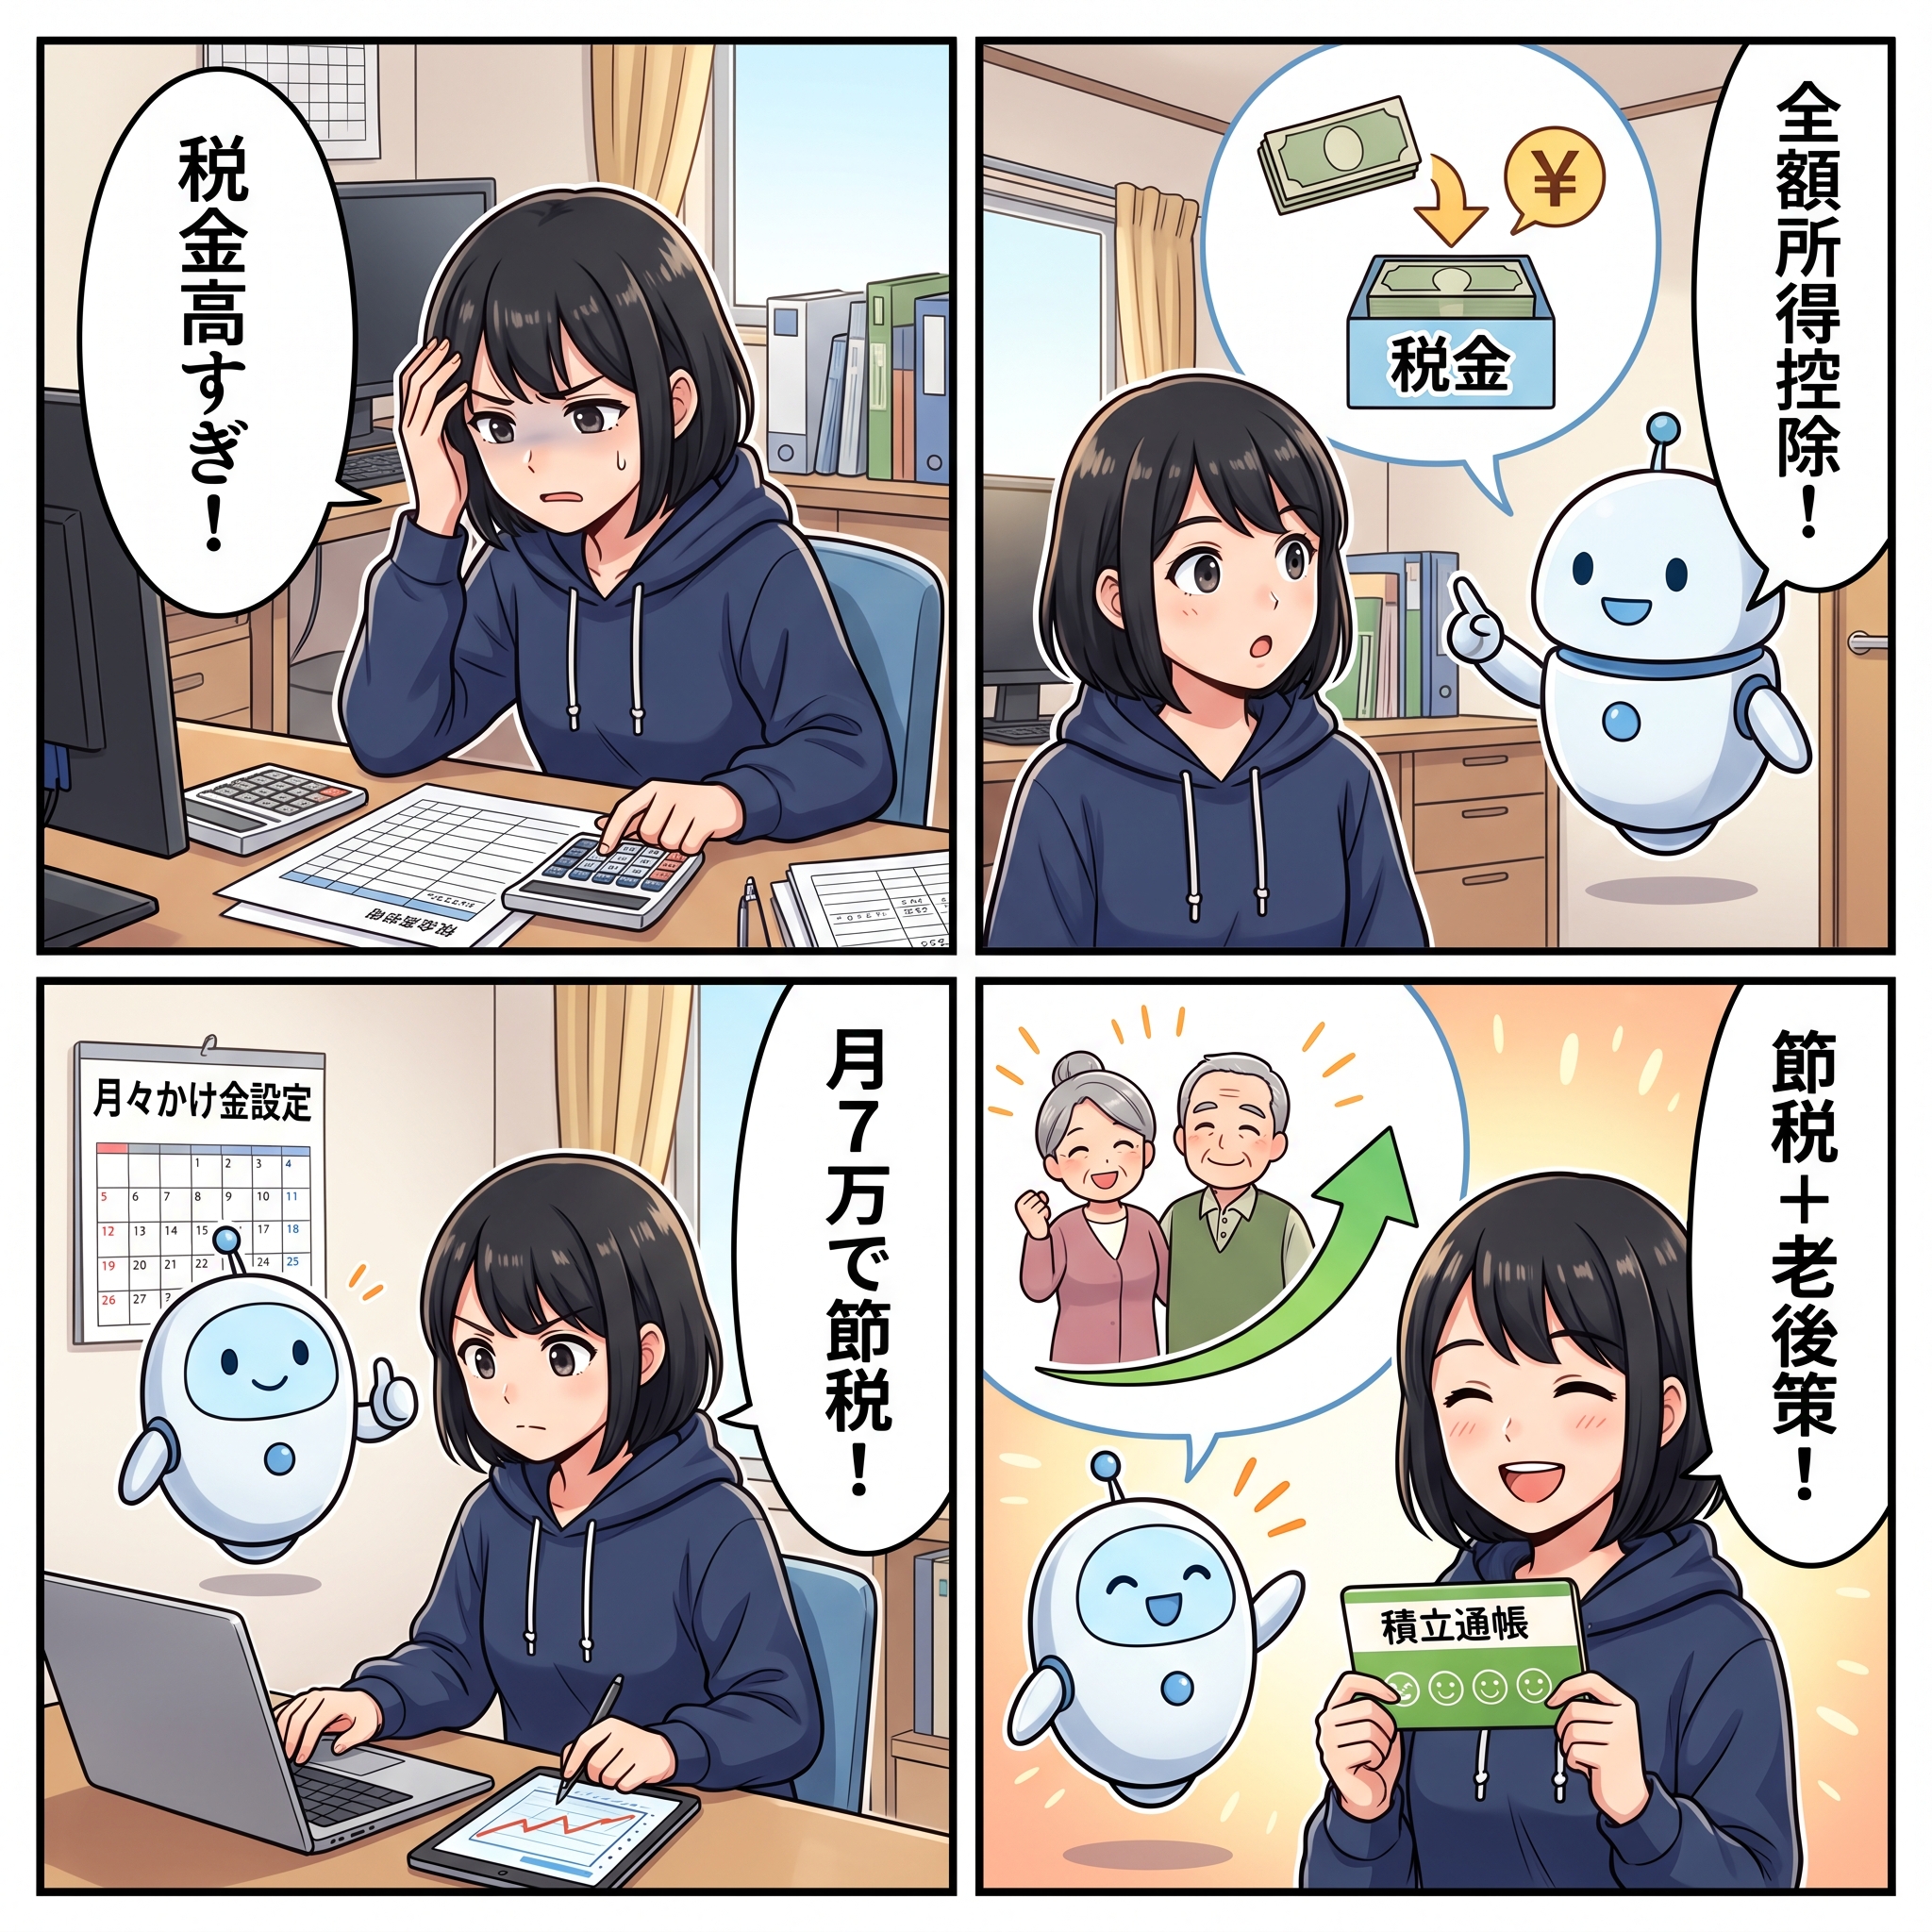
① ハルカが高額な税金の請求書を見て驚愕 ② AIくんが貯金・節税イメージを指さし「小規模企業共済で節税できるよ!」と説明 ③ ハルカが掛金申込書に記入している ④ 節税効果に全身から輝きが出るほど大喜びのハルカ
小規模企業共済は、年間最大84万円を全額所得控除できる制度です。所得税率が20%の経営者なら、最大で年間16.8万円の節税になります。中小機構(独立行政法人中小企業基盤整備機構)が運営する公的制度で、安定した退職金の積み立てと節税を同時に実現できます。この記事では、掛金の仕組み・節税効果のシミュレーション・解約時の注意点まで、中小企業経営者向けに2026年版でわかりやすく解説します。
## この記事でわかること
– [小規模企業共済の基本的な仕組みと加入資格](#kihon)
– [節税効果のシミュレーション(掛金別)](#setsuzei-sim)
– [掛金の設定方法と変更手続き](#kakkin-settei)
– [共済金の受取方法と税金の扱い](#uketori)
– [解約返戻金の仕組みと元本割れリスク](#kaiyaku)
小規模企業共済とは何か?
小規模企業共済は「中小企業経営者の退職金制度」と表現するとわかりやすいです。個人事業主や中小企業の役員が毎月掛金を積み立て、廃業・退職・解約時に共済金として受け取る仕組みです。
最大の特徴は「掛金の全額が所得控除の対象」になることです。生命保険料控除のような上限額の制限はなく、月7万円(年84万円)まで全額控除できます。法人税や住民税も含めると、実効税率次第では年30万円以上の節税になるケースもあります。
加入資格(2026年時点)
加入できるのは、以下のいずれかに該当する方です。
| 対象者 | 従業員数の条件 |
|---|---|
| 製造業・建設業・運輸業等の個人事業主または役員 | 常時使用する従業員20人以下 |
| 商業(卸売・小売)・サービス業の個人事業主または役員 | 常時使用する従業員5人以下 |
| 企業組合・協業組合・農事組合法人の役員 | 組合員数20人以下 |
| 小規模企業者の共同経営者 | 個人事業主1人につき2人まで |
「従業員数」のカウントには、家族従業員(同居・生計を一にする親族)を含めないのが原則です。パート・アルバイトは原則として含みます。
節税効果のシミュレーション
💹 小規模企業共済 節税シミュレーション
加入資格
確認
取扱金融機関
で申込
掛金
設定(月1万〜7万)
確定申告で
全額控除
廃業・退職時
共済金受取
月額掛金と所得税率のパターン別に節税額を試算します(試算:所得税・復興特別所得税のみ、住民税は含まず)。
| 月額掛金 | 年間控除額 | 所得税率10% | 所得税率20% | 所得税率33% |
|---|---|---|---|---|
| 1万円 | 12万円 | 約1.2万円 | 約2.4万円 | 約4万円 |
| 3万円 | 36万円 | 約3.6万円 | 約7.2万円 | 約11.9万円 |
| 5万円 | 60万円 | 約6万円 | 約12万円 | 約19.8万円 |
| 7万円(上限) | 84万円 | 約8.4万円 | 約16.8万円 | 約27.7万円 |
※住民税の節税効果を加えると上記の1〜1.1倍程度になります。復興特別所得税(2.1%)を加算した概算値です。正確な計算は税理士にご確認ください。
所得税率が高いほど節税効果が大きいため、課税所得が高い経営者にとって特に有効な制度です。
iDeCoとの違いと併用効果
iDeCo(個人型確定拠出年金)と小規模企業共済は別制度で、両方に加入できます。
| 比較項目 | 小規模企業共済 | iDeCo |
|---|---|---|
| 月額上限 | 7万円(年84万円) | 個人事業主は6.8万円(年81.6万円)等 |
| 運用 | 固定金利(中小機構が運用) | 自分で投資先を選択 |
| 元本保証 | 解約返戻率による(長期は高い) | 元本保証なし(運用次第) |
| 加入対象 | 小規模事業者・役員 | 原則20歳〜65歳未満 |
両方を最大限活用すると、年間165万円以上の所得控除が可能です(試算:個人事業主でiDeCo上限+共済上限の場合)。
掛金の設定方法と変更手続き
掛金の設定範囲
月額1,000円から70,000円まで、500円単位で自由に設定できます。年払い(一括前納)も可能で、前払い分を一括で控除できます。
加入時に掛金を設定し、後からいつでも変更できます(増額・減額ともに可能)。業績が落ちた時期に一時的に減額し、回復後に増額するといった柔軟な運用ができます。
加入方法の流れ
- 最寄りの商工会議所・商工会・中小機構の地域本部・金融機関の窓口に申し込む
- 加入申込書に記入・提出
- 審査後に掛金の引き落とし開始(翌月から)
加入申込書は中小機構のWebサイトからダウンロードできます(確認日: 2026-08-26)。
📒 確定申告・会計ソフトなら弥生シリーズ
売上実績No.1!3人に2人が選ぶ会計・確定申告ソフトです。副業ワーカーから法人まで対応し、青色申告・白色申告どちらも画面の案内に従って入力するだけで完成。クラウドで自動仕訳・自動計算してくれるため、税理士費用の節約にもつながります。初年度無償プランもあり、まずは無料ではじめてみることができます。

共済金の受取方法と税金の扱い
受取方法の種類
共済金の受け取り方は複数あり、受取理由によって税務上の扱いが変わります。
| 受取理由 | 受取名称 | 税務上の区分 |
|---|---|---|
| 個人事業の廃業・法人解散 | 共済金A | 退職所得(有利) |
| 老齢(65歳以上・15年以上掛金) | 共済金B | 退職所得(有利) |
| 疾病・負傷・死亡 | 準共済金 | 退職所得(有利) |
| 任意解約 | 解約手当金 | 一時所得(不利) |
退職所得として受け取ると節税上のメリットが大きいです。退職所得控除(加入年数×40万円等)が適用でき、課税される金額が大幅に少なくなります。一方、任意解約の場合は一時所得となり、より税負担が増える可能性があります。
退職所得控除の計算式(参考)
加入年数20年以下: 40万円×加入年数(最低80万円)
加入年数20年超: 800万円 + 70万円×(加入年数-20年)
例えば30年加入した場合、退職所得控除は800万円+70万円×10年=1,500万円です。長期積み立てほど退職所得控除の恩恵が大きくなります。
解約返戻金の仕組みと元本割れリスク
解約手当金の返戻率
任意解約した場合の返戻率は加入月数によって異なります。
| 加入月数 | 返戻率(目安) |
|---|---|
| 6か月未満 | 0%(掛け捨て) |
| 6か月〜12か月未満 | 約80% |
| 12か月〜36か月未満 | 約85〜95% |
| 3年以上 | 100%以上(元本超え) |
| 20年以上 | 106〜107%程度 |
※返戻率は加入形態や掛金変更の有無によって変わります。中小機構の公式シミュレーターで試算できます。
加入から3年以上で元本超えになるため、短期での解約は損になります。「節税のために加入したが業績悪化で解約した」という場合に、思ったより戻ってこないケースがあるので注意が必要です。
元本割れを避けるための判断基準
- 3年以内の解約は避ける(特に1年未満は最も不利)
- 廃業・退職のタイミングで受け取ることを想定して加入する
- 急に資金が必要になった場合は「契約者貸付制度」を活用する(積み立て額の70〜90%を低利で借りられる)
他の節税手法との組み合わせ
小規模企業共済は、他の節税手法とあわせて使うと効果がより高まります。
- 経費計上(損金算入): 法人の場合、役員報酬・設備投資・クラウドSaaS費用なども経費にできます。詳細は「法人の経費で落とせるもの一覧【2026年版】」を参照ください。
- インボイス制度対応: 消費税の節税とも関係するため、「インボイス制度が中小企業の節税に与える影響【2026年版】」もあわせてご確認ください。
- iDeCoとの併用: 個人事業主は特に、両制度の併用で年間100万円超の所得控除が可能です。
介護事業所経営者向けの加入判断については「小規模企業共済は介護事業所の経営者も入れる?2026年版」も参考にしてください。
よくある質問(FAQ)
Q1. 法人の代表取締役(役員)でも加入できますか?
加入できます。従業員数20人以下(商業・サービス業は5人以下)の会社の役員であれば対象です。ただし、法人が掛金を負担することはできません。個人で毎月支払い、確定申告で所得控除を受ける形になります。
Q2. 掛金の支払いが難しい月は休止できますか?
正式な「休止」制度はありませんが、掛金を月500円(最低額)まで減額して実質的に積み立て負担を最小化できます。業績の回復後に増額することも可能です。掛金の未払いが続くと解約扱いになるので、早めに減額手続きを行ってください。
Q3. 確定申告でどのように控除を受けますか?
中小機構から毎年「小規模企業共済等掛金払込証明書」が送付されます。確定申告書の「小規模企業共済等掛金控除」欄にその年の掛金合計額を記入します。サラリーマン兼業の場合は年末調整でも使えます。
Q4. 加入後に他の職業(サラリーマン等)に転職した場合はどうなりますか?
加入資格を失った場合は、共済金または解約手当金として受け取る形になります。加入期間と資格喪失理由によって受取区分が異なるため、中小機構に確認することをおすすめします。
Q5. 契約者貸付とはどういう仕組みですか?
小規模企業共済には「契約者貸付制度」があります。急に事業資金が必要になった際、積み立て額の70〜90%(掛金残高の範囲内)を年1.5%の低利で借りられます。返済は任意のタイミングで可能です。解約せずに資金調達できるため、緊急時に活用できる手段として覚えておくと便利です。
まとめ
小規模企業共済は、節税と老後資金の準備を同時に実現できる中小企業経営者向けの優れた制度です。2026年のポイントをまとめます。
- 年間最大84万円の全額所得控除(掛金月7万円の場合)
- 所得税率20%で年間最大16.8万円の節税効果
- 廃業・退職時の共済金は退職所得として有利な税務扱い
- 加入3年超で元本超えになるため、短期解約は避ける
- iDeCo・経費計上・インボイス対策と組み合わせて節税を最大化
まず中小機構のWebサイトや最寄りの商工会議所で加入資格を確認するところから始めてください。
参考情報源
- 中小機構 小規模企業共済 公式サイト(確認日: 2026-08-26): https://skyosai.smrj.go.jp/
- 中小機構 小規模企業共済 加入資格(確認日: 2026-08-26): https://kyosai-web.smrj.go.jp/skyosai/entry/index_02.html
- 中小企業庁 小規模企業共済制度について(確認日: 2026-08-26): https://www.chusho.meti.go.jp/faq/faq/faq15_shokibokyosai.html
📚 関連おすすめ書籍
🛒 楽天市場で業務効率化グッズ・書籍をまとめてお得に
AI・DX推進・補助金活用に役立つ書籍やオフィス用品が楽天市場で揃います。楽天カード決済でポイント還元率アップ。楽天銀行・楽天証券と合わせて使う楽天経済圏で、資産形成コストを実質削減できます。

📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。