本記事には広告(アフィリエイトリンク)を含みます。
雑損控除と災害減免法は、災害で住宅や家財に損害を受けたときに所得税を減らせる制度です。どちらか有利なほうを選べます。損失が大きい人は雑損控除、損失が小さめで所得500万円以下の人は災害減免法が有利になりやすいです。
2026年は7月の熊本地震をはじめ、各地で被害が出ました。「どちらを選べば税金が安くなるの?」と迷う方もいるでしょう。私も国税庁の資料を読み込み、所得400万円のケースで両方を計算してみました。
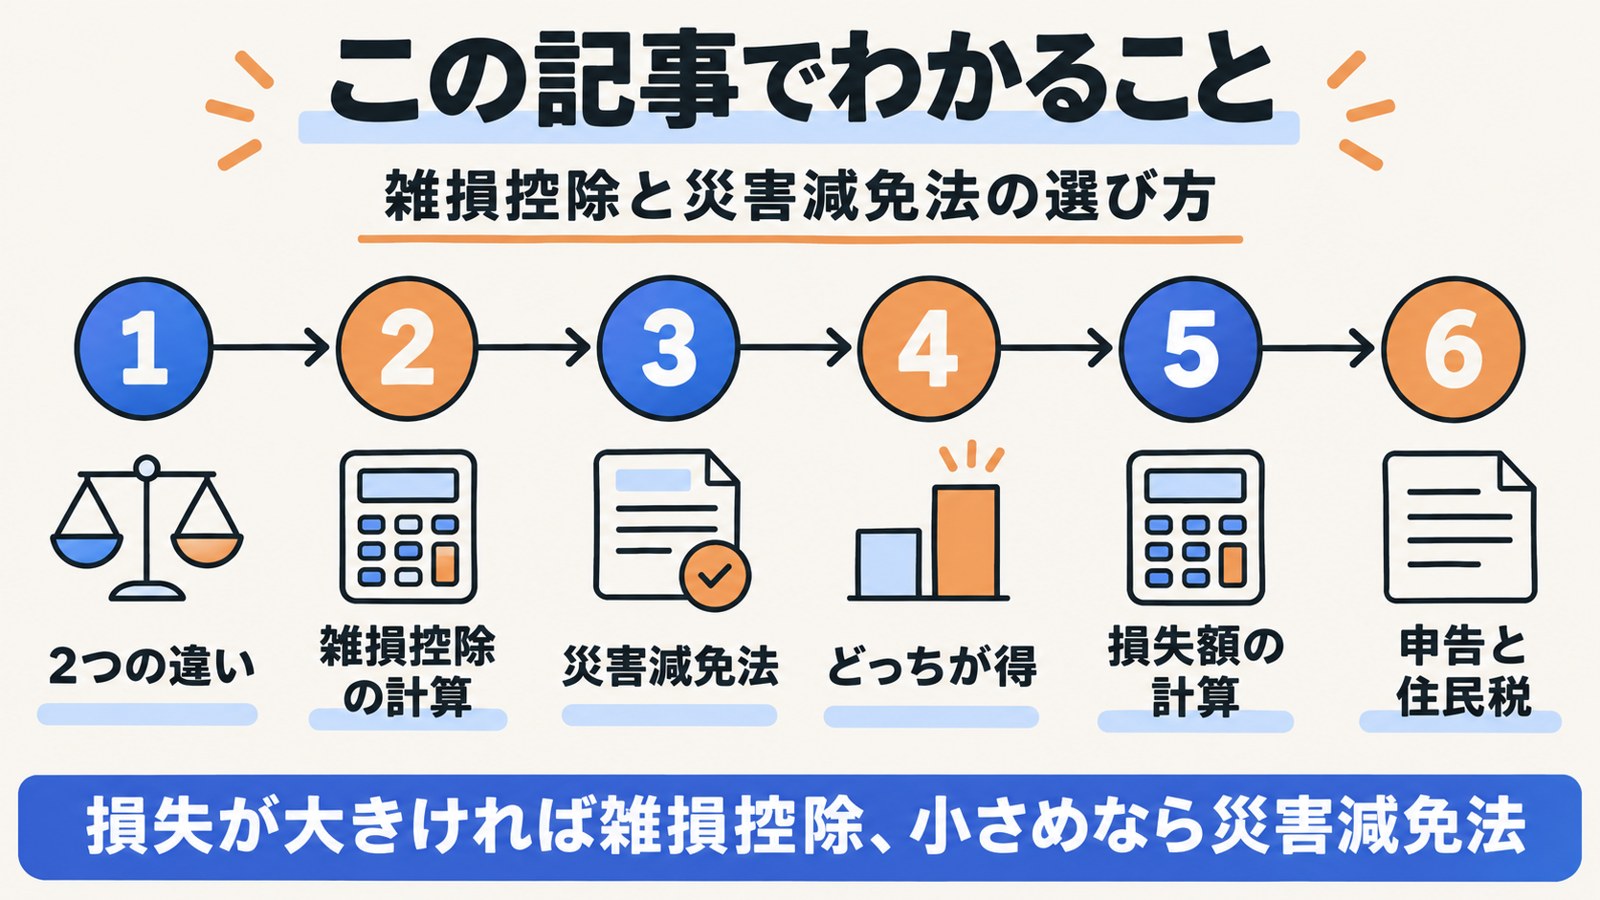
この記事でわかること
雑損控除と災害減免法の違い
結論として、雑損控除は盗難にも使えて繰り越せる制度、災害減免法は税額を直接減らす制度です。
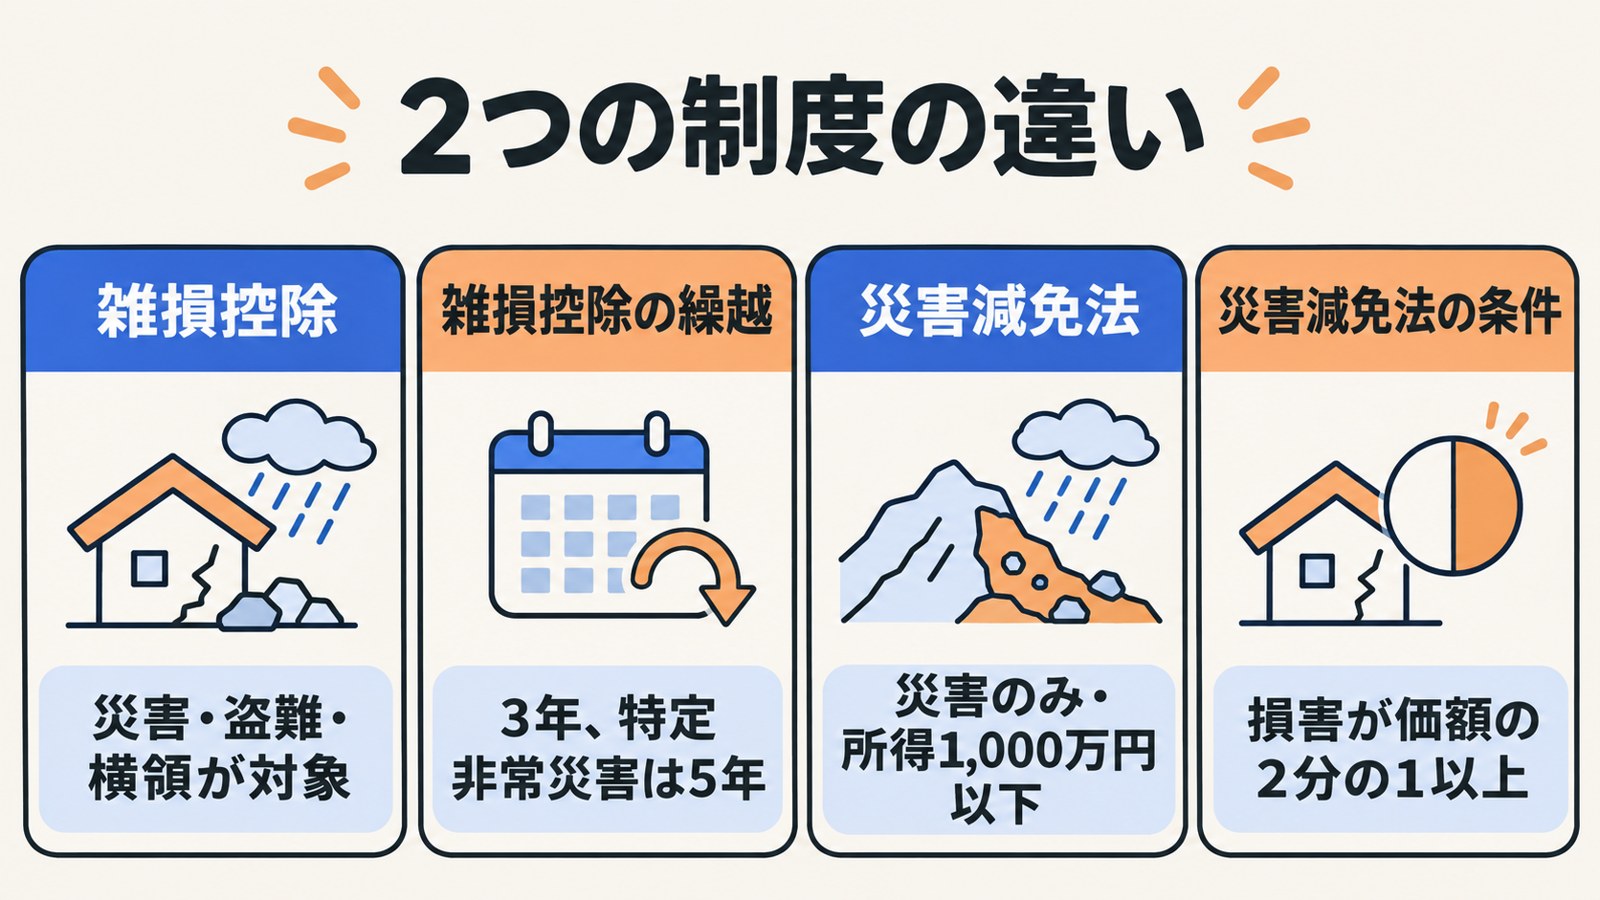
雑損控除は所得控除(所得から差し引く仕組み)の1つです。災害減免法は、所得税の額そのものを免除・軽減します。
| 比べる点 | 雑損控除 | 災害減免法 |
|---|---|---|
| 対象の損害 | 災害・盗難・横領 | 災害のみ |
| 所得の条件 | なし | 1,000万円以下 |
| 損害の条件 | なし | 住宅・家財の価額の2分の1以上 |
| 減り方 | 所得から差し引く | 税額を全額・2分の1・4分の1 |
| 繰越 | 3年(特定非常災害は5年) | なし |
| 住民税 | 効く | 所得税だけ |
(出典:国税庁 No.1110 雑損控除、国税庁 No.1902 災害減免法による所得税の軽減免除)
詐欺や恐喝の被害は、雑損控除の対象外と国税庁は明記しています。別荘や、1個30万円を超える貴金属・書画などの損害も対象外です。
雑損控除の計算方法と令和8年分の変更点
結論として、控除額は「損失額−所得の10%」と「災害関連支出−5万円」の多いほうです。どちらも、保険金などで補てんされる額を引いてから計算します。
控除額は、次の2つの式で計算し、大きいほうを使います。
| 式 | 計算のしかた |
|---|---|
| 式1 | 差引損失額−総所得金額等×10% |
| 式2 | (災害関連支出−保険金などで補てんされる額)−5万円 |
(差引損失額=損害金額+災害関連支出−保険金などで補てんされる額。出典:国税庁 No.1110 雑損控除)
災害関連支出とは、壊れた家や家財の取り壊し・除去や、一定の原状回復などの費用です。土砂の除去や原状回復の支出は、原則として災害がやんだ日から1年以内に払ったものが対象です。雪下ろしの費用も含まれます。損害金額は、損害を受ける直前の時価で計算します。
令和8年分は「62万円以下」に
対象になるのは、本人と、生計を一にする配偶者・親族の資産です。親族の所得の条件は、令和8年分から総所得金額等62万円以下に変わりました。令和7年分は58万円以下。
アルバイトをする大学生の子の家財も、この条件を満たせば対象です。扶養の基準の変化は、ひとり親控除の改正2026でもふれています。
控除しきれない分は繰り越せる
その年に控除しきれない損失は、翌年以後3年間繰り越せます。令和5年4月1日以後の特定非常災害(政令で指定される特に大きな災害)による損失は、5年間です。繰り越すには、損失が出た年から毎年続けて確定申告をします。
令和8年熊本地震は、2026年8月7日に特定非常災害に指定されました。住宅や家財の損失は、5年間繰り越せます。
(出典:総務省 令和8年熊本地震の特定非常災害の指定、国税庁 令和8年熊本地震に関するお知らせ)
PR
確定申告の書類づくりをソフトで進めるなら
マネーフォワード クラウド確定申告は、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を提案する個人向けのクラウドソフトです。確定申告書の作成と e-Tax での提出にも対応しています。

災害減免法の軽減額
結論として、所得500万円以下なら所得税が全額免除、1,000万円以下までは段階的に軽減されます。
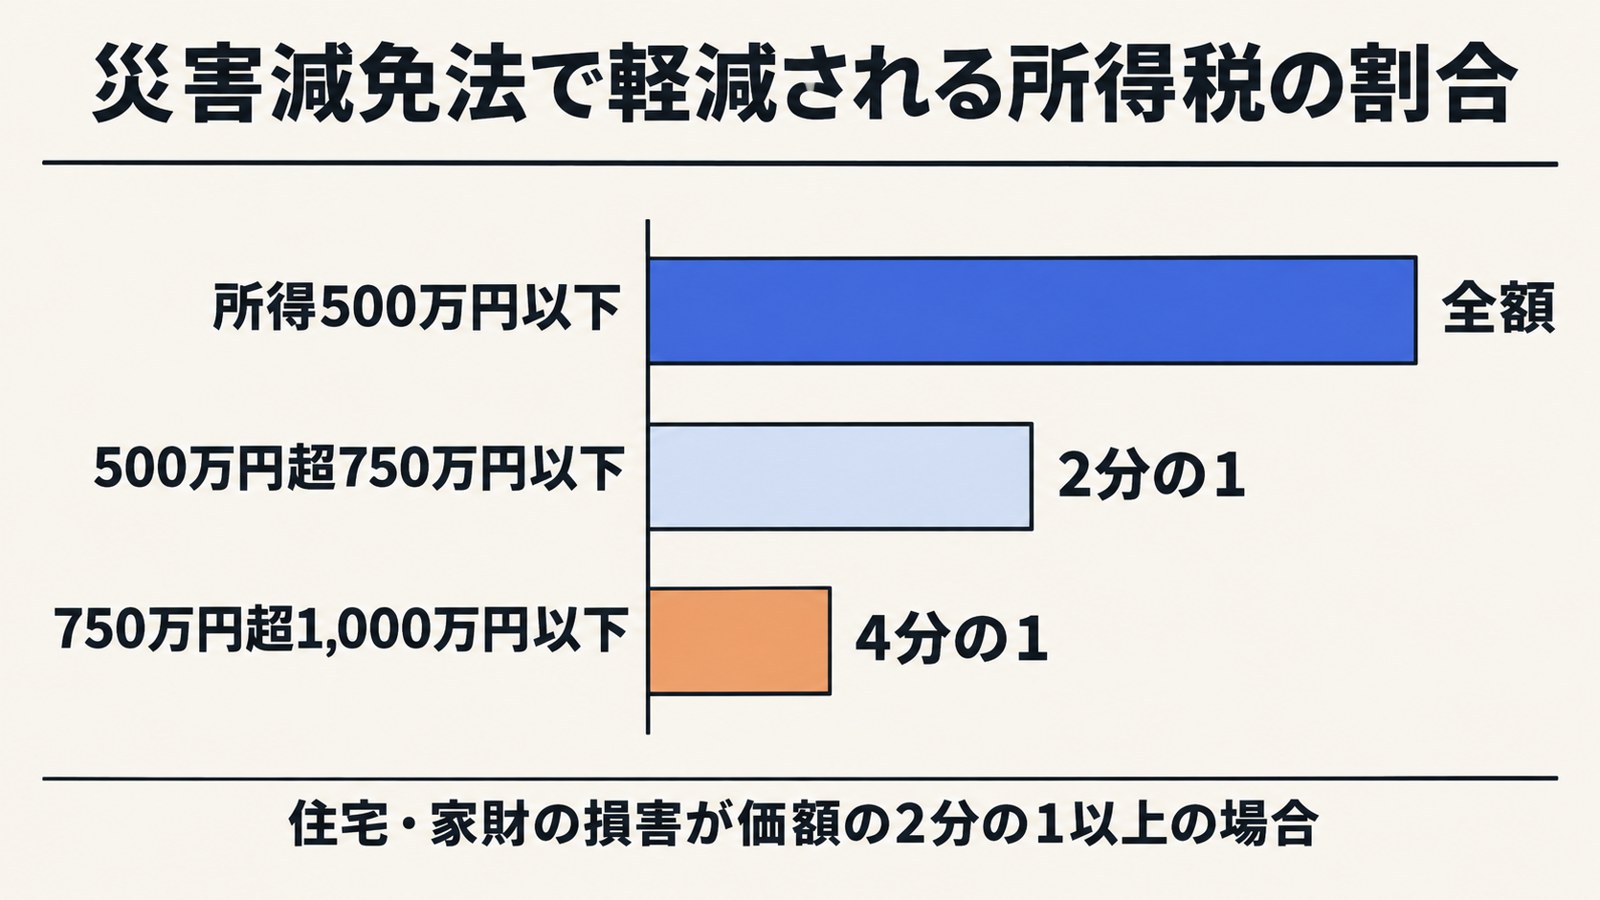
使えるのは、住宅か家財の損害が、その価額の2分の1以上の場合です。その年の所得金額の合計が1,000万円以下であることも条件です。
| その年の所得金額 | 軽減される所得税 |
|---|---|
| 500万円以下 | 全額免除 |
| 500万円超750万円以下 | 2分の1 |
| 750万円超1,000万円以下 | 4分の1 |
(出典:国税庁 No.1902 災害減免法による所得税の軽減免除)
軽減の対象には、復興特別所得税も含まれます。ただし繰越はなく、免除はその年分だけです。
たとえば所得600万円の方で、その年の所得税が30万円なら、半分の15万円が軽減されます。所得が500万円を少し超えるだけで、軽減が全額から半分に下がる点に注意が必要です。
試算:どっちが得?
結論として、損失300万円なら所得税はどちらも0円で、住民税にも効く雑損控除が有利です。損失100万円なら、所得税は災害減免法のほうが約9.7万円少なくなります。
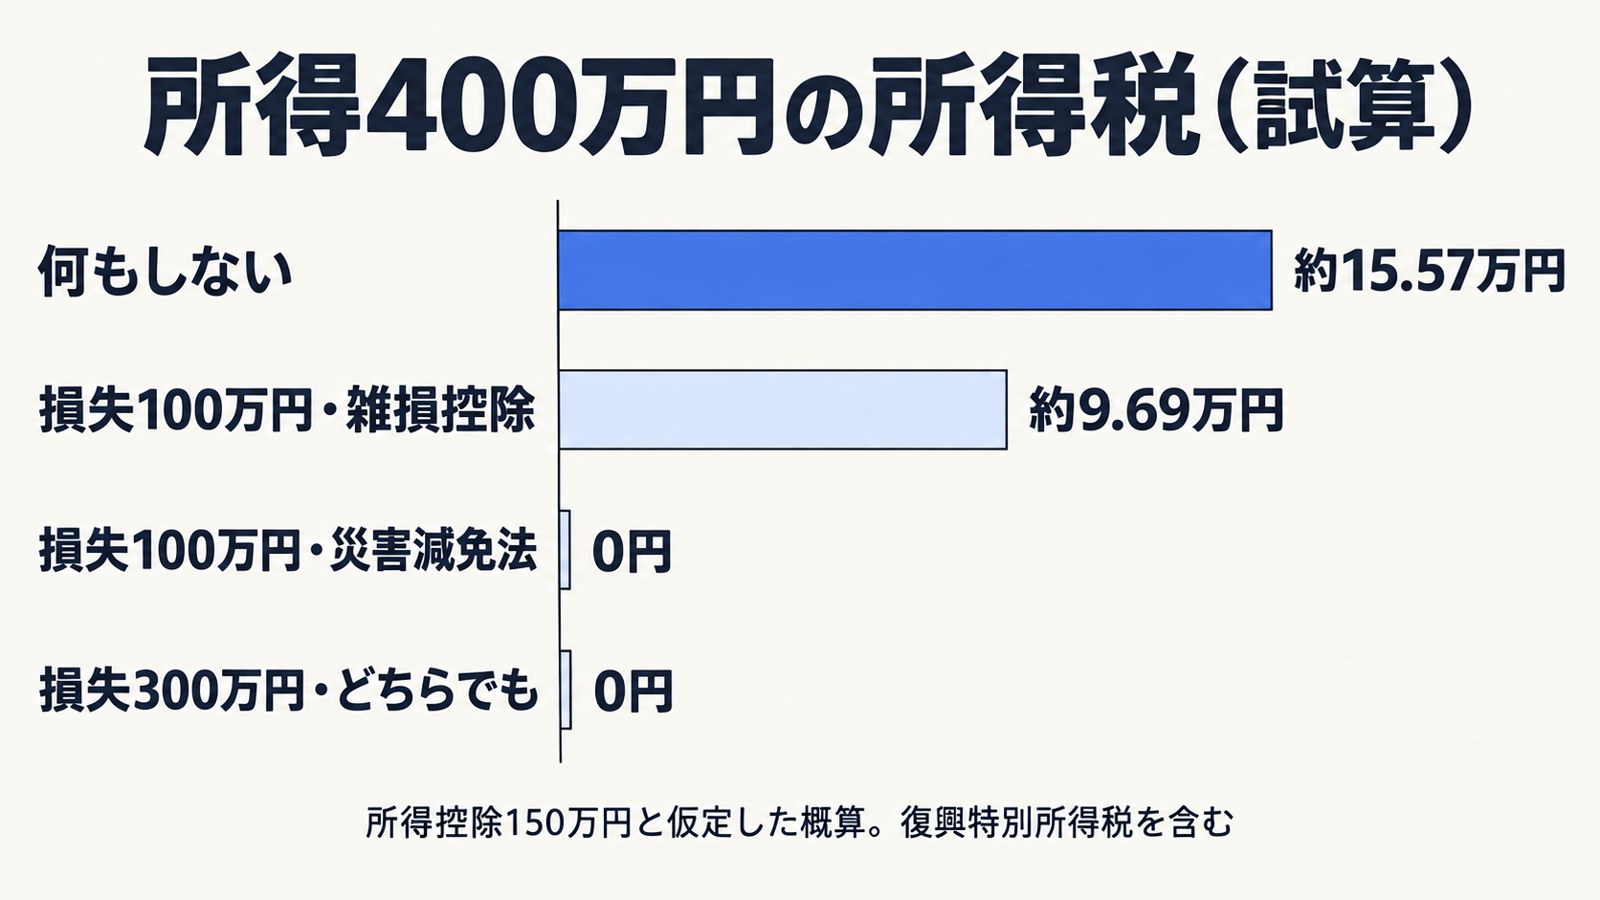
総所得金額等400万円の会社員で、2つのケースを計算しました。
| ケース | 何もしない | 雑損控除 | 災害減免法 |
|---|---|---|---|
| 損失300万円 | 約15.57万円 | 0円 | 0円 |
| 損失100万円 | 約15.57万円 | 約9.69万円 | 0円 |
(試算:雑損控除以外の所得控除の合計を150万円、保険金と災害関連支出はなし、損害は住宅・家財の価額の2分の1以上と仮定。所得税と復興特別所得税2.1%の合計。端数処理は簡略化した概算。出典:国税庁 No.2260 所得税の税率)
損失300万円では、雑損控除は300万円−40万円で260万円です。課税所得が0円になり、所得税はかかりません。
損失100万円では、雑損控除は60万円どまり。課税所得190万円に5%がかかり、約9.69万円が残ります。
選ぶときの目安
計算してみて気づいたのは、住民税まで含めると答えが変わることでした。所得税が同じ0円なら、住民税にも効く雑損控除を選ぶ意味があります。
損失が大きく、その年に控除しきれない人も雑損控除です。繰越で、翌年以降の税金も減らせます。盗難や横領の被害は、雑損控除しか使えません。
損失額の簡易計算
結論として、家財は「家族構成別の評価額×被害割合」で損失額を出せます。
取得価額がわからない場合、国税庁の簡易計算が使えます。令和8年分の家財の評価額は、次のとおりです。
| 世帯主の年齢 | 夫婦の世帯 |
|---|---|
| 29歳以下 | 500万円 |
| 30〜39歳 | 800万円 |
| 40〜49歳 | 1,100万円 |
| 50歳以上 | 1,150万円 |
(独身は年齢に関係なく300万円。18歳以上の大人1人につき130万円、18歳未満の子1人につき80万円を加算。出典:国税庁 災害に関する所得税の取扱い 家族構成別家庭用財産評価額)
被害割合は、全壊100%、半壊50%、一部破損5%です。たとえば40代の夫婦と小学生の子1人で、家財が半壊したとします。(1,100万円+80万円)×50%で、損失額は590万円です。
住宅は「1㎡当たりの工事費用×床面積」から減価償却費を引き、被害割合をかけます。令和8年分の工事費用は、木造で全国平均1㎡22.8万円です。
(出典:国税庁 被害割合表、国税庁 地域別・構造別の工事費用表)
損害保険金や損害賠償金など、損害を補てんするお金は損失額から引きます。被災者生活再建支援法の支援金は引きません。
590万円の損失で所得500万円の方なら、雑損控除は590万円−50万円で540万円です。その年に控除しきれない分は、翌年以降に繰り越せます。
申告の手続きと住民税の注意点
結論として、どちらも確定申告で受ける制度で、雑損控除を選んだ後でも災害減免法に切り替えられます。
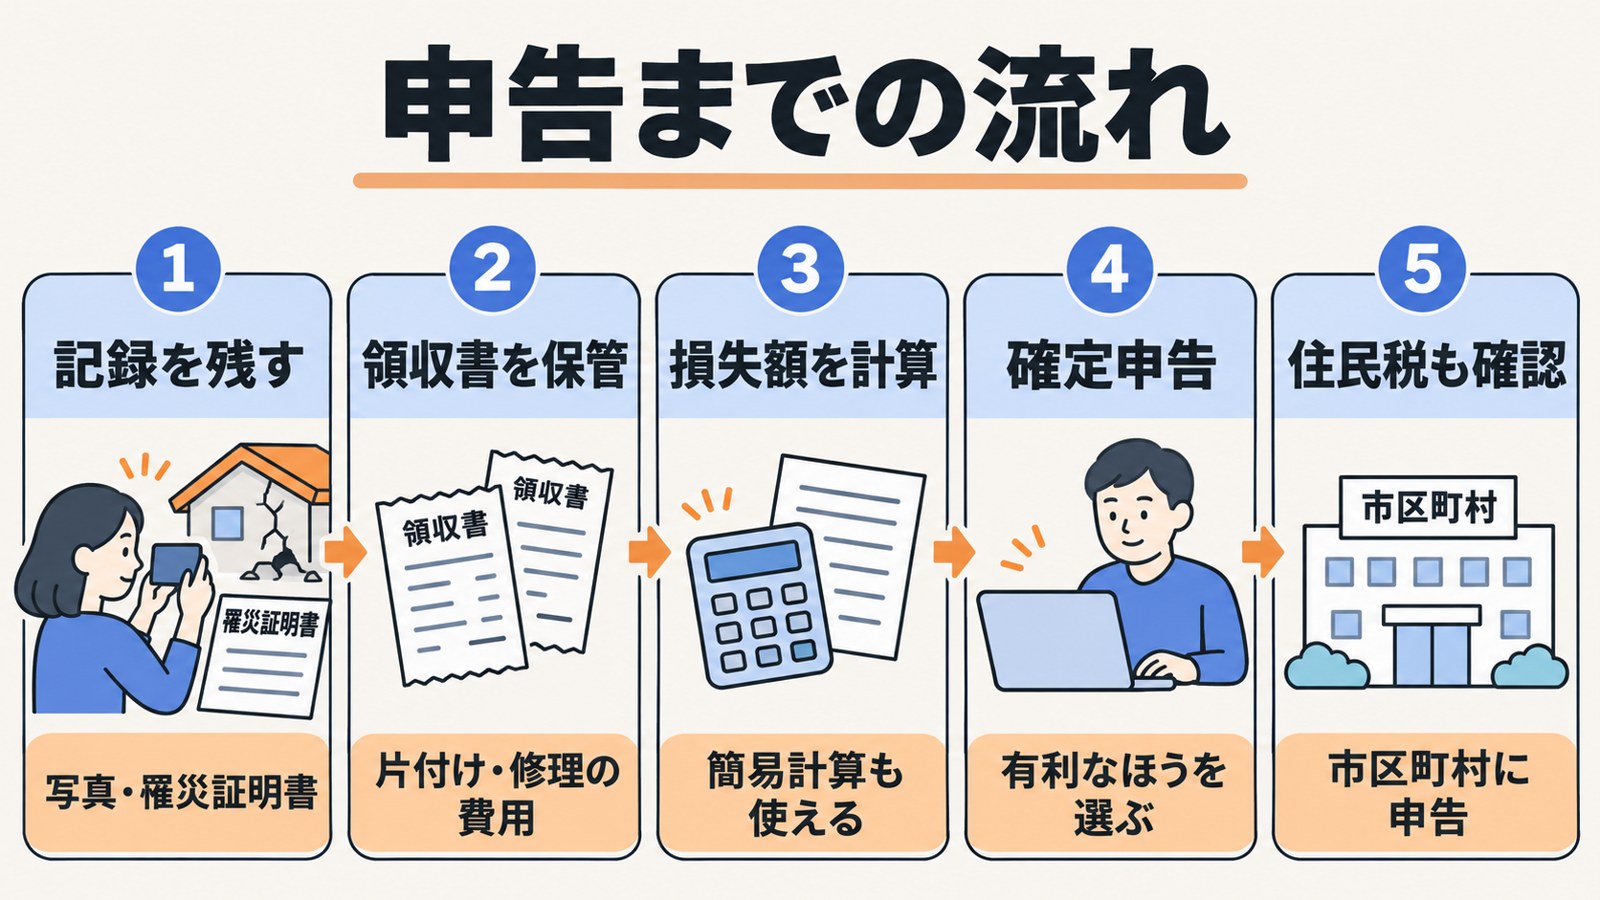
申告書に、被害の状況と損害金額を書いて税務署に出します。災害関連支出の領収書は添付するか、提出時に見せます。e-Taxなら提出を省けます。
災害減免法は、期限後申告でも使えます。雑損控除で申告した後に、修正申告や更正の請求で災害減免法に変えることもできます。
住民税は別に申告が必要なことも
所得税で災害減免法を選ぶと、住民税の雑損控除は自動では入りません。住民税で雑損控除を受けるには、市区町村に別に申告します。
(出典:船橋市 雑損控除)
住民税には、自治体ごとの減免制度もあります。たとえば仙台市は熊本地震の被害者向けに、損害割合と所得に応じた減免の基準を示しています。お住まいの市区町村で確かめてください。
会社員は源泉徴収の猶予も
給与や公的年金を受け取る方は、源泉所得税の徴収猶予と還付を申請できます。
所得の見積額が500万円以下なら、災害の日から年末までの源泉徴収が猶予されます。所得の見積額が500万円超750万円以下の方は、被災した時期で扱いが変わります。7月1日以後の被災なら、年末までの猶予に加えて、7月1日から災害の日までの分が還付されます。
猶予を受けた方は年末調整の対象から外れ、確定申告で精算します。
(出典:国税庁 No.8003 源泉所得税の徴収猶予および還付)
自分はどうなる?立場別の影響
結論として、年末調整では受けられないので、会社員も確定申告が必要です。
| 立場 | 押さえておきたいこと |
|---|---|
| 会社員 | 確定申告で受ける。源泉徴収の猶予も申請できる |
| パート・主婦(主夫) | 所得税が少ないなら、住民税に効く雑損控除を検討 |
| フリーランス | 事業用の資産は雑損控除の対象外。生活用の資産は対象 |
| 定年前後・年金受給者 | 年金の源泉徴収も猶予・還付の対象 |
| 熊本県の一部地域の方 | 八代市など4市町は申告・納付の期限が延長 |
(出典:国税庁 No.1110 雑損控除、国税庁 令和8年熊本地震に関するお知らせ)
期限が延長されているのは、熊本県の八代市・宇土市・宇城市・氷川町に納税地がある方です。延長後の期限は、国税庁が別に告示する予定です。
この4市町の外に住む方も、災害で申告が難しい場合は、税務署に申請して期限を延ばせます。理由がやんだ日から2か月以内の範囲で、承認を受ける仕組みです。
年末調整の今年の変更点は年末調整の変更点2026年分で解説しています。医療費の控除はセルフメディケーション税制2026年版をご覧ください。
よくある質問
Q1. 雑損控除は年末調整で受けられますか?
A. 受けられません。確定申告で申請します。会社員の方も、翌年の確定申告で手続きしてください。
Q2. 空き巣の被害でも使えますか?
A. 雑損控除なら使えます。盗難は対象ですが、災害減免法は災害だけが対象です。
Q3. 振り込め詐欺の被害は対象ですか?
A. 対象外です。国税庁は、詐欺や恐喝の場合は雑損控除を受けられないと明記しています。
Q4. 一度選んだ方法を変えられますか?
A. 雑損控除で申告した後でも、修正申告や更正の請求で災害減免法に切り替えられます。
Q5. 火災保険が出た場合はどうなりますか?
A. 保険金で補てんされた額は、損失額から差し引きます。被災者生活再建支援金は差し引きません。
Q6. 子どもの家財の被害も対象ですか?
A. 生計を一にし、令和8年分の総所得金額等が62万円以下の親族の資産なら対象です。
まとめ・次にやること
雑損控除と災害減免法は、所得と損失額によって有利な方が変わります。所得税ではどちらか一方を選びます。災害減免法を選んでも、住民税では雑損控除を申告できる場合があります。
確定申告に向けて、次の3つを進めてください。
- 今月中に、片付けや修理の領収書をまとめて保管する
- 罹災証明書や被害の写真で、被害の程度を記録する
- 損失額を簡易計算し、2つの方法で税額を比べる
住宅ローンの控除を受けている方は、住宅ローン控除の年末調整2026もあわせて確認してください。
※ アイキャッチ画像・図解はChatGPTで生成したイメージ画像です
確定申告・経理に使えるサービス(PR)

参考情報源
- 国税庁 No.1110 雑損控除(確認日: 2026-11-04)
- 国税庁 No.1902 災害減免法による所得税の軽減免除(確認日: 2026-11-04)
- 国税庁 No.8004 災害により被害を受けたときの所得税の取扱い(確認日: 2026-11-04)
- 国税庁 No.8003 源泉所得税の徴収猶予および還付(確認日: 2026-11-04)
- 国税庁 災害に関する所得税の取扱い(個人の方)(確認日: 2026-11-04)
- 国税庁 被害割合表(確認日: 2026-11-04)
- 国税庁 地域別・構造別の工事費用表(確認日: 2026-11-04)
- 国税庁 家族構成別家庭用財産評価額(確認日: 2026-11-04)
- 国税庁 令和8年熊本地震に関するお知らせ(確認日: 2026-11-04)
- 国税庁 No.2260 所得税の税率(確認日: 2026-11-04)
- 総務省 令和8年熊本地震による災害についての特定非常災害の指定(確認日: 2026-11-04)
- 船橋市 雑損控除(確認日: 2026-11-04)
- 仙台市 令和8年熊本地震により被害を受けた方への仙台市税の対応(確認日: 2026-11-04)
※本記事は2026年11月4日時点の公的資料をもとに作成しています。税額の試算は概算で、実際の額は所得や控除の状況により異なります。
📩 新着記事をメールでお届けします
AI・介護・DX・補助金の最新情報を無料でお届け。いつでも解除できます。